
Niềm tin là điểm tựa của tiền gửi ngân hàng
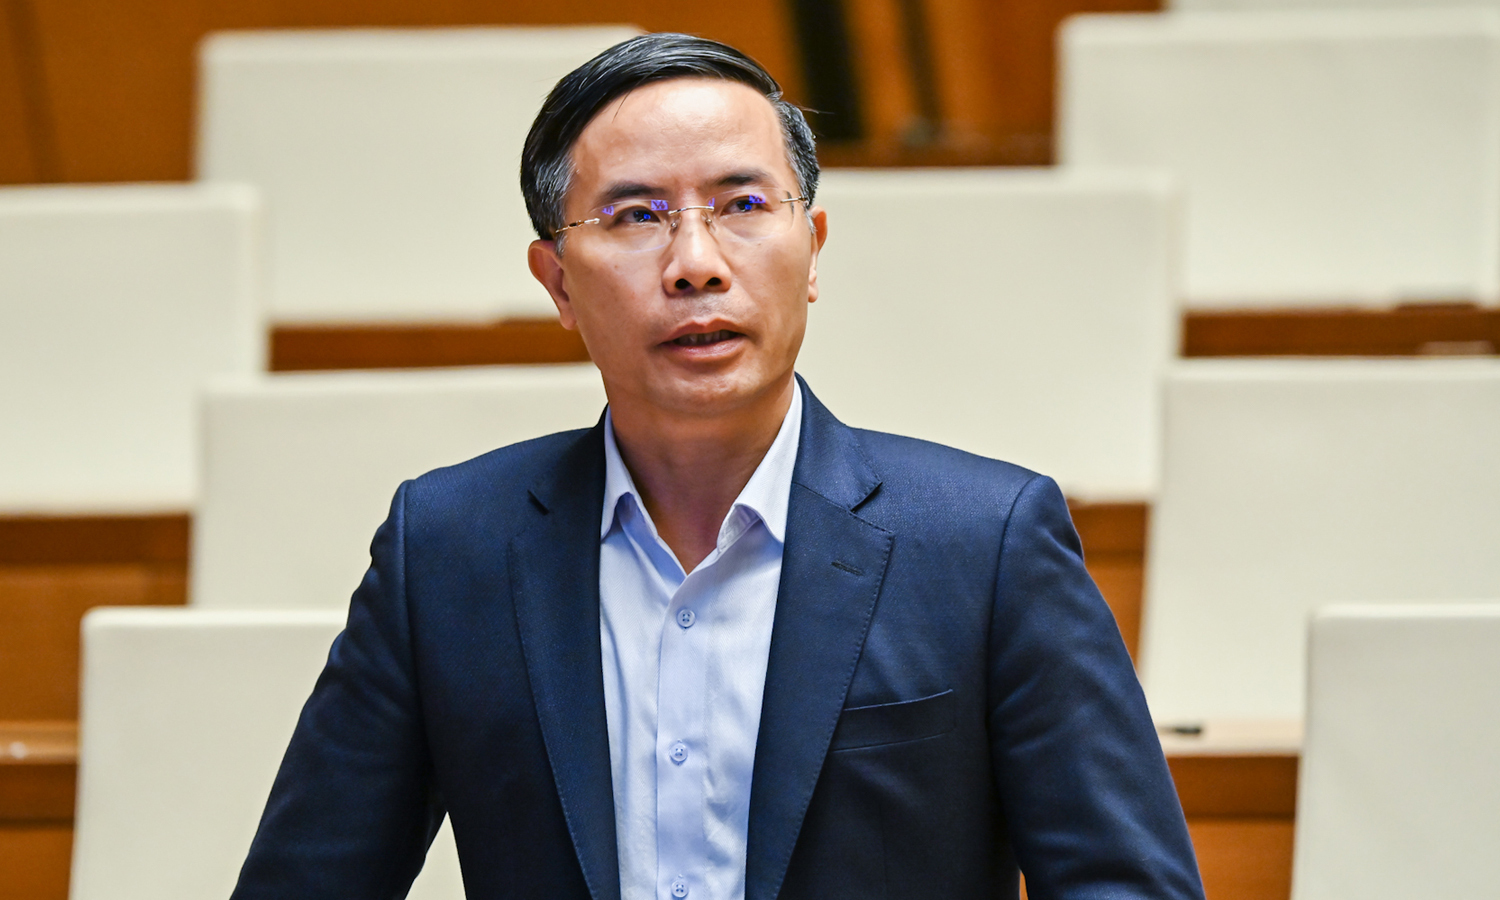
Tiền gửi ngân hàng là khoản tiền người dân gửi tại tổ chức tín dụng, thường để bảo toàn vốn và nhận lãi theo kỳ hạn; quy mô lớn của dòng tiền này phản ánh cả thói quen tài chính lẫn mức độ tin cậy vào hệ thống. Tại phiên thảo luận về kinh tế - xã hội ngày 31/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn giải trình trước những quan ngại về tín dụng/GDP, thanh khoản và việc dùng tiền gửi ngắn hạn cho vay trung, dài hạn. Theo ông, người dân gửi nhiều vì vẫn tin tưởng hệ thống ngân hàng. Đây không chỉ là lời giải thích cho lượng vốn dồi dào trong ngân hàng: niềm tin còn giúp lý giải vì sao hộ gia đình tiếp tục chọn kênh quen thuộc, dù nền kinh tế cần thêm nguồn vốn từ các thị trường khác. Số liệu đến cuối tháng 8 cho thấy tiền gửi dân cư đạt hơn 11,43 triệu tỷ đồng, tăng 10,6% so với đầu năm.
Tiền gửi ngắn hạn nhưng dòng vốn lại bền
Điểm gây lo ngại là tiền gửi ngắn hạn chiếm tới 80% tổng số dư tiền gửi, trong khi ngân hàng có nhu cầu cho vay trung và dài hạn. Thông thường, kỳ hạn ngắn khiến nguồn vốn bị xem là kém ổn định; nhưng Thống đốc cho biết người dân liên tục đáo hạn, khiến khoản tiền này trên thực tế mang tính dài hạn và ổn định. Cách lý giải ấy làm rõ nghịch lý về kỳ hạn, nhưng không xóa bỏ yêu cầu quản trị rủi ro: sự ổn định quan sát được hôm nay vẫn cần được bảo đảm bằng thanh khoản và điều hành thận trọng. Với người gửi tiền, kỳ hạn ngắn đem lại linh hoạt; với ngân hàng, việc vốn được quay vòng đều đặn giúp duy trì nguồn huy động. Vì vậy, không nên chỉ nhìn con số 80% rồi kết luận rằng toàn bộ nguồn vốn này mong manh.
Tác động tới lãi vay và khả năng tiếp cận vốn
Nguồn vốn ngắn hạn thường có lãi suất huy động thấp hơn, theo Thống đốc, nên có thể góp phần hạ lãi suất cho vay. Đây là lợi ích có ý nghĩa với doanh nghiệp cần vốn sản xuất, kinh doanh và với người vay, nhưng không đồng nghĩa lãi vay sẽ tự giảm chỉ nhờ tiền gửi dồi dào. Sau chín tháng, tín dụng tăng 12,27%; lãi suất huy động tăng 1,42%, trong khi lãi suất cho vay tăng 0,99%. Chênh lệch này cho thấy lãi cho vay tăng chậm hơn lãi huy động trong giai đoạn được nêu, song khả năng tiếp cận vốn vẫn là vấn đề cần giải quyết, nhất là với doanh nghiệp nhỏ và vừa. Cơ quan điều hành cũng cho biết đang thiết kế gói tái cấp vốn cho vay nhà ở xã hội theo chỉ đạo của Thủ tướng. Bước tiếp theo cần được đánh giá bằng mức độ vốn đến đúng người vay và mục tiêu.
Thị trường vốn cần trở thành lựa chọn đáng tin
Ngân hàng đang gánh phần lớn nhu cầu vốn không chỉ vì người dân tin cậy, mà còn vì các kênh thay thế chưa đủ hấp dẫn và an toàn trong mắt họ. Thống đốc nhận định khi thị trường vốn phát triển, có sức hút và bảo đảm an toàn hơn, dòng tiền có thể phân bổ cân bằng hơn giữa gửi ngân hàng và đầu tư. Đây là hướng đi đáng ủng hộ: nền kinh tế không nên phụ thuộc quá nhiều vào tín dụng ngân hàng để tài trợ nhu cầu vốn dài hạn. Nhưng muốn người dân dịch chuyển tiền, thị trường vốn phải xây dựng được niềm tin bằng thông tin minh bạch, quy tắc bảo vệ nhà đầu tư và khả năng vận hành ổn định. Cho đến khi những điều kiện ấy được củng cố, tiền gửi ngắn hạn được đáo hạn liên tục vẫn là lựa chọn quen thuộc. Kết luận không phải ngân hàng nên mất vai trò, mà là cần thêm những kênh đủ tin cậy để chia sẻ vai trò đó.