
Cam kết vốn lớn, nhưng chưa phải tiền đã giải ngân
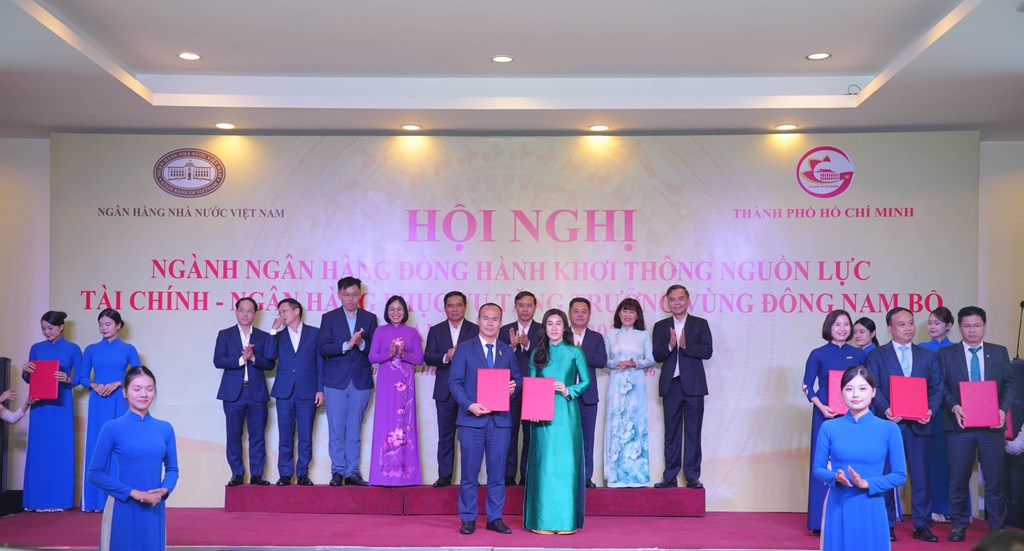
Vốn tín dụng Đông Nam Bộ là nguồn tài chính do các ngân hàng thu xếp cho dự án và phương án sản xuất, kinh doanh trong vùng, nhưng chỉ phát huy tác dụng khi chuyển thành khoản vay được giải ngân đúng tiến độ. Ngày 23/10, tại hội nghị do Ngân hàng Nhà nước phối hợp với UBND TP.HCM tổ chức, ngân hàng và doanh nghiệp trao 18 thỏa thuận hợp tác, với tổng giá trị cam kết khoảng 230.000 tỷ đồng. Đây là tín hiệu đáng kể trong lúc vùng bước vào giai đoạn kế hoạch phát triển 2026–2030 và đặt mục tiêu tăng trưởng GRDP cả năm 10%–10,04%. Nhưng không nên đọc con số 230.000 tỷ đồng như khoản tiền đã chảy vào công trường: đó là cam kết thu xếp cho cả dự án lẫn phương án kinh doanh. Thước đo thực chất sẽ là tiến độ ký khoản vay, điều kiện rút vốn và khả năng triển khai của từng bên.
Các thỏa thuận trải rộng từ công nghiệp chế tạo, năng lượng, dược phẩm đến giao thông, khu công nghiệp, nhà ở xã hội và phát triển đô thị; doanh nghiệp trong nước, doanh nghiệp có vốn đầu tư nước ngoài và doanh nghiệp nhỏ và vừa đều nằm trong nhóm tiếp cận vốn. Phạm vi này có ý nghĩa vì vốn ngân hàng không chỉ đến chủ đầu tư mà còn có thể hỗ trợ nhà thầu, nhà cung cấp và hoạt động sản xuất trong chuỗi cung ứng.
Tiền hướng vào hạ tầng, đô thị và cả sản xuất
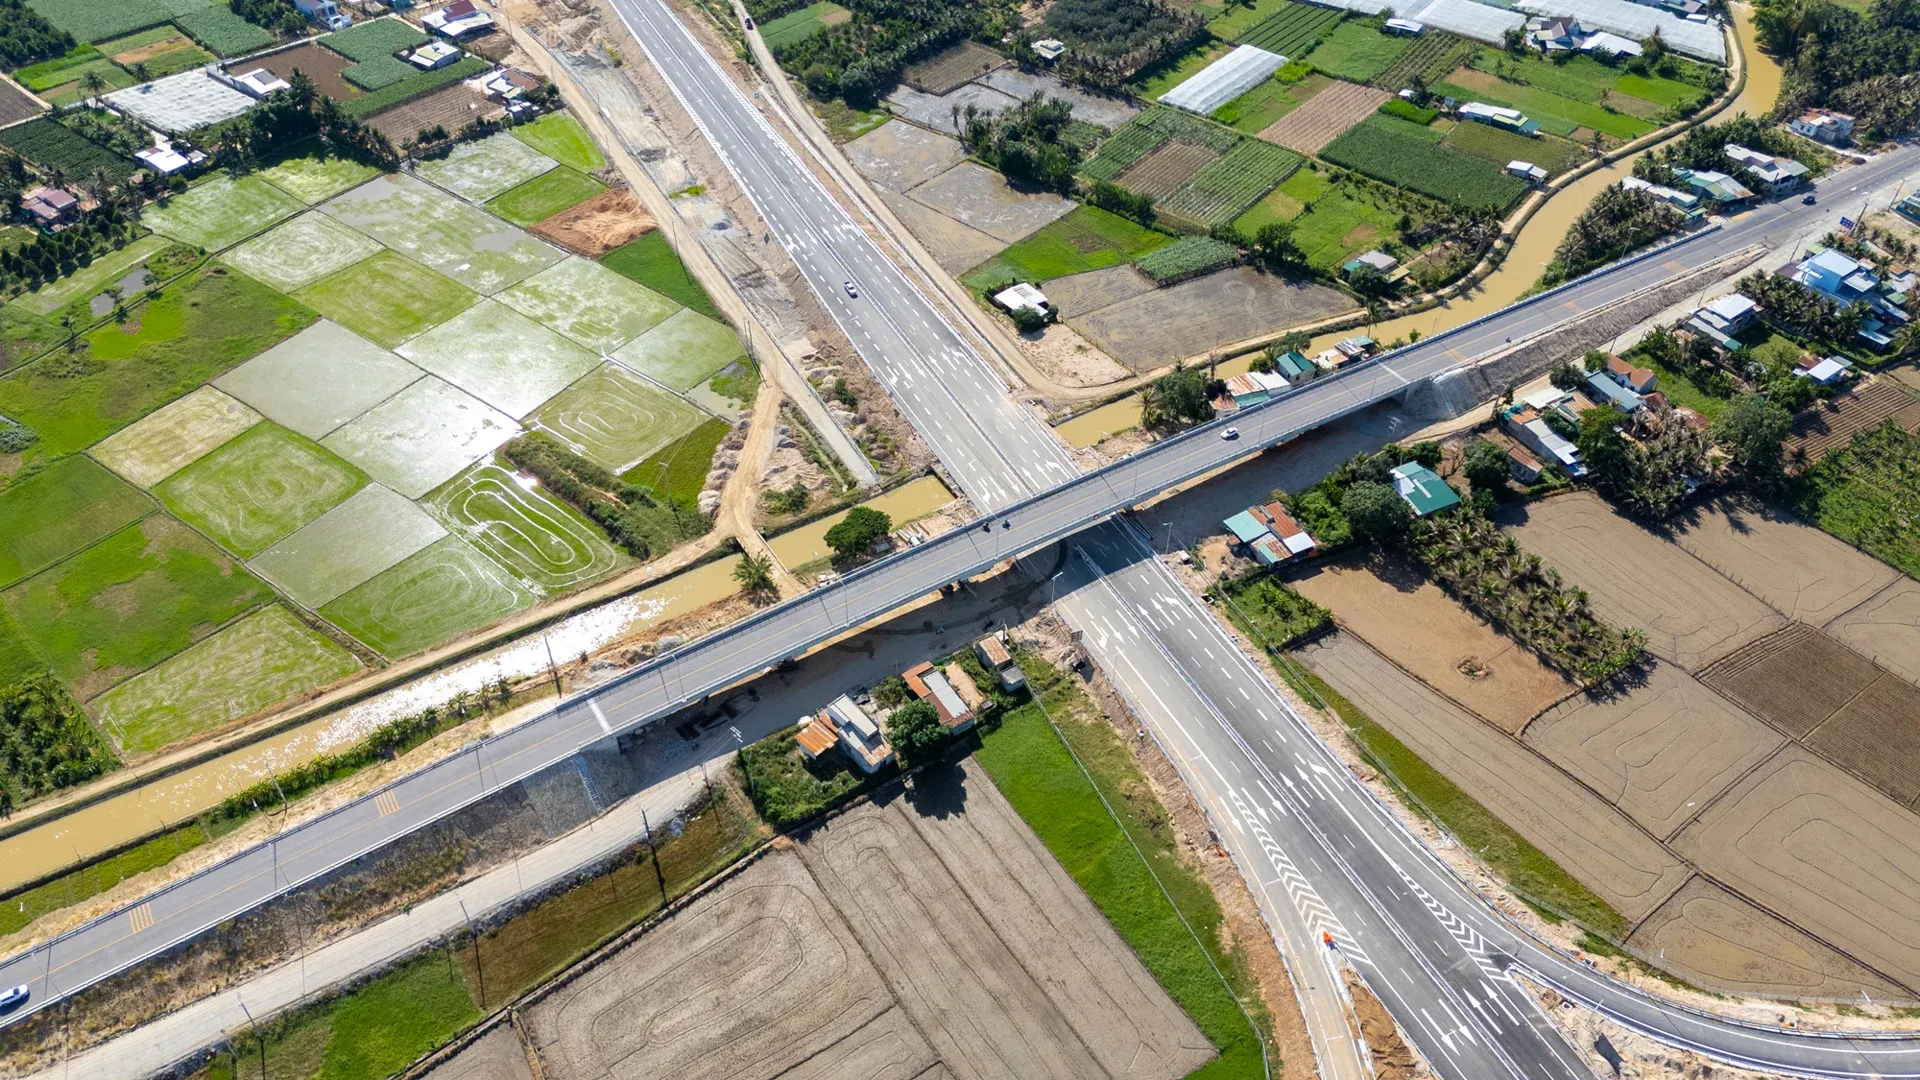
Một số thỏa thuận cho thấy vốn có thể đi vào những hạng mục cụ thể, thay vì chỉ dừng ở định hướng chung. Vietcombank tài trợ 1.113 tỷ đồng cho Becamex triển khai hai dự án nhà ở xã hội tại Khu Việt Sing; Agribank ký thỏa thuận tài trợ 4.867 tỷ đồng cho dự án thành phần thuộc đường Vành đai 4 TP.HCM. Ở lĩnh vực y tế, ACB thỏa thuận tài trợ 500 tỷ đồng cho phương án sản xuất, kinh doanh dược phẩm của Dược liệu Trung ương 2. Những ví dụ này nối hạ tầng và dịch vụ thiết yếu với hoạt động doanh nghiệp, đồng thời cho thấy danh mục không chỉ gồm các công trình quy mô lớn.
Trong nhóm đô thị và hạ tầng, HDBank cùng Vikki Bank đồng tài trợ 50.000 tỷ đồng cho Cụm dự án Biểu tượng VIFC-HCMC; NCB hợp tác thu xếp vốn cho các dự án tại TP.HCM, trong đó có Khu liên hợp Thể dục thể thao Quốc gia Rạch Chiếc và Công viên văn hóa Bến Nhà Rồng – Khánh Hội cùng cây xanh công cộng Bến Bạch Đằng. Đây là các hạng mục có thể tạo tác động lan tỏa, nhưng quy mô và tên dự án không bảo đảm vốn sẽ được rút ngay. Dòng tiền vẫn phụ thuộc hồ sơ, tiến độ và phương án trả nợ.
Khoảng cách nhu cầu vốn vẫn rất lớn
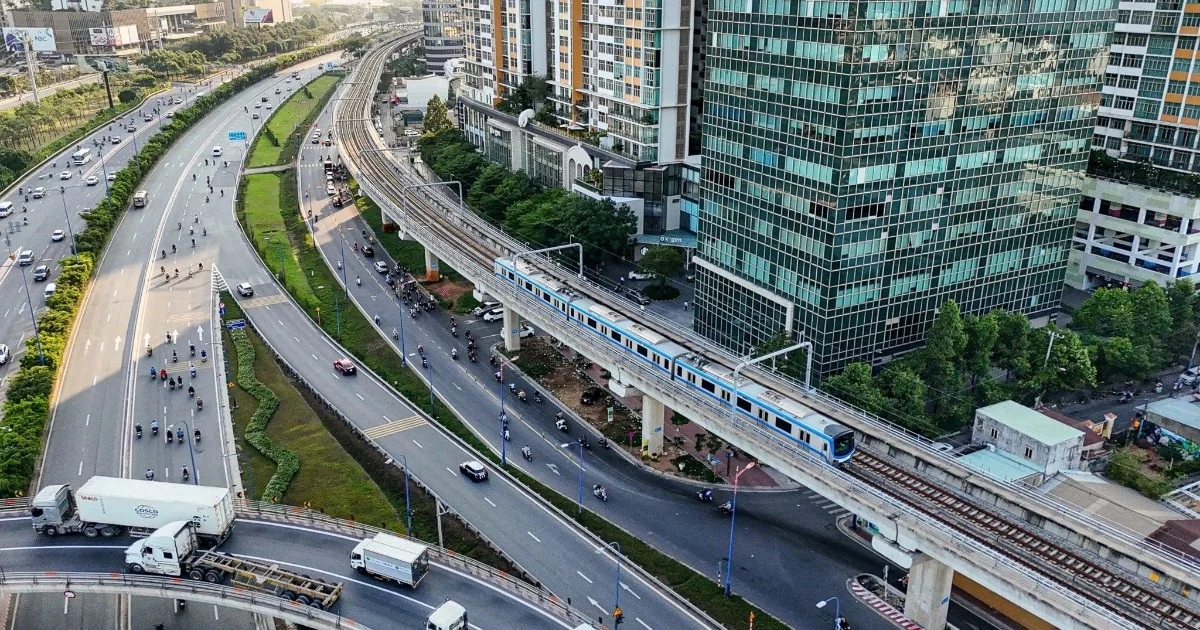
Điểm cần nhìn thẳng là khoảng cách giữa cam kết và nhu cầu. Riêng 15 dự án trọng điểm của Đông Nam Bộ được ước tính cần khoảng 757.000 tỷ đồng vốn vay, trong khi 230.000 tỷ đồng là tổng giá trị 18 thỏa thuận cho dự án và phương án kinh doanh trong vùng. Hai con số không hoàn toàn cùng phạm vi, nên không thể coi phần chênh lệch là khoản thiếu hụt chính xác; tuy vậy, chúng cho thấy cam kết hiện tại chưa thể giải quyết toàn bộ bài toán vốn cho các công trình lớn. Một số nhu cầu vay đáng chú ý gồm tuyến đường sắt Bến Thành – Cần Giờ, Khu liên hợp Thể dục thể thao Quốc gia Rạch Chiếc và tuyến đường sắt đô thị Thủ Thiêm – Long Thành.
Đến 30/9, tín dụng toàn nền kinh tế vượt 20,7 triệu tỷ đồng, tăng 11,7% so với cuối năm trước; dư nợ tại Đông Nam Bộ ước gần 6,8 triệu tỷ đồng, tăng 10,93%. Dù quy mô tín dụng vùng đã lớn, vốn dành cho công trình có thời gian xây dựng và thu hồi dài vẫn cần cơ chế phù hợp. Ngân hàng Nhà nước đã triển khai cơ chế điều chỉnh hoặc bổ sung hạn mức tăng trưởng tín dụng cho ngân hàng tham gia tài trợ dự án quy mô lớn, có tính liên kết và lan tỏa. Cơ chế này có thể mở thêm dư địa cho vay, nhưng không thay thế yêu cầu thẩm định và năng lực trả nợ.
Giải ngân ngân hàng phụ thuộc hồ sơ và tiến độ
Con số giải ngân cho thấy nút thắt đã hiện rõ: đến 30/9, các ngân hàng mới giải ngân cho hai trong 15 dự án, tổng cộng 39.322 tỷ đồng. Vì vậy, câu hỏi quyết định không chỉ là ngân hàng cam kết bao nhiêu, mà là dự án đã đủ điều kiện nhận vốn hay chưa. Vướng mắc về pháp lý, thủ tục đầu tư, đất đai, giải phóng mặt bằng, nguồn thu và kế hoạch tài chính có thể khiến ngân hàng khó xác định thời điểm giải ngân cũng như khả năng thu hồi vốn. Nếu các khâu này chậm, vốn cam kết sẽ nằm trên giấy trong khi tiến độ công trình bị kéo dài.
Muốn tăng tốc giải ngân ngân hàng, chủ đầu tư cần hoàn tất thủ tục pháp lý, minh bạch thông tin tài chính và quản lý dòng tiền; cơ quan quản lý và địa phương cần công bố, cập nhật danh mục dự án với thông tin rõ về quy mô, nhà đầu tư, tiến độ, nhu cầu vốn và cơ cấu vốn. Ngân hàng Nhà nước cho biết sẽ tiếp tục điều hành chính sách tiền tệ, tín dụng và lãi suất phù hợp, đồng thời phát triển chương trình cho vay hỗ trợ sản xuất, kinh doanh. Kết luận thực tế là 230.000 tỷ đồng mở ra cơ hội, chứ chưa phải kết quả: chỉ khi thủ tục được gỡ và dự án đủ điều kiện rút vốn, cam kết mới thành công trình, việc làm và dịch vụ đến với người dân.