
Điều chỉnh sau cú bứt phá mạnh
Chỉ số FTSE Vietnam là thước đo gồm các cổ phiếu đáp ứng tiêu chí thanh khoản và khả năng sở hữu của nhà đầu tư nước ngoài, được thiết kế để phục vụ các sản phẩm đầu tư có thể giao dịch như quỹ mô phỏng chỉ số. Theo dữ liệu cập nhật đến ngày 30/10/2026, chỉ số giảm 8% từ đầu năm, trái ngược với mức tăng 81,4% trong năm 2025, cao nhất trong chuỗi số liệu thường niên 2016–2025. Đây không chỉ là một nhịp lùi sau năm tăng nóng; nó nhắc nhà đầu tư rằng đà tăng mạnh không đồng nghĩa với lợi suất ổn định. Trong ba tháng gần nhất, chỉ số giảm 3,4%, còn mức giảm sáu tháng là 10,6%. Dù hiệu suất 12 tháng vẫn dương 3,9%, khoảng cách giữa kết quả ngắn hạn và cú tăng của năm trước cho thấy thời điểm tham gia có thể làm thay đổi đáng kể trải nghiệm đầu tư.
Lịch sử biến động củng cố cảnh báo đó: FTSE Vietnam tăng 32,4% năm 2021, giảm 43,2% năm 2022, phục hồi 11,9% năm 2023, giảm 4,4% năm 2024 rồi bật tăng mạnh vào năm 2025. Trong ba năm gần nhất tính đến cuối tháng 10/2026, tổng lợi suất đạt 81,2%, tương ứng bình quân kép 21,9% mỗi năm; nhưng tính trong năm năm, tổng lợi suất chỉ là 2,2%, tương đương khoảng 0,4% mỗi năm. Chỉ số cũng từng giảm tối đa 48,2% từ đỉnh xuống đáy trong giai đoạn năm năm. Vì vậy, mức giảm hiện tại không nên được đọc tách rời khỏi chu kỳ: lợi suất đẹp ở một cửa sổ ngắn có thể che khuất kết quả dài hạn khi điểm xuất phát khác nhau.
Năm mã lớn quyết định phần lớn nhịp điệu
Rổ FTSE Vietnam chỉ có 13 cổ phiếu, với vốn hóa sau điều chỉnh theo tiêu chí đầu tư khoảng 612.358 tỷ đồng tính đến ngày 30/10/2026. Quy mô hẹp ấy khiến tỷ trọng cổ phiếu trở thành yếu tố chi phối, chứ không phải chi tiết kỹ thuật. Vingroup (VIC) dẫn đầu với 15,33%, Hòa Phát (HPG) đứng kế tiếp ở 14,19%, còn Vinhomes (VHM) chiếm 13,65%. Masan Consumer và Masan Group lần lượt nắm 8,64% và 8,47%; tổng tỷ trọng của năm doanh nghiệp là 60,27%. Nói cách khác, biến động của năm cái tên có thể định hình phần lớn kết quả mà nhà đầu tư nhận được từ một sản phẩm bám chỉ số.
Mức tập trung còn cao hơn khi mở rộng lên mười cổ phiếu lớn nhất: nhóm này chiếm 92,49% chỉ số. Cơ cấu ngành cũng không phân tán: bất động sản chiếm 28,98%, thực phẩm, đồ uống và thuốc lá đạt 23,72%, ngân hàng chiếm 17,7%; riêng ba nhóm cộng lại là 70,4%. Với quỹ mô phỏng, điều này có nghĩa hiệu quả danh mục dễ bị kéo theo một số doanh nghiệp và ngành đầu ngành, thay vì phản ánh rộng rãi toàn thị trường. Nhà đầu tư chọn cổ phiếu FTSE Vietnam qua quỹ chỉ số vì thế không nên mặc định rằng nhiều mã trong danh mục đồng nghĩa với đa dạng hóa cao.
Rổ hẹp không đại diện cho toàn thị trường
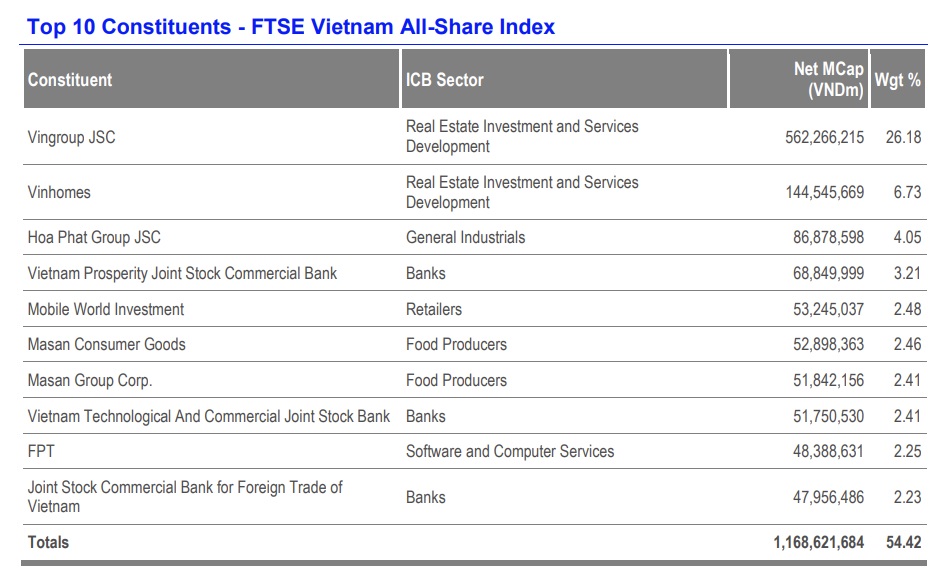
Khoảng cách giữa FTSE Vietnam và FTSE Vietnam All-Share cho thấy rõ giới hạn đại diện của chỉ số hẹp. Trong khi FTSE Vietnam có 13 cổ phiếu, FTSE Vietnam All-Share bao gồm 119 mã và quy mô vốn hóa khoảng 2,15 triệu tỷ đồng; rổ FTSE Vietnam có vốn hóa sau điều chỉnh khoảng 612.358 tỷ đồng. Ở chỉ số All-Share, mười doanh nghiệp lớn nhất chiếm 54,42%, thấp hơn đáng kể so với 92,49% của rổ FTSE Vietnam. Điều đó không khiến chỉ số hẹp mất tác dụng: nó phục vụ một nhóm sản phẩm đầu tư với tiêu chí lựa chọn riêng. Nhưng người mua quỹ bám chỉ số cần hiểu mình đang tiếp xúc với một tập hợp doanh nghiệp chọn lọc, không phải một lát cắt cân bằng của toàn bộ thị trường.
Rà soát FTSE Russell diễn ra định kỳ vào tháng 3, tháng 6, tháng 9 và tháng 12 hằng năm. Mỗi kỳ rà soát là thời điểm cần theo dõi khả năng thay đổi danh mục và tỷ trọng, nhưng các dữ liệu hiện có không xác nhận trước kết quả của kỳ tiếp theo. Với nhà đầu tư cá nhân, bài học thiết thực hơn là kiểm tra cấu trúc quỹ và mức độ phụ thuộc vào các mã lớn, thay vì chỉ nhìn mức tăng của một năm nổi bật. Khi năm cổ phiếu đã chiếm hơn 60% rổ, rủi ro tập trung là một phần của sản phẩm, không phải biến động bên lề.
Kết luận: đừng nhầm đà tăng với độ bền
FTSE Vietnam giảm 8% từ đầu năm sau cú tăng 81,4% năm 2025, nhưng thông điệp đáng lưu tâm hơn nằm ở cấu trúc danh mục: năm doanh nghiệp chiếm 60,27%, còn mười mã lớn nhất nắm tới 92,49%. Tỷ trọng cao giúp một số cổ phiếu dẫn dắt tạo ảnh hưởng rõ rệt khi thuận lợi, song cũng khiến nhịp giảm của chúng lan nhanh vào kết quả chung. Nhà đầu tư nên đánh giá quỹ theo cả chu kỳ dài, độ tập trung và mức sụt giảm có thể chịu đựng, thay vì suy rộng từ một năm tăng mạnh. Kết luận: đây là chỉ số có khả năng phản ánh rõ biến động của nhóm cổ phiếu lớn, nhưng không nên bị xem như một danh mục đa dạng hóa rộng.