
Lợi nhuận bứt phá cùng sản lượng điện
PV Power là doanh nghiệp phát điện thuộc Tổng công ty Điện lực Dầu khí Việt Nam, với kết quả kinh doanh phụ thuộc lớn vào sản lượng huy động, hiệu suất các nhà máy điện và khả năng kiểm soát chi phí. Sau chín tháng, PV Power POW ghi nhận lợi nhuận sau thuế gần 6.899 tỷ đồng, tăng khoảng 216% so với cùng kỳ; lợi nhuận trước thuế đạt hơn 7.743 tỷ đồng, tăng khoảng 232%. Đây là bước nhảy đáng kể, nhưng nên nhìn nó cùng mức tăng mạnh của hoạt động sản xuất thay vì xem lợi nhuận là một chỉ dấu tách rời. Tổng sản lượng điện phát đạt 19.329 triệu kWh, vượt 21% kế hoạch chín tháng và bằng 144% cùng kỳ. Kết quả này cho thấy đà tăng trưởng có nền tảng từ lượng điện phát ra, dù chất lượng dòng tiền và chi phí vốn vẫn cần được đặt cạnh con số lợi nhuận.
Công suất hiện hữu và nguồn điện mới tạo lực đẩy
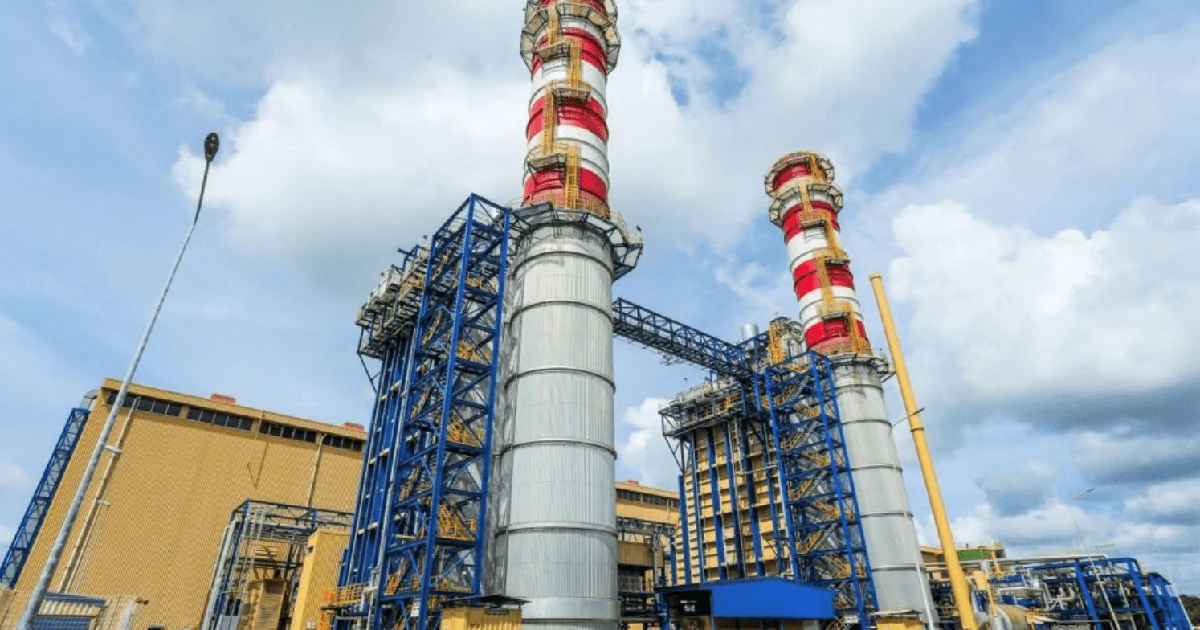
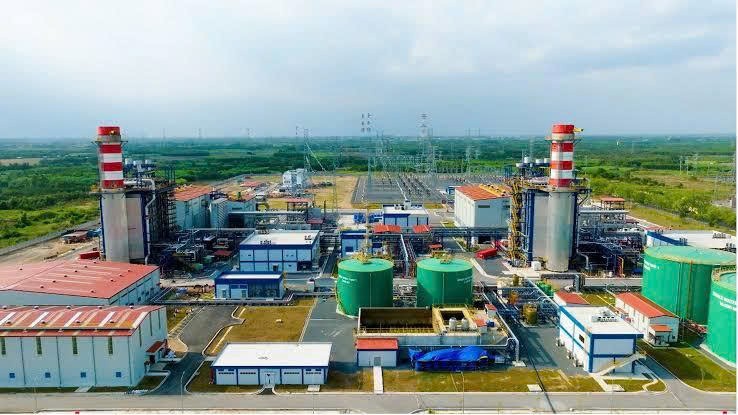
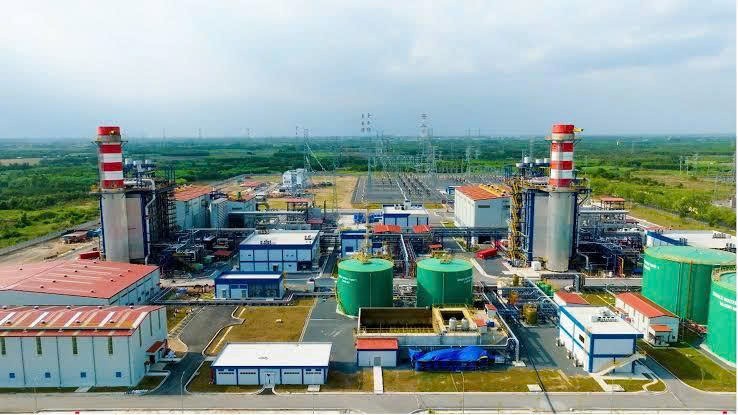
Động lực được nêu không chỉ là tối ưu công suất các nhà máy hiện hữu, mà còn là sự tham gia của các dự án nguồn điện mới. Vũng Áng 1 phát 5.739 triệu kWh nhờ nguồn cung than ổn định; cụm Cà Mau 1&2 đạt 4.256 triệu kWh, Nhơn Trạch 2 đạt 3.302 triệu kWh. Đáng chú ý, Nhơn Trạch 3&4 đóng góp 3.884 triệu kWh trong giai đoạn đầu vận hành thương mại. Cơ cấu này giúp giải thích vì sao sản lượng tăng nhanh và doanh thu thuần hợp nhất chín tháng đạt hơn 49.405 tỷ đồng, tăng khoảng 94,5% so với cùng kỳ. Quý III cũng ghi nhận doanh thu hơn 16.772 tỷ đồng, tăng khoảng 113,5%, trong khi lợi nhuận sau thuế vượt 2.073 tỷ đồng, cao hơn gấp đôi cùng kỳ. Tuy nhiên, mức tăng doanh thu chưa tự động bảo đảm lợi nhuận sẽ duy trì tốc độ tương tự khi các dự án mới đi vào vận hành đầy đủ.
Biên lợi nhuận cải thiện, nhưng chi phí vốn tăng
Doanh thu tăng nhanh hơn giá vốn là điểm then chốt giúp lợi nhuận gộp chín tháng đạt 8.701 tỷ đồng, cao gấp khoảng 2,7 lần cùng kỳ, dù giá vốn cũng tăng từ hơn 22.129 tỷ đồng lên 40.704 tỷ đồng. Doanh thu hoạt động tài chính tăng lên hơn 1.200 tỷ đồng, so với khoảng 617 tỷ đồng một năm trước. Nhưng mặt trái của nhịp mở rộng là chi phí đi vay trong chín tháng lên khoảng 1.569 tỷ đồng, từ hơn 411 tỷ đồng cùng kỳ. Tổng dư nợ vay và nợ thuê tài chính cuối tháng 9 đạt khoảng 37.505 tỷ đồng, tăng hơn 8.600 tỷ đồng, tương đương gần 30% so với đầu năm; phần tăng chủ yếu nằm ở vay ngắn hạn. Vì vậy, lợi nhuận PV Power đang đi lên cùng quy mô hoạt động, song áp lực lãi vay và nghĩa vụ đáo hạn cũng lớn hơn. Đánh giá kết quả kinh doanh chỉ qua lợi nhuận sẽ bỏ qua một phần quan trọng của bức tranh.
Tiền mặt dồi dào chưa xóa hết rủi ro dòng tiền
Tổng tài sản của PV Power đạt khoảng 108.974 tỷ đồng vào ngày 30/9, tăng hơn 20.300 tỷ đồng so với đầu năm. Tiền, tương đương tiền và đầu tư tài chính ngắn hạn cộng lại vượt 30.127 tỷ đồng, tương đương khoảng 80% tổng dư nợ. Đây là vùng đệm đáng kể, nhưng không nên nhầm lượng tiền lớn với khả năng chuyển hóa lợi nhuận thành dòng tiền vận hành: phải thu ngắn hạn tăng lên hơn 24.364 tỷ đồng, riêng phải thu khách hàng gần 23.961 tỷ đồng, và biến động công nợ đã làm giảm dòng tiền khoảng 10.695 tỷ đồng trong chín tháng. Do đó, những kỳ báo cáo tiếp theo sẽ cần được đọc qua ba lăng kính: thu hồi công nợ, hiệu quả sử dụng vốn và cân đối kỳ hạn tài sản với nghĩa vụ nợ. Cổ phiếu POW được ghi nhận giao dịch quanh 12.000 đồng một cổ phiếu, nhưng con số lợi nhuận cao tự nó chưa đủ để kết luận về triển vọng.
Kết luận: bước tăng của PV Power có cơ sở từ sản lượng vượt kế hoạch, vận hành các nhà máy hiện hữu và đóng góp ban đầu của nguồn điện mới. Dẫu vậy, tăng trưởng bền vững sẽ phụ thuộc vào việc công ty kiểm soát chi phí vay, thu tiền đúng hạn và quản lý được áp lực nợ ngắn hạn. Lợi nhuận kỷ lục là tín hiệu mạnh; chất lượng dòng tiền mới là phép thử tiếp theo.