
Giữ nguyên lãi suất là lựa chọn có cơ sở
Lãi suất Fed là mức lãi suất điều hành do Cục Dự trữ Liên bang Mỹ thiết lập, ảnh hưởng đến chi phí vay và điều kiện tài chính trong nền kinh tế. Tại cuộc họp ngày 27-28/10, thị trường dự báo Fed sẽ giữ lãi suất tham chiếu trong khoảng 3,75-4%, sau đợt tăng 0,25 điểm phần trăm hồi tháng 9. Đây là lựa chọn hợp lý hơn một đợt tăng bất ngờ: dữ liệu giá gây sức ép, nhưng các quan chức vẫn muốn có thêm thời gian để đánh giá xu hướng trước khi quyết định bước tiếp theo. Khảo sát Reuters cho thấy 94 trong số 100 nhà kinh tế dự báo Fed giữ nguyên lãi suất, phù hợp với kỳ vọng thị trường. Vì vậy, khả năng tạm dừng không đồng nghĩa Fed đã tuyên bố chiến thắng trước lạm phát; đó là cách giữ quyền lựa chọn khi thông tin mới còn có thể làm thay đổi cán cân.
Lạm phát nóng lên, nhưng Fed chưa muốn phản ứng vội
Sức ép lên chính sách tiền tệ là rõ ràng. CPI tăng 3,7% trong tháng 9, cao hơn mức 3,4% của tháng 8; CPI lõi cũng tăng lên 2,6% từ 2,4%. PPI tháng 9 tăng mạnh hơn dự báo, làm dấy lên lo ngại thước đo lạm phát Fed ưa thích có thể chưa sớm tiến về mục tiêu 2%. Năng lượng là một động lực của đà tăng giá, trong khi chi phí đầu vào doanh nghiệp chịu thêm áp lực từ thuế quan và giá năng lượng. Dù vậy, một lần tăng lãi suất ngay tại cuộc họp này sẽ đi ngược những tín hiệu gần đây: các quan chức có ảnh hưởng như Philip Jefferson và John Williams muốn chờ thêm dữ liệu trước khi cân nhắc thắt chặt tiếp. Kinh tế Mỹ vẫn có sức chống chịu nhờ đầu tư vào trí tuệ nhân tạo, càng khiến quyết định cần cân nhắc thay vì phản ứng máy móc với một báo cáo nóng.

Điều thị trường thực sự chờ là tín hiệu cho chặng tiếp theo
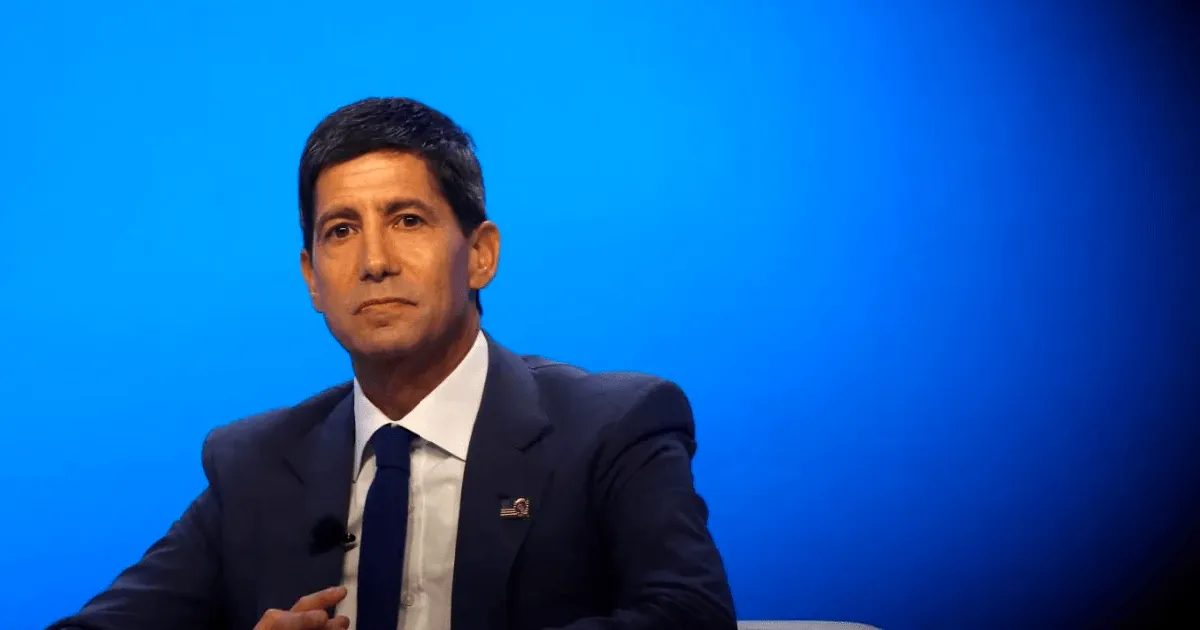
Khi xác suất tăng lãi suất ngay trong tuần chỉ khoảng 10%, còn khả năng tăng vào tháng 12 vượt 80%, tâm điểm đã chuyển từ quyết định trước mắt sang thông điệp sau cuộc họp. Chủ tịch Kevin Warsh có thể nhấn mạnh rằng dữ liệu lạm phát củng cố khả năng cần thắt chặt thêm theo thời gian, đồng thời việc tạm dừng giúp Fed có thêm thời gian quan sát. Tuy nhiên, Warsh cũng muốn Fed linh hoạt hơn và hạn chế phát tín hiệu trước về đường đi chính sách, để thị trường tự đánh giá triển vọng qua dữ liệu. Sự dè dặt này có lý: hướng dẫn quá cụ thể dễ khiến nhà đầu tư coi một kịch bản dự kiến như cam kết. Nhưng nếu thông điệp mơ hồ, lợi suất và các tài sản rủi ro có thể biến động khi nhà đầu tư tự lấp khoảng trống. Ngay sau quyết định, số liệu sơ bộ GDP quý III và chỉ số PCE sẽ cung cấp thêm căn cứ cho đánh giá lạm phát và tăng trưởng.
Tác động không dừng ở thị trường tài chính
Kỳ vọng tăng lãi suất về sau có ý nghĩa trực tiếp với hộ gia đình: lãi suất vay thế chấp đã vượt 7%, gây sức ép lên thị trường nhà ở, còn các khoản vay mua ô tô và tín dụng tiêu dùng cũng nhạy cảm với chi phí vốn. Bởi vậy, dù việc giữ nguyên lãi suất có thể giúp tránh một cú siết mới ngay lập tức, nó không bảo đảm chi phí vay sẽ hạ nhanh nếu Fed phát tín hiệu tiếp tục thắt chặt. Thị trường đang định giá khả năng tăng lãi suất vào tháng 12 vượt 80%; một số dự báo còn tính đến một lần tăng vào tháng 3/2027. Fed cần tránh cả hai sai lầm: nới lỏng kỳ vọng quá sớm khi lạm phát còn cao, hoặc phát tín hiệu cứng rắn đến mức làm điều kiện tài chính thắt chặt mạnh trước khi dữ liệu xác nhận điều đó. Vì thế, người vay nên nhìn vào toàn bộ thông điệp và các số liệu kế tiếp, thay vì chỉ chú ý quyết định giữ nguyên.
Kết luận: lạm phát Mỹ cao hơn dự kiến làm tăng áp lực, nhưng chưa đủ để biến một đợt tăng lãi suất ngay trong cuộc họp Fed thành lựa chọn được ưa chuộng. Thị trường có lý do nghiêng về giữ nguyên; bài kiểm tra quan trọng hơn là Fed mô tả ra sao về những tháng tiếp theo. Nếu Warsh giữ được sự linh hoạt mà không khiến nhà đầu tư hiểu nhầm rằng cuộc chiến chống lạm phát đã kết thúc, Fed sẽ có thêm thời gian và dư địa để quyết định dựa trên dữ liệu.