
Lãi suất hạ nhiệt, nhưng mức giảm ban đầu còn khiêm tốn
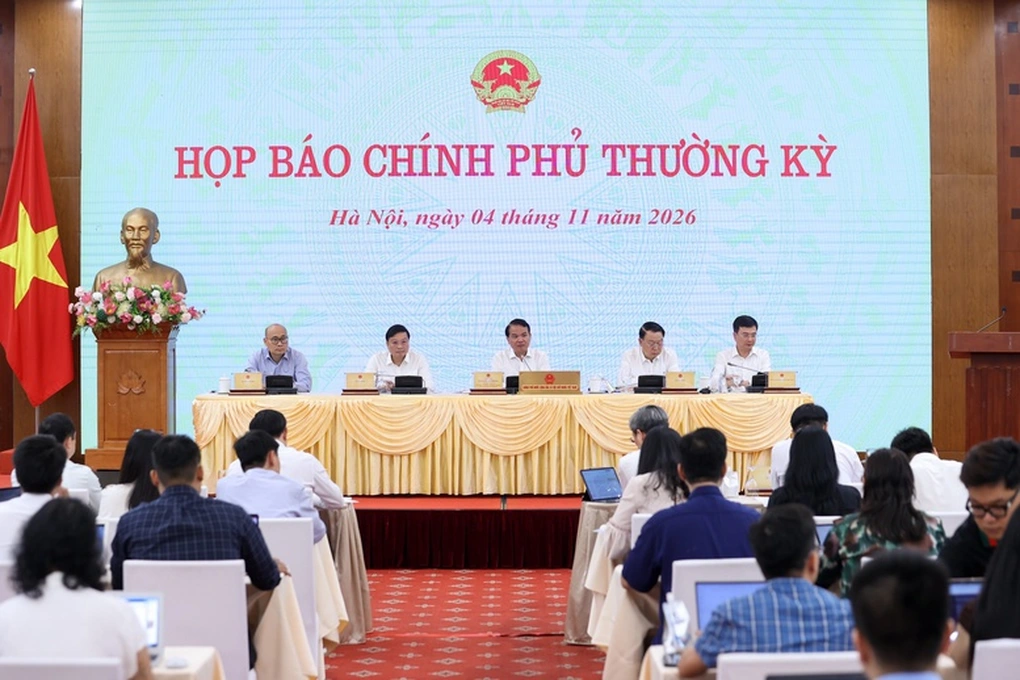
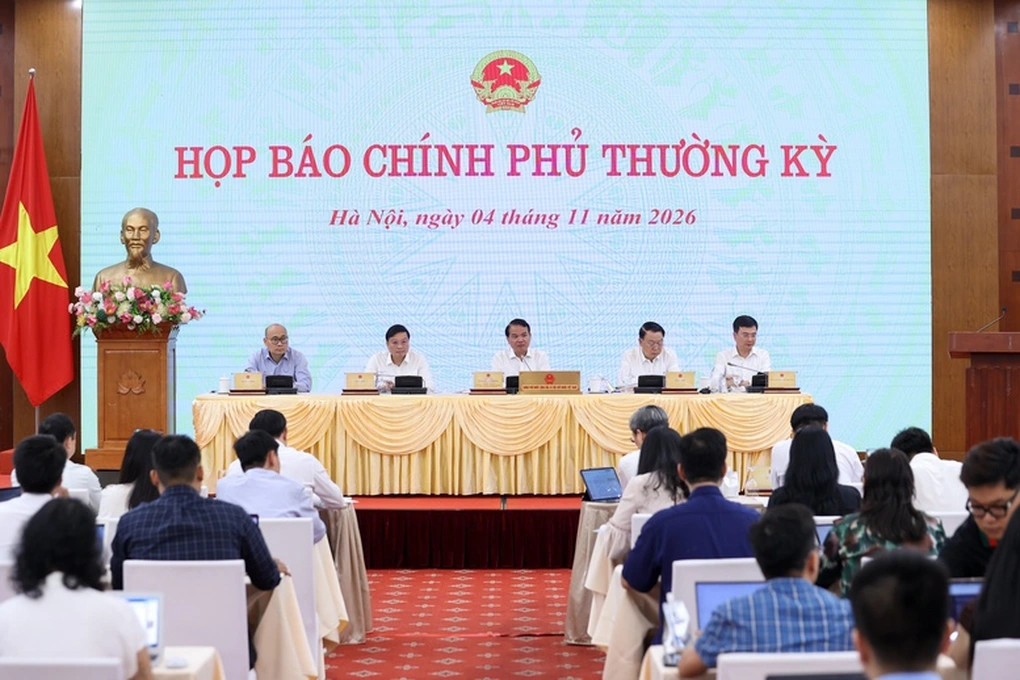
Lãi suất cho vay là chi phí người vay trả để sử dụng vốn ngân hàng; khi mức này giảm, hộ gia đình và doanh nghiệp có thể giảm gánh nặng trả nợ, dù mức hưởng lợi còn tùy khoản vay và điều kiện được duyệt. Tại họp báo Chính phủ ngày 4/11, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết lãi suất cho vay phát sinh mới bình quân cuối tháng 10/2026 giảm 0,2–0,5%/năm so với giữa tháng; lãi suất huy động của tiền gửi mới giảm bình quân khoảng 0,4%/năm trong cùng nhịp so sánh. Đây là chuyển động đáng chú ý, nhưng chưa phải mức giảm đủ để mọi người vay cảm nhận ngay một khoản tiết kiệm lớn. Điều quan trọng hơn là xu hướng đã đảo chiều sau chỉ đạo điều hành, tạo điều kiện để tín dụng rẻ hơn lan tới hoạt động kinh tế.
Ngân hàng Nhà nước yêu cầu giảm lãi suất huy động 0,5–1%/năm đối với tiền gửi mới kỳ hạn từ 6 tháng trở lên, đồng thời yêu cầu giảm 1,5–2%/năm đối với khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên. Sau chỉ đạo, các ngân hàng đồng loạt hạ 0,5%/năm lãi suất niêm yết cho nhóm tiền gửi này; mức giảm phổ biến ở ngân hàng thương mại cổ phần là 0,5–0,7%/năm. Đây là nền tảng để hạ chi phí vốn, chứ không có nghĩa mọi khoản vay hiện hữu tự động được điều chỉnh tương ứng. Người vay cần xem kỹ lãi suất áp dụng cho hồ sơ của mình, thời hạn ưu đãi và cách tính lãi sau ưu đãi.
Hơn 20 ngân hàng mở gói ưu đãi: cơ hội có, nhưng không đồng nghĩa dễ vay
Hơn 20 ngân hàng đã công bố các chương trình tín dụng ưu đãi dành cho sản xuất, kinh doanh và lĩnh vực ưu tiên, với mức giảm lãi suất từ 0,5–2%/năm theo thông tin được công bố. Quy mô triển khai này giúp người vay có thêm lựa chọn, nhất là doanh nghiệp cần vốn lưu động hoặc đầu tư cho hoạt động sản xuất. Tuy vậy, số lượng gói ưu đãi không tự động bảo đảm mọi hồ sơ đều được tiếp cận: ngân hàng vẫn thẩm định mục đích sử dụng vốn, khả năng trả nợ và điều kiện cụ thể của từng chương trình. Vì thế, thông tin “ngân hàng giảm lãi suất” nên được xem là tín hiệu mở ra cơ hội, không phải cam kết cấp vốn với mức ưu đãi cho bất kỳ người nộp đơn nào.
Với doanh nghiệp, lợi ích thực tế phụ thuộc vào việc gói vay có khớp nhu cầu dòng tiền và thời điểm cần vốn hay không. Hỗ trợ tập trung vào sản xuất, kinh doanh và các lĩnh vực ưu tiên có thể giảm áp lực chi phí vay, qua đó giúp doanh nghiệp duy trì hoạt động hoặc cân nhắc kế hoạch sản xuất. Ngân hàng Nhà nước cũng yêu cầu tiết giảm chi phí, ứng dụng công nghệ thông tin và chuyển đổi số trong quy trình cấp tín dụng để việc tiếp cận vốn vay của người dân, doanh nghiệp nhanh chóng và thuận lợi hơn. Đây là hướng đi thiết thực, nhưng hiệu quả chỉ được kiểm chứng khi quy trình bớt rườm rà và doanh nghiệp đủ điều kiện nhận vốn đúng lúc.
Áp lực bên ngoài còn lớn, việc giảm lãi suất cần được duy trì
Việc hạ lãi suất diễn ra trong bối cảnh nhu cầu vốn của nền kinh tế tăng cao, trong khi tình hình quốc tế phức tạp và nhiều ngân hàng trung ương tiếp tục tăng lãi suất để ứng phó lạm phát. Vì vậy, đợt giảm hiện nay phản ánh nỗ lực điều hành và chia sẻ chi phí vốn, nhưng chưa đủ để khẳng định mặt bằng lãi suất sẽ giảm liên tục. Ngân hàng Nhà nước đang hỗ trợ thanh khoản bằng nghiệp vụ thị trường mở, tái cấp vốn và hoán đổi ngoại tệ sang đồng Việt Nam; ngày 3/11, cơ quan này thông báo triển khai hoán đổi kỳ hạn 6 tháng cho các tổ chức tín dụng. Các công cụ đó giúp hỗ trợ nguồn vốn của hệ thống, nhưng tác động đến người vay vẫn cần được nhìn qua lãi suất thực tế và khả năng giải ngân.
Trong hai tháng cuối năm, Ngân hàng Nhà nước cho biết sẽ theo dõi sát diễn biến tín dụng, bám sát tình hình trong và ngoài nước để điều hành chính sách tiền tệ chủ động, linh hoạt, đồng thời tiếp tục chỉ đạo các tổ chức tín dụng giảm lãi suất huy động và cho vay. Với người vay cá nhân và doanh nghiệp, bước đi hợp lý là so sánh điều kiện giữa các ngân hàng, hỏi rõ thời gian áp dụng ưu đãi và đánh giá khả năng trả nợ sau khi ưu đãi kết thúc. Đợt ngân hàng giảm lãi suất là tín hiệu tích cực, đặc biệt với vay vốn doanh nghiệp phục vụ sản xuất; nhưng mức hỗ trợ chỉ thực sự có ý nghĩa khi vốn đến đúng đối tượng, đúng thời điểm và đi kèm điều kiện vay minh bạch.