
Mức tiết kiệm đến từ cách ra quyết định
AI xét duyệt tín dụng là việc dùng mô hình phân tích dữ liệu để ước tính rủi ro người vay và hỗ trợ quyết định chấp thuận hoặc từ chối hồ sơ, thay vì dựa riêng vào một ngưỡng phân loại cố định. Đây là cách công nghệ có thể tác động trực tiếp đến chi phí cho vay: không chỉ dự báo ai có nguy cơ vỡ nợ, mà còn giúp ngân hàng chọn quyết định phù hợp với hậu quả kinh tế của từng sai lệch.
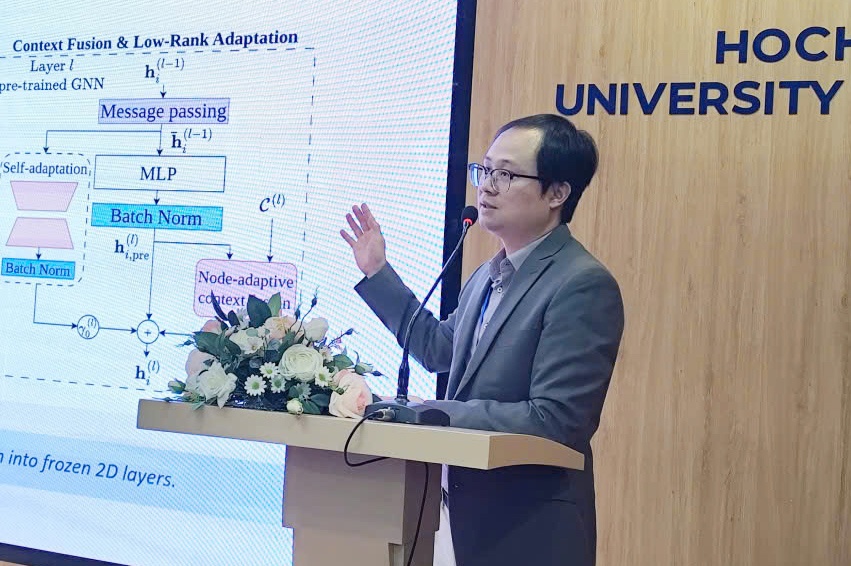
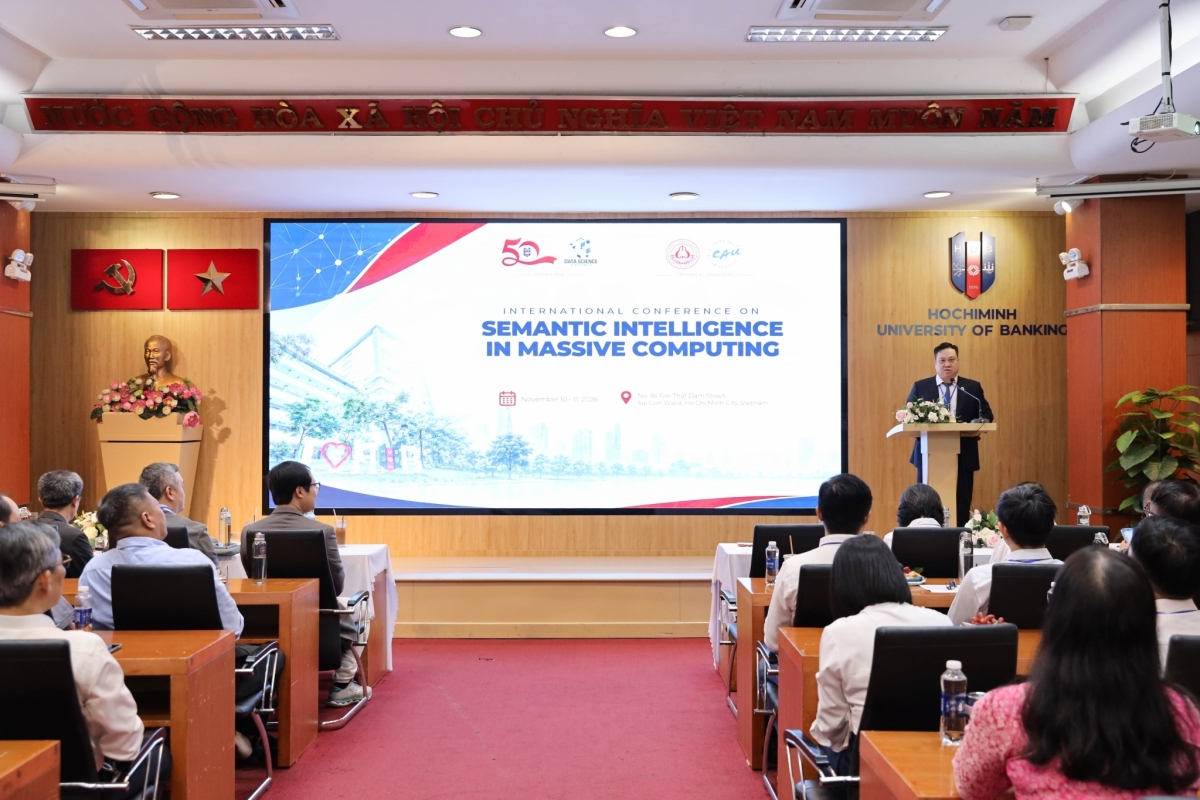
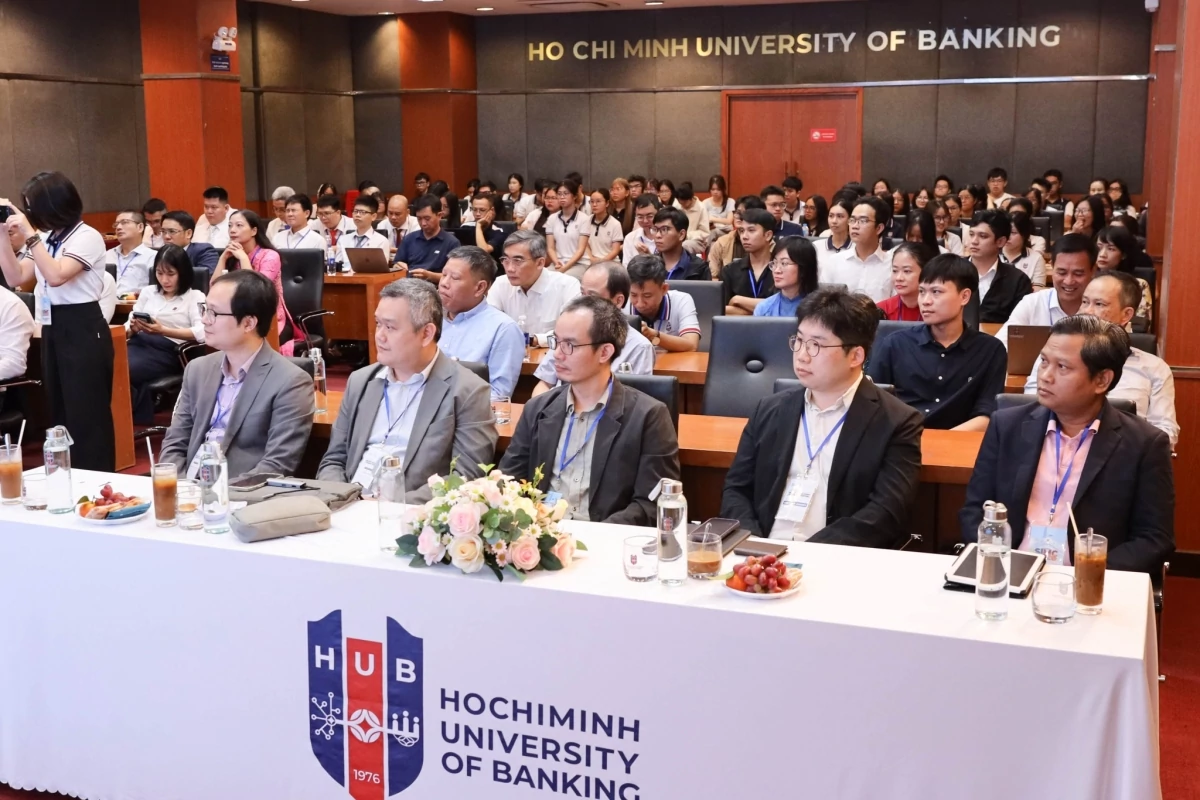
Tại Hội nghị quốc tế về Trí tuệ ngữ nghĩa trong Điện toán quy mô lớn (SIMC 2026) do Trường Đại học Ngân hàng TP. Hồ Chí Minh tổ chức ngày 11/11, các nhóm nghiên cứu giới thiệu những ứng dụng AI trong tài chính, kinh doanh và nhận diện rủi ro số. Điểm đáng chú ý là nghiên cứu chấm điểm tín dụng trên khoảng 307.000 hồ sơ từ bộ dữ liệu Home Credit Default Risk: khi điều chỉnh ngưỡng theo chi phí rủi ro, chi phí kỳ vọng giảm 11,8–15,5% so với ngưỡng mặc định.
Con số này đáng quan tâm, nhưng không nên hiểu thành mức tiết kiệm đã được chứng minh tại các ngân hàng. Đây là kết quả thử nghiệm trên bộ dữ liệu nghiên cứu; giá trị chính của nó là chỉ ra rằng lựa chọn ngưỡng quyết định có thể quan trọng không kém việc chọn thuật toán.
Tối ưu mô hình là tối ưu cả quy trình
Nhóm nghiên cứu so sánh bốn phương pháp: Logistic Regression, Random Forest, XGBoost và LightGBM. Các mô hình AI được đánh giá không chỉ bằng khả năng phân biệt người vay có mức rủi ro khác nhau, mà còn theo chi phí dự kiến của quyết định tín dụng và độ ổn định của phần giải thích do AI đưa ra. Cách đánh giá này gần với bài toán vận hành hơn việc chỉ hỏi mô hình nào dự báo chính xác nhất.
XGBoost đạt ROC-AUC 0,7573 và phân biệt rủi ro tốt nhất trong thử nghiệm, trong khi LightGBM cho chi phí kỳ vọng thấp nhất theo giả định nghiên cứu. Sự khác biệt là lời nhắc quan trọng: mô hình đứng đầu về một chỉ số có thể không phải lựa chọn tiết kiệm nhất. Ngân hàng cần đặt ngưỡng chấp thuận dựa trên hai loại sai lầm—cho vay khách hàng rủi ro cao và từ chối người có khả năng trả nợ tốt—rồi kiểm tra xem lựa chọn đó có thể giải thích và quản trị được hay không.
Trong thực tế, việc tối ưu nên bắt đầu từ mục tiêu tín dụng và chi phí của từng sai lệch, sau đó mới chọn mô hình, hiệu chỉnh ngưỡng và theo dõi kết quả. Quy trình này giúp AI hỗ trợ thẩm định hồ sơ tín dụng thay vì biến một điểm số thành quyết định tự động thiếu bối cảnh.
Tác động với người vay còn phụ thuộc cách triển khai
Nếu ngân hàng giảm được tổn thất và tránh bỏ lỡ khách hàng có khả năng trả nợ, lợi ích có thể lan tới cả quy trình phục vụ người vay: quyết định có cơ sở hơn và nguồn lực thẩm định được dùng có mục tiêu hơn. Nhưng nghiên cứu chưa đo mức tiết kiệm thực tế tại các ngân hàng, nên chưa thể khẳng định người vay sẽ được giảm chi phí hay duyệt hồ sơ nhanh hơn. Tác động ấy phụ thuộc vào dữ liệu, chính sách tín dụng và cách con người kiểm soát hệ thống.
Bối cảnh khiến kết quả đáng chú ý là AI, khoa học dữ liệu và công nghệ điện toán đang phát triển mạnh, đồng thời làm thay đổi cách con người đưa ra quyết định. Tại SIMC 2026, AI còn được bàn đến trong quản trị khách hàng và nhận diện rủi ro trên môi trường số; điều đó cho thấy tối ưu quyết định tài chính không chỉ là bài toán cho vay, mà là khả năng kết hợp dự báo với mục tiêu kinh doanh và kiểm soát rủi ro.
Các công trình được chấp nhận và trình bày tại hội nghị dự kiến xuất bản trong bộ sách Lecture Notes in Electrical Engineering của Springer và được lập chỉ mục Scopus. Với ngân hàng, bước tiếp theo nên là kiểm nghiệm mô hình trên dữ liệu và quy trình thực tế, đồng thời theo dõi tính ổn định và khả năng giải thích trước khi mở rộng sử dụng.
Kết luận: bằng chứng hiện có chưa bảo đảm mức tiết kiệm tương tự trong vận hành, nhưng cho thấy AI có thể giảm chi phí ra quyết định cho vay khi được tối ưu theo rủi ro và hậu quả kinh tế. Hiệu quả không nằm ở việc chọn mô hình phức tạp nhất, mà ở cách cân bằng tổn thất, cơ hội cấp tín dụng và khả năng giải trình.