
Cú sốc AI làm đổi hướng dòng tiền
Nhu cầu trú ẩn là xu hướng nhà đầu tư chuyển vốn khỏi tài sản rủi ro sang những lựa chọn được xem là an toàn hơn khi thị trường bất ổn. Trong đợt bán tháo cổ phiếu công nghệ Mỹ, dòng tiền này không nâng đỡ mọi đồng tiền như nhau: yen Nhật tăng giá, còn đồng USD suy yếu khi lợi suất trái phiếu Mỹ đi xuống. Động lực mới nhất đến từ lo ngại về mức chi tiêu cho AI, được khơi lại sau kết quả kinh doanh của Alphabet và những tin tức chính trị tại Mỹ. Áp lực lên cổ phiếu khiến nhà đầu tư tìm đến trái phiếu chính phủ, nhưng sự dịch chuyển đó đồng thời làm suy giảm lợi thế lợi suất của USD. Đây là điểm đáng chú ý: trú ẩn không đồng nghĩa mọi tài sản gắn với Mỹ đều được hưởng lợi.
Lợi suất giảm khiến USD mất điểm tựa
Khi cổ phiếu lao dốc, trái phiếu chính phủ Mỹ hấp dẫn hơn với người tìm kiếm an toàn; nhưng lực mua trái phiếu kéo lợi suất xuống, làm giảm một trong những điểm tựa của đồng bạc xanh. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm giảm xuống 4,8958%, còn kỳ hạn 30 năm xuống 5,2623%; cả hai chạm mức thấp nhất trong hơn một tháng. Vì vậy, phản ứng của USD khác với kịch bản né rủi ro quen thuộc, trong đó đồng tiền này thường được hỗ trợ. Nỗi lo lần này tập trung vào lĩnh vực AI của Mỹ, khiến nhà đầu tư chất vấn sức bền của câu chuyện tăng trưởng vốn nâng đỡ tài sản nước này. Dù chỉ số sức mạnh USD của Bloomberg vẫn nhích lên trong một phiên, xu hướng chung nhắc rằng nhu cầu trú ẩn không tự động bảo đảm USD tăng giá.
Yen hưởng lợi từ biến động và kỳ vọng chính sách
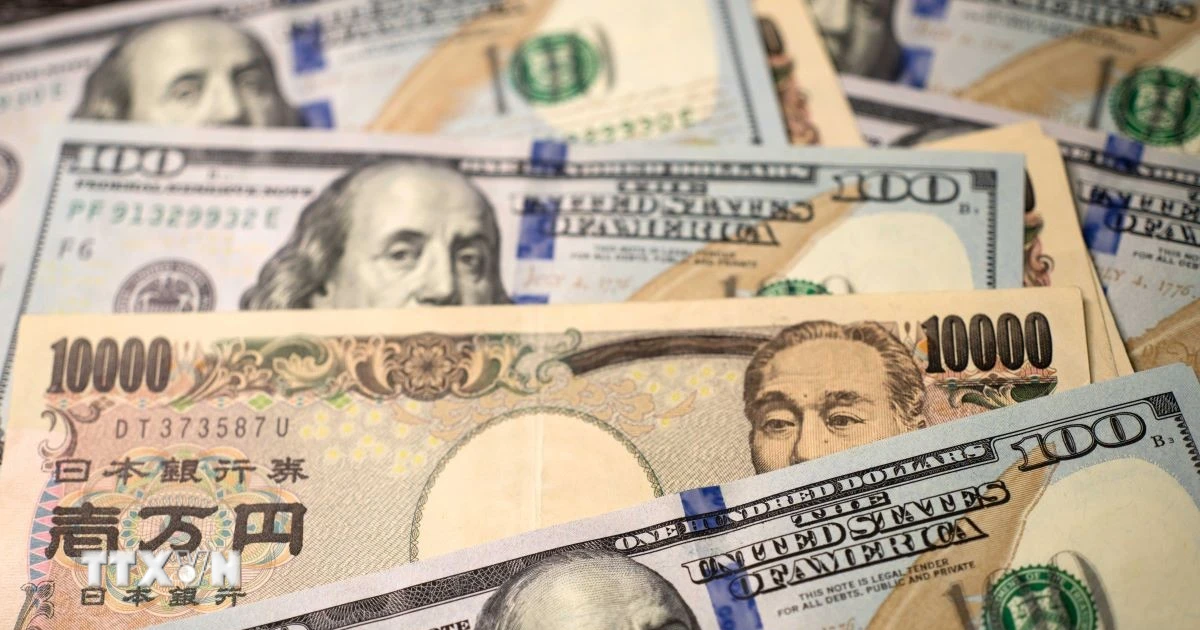
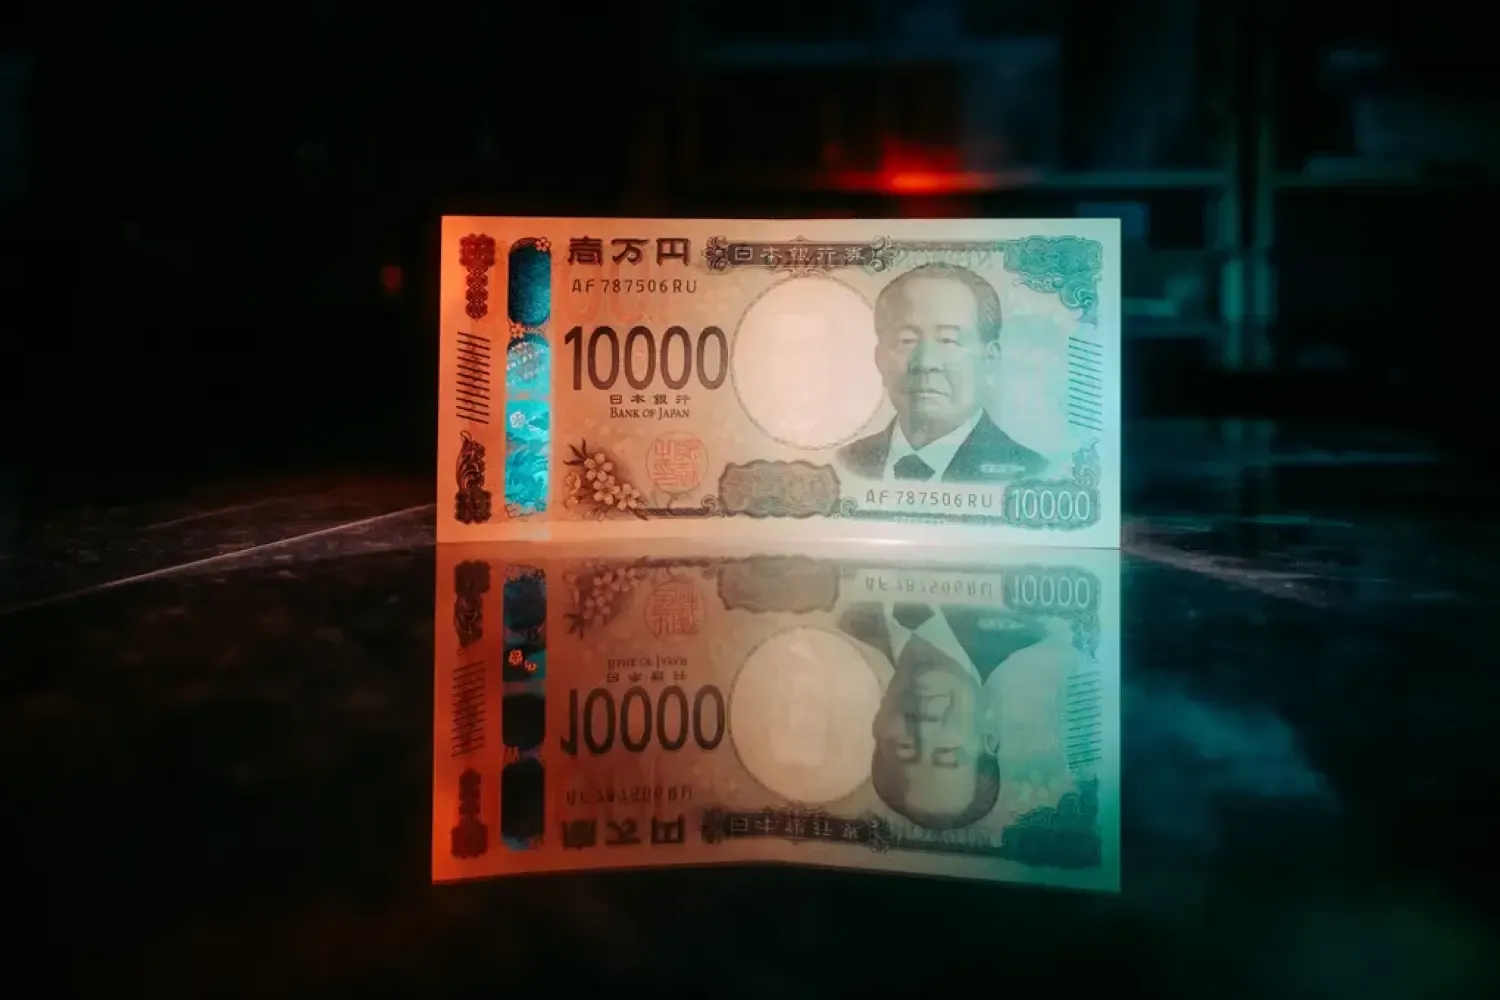
Yen Nhật tăng giá khi thị trường cổ phiếu chao đảo, phản ánh vai trò trú ẩn mà đồng tiền này đang đảm nhiệm. CIBC nhận định nếu nhà đầu tư tiếp tục rút khỏi các vị thế liên quan đến AI, nhu cầu với các đồng tiền an toàn như yen và franc Thụy Sĩ có thể tăng; ngân hàng này dự báo yen còn dư địa đi lên trong dài hạn. Nomura cũng duy trì vị thế mua yen so với USD, cho rằng đồng tiền Nhật có thể được hỗ trợ khi cổ phiếu và lợi suất trái phiếu cùng giảm. Ngoài dòng vốn tìm nơi an toàn, triển vọng BOJ tăng lãi suất và khả năng nhà đầu tư Nhật chuyển vốn từ trái phiếu nước ngoài về trong nước có thể tạo thêm lực đỡ. Đây là sự kết hợp đáng chú ý: yen được hưởng lợi từ cả tâm lý thị trường lẫn kỳ vọng chính sách.
Trú ẩn không tạo ra một phản ứng đồng nhất
Sự đối lập giữa USD và yen là lời nhắc rằng nhà đầu tư không chọn nơi trú ẩn theo một công thức cố định. Khi rủi ro bắt nguồn từ chính câu chuyện tăng trưởng của Mỹ, việc mua trái phiếu Mỹ có thể kéo lợi suất xuống mà không đủ sức nâng đỡ đồng USD. Yen, ngược lại, có thể hưởng lợi từ nhu cầu giảm rủi ro, đồng thời được hậu thuẫn bởi kỳ vọng BOJ tiếp tục thắt chặt chính sách. Điều đó không bảo đảm yen sẽ tăng liên tục: diễn biến tiền tệ vẫn phụ thuộc vào mức độ kéo dài của đợt bán tháo, lợi suất và quyết định của ngân hàng trung ương. Nhưng hiện tại, thị trường đang phân biệt rõ giữa tài sản an toàn và đồng tiền được mặc định là nơi trú ẩn. Kết luận: khi bất ổn nảy sinh từ công nghệ Mỹ, yen có vẻ hưởng lợi trực tiếp hơn, còn USD phải đối mặt với sức ép từ lợi suất giảm.