
Bài toán không chỉ là tìm đủ khí
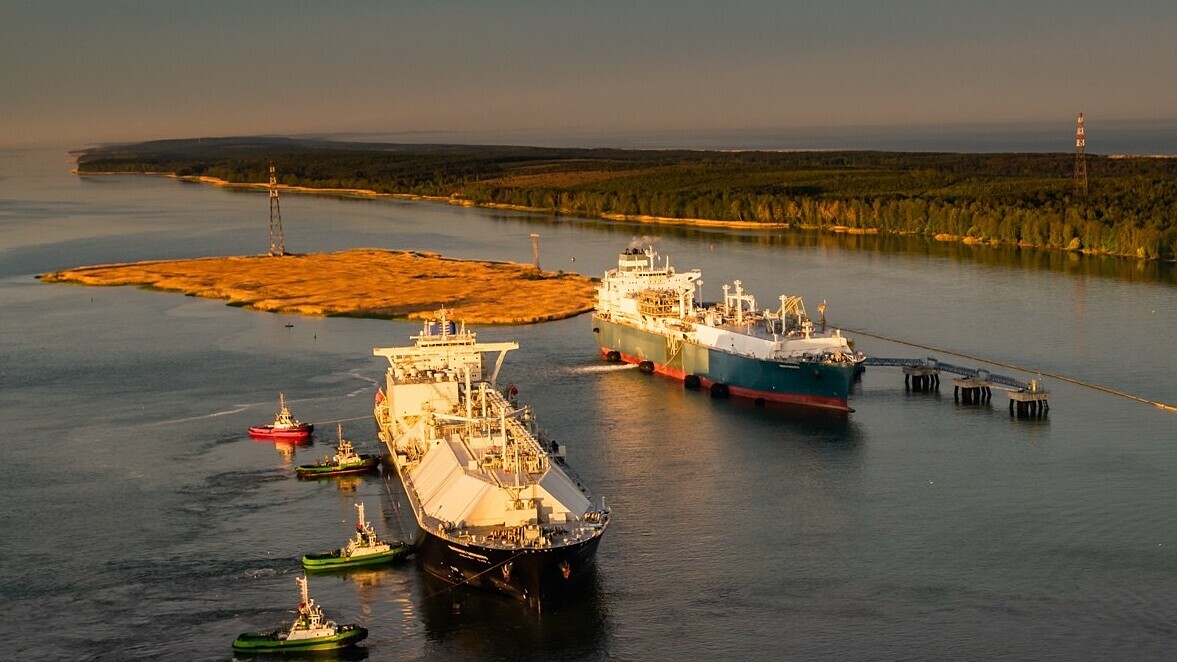
LNG nhập khẩu là khí tự nhiên được hóa lỏng để vận chuyển bằng tàu biển, sau đó tiếp nhận, tái hóa khí và đưa vào sử dụng, trong đó có sản xuất điện. Với Việt Nam, chọn nguồn nhập không chỉ là bài toán mua nhiên liệu mà còn quyết định độ ổn định của các nhà máy điện khí.
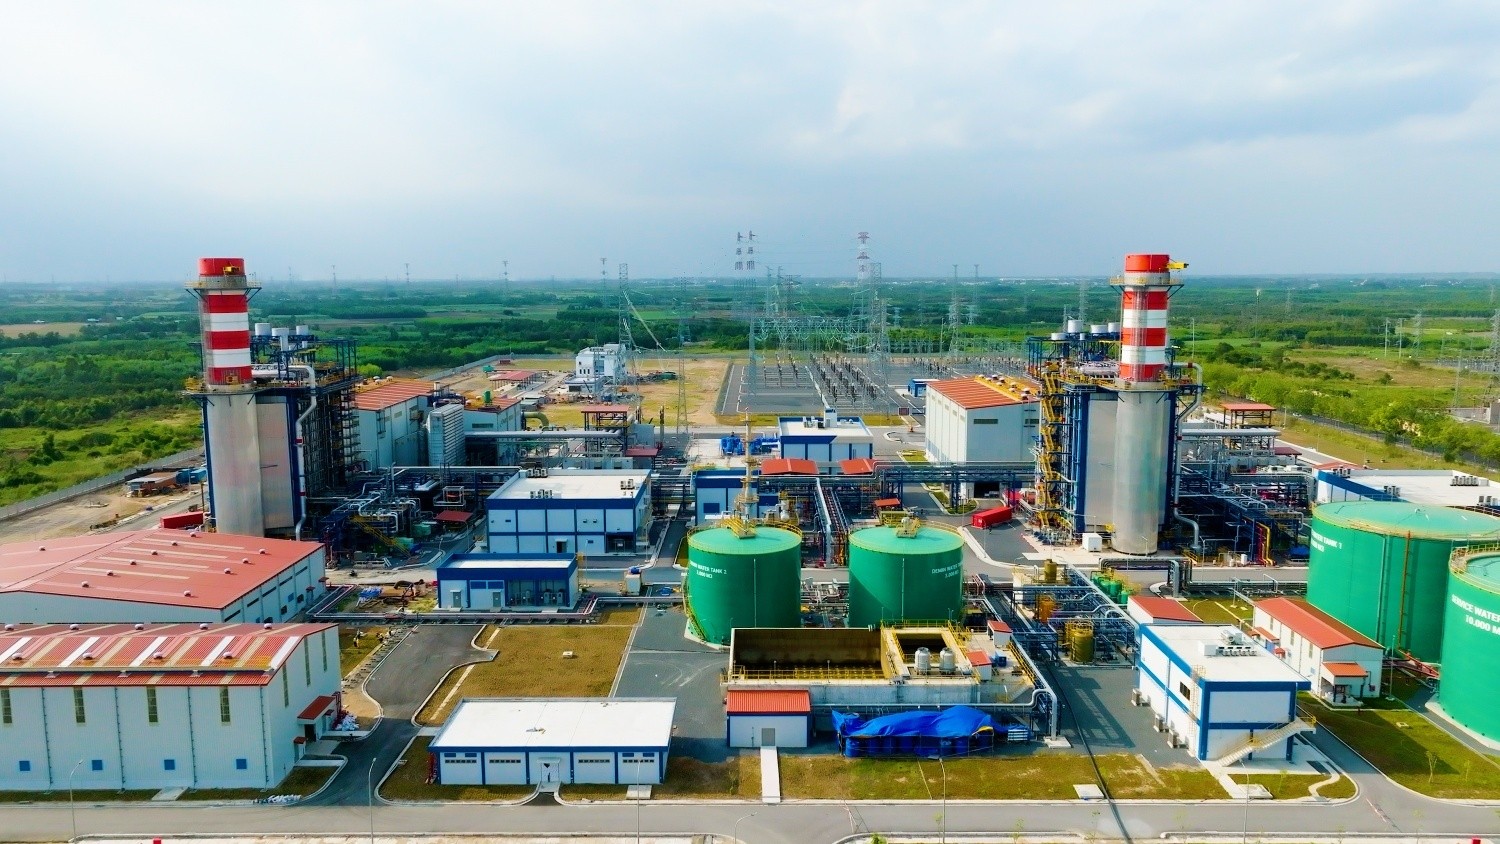
Quy hoạch điện VIII điều chỉnh dự kiến phát triển 15 dự án điện khí LNG với tổng công suất hơn 25,6 GW. Nhưng tiến độ triển khai còn cách xa mục tiêu: Nhơn Trạch 3,4, công suất 1.624 MW, đã vận hành; Hiệp Phước giai đoạn 1, công suất 1.200 MW, đang xây dựng; các dự án còn lại chưa khởi công. Nếu nhiên liệu không đến đều đặn, công suất trên giấy khó chuyển thành nguồn điện đáng tin cậy.
Thị trường thế giới có dư địa cung ứng: cuối năm 2025, công suất hóa lỏng đạt 524,5 triệu tấn mỗi năm, tăng 30,1 triệu tấn so với năm trước. Tuy nhiên, nguồn cung dồi dào toàn cầu không tự động bảo đảm hàng sẵn có đúng lúc, đúng tuyến và phù hợp với nhu cầu của Việt Nam. Vì thế, chiến lược nhập khẩu cần được tính cùng hạ tầng tiếp nhận và hợp đồng dài hạn.
Trung Đông: nguồn lớn, tuyến đường nhạy cảm
Bộ Công thương đánh giá Trung Đông, đặc biệt là Qatar, có thể trở thành nguồn cung LNG chủ lực nhờ trữ lượng lớn, năng lực sản xuất cao và hạ tầng xuất khẩu hoàn thiện. Qatar đã chiếm khoảng 26,4% lượng LNG Việt Nam nhập khẩu trong năm 2025. Các dự án North Field East và North Field South được kỳ vọng đưa công suất hóa lỏng của nước này lên khoảng 142 triệu tấn mỗi năm vào năm 2030.
Đây là lựa chọn có sức nặng về quy mô, nhưng không thể xem là nguồn thay thế duy nhất. Tàu chở LNG từ Qatar đến Việt Nam phải qua eo biển Hormuz, tuyến hàng hải dễ chịu tác động của bất ổn chính trị và an ninh. Khoảng cách xa hơn các tuyến từ Malaysia, Indonesia và Nga cũng khiến việc bảo đảm vận chuyển trở thành một phần của bài toán nguồn cung. Qatar có thể giúp tạo nền tảng sản lượng, nhưng mức phụ thuộc quá cao sẽ khiến điện khí Việt Nam dễ tổn thương trước gián đoạn trên một hành lang hàng hải.
Châu Á gần hơn; Nga cần cân nhắc rủi ro
Australia, Malaysia và Indonesia là những lựa chọn đáng chú ý trong khu vực châu Á - Thái Bình Dương. Lợi thế lớn của các nguồn gần Việt Nam là hành trình vận chuyển ngắn hơn, giúp giảm phụ thuộc vào những tuyến biển xa. Riêng khoảng cách từ Bintulu, Malaysia, đến Đông Nam Bộ chỉ khoảng 1.000–1.500 hải lý, thuộc nhóm ngắn nhất trong các tuyến LNG quốc tế.
Tuy nhiên, gần về địa lý không đồng nghĩa với nguồn hàng dài hạn luôn sẵn có. Triển vọng nhập LNG dài hạn từ Malaysia cũng gặp khó khăn; bởi vậy, không nên đặt toàn bộ kế hoạch phát điện vào một đối tác trong khu vực. Nga là lựa chọn khác được Bộ Công thương đề cập, với trữ lượng khí tự nhiên lớn, nhưng nguồn cung LNG từ nước này chịu tác động của các lệnh trừng phạt. Rủi ro pháp lý và khả năng tiếp cận thị trường khiến Nga khó trở thành trụ cột mặc định, dù nguồn tài nguyên dồi dào.
So sánh các khu vực cho thấy không có nguồn nào đồng thời vượt trội về quy mô, độ gần và mức chắc chắn. Qatar nổi bật về sản lượng; Australia và các nhà cung cấp Đông Nam Á có lợi thế vận tải; Nga có rào cản chính trị, pháp lý. Danh mục nhập khẩu cân bằng vì thế hữu ích hơn việc theo đuổi một nguồn rẻ hoặc lớn nhất trên lý thuyết.
Đa dạng hóa mới biến nguồn hàng thành điện
Khả năng bảo đảm LNG phát điện phụ thuộc cả vào nguồn mua lẫn năng lực đưa khí vào hệ thống. Việt Nam hiện có kho LNG Thị Vải với công suất tiếp nhận 1 triệu tấn mỗi năm, dự kiến nâng lên 3 triệu tấn; cảng LNG Cái Mép có công suất khoảng 3 triệu tấn mỗi năm. Hợp đồng dài hạn với Shell, dự kiến cung cấp khoảng 400.000 tấn LNG mỗi năm trong giai đoạn 2027–2031, là một bước tạo độ chắc chắn cho nguồn hàng.
Nhưng hợp đồng và cảng tiếp nhận chỉ giải quyết một phần bài toán. Nếu nguồn mua tập trung vào một khu vực, biến động địa chính trị hoặc gián đoạn hàng hải có thể ảnh hưởng trực tiếp đến nhiên liệu cho nhà máy. Ngược lại, đa dạng hóa mà thiếu hạ tầng, lịch giao hàng và hợp đồng phù hợp cũng không đủ để giữ dòng LNG ổn định. Với người sử dụng điện, bảo đảm nguồn khí là điều kiện để các nhà máy vận hành đều, góp phần hạn chế sức ép lên an ninh năng lượng.
Lựa chọn hợp lý không phải là đặt cược vào một quốc gia duy nhất, mà là kết hợp nguồn lớn như Qatar với các nhà cung cấp gần hơn ở châu Á - Thái Bình Dương, đồng thời đánh giá thận trọng rủi ro của nguồn Nga. Đi cùng chiến lược đó phải là mở rộng năng lực tiếp nhận và ký hợp đồng dài hạn. Đa dạng hóa nguồn cung LNG không phải phương án phụ: đó là nền tảng để kế hoạch điện khí có thể vận hành ổn định.