
CPI cao hơn dự báo, tín hiệu hạ nhiệt vẫn chưa đủ
CPI là thước đo biến động giá hàng hóa và dịch vụ mà người tiêu dùng mua, còn CPI lõi loại trừ thực phẩm và năng lượng để làm rõ áp lực lạm phát nền tảng. CPI Mỹ tháng 10 tăng nhanh hơn dự kiến, làm suy yếu lập luận rằng Fed sắp có thể nới lỏng chính sách. Báo cáo được công bố ngày 10/11 cho thấy CPI toàn phần tăng 0,4% so với tháng trước, giảm tốc so với mức 0,6% của tháng 9 nhưng cao hơn dự báo 0,3%; lạm phát lõi tăng 0,3%, vượt dự báo 0,2% và gần như đi ngang trong hai tháng trước đó.
Khoảng cách giữa dự báo và kết quả không quá lớn, nhưng hướng đi mới là điều đáng ngại: giá cả chưa giảm đủ nhanh để củng cố kỳ vọng Fed sớm cắt giảm lãi suất. Trước khi dữ liệu được công bố, đồng thuận thị trường dự báo CPI tăng 0,3% và CPI lõi tăng 0,2%. Báo cáo cũng không có số liệu so với cùng kỳ năm trước do thiếu dữ liệu nền, khiến nhà đầu tư càng phải dựa vào diễn biến hàng tháng để đánh giá liệu lạm phát Mỹ có đang mắc kẹt ở mức cao hay không.

Xăng giảm nhưng áp lực giá lan sang dịch vụ và AI
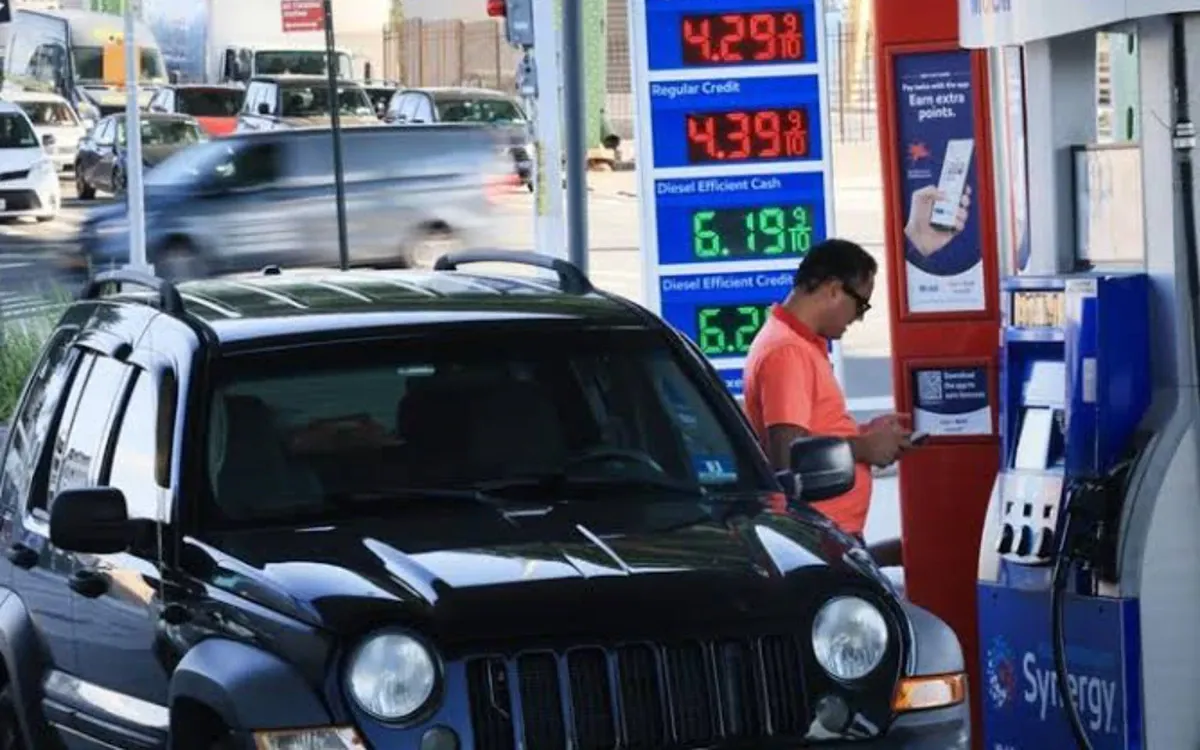
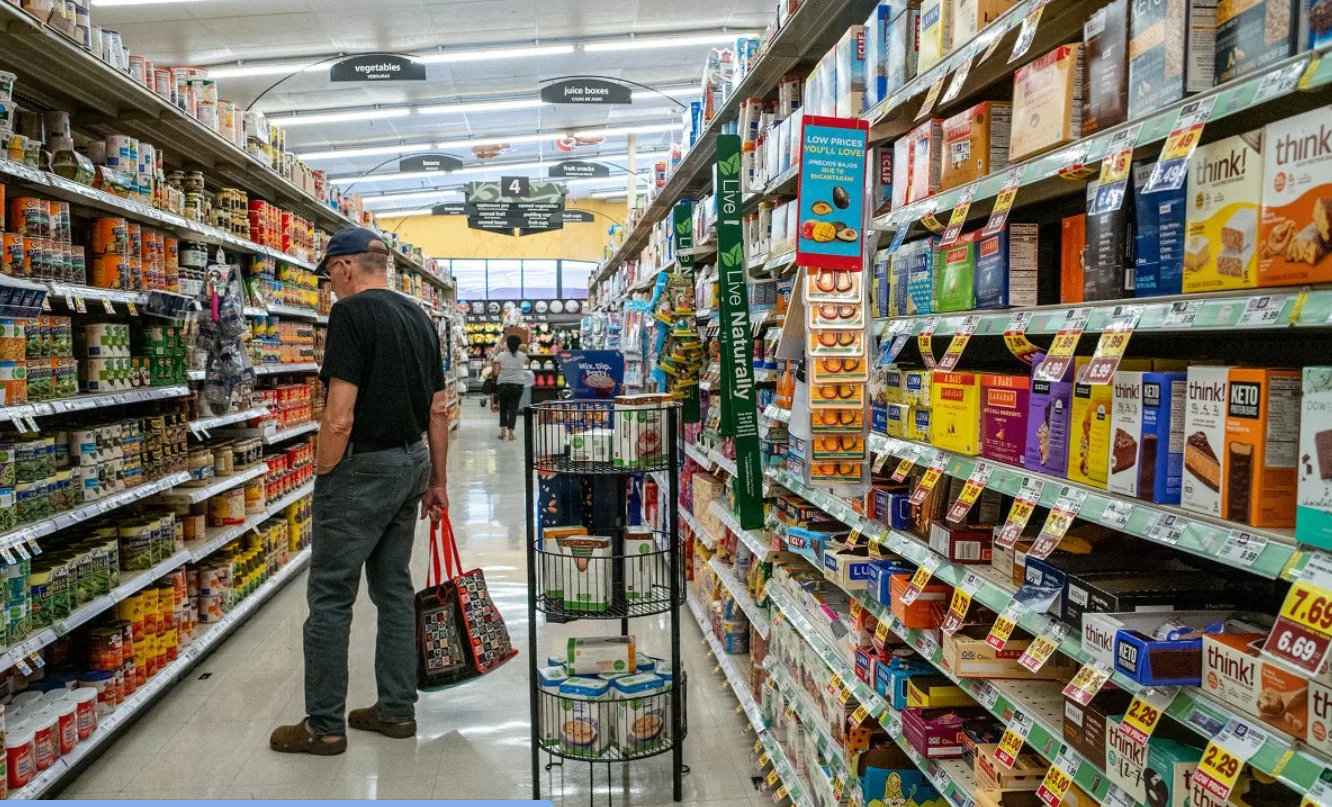
Đà giảm của xăng không đủ để xóa đi sức ép từ các phần khác của nền kinh tế. Giá xăng tại Mỹ giảm hơn 4% trong tháng 10, nhưng giới chức Fed ngày càng lo áp lực giá đang lan sang những lĩnh vực khó hạ nhiệt hơn, thay vì chỉ phụ thuộc vào năng lượng hay thuế quan. Vì vậy, nhìn vào CPI toàn phần mà bỏ qua các thành phần dịch vụ và chi phí đầu vào sẽ dễ dẫn đến kết luận quá lạc quan.
Một nguồn cầu mới là làn sóng xây dựng trung tâm dữ liệu phục vụ trí tuệ nhân tạo. Chủ tịch Fed chi nhánh Chicago Austan Goolsbee cho rằng các dự án quy mô lớn này tạo nhu cầu đáng kể về nhân công xây dựng, điện năng và thiết bị, mang dáng dấp của tình trạng cầu quá nóng; ông cũng nói ngày 9/11 rằng lạm phát đã trở thành mối bận tâm lớn nhất của ngân hàng trung ương. Đây là lý do giá xăng giảm vẫn chưa khiến Fed yên tâm: chi phí trong dịch vụ, xây dựng và hạ tầng AI có thể duy trì áp lực lên giá cả.
Kỳ vọng lãi suất Fed đổi chiều sau báo cáo
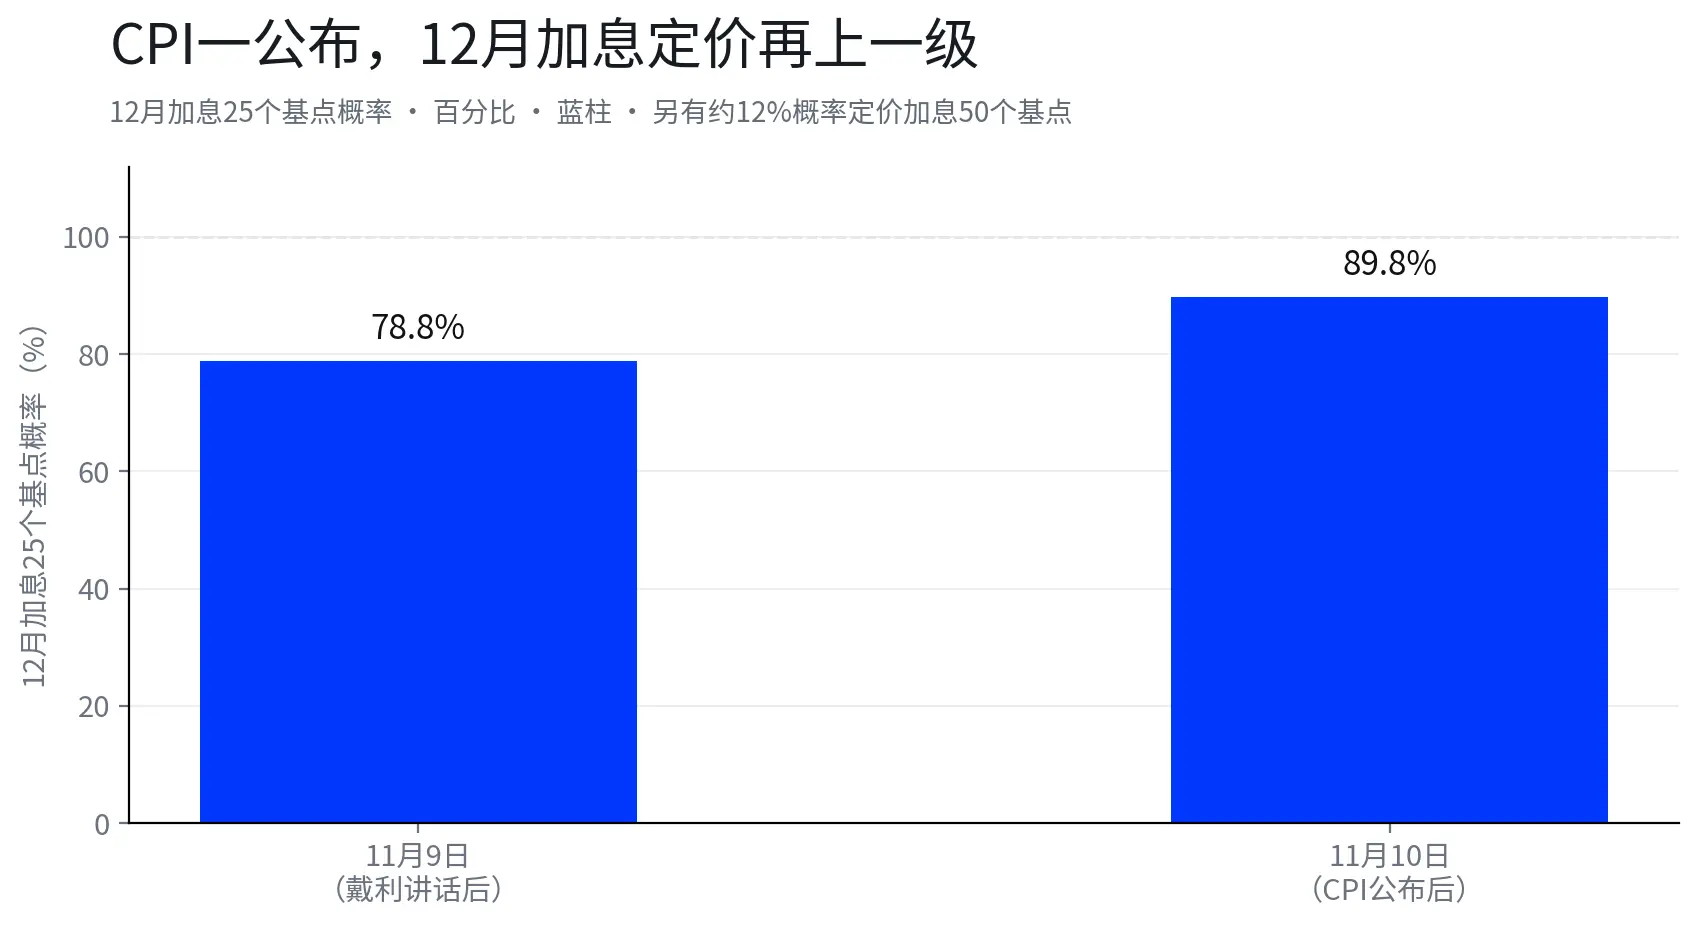
Thị trường phản ứng bằng cách nâng xác suất Fed tăng lãi suất tại cuộc họp tháng 12. Khả năng tăng 25 điểm cơ bản được định giá ở mức 78,8% ngày 9/11, rồi lên khoảng 89,8% sau khi CPI được công bố; kịch bản tăng 50 điểm cơ bản cũng tăng lên khoảng 12%. Đây là sự điều chỉnh đáng chú ý vì Fed đã giữ nguyên lãi suất điều hành tại cuộc họp tháng 10.
Con số xác suất không phải cam kết của Fed, nhưng cho thấy dữ liệu mới đã làm giảm niềm tin vào kịch bản sớm nới lỏng. Khi lạm phát lõi vẫn cao hơn dự báo và sức ép giá có thể lan rộng, ngân hàng trung ương có thêm lý do để duy trì chính sách thắt chặt lâu hơn. Thị trường sẽ tiếp tục theo dõi dữ liệu giá và tín hiệu từ Fed trước cuộc họp tháng 12; hiện kỳ vọng tăng 25 điểm cơ bản đã vượt 80%.
Lạm phát dai dẳng buộc Fed giữ thế thận trọng
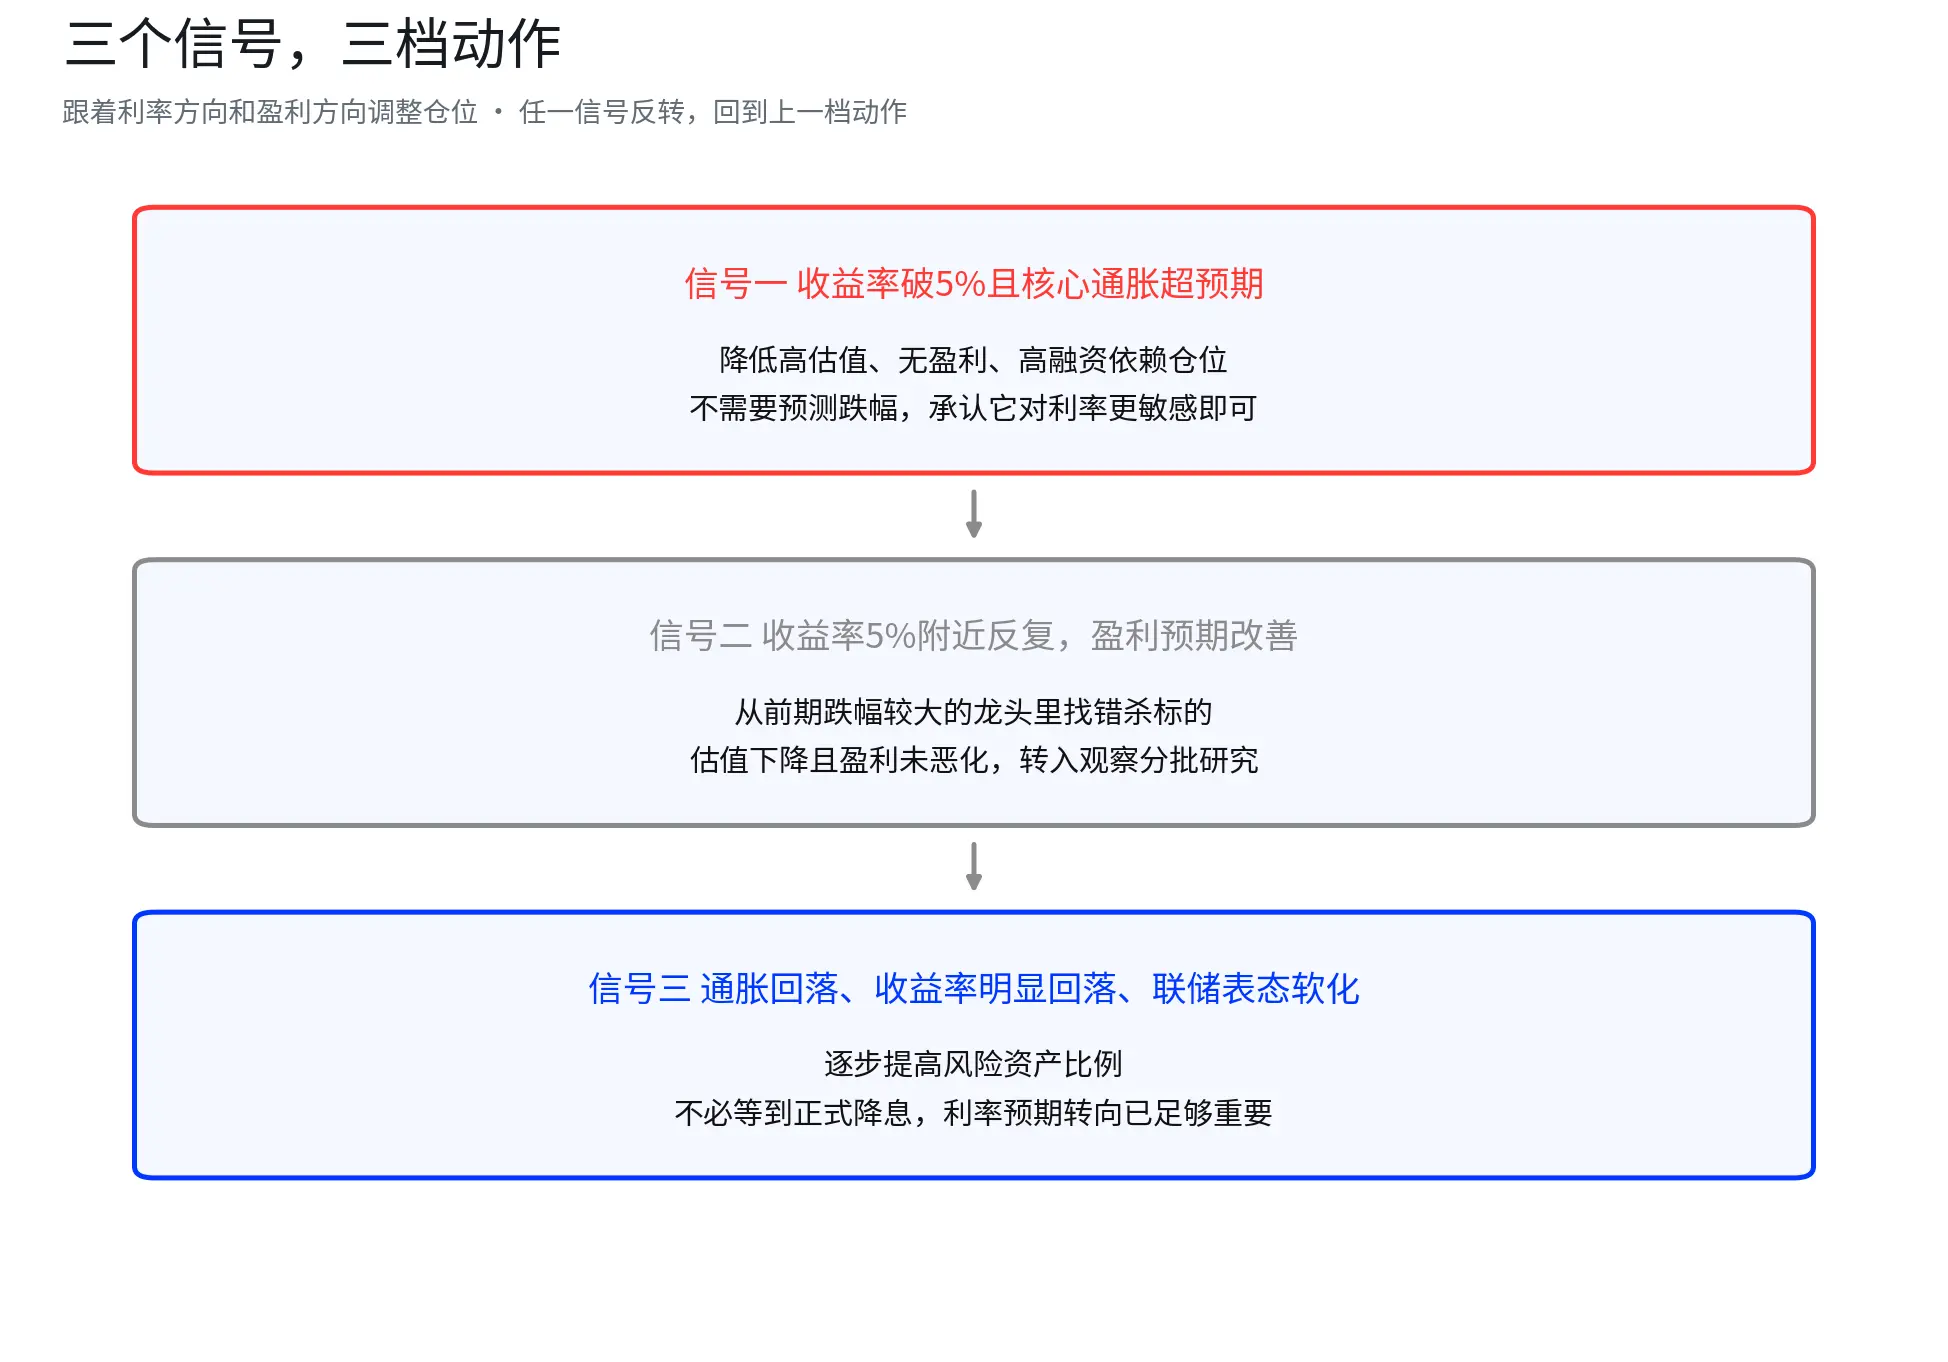
Thông điệp của báo cáo không phải lạm phát đã tăng tốc trở lại trên diện rộng, mà là chưa có bằng chứng đủ mạnh để tuyên bố áp lực giá đang được kiểm soát. Mức tăng 0,4% của CPI toàn phần thấp hơn tháng trước, song vẫn vượt dự báo; CPI lõi 0,3% cũng cho thấy tiến triển giảm lạm phát còn mong manh. Bởi vậy, kỳ vọng lãi suất Fed đổi chiều không xuất phát từ một con số đơn lẻ mà từ nguy cơ giá dịch vụ, xây dựng và các khoản đầu tư AI tiếp tục duy trì cầu.
Kết luận hợp lý lúc này là Fed có ít dư địa để nới lỏng sớm hơn thị trường từng kỳ vọng. Giá xăng đi xuống là tin tốt cho người tiêu dùng, nhưng không thể thay thế bằng chứng rằng lạm phát lõi và áp lực giá trong các ngành khác đã dịu lại. Nếu những dữ liệu tiếp theo tiếp tục vượt dự báo, khả năng duy trì hoặc nâng lãi suất sẽ còn được thị trường cân nhắc; ngược lại, một đợt giảm rõ rệt mới có thể khôi phục niềm tin vào lộ trình hạ nhiệt.