
Từ kho riêng lẻ đến hạ tầng dùng chung
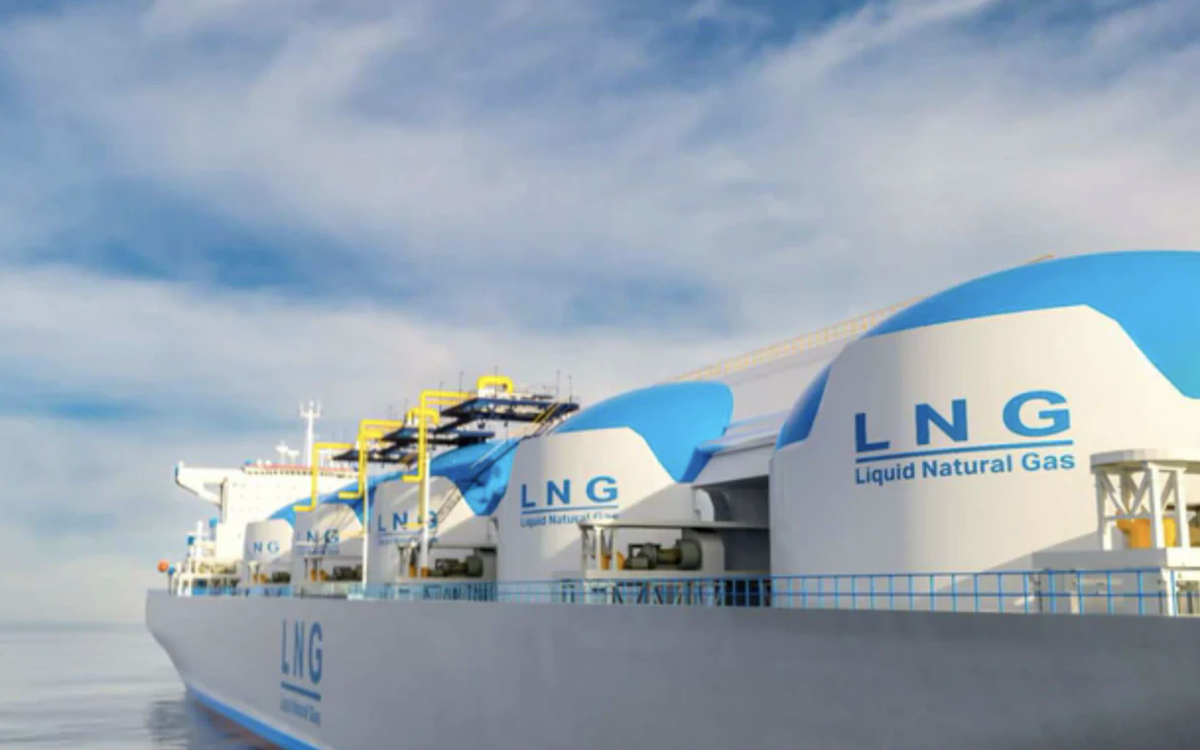
Hạ tầng LNG là hệ thống tiếp nhận, lưu trữ và tái hóa khí thiên nhiên hóa lỏng, cùng đường ống đưa khí đến nhà máy điện và khách hàng. Muốn bảo đảm nhiên liệu cho các tổ máy, Việt Nam cần phát triển hệ thống này thành mạng lưới dùng chung, thay vì để từng dự án tự xoay xở với một kho riêng.
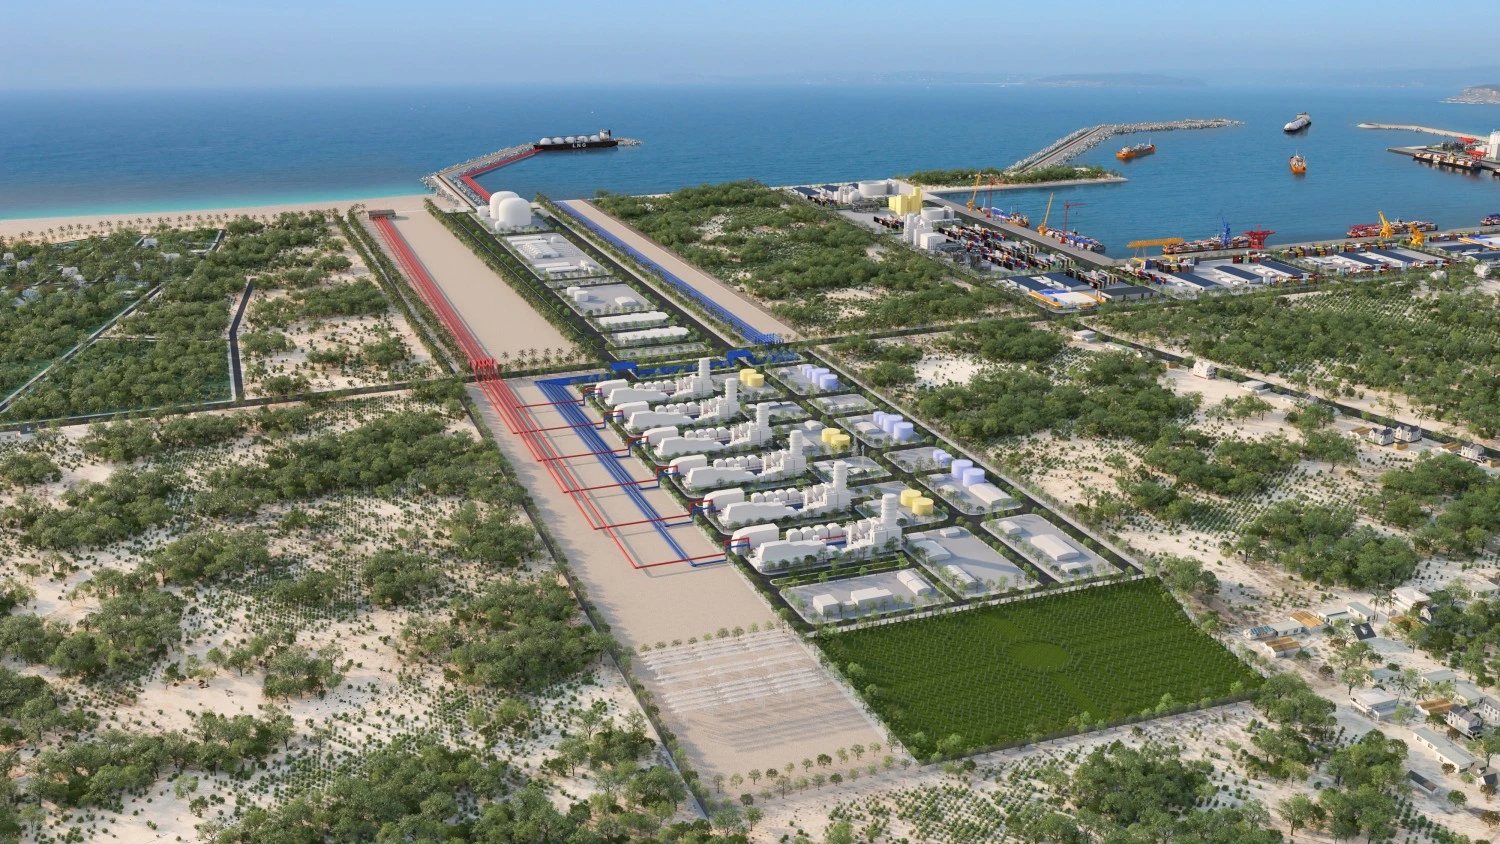
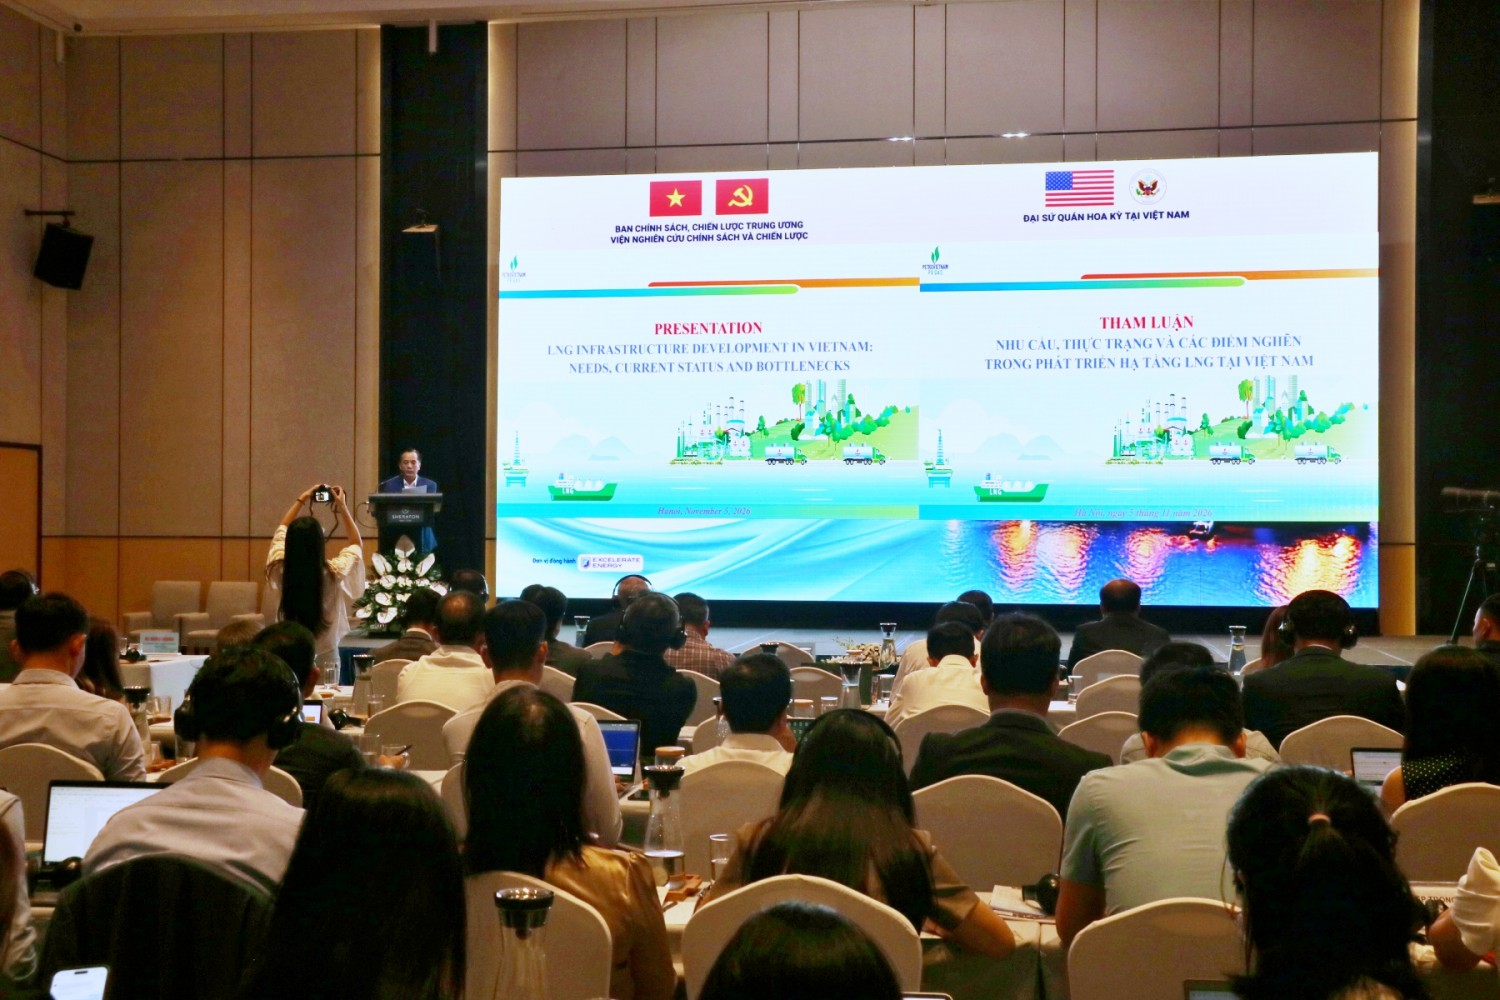
Quy hoạch điện VIII điều chỉnh dự kiến có 15 dự án điện khí LNG với tổng công suất hơn 25,6 GW. Quy mô đó khiến mô hình phân tán vừa tốn hạ tầng, vừa khó gom nhu cầu để mua hàng lớn. PV GAS đề xuất xây dựng kho LNG trung tâm từ Bắc vào Nam, nối các kho bằng đường ống và tách bạch đơn vị đầu tư, vận hành hạ tầng dùng chung với hoạt động kinh doanh LNG. Đây là hướng đi hợp lý: nhiều nhà máy có thể tiếp cận cùng một nguồn khí, còn khách hàng công nghiệp và dịch vụ phân phối cũng có thể dùng chung cơ sở vật chất.
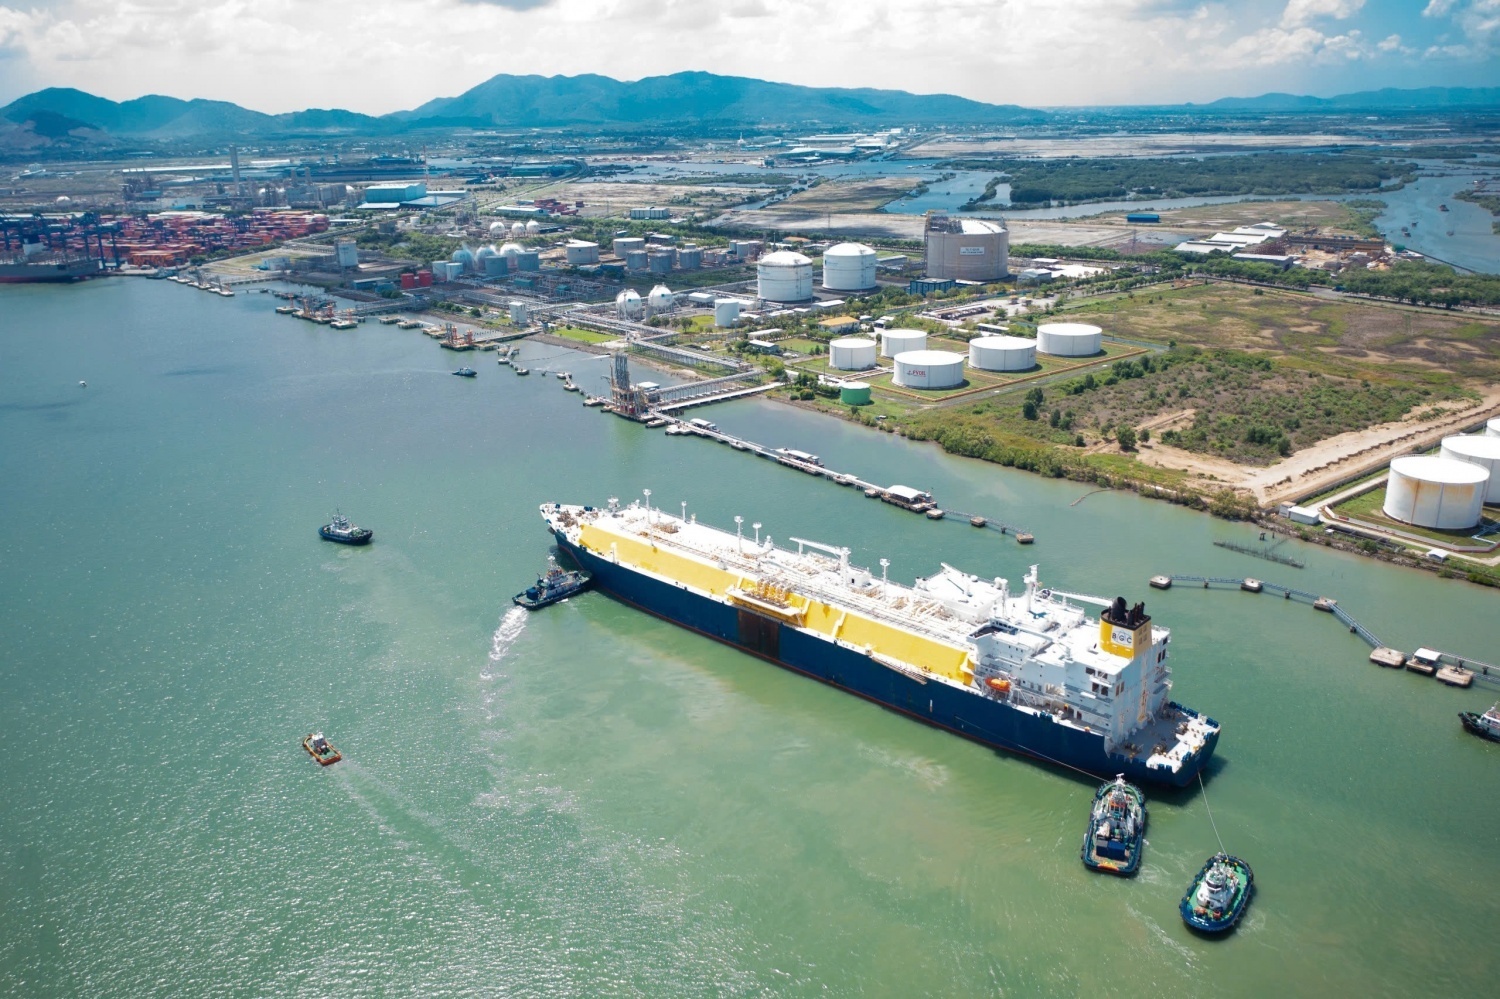
Hiện hạ tầng LNG Việt Nam vẫn tập trung ở phía Nam: Thị Vải và Cái Mép là hai kho đang có, còn kho Vũng Áng đang lựa chọn nhà thầu EPC và dự kiến khởi công vào cuối năm nay. Vì vậy, kết nối vùng và tiến độ xây kho phía Bắc cần được xem là một phần của kế hoạch nguồn điện, không phải hạng mục phụ trợ.
PV GAS cũng đề xuất cơ chế pooling, tức gom nhóm giá LNG và cước đường ống trục tại các kho trung tâm. Cách làm này có thể phân bổ chi phí minh bạch hơn giữa các đơn vị sử dụng. Nhưng lợi ích chỉ thành hiện thực nếu quy tắc tiếp cận hạ tầng, phân bổ công suất và trách nhiệm khi gián đoạn được xác định rõ từ đầu.
Nhập khẩu phải đa dạng, nhưng không thể dựa vào một thị trường
Mở rộng kho cảng mà thiếu nguồn hàng ổn định sẽ để lại những tài sản đắt đỏ nhưng sử dụng kém hiệu quả. Ngược lại, ký hợp đồng nhập khẩu trước khi có năng lực tiếp nhận và đường ống phù hợp cũng không giải quyết được bài toán cấp khí cho nhà máy. Nhập khẩu LNG vì thế cần được hoạch định cùng lúc với công suất kho, lịch vận hành điện và khả năng tái hóa.
Mỗi thị trường cung ứng có điểm mạnh và rủi ro riêng: Qatar có quy mô sản xuất lớn, Australia và Malaysia thuận lợi về vận chuyển, còn nguồn từ Nga chịu tác động của các lệnh trừng phạt; LNG Trung Đông cũng đối mặt rủi ro địa chính trị. Malaysia gần Việt Nam, nhưng triển vọng nhập khẩu dài hạn vẫn có khó khăn. Không nguồn nào nên được mặc định là lời giải duy nhất.
Năm 2025, LNG từ Qatar chiếm khoảng 26,4% tổng lượng nhập khẩu LNG của Việt Nam. Con số này cho thấy một nhà cung cấp quan trọng, chứ không phải lý do để phụ thuộc thêm. Đa dạng hóa thị trường, kết hợp hợp đồng dài hạn với khả năng mua linh hoạt, là cách giảm rủi ro khi vận tải hoặc địa chính trị biến động.
Việt Nam đã có hợp đồng với Shell cung cấp khoảng 400.000 tấn LNG mỗi năm trong giai đoạn 2027-2031. Đây là nền tảng cần thiết, nhưng phải đi kèm kế hoạch tiếp nhận, tái hóa và phân bổ khí cụ thể. Nếu không, hợp đồng dài hạn chưa chắc chuyển thành nguồn LNG phát điện đúng lúc và đúng nơi.
Đưa nhu cầu nhà máy vào trung tâm kế hoạch
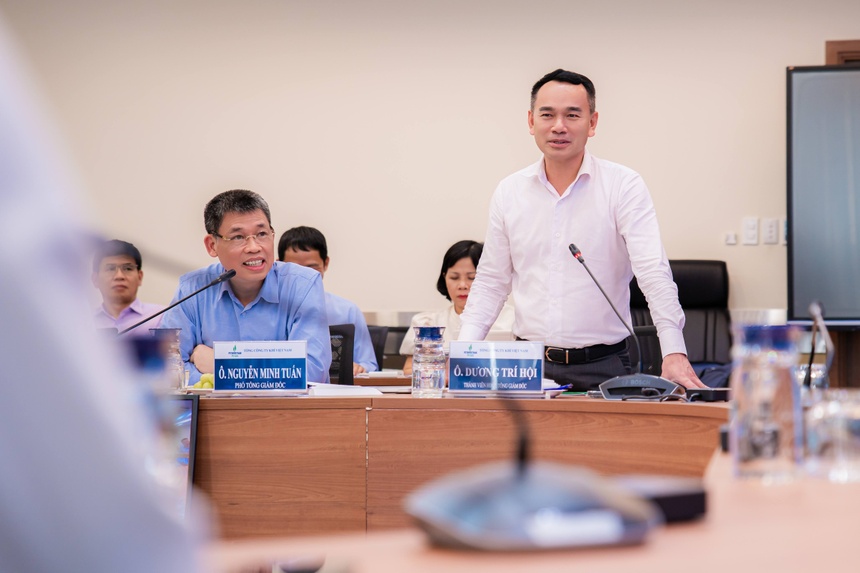
Các kho và hợp đồng chỉ có ý nghĩa khi khí đến được nhà máy vào thời điểm hệ thống cần điện. PV GAS và EVNGENCO3 mới đây đã làm việc về bảo đảm nguồn khí và LNG cho sản xuất điện, thống nhất các phương án cung cấp phục vụ nhu cầu năm 2027 và dài hạn. Đây là cách tiếp cận đúng: kế hoạch nhiên liệu cần bám lịch phát điện, không tách rời khỏi kế hoạch xây dựng kho.
Từ năm 1995, PV GAS đã cung cấp khoảng 76,6 tỷ mét khối khí cho các nhà máy Phú Mỹ và Bà Rịa của EVNGENCO3, tương đương sản lượng điện khoảng 398 tỷ kWh. Quan hệ cung ứng lâu năm là lợi thế, nhưng nguồn khí nội địa đang suy giảm. PV GAS cho biết đã nâng khả năng tái hóa tại Thị Vải lên 9,5 triệu mét khối tiêu chuẩn mỗi ngày và triển khai giải pháp bảo đảm LNG tái hóa dài hạn.
KN Energies, doanh nghiệp có kinh nghiệm phát triển và vận hành hạ tầng LNG quốc tế, đang tìm cơ hội tham gia thị trường Việt Nam với vai trò vận hành, đồng đầu tư hoặc tư vấn. Kinh nghiệm kho nổi FSRU có thể bổ sung lựa chọn triển khai linh hoạt, nhưng Việt Nam cần đánh giá từng mô hình theo nhu cầu thực, khả năng kết nối và chi phí vận hành, thay vì xem công nghệ hay đối tác nào là giải pháp mặc định.
Người dân không nhìn thấy kho cảng hay hợp đồng nhập khẩu, nhưng sẽ chịu tác động nếu nhiên liệu cho điện bị gián đoạn hoặc chi phí phát điện tăng. Kho trung tâm có thể gom nhu cầu nhiều nhà máy, cải thiện khả năng tiếp cận nguồn hàng và giá mua. Vì thế, thành công phải được đo bằng nguồn khí đến đúng nhà máy, khả năng vận hành liên tục và chi phí được quản lý minh bạch.
Kết luận: xây mạng lưới trước khi nhu cầu vượt hạ tầng
Quy hoạch định hướng công suất điện LNG đạt 22.524 MW vào năm 2030 và bổ sung 10.700 MW trong giai đoạn 2031-2035. Với quy mô đó, Việt Nam không thể chỉ chạy theo từng dự án nhà máy rồi mới tìm kho và nguồn hàng. Ưu tiên nên là kho LNG trung tâm Bắc-Nam, đường ống kết nối dùng chung, cơ chế tiếp cận công bằng và danh mục nhập khẩu đa dạng.
Hợp tác PV GAS–EVNGENCO3 tạo điểm tựa để gắn nguồn cung với nhu cầu phát điện; sự tham gia của KN Energies có thể bổ sung kinh nghiệm vận hành và lựa chọn đầu tư. Nhưng các cam kết chỉ đáng tin khi đi cùng mốc triển khai, phương án ứng phó gián đoạn và cơ chế phân bổ khí rõ ràng. Kết luận rất đơn giản: bảo đảm điện bằng LNG không chỉ là mua thêm khí, mà là nối được nguồn nhập khẩu, kho cảng và nhà máy thành một hệ thống vận hành thống nhất.