
Lãi trực tuyến đáng cân nhắc, nhưng cần xem điều kiện
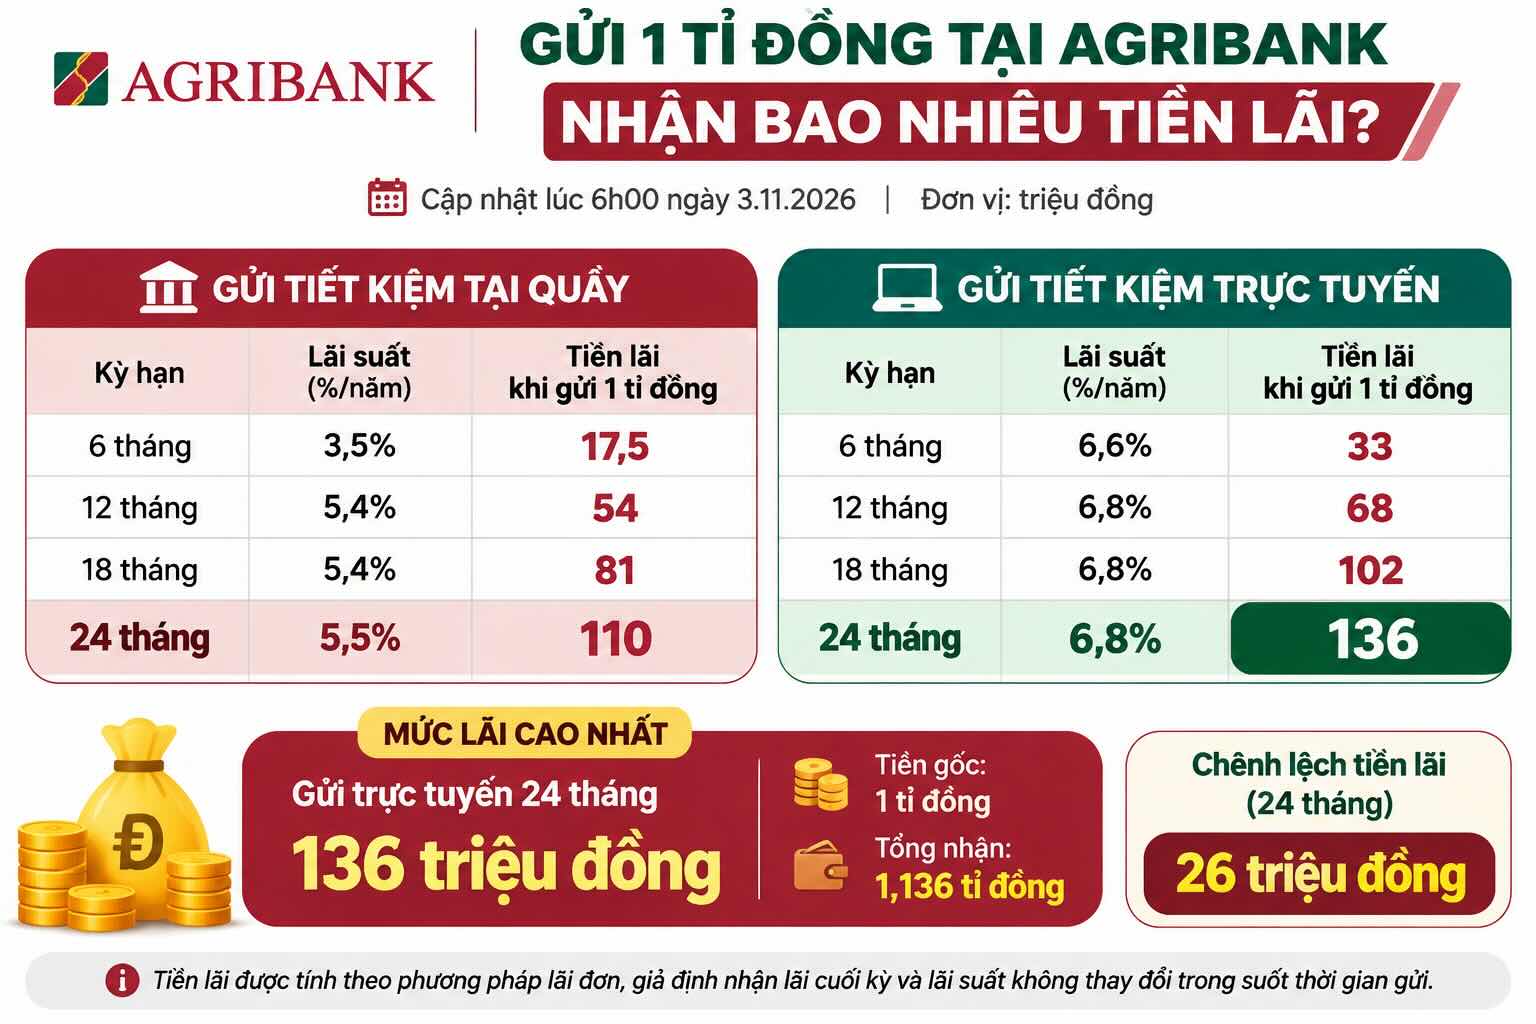
Tiết kiệm trực tuyến là hình thức gửi tiền qua kênh số của ngân hàng, thường có biểu lãi suất riêng và đôi khi cao hơn gửi tại quầy với cùng số tiền, kỳ hạn và điều kiện áp dụng. Diễn biến lãi suất và tỷ giá hiện nay khiến lựa chọn này đáng để so sánh, nhưng không đủ để chỉ ra phương án phù hợp với tất cả người gửi tiền. Khảo sát ngày 6/11 cho thấy lãi suất tiết kiệm online cao hơn tại quầy ở nhiều ngân hàng. Mức chênh lệch kỳ hạn sáu tháng được ghi nhận trong khoảng 0,1–1,1 điểm phần trăm mỗi năm, tùy sản phẩm. Tại MB, mức niêm yết cho khoản dưới 1 tỷ đồng là 4,1%/năm tại quầy và 5,2%/năm trên sản phẩm tiền gửi số dành cho khách hàng Mass. Đây là khác biệt đủ lớn để người gửi kiểm tra kênh số trước khi chốt sổ, song lãi suất ngân hàng thực nhận vẫn phụ thuộc điều kiện cụ thể.
Với khoản gửi 500 triệu đồng trong sáu tháng, lĩnh lãi cuối kỳ, số tiền lãi được nêu là khoảng 10,25 triệu đồng tại quầy và khoảng 13 triệu đồng khi gửi trực tuyến, chênh lệch 2,75 triệu đồng. Con số này minh họa lợi ích tiềm năng, không phải cam kết áp dụng cho mọi khách hàng hay mọi sản phẩm. Người gửi nên đối chiếu đúng số tiền, kỳ hạn, cách lĩnh lãi và điều kiện mở khoản tiền gửi trước khi quyết định.

Kỳ hạn dài hấp dẫn, nhưng khóa tiền cũng có cái giá
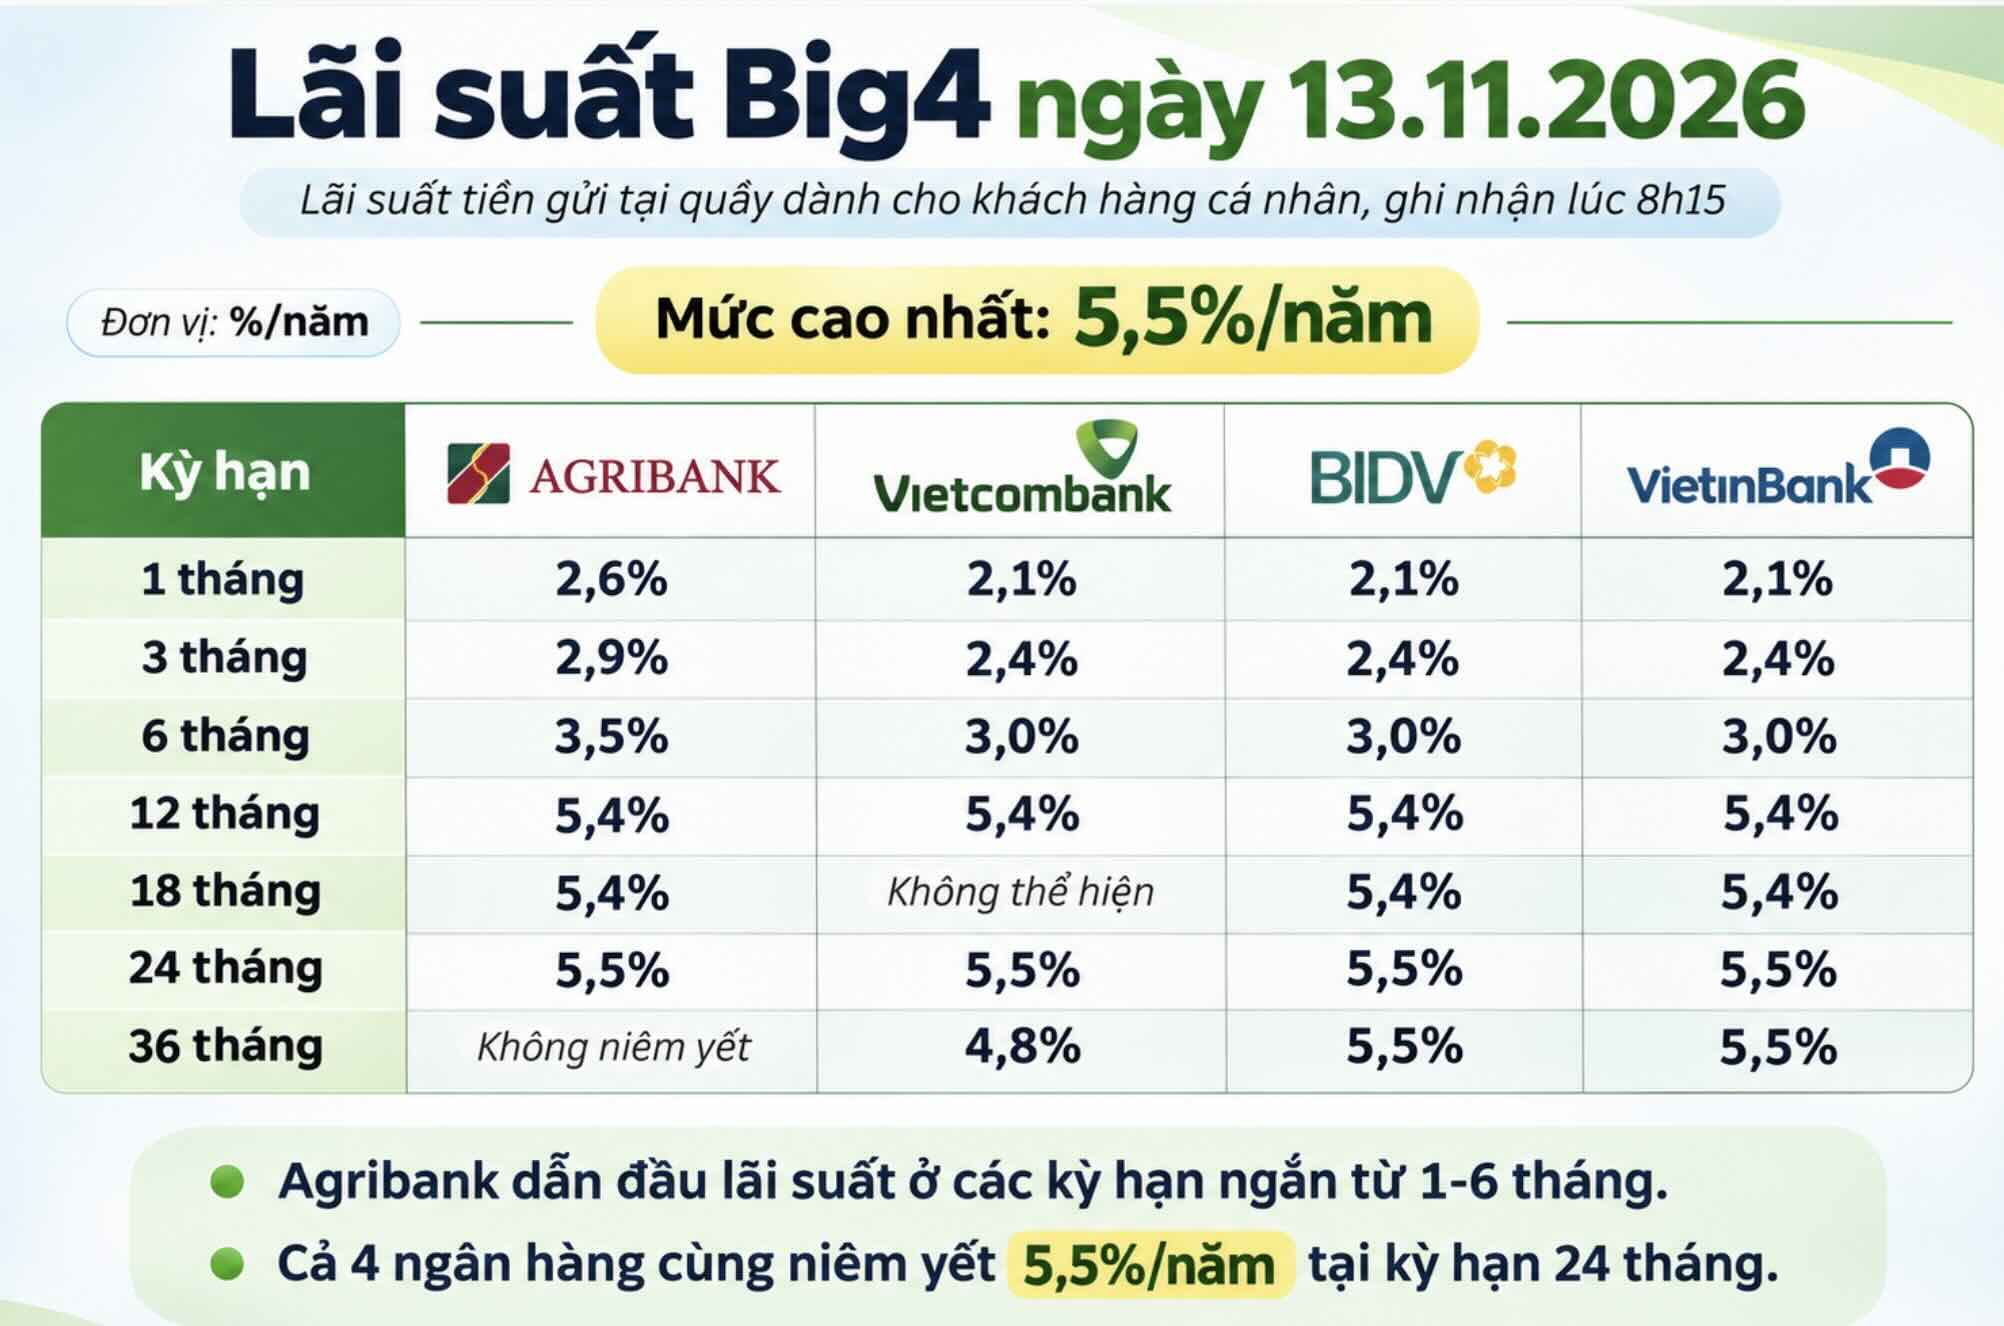
Mặt bằng lãi suất huy động ở các kỳ hạn dài đang có những mức nổi bật: khảo sát ghi nhận 7,1%/năm tại VPBank cho kỳ hạn 12 tháng, còn Sacombank niêm yết 7,3%/năm ở kỳ hạn 24 tháng. Một số ngân hàng khác cũng duy trì mức từ 7%/năm trở lên ở kỳ hạn dài. Những con số này khiến gửi tiết kiệm kỳ hạn dài trở nên hấp dẫn với người ưu tiên khoản sinh lời ổn định và chưa cần dùng tiền trong thời gian gửi. Tuy nhiên, kỳ hạn cao nhất không đồng nghĩa với lựa chọn tốt nhất. Lãi suất 24 tháng không phải lúc nào cũng cao hơn 12 tháng: các mức được khảo sát tại VIB lần lượt là 6% và 7%/năm, còn Techcombank là 5,5% và 6,8%/năm. Vì thế, so sánh theo từng ngân hàng và từng kỳ hạn có ích hơn việc chỉ nhìn con số dẫn đầu.
Người có thể cần rút tiền sớm nên cân nhắc mức độ linh hoạt trước khi chọn kỳ hạn dài; người có khoản tiền nhàn rỗi ổn định có thể đặt trọng số lớn hơn vào lợi suất. Đây không phải lời khuyên chọn một kỳ hạn cố định, bởi dữ liệu khảo sát không phản ánh đầy đủ nhu cầu, điều kiện sản phẩm hay khả năng chấp nhận rủi ro thanh khoản của từng người gửi.
USD giảm chưa đủ để quyết định thay cho người gửi tiền
Tỷ giá VND/USD giảm trong các phiên được khảo sát, trong khi USD vẫn ở vùng cao trên thị trường quốc tế. Ngày 6/11, tỷ giá trung tâm ở mức 25.615 VND/USD, thấp hơn 8 đồng so với ngày trước đó; Vietcombank giảm giá mua và bán 80 đồng, đánh dấu phiên giảm thứ tư liên tiếp. Đến sáng 9/11, tỷ giá trung tâm tiếp tục giảm 5 đồng, còn 25.610 VND/USD, trong khi giá niêm yết tại Vietcombank không đổi so với lần khảo sát trước. Diễn biến này đáng theo dõi, nhưng không thể thay thế phép tính về mục tiêu và thời điểm cần dùng tiền. Tỷ giá giảm không tự động khiến gửi tại quầy tốt hơn gửi online, cũng không xóa đi lợi thế lãi suất của một kỳ hạn dài. Các dữ liệu hiện có không đủ để kết luận lựa chọn nào phù hợp với mọi người gửi tiền: mức lãi thực tế khác nhau theo ngân hàng, sản phẩm và điều kiện, còn nhu cầu thanh khoản thuộc về từng cá nhân.
Kết luận thực dụng là hãy so sánh cùng ngân hàng, cùng kỳ hạn và cùng điều kiện giữa hai kênh, rồi cân đối lợi suất với khả năng giữ tiền đến ngày đáo hạn. Gửi online có thể đem lại lãi cao hơn; kỳ hạn dài có thể trả mức hấp dẫn; còn tỷ giá VND/USD là bối cảnh cần quan sát, không phải căn cứ duy nhất để chọn nơi gửi.