
AI đặt mô hình tính phí theo giờ trước phép thử
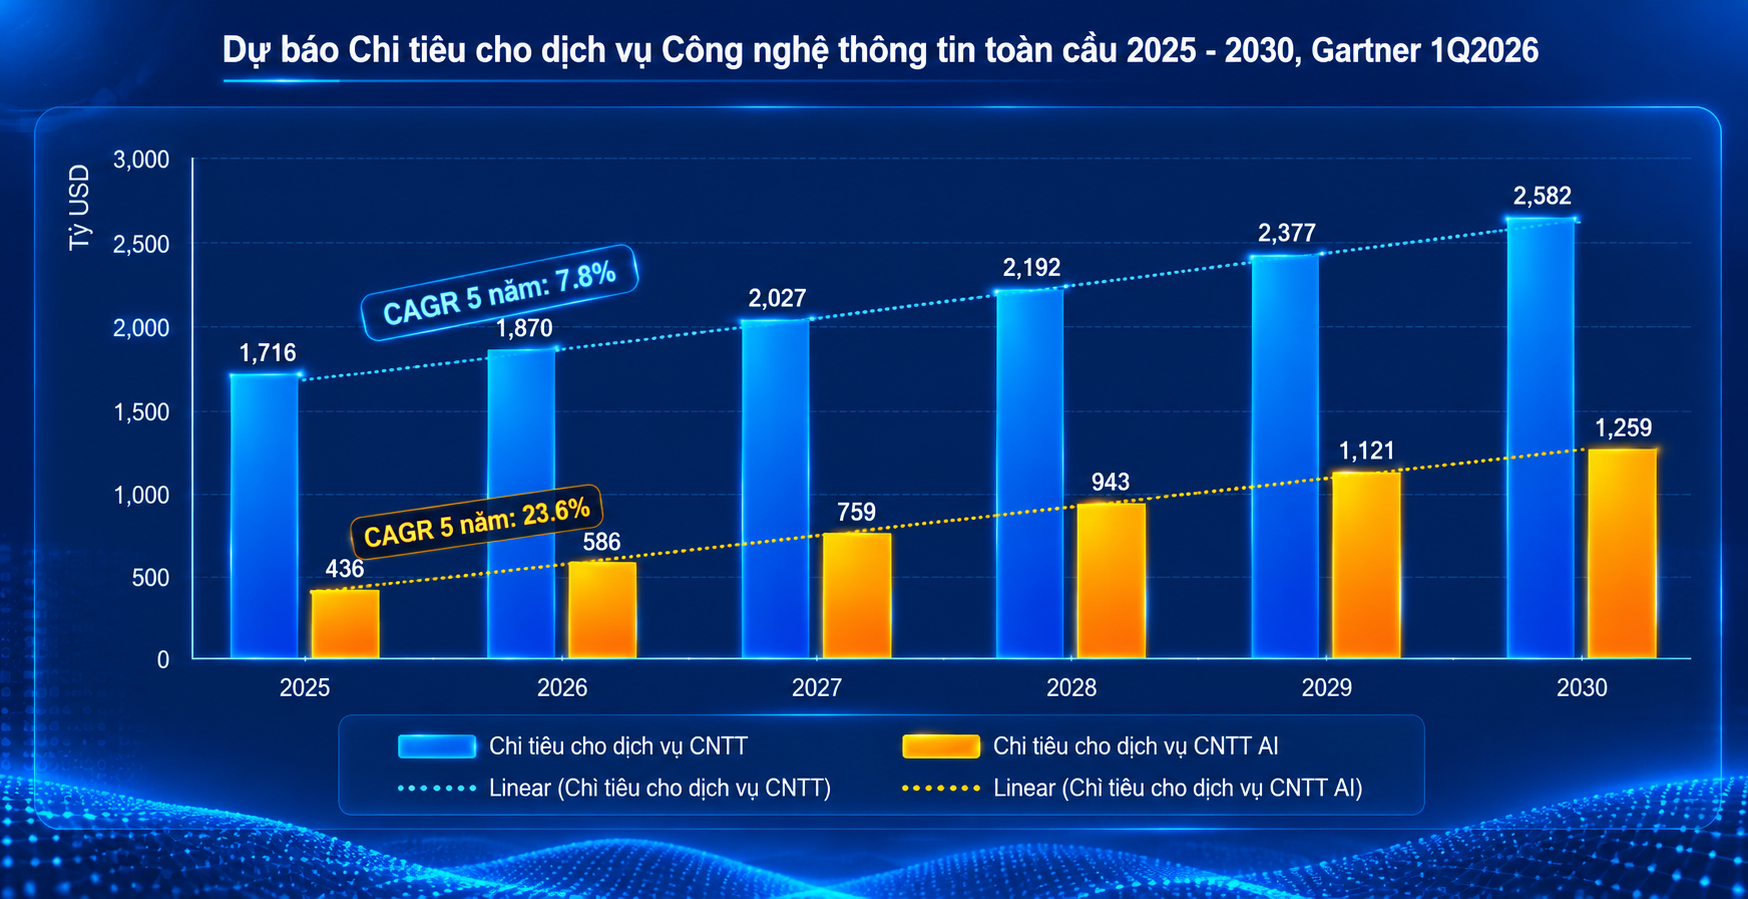
AI trong dịch vụ CNTT là việc dùng công cụ trí tuệ nhân tạo để hỗ trợ các khâu như viết mã, kiểm thử và tra cứu tài liệu, qua đó hoàn thành cùng khối lượng công việc trong ít giờ công hơn. Đây là điểm khiến AI vừa hứa hẹn tăng năng suất, vừa đe dọa cách các nhà gia công phần mềm tạo doanh thu.
Với hợp đồng tính theo thời gian và nguồn lực, khách hàng hưởng lợi trực tiếp khi công việc được hoàn tất nhanh hơn; nhà cung cấp có thể ghi nhận doanh thu thấp hơn dù không mất khách hàng. Vì thế, câu hỏi không chỉ là FPT có ứng dụng AI hay không, mà là công ty có thể bảo vệ giá trị hợp đồng khi số giờ cần thiết giảm xuống thế nào.
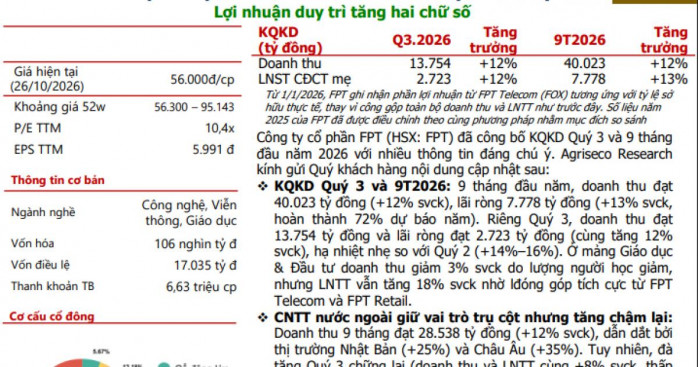
Sức ép này không còn là giả định xa. Tại FPT, mảng công nghệ thông tin nước ngoài có dấu hiệu chậm lại trong quý III, dù doanh thu chín tháng đầu năm 2026 đạt 40.023 tỷ đồng, tăng 12%, còn lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7.778 tỷ đồng, tăng 13%. Kết quả vẫn tăng trưởng, nhưng nhà đầu tư có lý do để nhìn kỹ hơn vào chất lượng và khả năng duy trì đà tăng.
Bán mạnh cổ phiếu cho thấy thị trường định giá rủi ro dài hạn
Áp lực lên cổ phiếu FPT diễn ra khi nhà đầu tư quốc tế chốt lời ở nhóm cổ phiếu liên quan đến AI. Tại thị trường trong nước, nhóm công nghệ chỉ chiếm khoảng 2% vốn hóa và tập trung chủ yếu ở FPT, khiến biến động của một mã có sức nặng đáng kể đối với cả nhóm. Lãnh đạo VPBankS nhận định nhà đầu tư nước ngoài đang phản ánh lo ngại dài hạn vào định giá hiện tại.
Mối lo có cơ sở: FPT chủ yếu hoạt động trong lĩnh vực gia công phần mềm, nơi tự động hóa có thể làm giảm nhu cầu thuê nhân lực cho công việc lặp lại. Diễn biến này gợi nhớ áp lực mà ngành gia công phần mềm Ấn Độ đối mặt khi khách hàng có thể cần ít nhân sự hơn. Dù định giá được đánh giá đã hấp dẫn hơn so với kết quả kinh doanh, điều đó chưa đủ để xóa bỏ câu hỏi về mô hình tăng trưởng.
Agriseco duy trì khuyến nghị “theo dõi” và cho rằng nhà đầu tư nên chờ tín hiệu hồi phục rõ ràng trước khi giải ngân. Đây không phải lời kết luận rằng FPT không thể tăng trưởng; đúng hơn, nó phản ánh tâm lý thận trọng khi tác động của AI lên doanh thu truyền thống chưa được bù đắp rõ ràng bằng các nguồn thu mới.
Cơ hội nằm ở việc bán kết quả, không bán số giờ
AI và FPT không chỉ là câu chuyện đối đầu. Nếu chuyển từ tính phí theo giờ sang định giá theo kết quả đầu ra, phần năng suất mà AI tạo ra có thể trở thành lợi ích cho nhà cung cấp thay vì chỉ làm giảm doanh thu. FPT cũng có thể mở rộng sang tư vấn, xây dựng hệ thống AI, quản trị nền tảng và dịch vụ vận hành, những mảng đòi hỏi hiểu nghiệp vụ, tích hợp dữ liệu và trách nhiệm về hiệu quả.
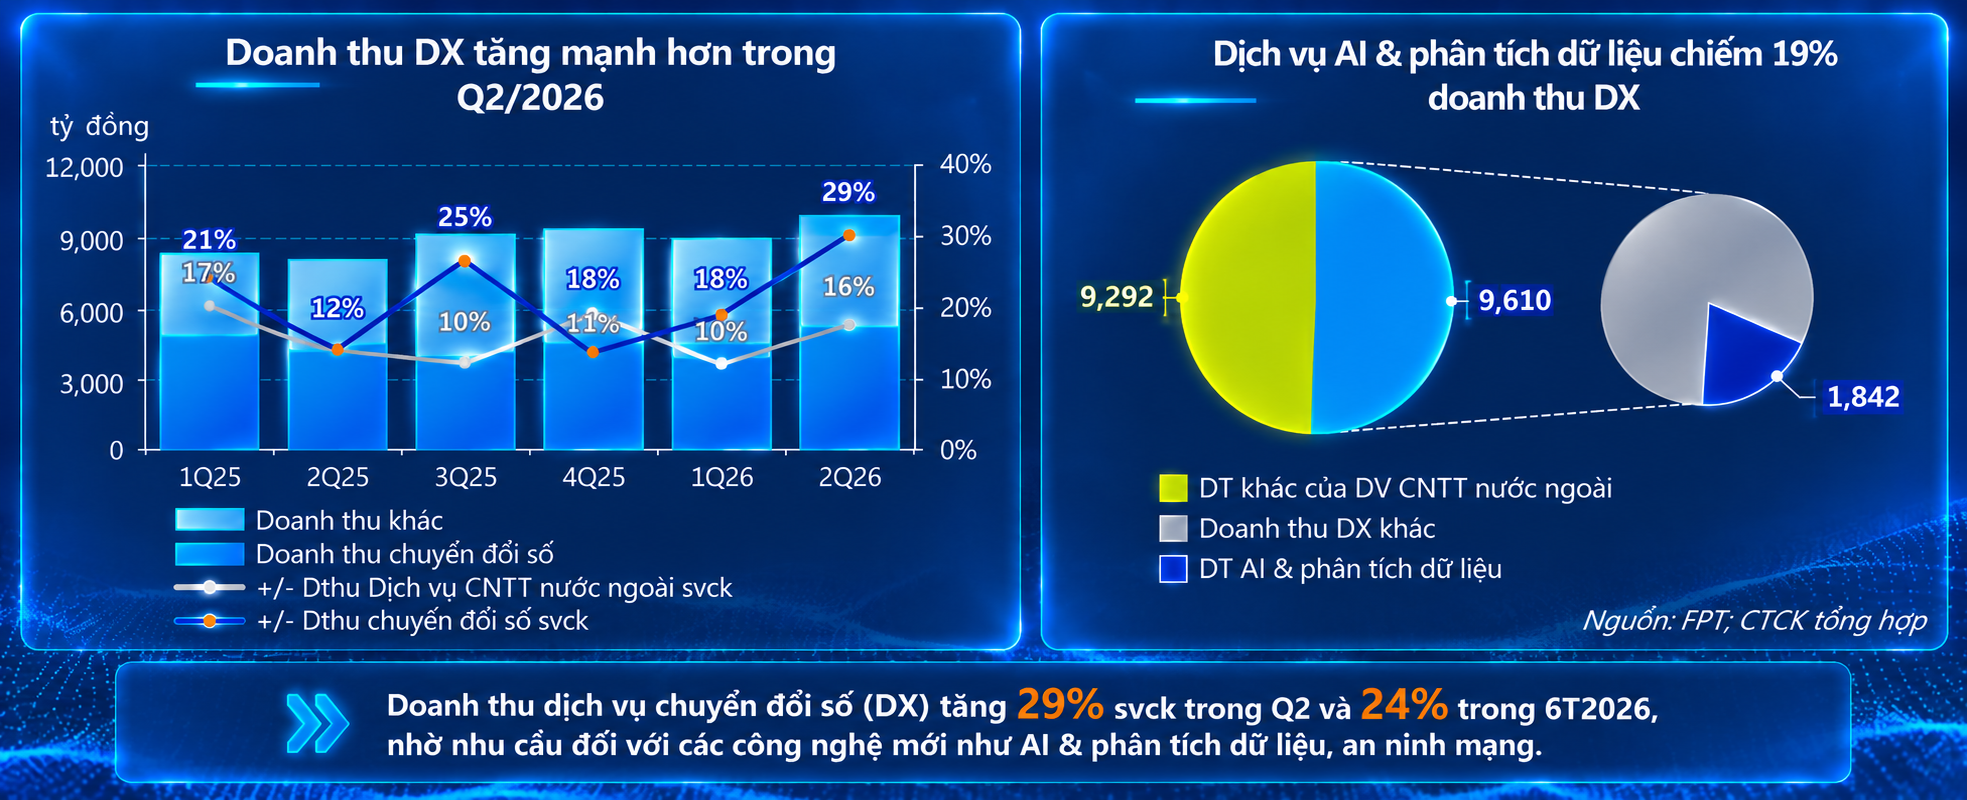
Doanh thu dịch vụ AI và phân tích dữ liệu của FPT trong chín tháng đạt 2.915 tỷ đồng, tăng 55% và chiếm khoảng 10% doanh thu dịch vụ CNTT nước ngoài. Đây là tín hiệu đáng chú ý, nhưng tỷ trọng ấy chưa chứng minh rằng các dịch vụ mới đã đủ lớn để thay thế phần doanh thu có thể chịu sức ép.
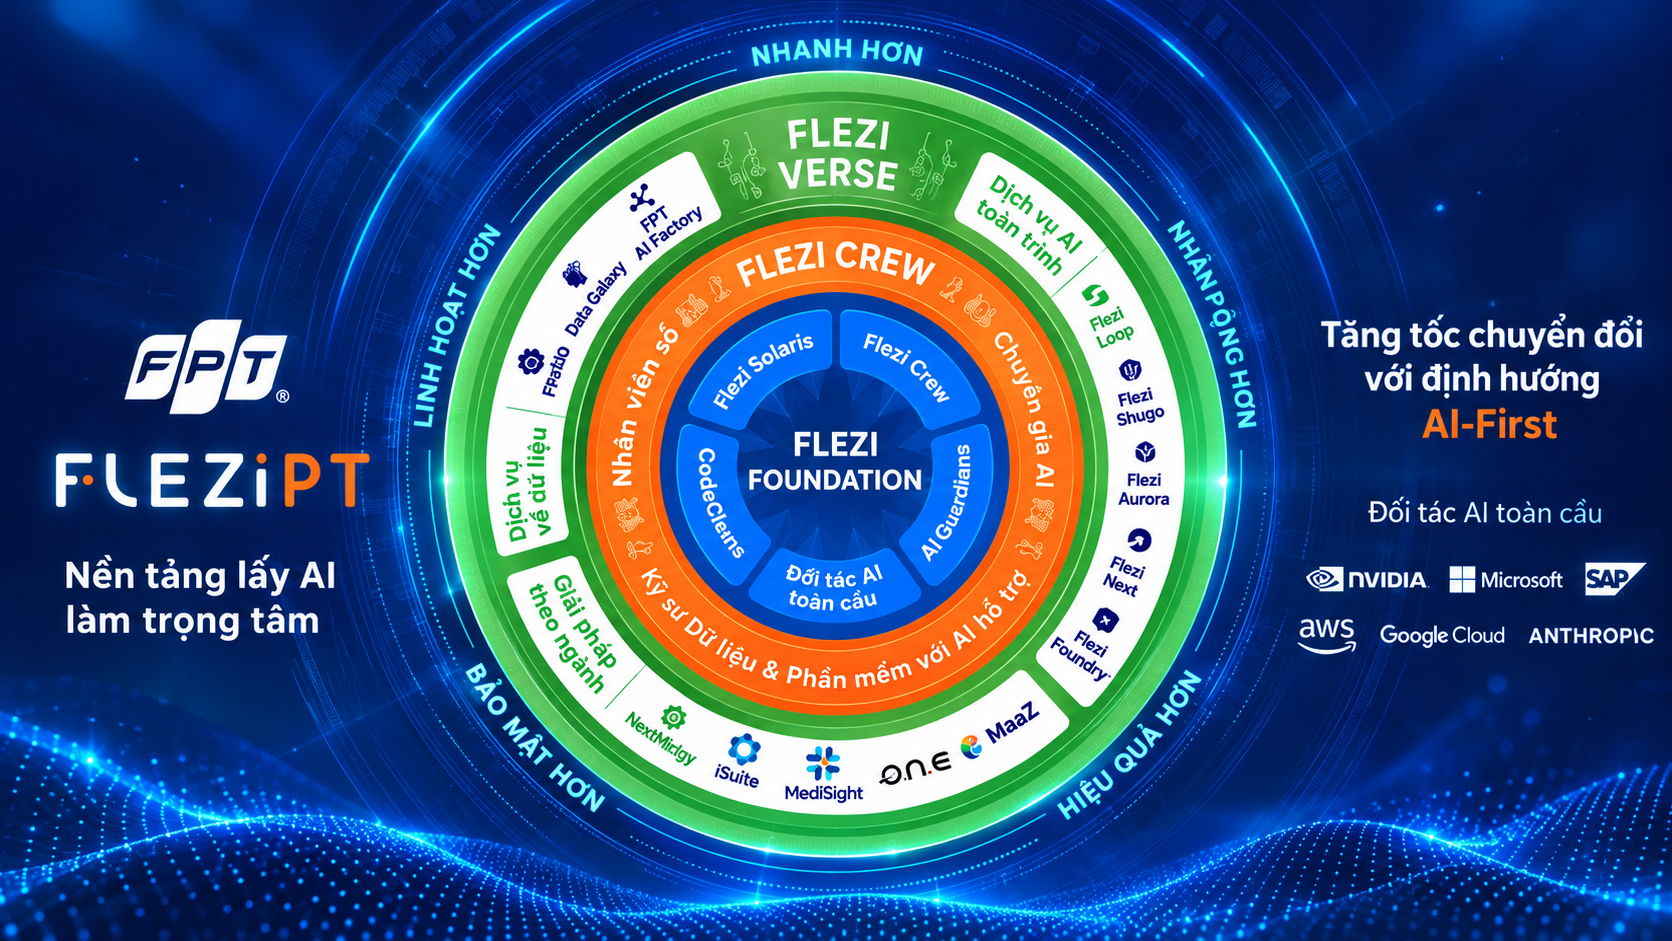
FPT đang theo đuổi chiến lược AI First, đưa AI vào vận hành nội bộ và dịch vụ cho khách hàng. Năng lực công nghệ và tăng trưởng nhanh ở mảng AI/Data là điểm cộng; thước đo quyết định vẫn phải là hợp đồng được mở rộng, doanh thu thực thu và khả năng giữ hiệu quả sinh lời. Nếu chưa nhìn thấy những bằng chứng đó, nhà đầu tư không nên đồng nhất đầu tư vào AI với thành công thương mại.
Nhà đầu tư nên theo dõi khả năng chuyển đổi
Tác động của AI sẽ phân hóa doanh nghiệp công nghệ: công việc lặp lại và dễ chuẩn hóa chịu sức ép trước, còn bài toán tích hợp hệ thống, dữ liệu, nghiệp vụ và quản trị rủi ro khó được thay thế chỉ bằng tự động hóa. Vì vậy, triển vọng FPT phụ thuộc vào tốc độ chuyển dịch từ bán nguồn lực sang bán dịch vụ và giải pháp có giá trị cao hơn.
Khi đánh giá cổ phiếu FPT, nhà đầu tư nên nhìn đồng thời vào tốc độ tăng trưởng mảng dịch vụ CNTT nước ngoài, tỷ trọng và đà tăng của dịch vụ AI/Data, cùng dấu hiệu cho thấy năng suất AI được chuyển thành biên lợi nhuận hoặc hợp đồng định giá theo kết quả. Doanh thu và lợi nhuận hiện tại còn tăng, nhưng thị trường cần bằng chứng cho thấy tăng trưởng ấy có thể tiếp tục khi số giờ công cần thiết giảm.
Kết luận: AI chưa đồng nghĩa với sự suy yếu tất yếu của FPT, nhưng nó buộc doanh nghiệp phải chứng minh rằng mình có thể kiếm tiền từ giá trị tạo ra chứ không chỉ từ thời gian bỏ ra. Khuyến nghị theo dõi của Agriseco là một lời nhắc hợp lý: cơ hội dài hạn có thật, song việc chuyển đổi thành doanh thu và lợi nhuận bền vững mới là lý do để tin vào cổ phiếu.