
Hiện diện dày hơn, thị phần vẫn mỏng
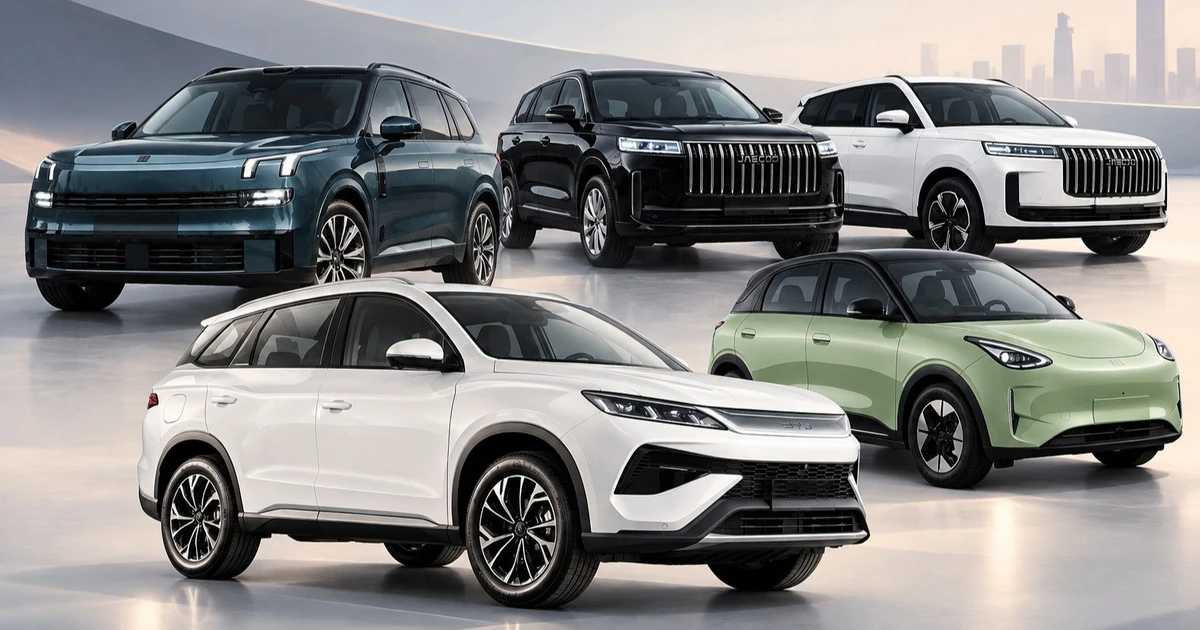
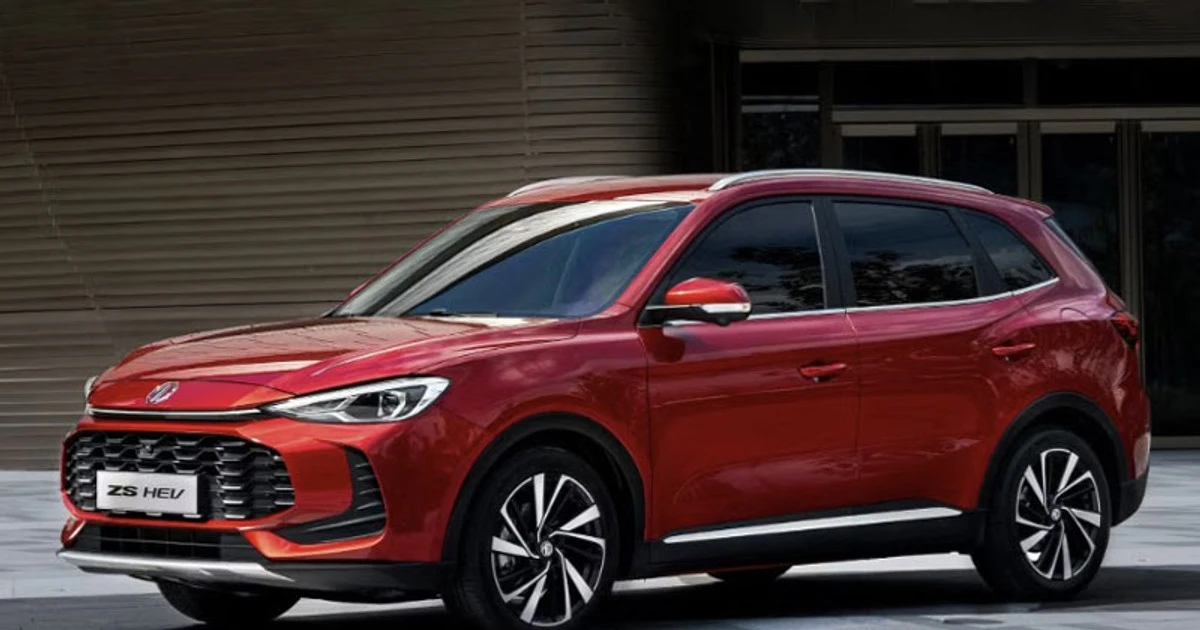
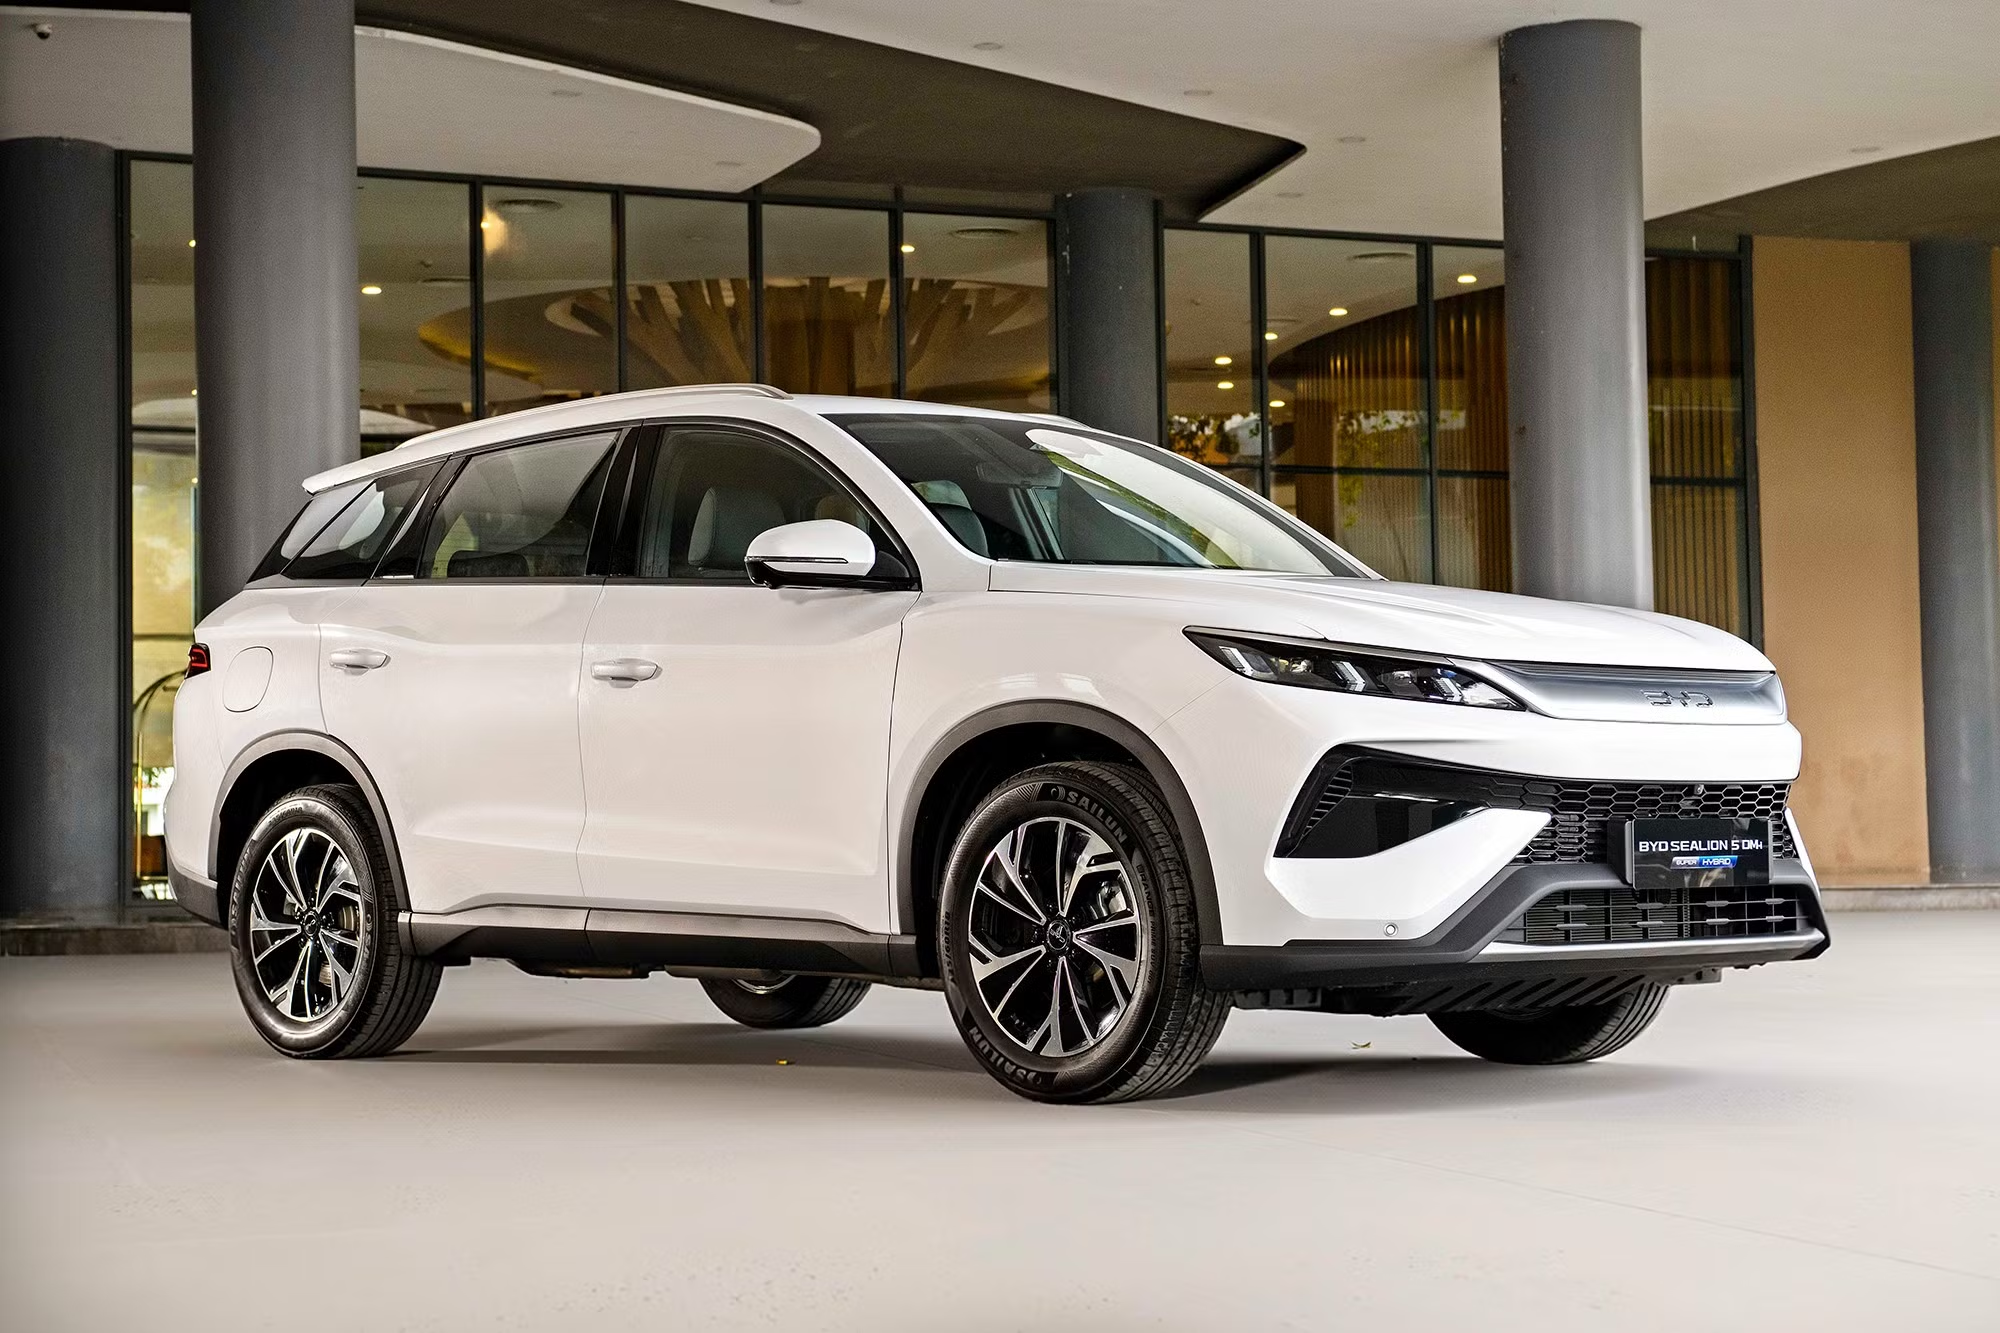
Ô tô Trung Quốc tại Việt Nam là nhóm xe của các thương hiệu có nguồn gốc Trung Quốc, hiện trải rộng từ xe đô thị cỡ nhỏ đến sedan, SUV và MPV, với nhiều lựa chọn về động cơ xăng, hybrid và điện. Từ năm 2023 đến nay, 17 nhãn hiệu ô tô con Trung Quốc đã gia nhập thị trường; Aion rút lui, còn 16 thương hiệu tiếp tục hiện diện với hơn 30 mẫu xe. Sự xuất hiện nhanh chóng ấy tạo cảm giác cạnh tranh đã đổi khác, nhưng số bảng tên ngoài đường chưa đồng nghĩa với sức mua rộng khắp. Trong chín tháng đầu năm 2026, hơn 14.800 xe Trung Quốc được ghi nhận, tương đương khoảng 3,6% trong tổng số 408.700 xe của nhóm dữ liệu được tổng hợp từ VAMA, Hyundai Thành Công, VinFast và các thương hiệu Trung Quốc. Một thống kê khác ghi nhận 15.522 xe thuộc 14 thương hiệu, chiếm khoảng 3% doanh số xe từ chín chỗ trở xuống. Dù cách tính và phạm vi thống kê khác nhau, cả hai đều cho thấy thị phần ô tô của nhóm này còn khiêm tốn.
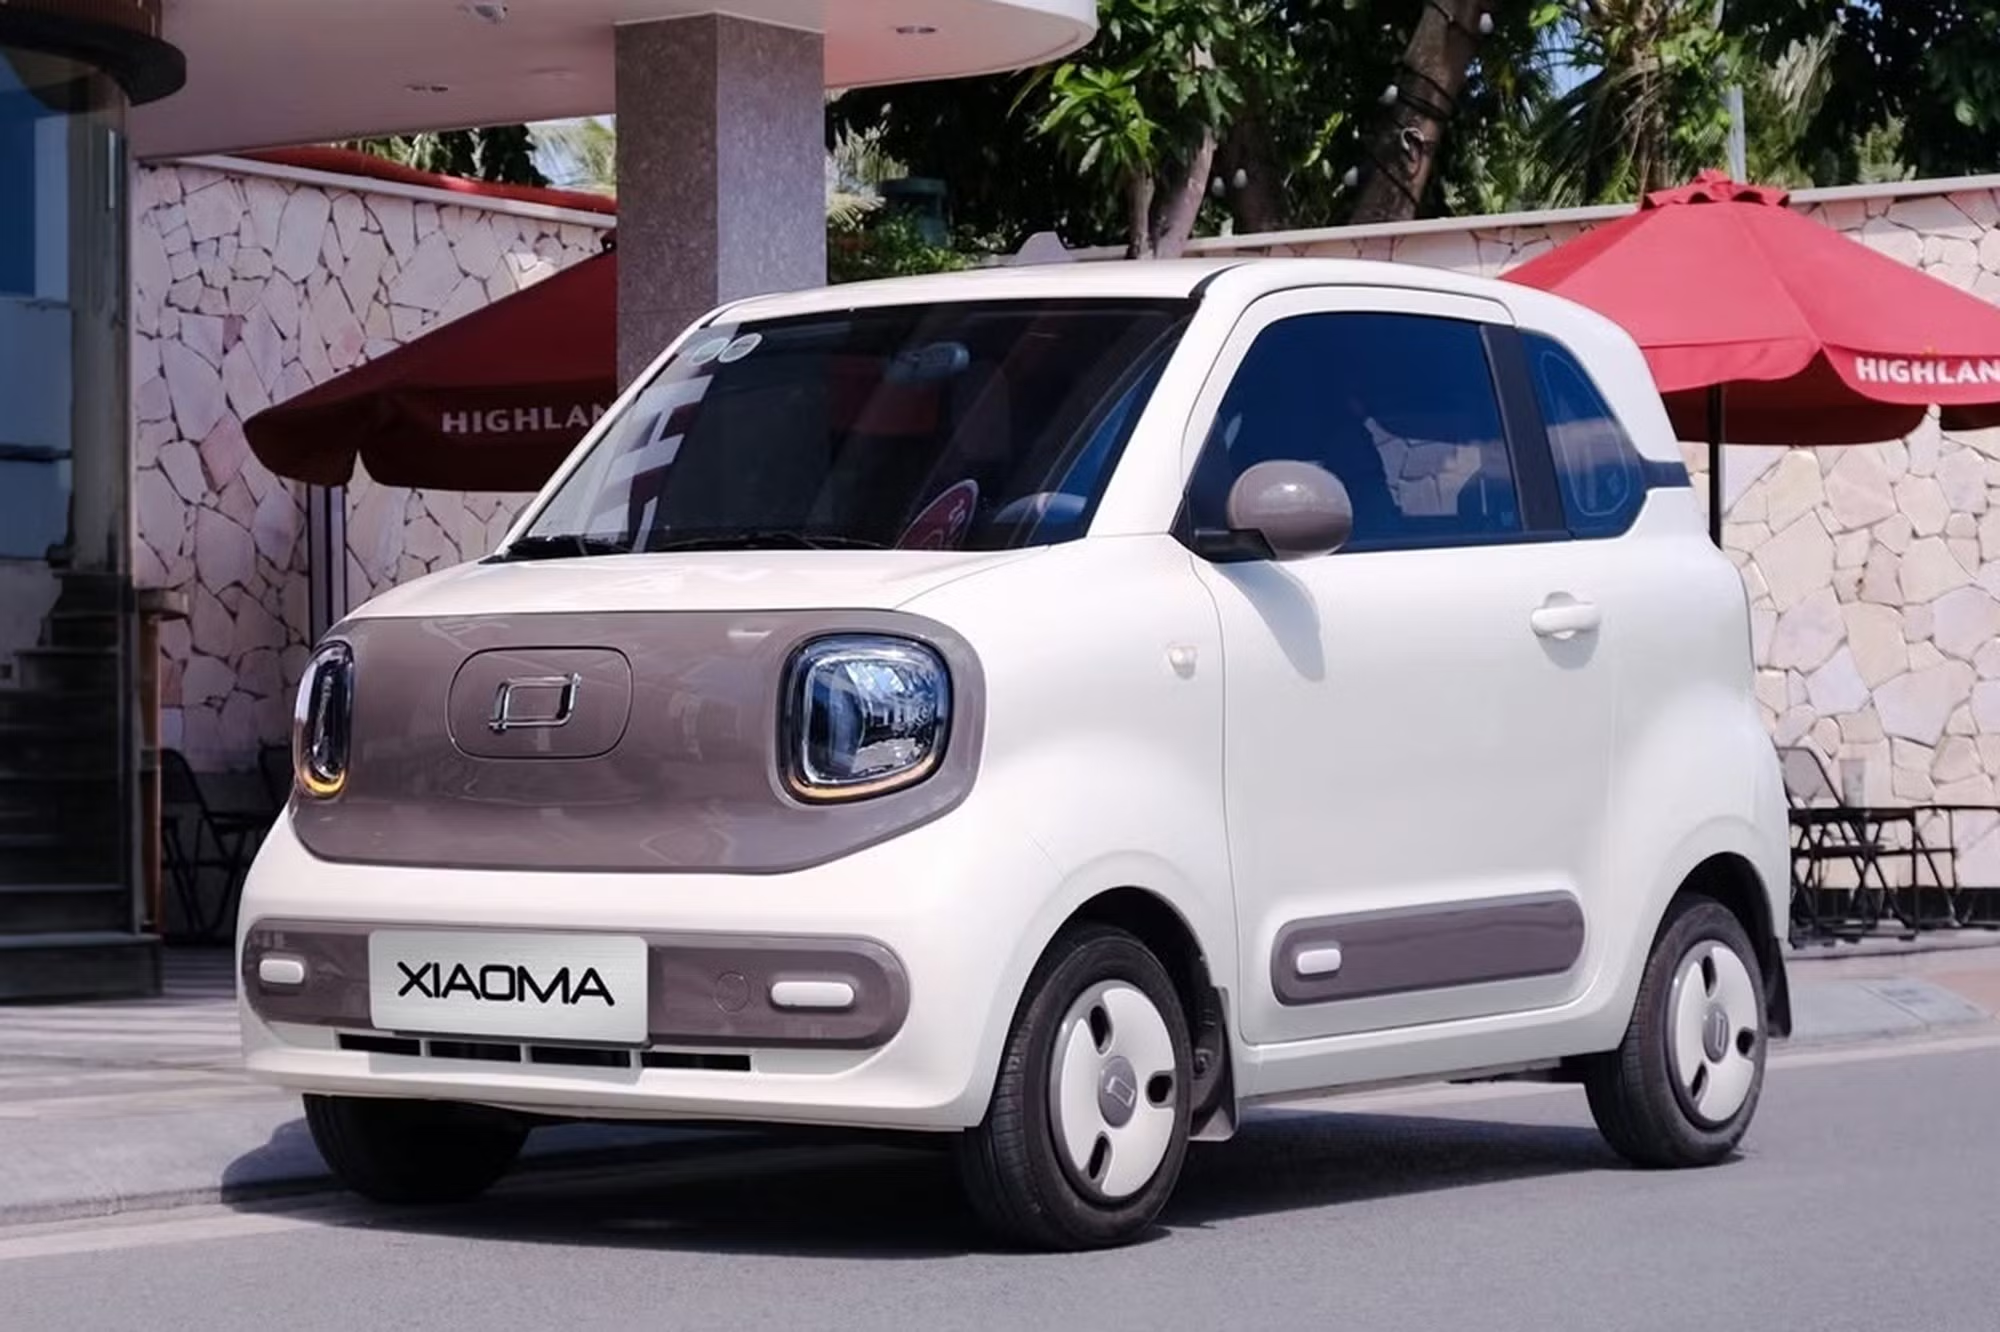
Dải sản phẩm rộng đem lại lợi ích cụ thể cho người mua: dễ tìm xe phù hợp với nhu cầu đi phố, chở gia đình hoặc di chuyển đường dài. Một số mẫu kết hợp động cơ điện với động cơ đốt trong, giúp người dùng linh hoạt hơn ở nơi hạ tầng sạc chưa thuận tiện. Giá cũng phủ nhiều phân khúc: Bestune Xiaoma được nêu ở mức 199 triệu đồng, còn các mẫu phổ thông của MG, Geely, Omoda và Jaecoo trải từ 500 triệu đồng đến dưới một tỷ đồng. Nhưng nhiều lựa chọn và trang bị phong phú mới giúp xe được cân nhắc; chúng chưa xóa được câu hỏi lớn hơn của người mua: chiếc xe có đáng tin và dễ sở hữu lâu dài hay không.

Giá và công nghệ chưa thắng được khoảng trống niềm tin
Điểm yếu cốt lõi không nằm ở việc các hãng thiếu sản phẩm, mà ở khoảng cách giữa thông số hấp dẫn và niềm tin đã tích lũy qua nhiều năm. Theo chuyên gia Vũ Tấn Công, giá trị thương hiệu của ô tô Trung Quốc còn thấp hơn các hãng Nhật Bản và Hàn Quốc; vì vậy, giá cạnh tranh cùng nhiều công nghệ chưa đủ sức thuyết phục khách hàng Việt. Người mua thường cân nhắc cả thời gian sử dụng, độ bền, chi phí bảo dưỡng, khả năng sửa chữa và mức giá có thể thu lại khi bán xe. Với các thương hiệu mới, những điều ấy chưa được kiểm chứng đủ lâu trên thị trường trong nước. Khả năng giữ giá cũng là rào cản được nêu rõ. Khi người mua chưa chắc xe sẽ giữ giá ra sao hoặc dịch vụ có sẵn hay không, lợi thế trang bị có thể bị xem như phần thưởng trước mắt, chứ chưa phải bảo đảm cho một quyết định sở hữu nhiều năm.
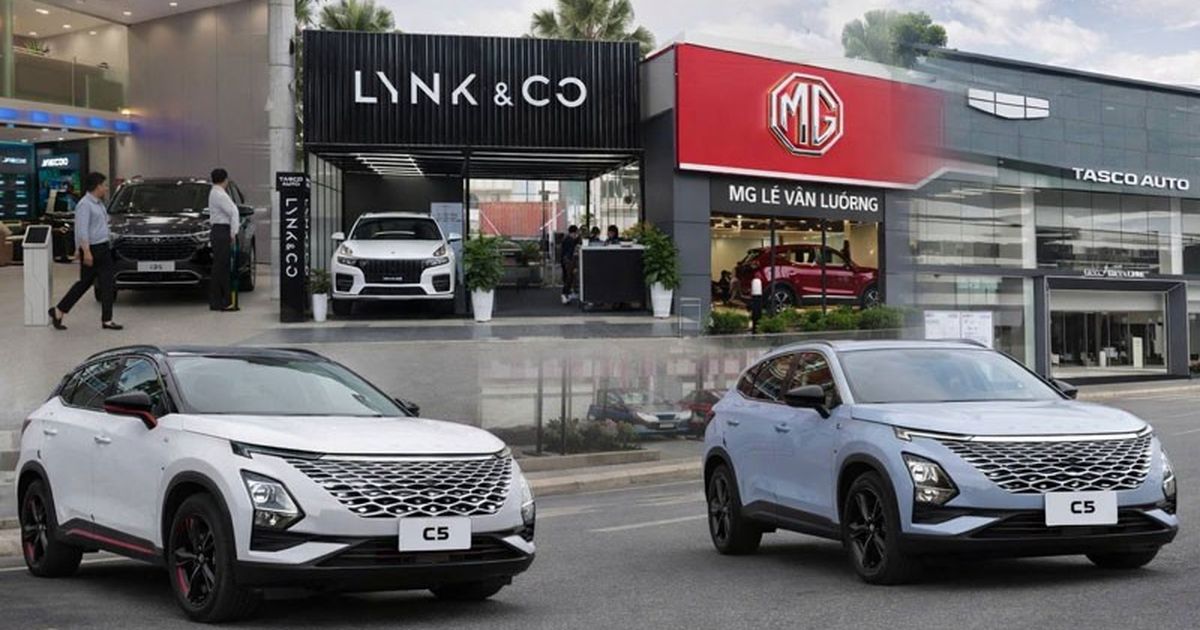
Mạng lưới đại lý và dịch vụ hậu mãi vì thế quan trọng không kém màn hình lớn hay danh sách tính năng. Một hệ thống bán hàng mở rộng nhanh nhưng lượng xe giao thấp sẽ phải chứng minh rằng doanh nghiệp có thể duy trì phụ tùng, bảo dưỡng và hỗ trợ sau bán. Bên cạnh các hãng Nhật, Hàn và thương hiệu nội địa, xe Trung Quốc tại Việt Nam còn phải giải quyết câu hỏi về chi phí bảo dưỡng và giá trị bán lại. Đây không phải những tiêu chí có thể xử lý bằng một đợt ra mắt sản phẩm hay chiến dịch giảm giá. Chúng hình thành qua trải nghiệm thực tế của chủ xe và khả năng hãng đồng hành sau khi bàn giao. Bởi vậy, tâm lý dè dặt của người mua không nhất thiết là phủ nhận công nghệ mới; đó thường là cách họ định giá rủi ro trong một thị trường mà lựa chọn thay thế đã quen thuộc.
Doanh số phân hóa: BYD dẫn đầu, nhiều hãng bán chậm
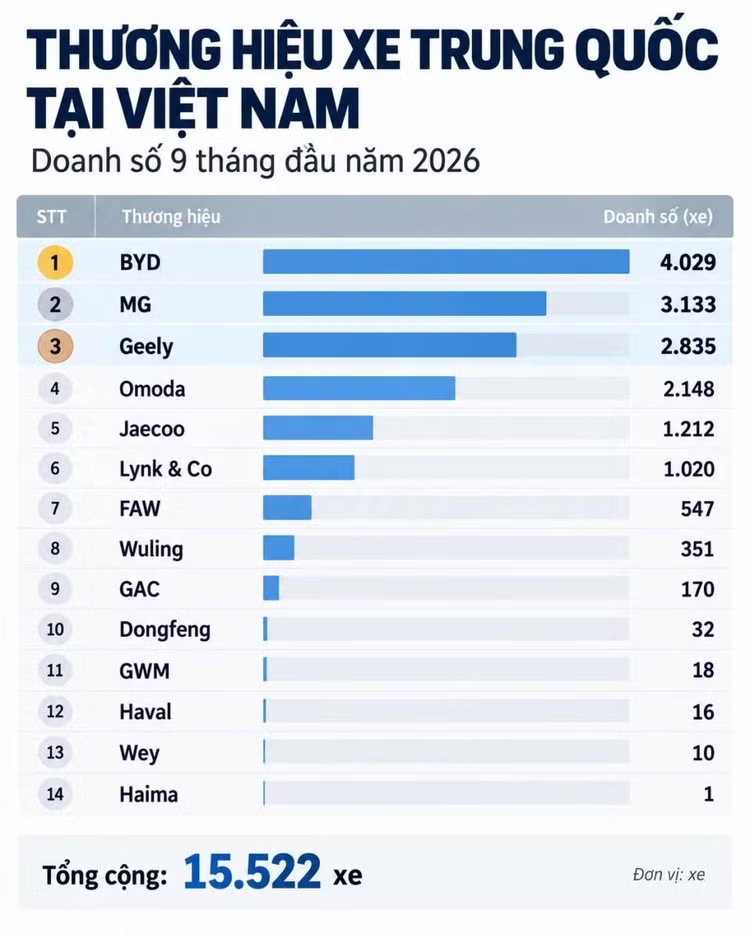
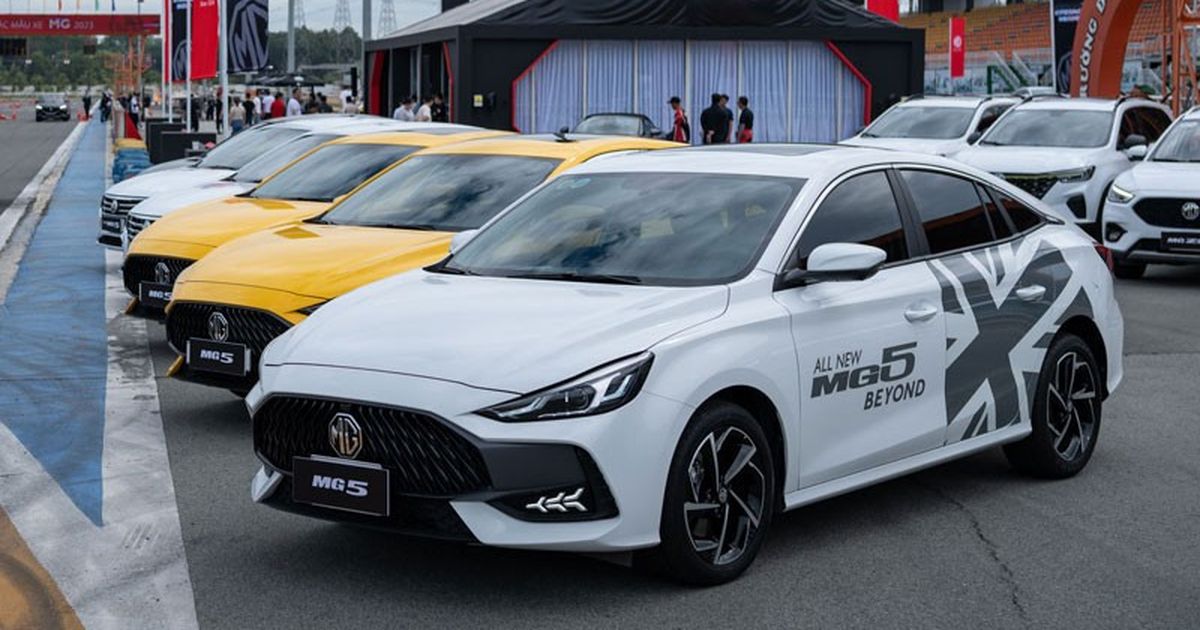
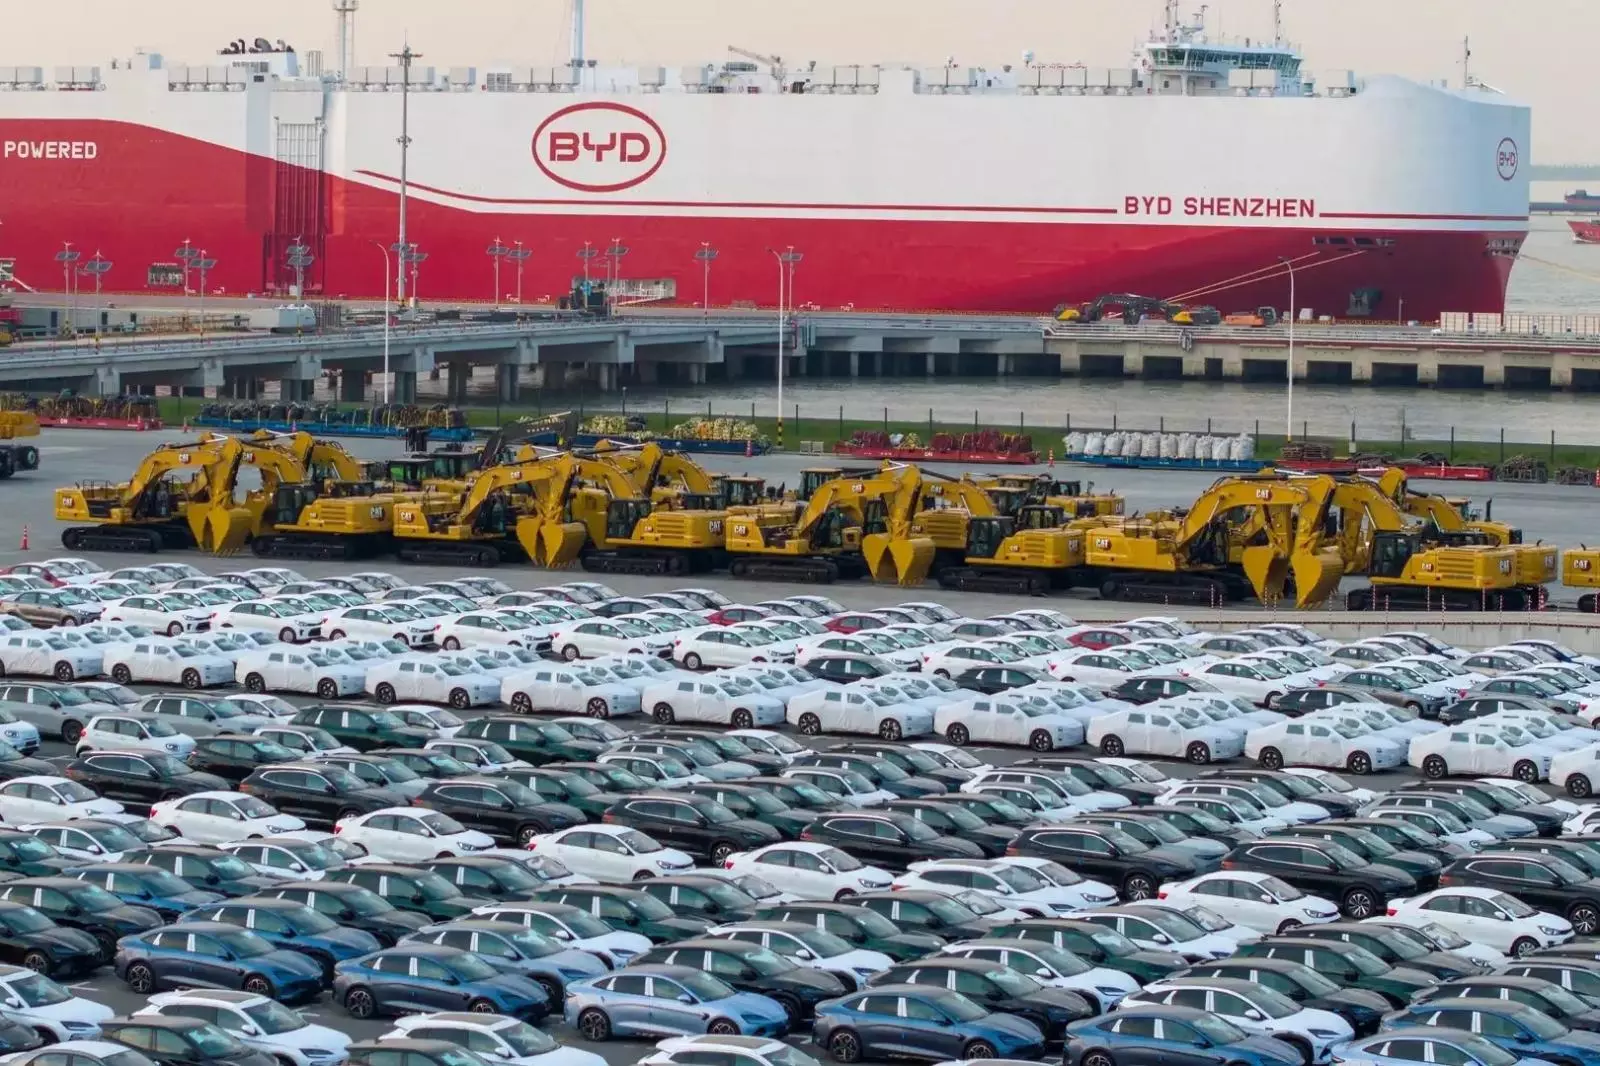
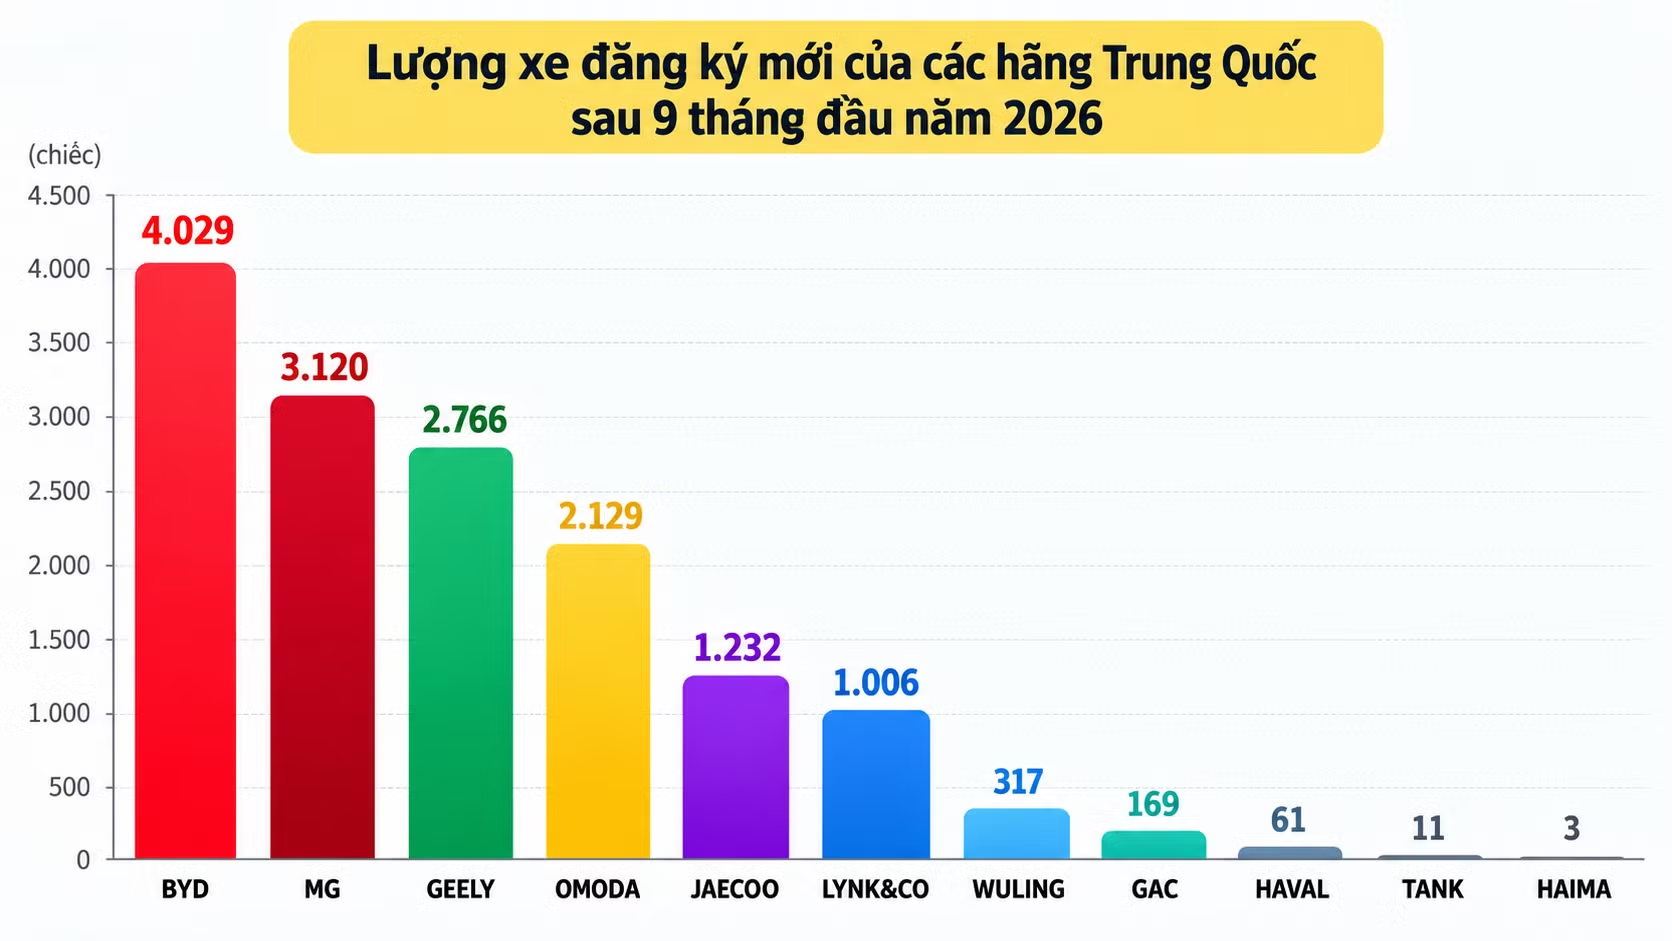
Doanh số xe Trung Quốc cho thấy sự quan tâm không phân bổ đều giữa các thương hiệu. Trong thống kê chín tháng đầu năm 2026, BYD dẫn đầu với 4.029 xe, gần 26% tổng lượng được ghi nhận; tiếp theo là MG với 3.133 xe, Geely 2.835 xe, Omoda 2.148 xe, Jaecoo 1.212 xe và Lynk & Co 1.020 xe. Sáu hãng này chiếm gần 93% lượng xe trong bảng thống kê, trong khi ở nửa dưới, FAW đạt 547 xe, Wuling 351 xe, GAC 170 xe; Dongfeng có 32 xe, GWM 18, Haval 16, Wey 10 và Haima một xe. Sự chênh lệch ấy phản bác ý nghĩ rằng chỉ cần mang nhiều mẫu xe tới là có thể chia đều sức mua. Nhận diện thương hiệu, lựa chọn sản phẩm phù hợp và mức độ tin cậy vẫn quyết định hãng nào chuyển được sự tò mò thành đơn hàng.
Cũng cần đọc các con số trong đúng giới hạn: những nguồn thống kê khác nhau ghi nhận 14.843 xe từ 11 thương hiệu hoặc 15.522 xe từ 14 thương hiệu trong cùng giai đoạn. Khác biệt về phạm vi ghi nhận khiến việc ghép các số liệu thành một bảng xếp hạng duy nhất dễ gây hiểu lầm. Dẫu vậy, kết luận lớn không đổi: lượng xe tập trung vào một nhóm nhỏ, còn nhiều hãng chưa tạo được sức tiêu thụ đáng kể. Đây là lời nhắc rằng sự hiện diện truyền thông không thể thay thế kết quả bán hàng bền vững.
Từ mở rộng đại lý đến xây dựng uy tín dài hạn
Cơ hội của các hãng Trung Quốc vẫn có thật: danh mục xe rộng, nhiều kiểu truyền động và mức giá trải từ phổ thông đến cao cấp giúp tiếp cận những nhóm khách hàng khác nhau. Nhưng muốn chuyển lợi thế đó thành thị phần, các hãng cần chứng minh chất lượng, độ bền và khả năng đáp ứng nhu cầu sử dụng lâu dài, thay vì chỉ liên tục bổ sung mẫu mới. Khách hàng cần nhìn thấy nơi bảo dưỡng thuận tiện, phụ tùng sẵn có và chính sách hậu mãi đủ rõ để an tâm sau khi mua. Đặc biệt, những thương hiệu bán chậm phải thuyết phục người tiêu dùng rằng mạng lưới dịch vụ của họ sẽ tồn tại và hoạt động ổn định, chứ không chỉ xuất hiện trong giai đoạn đầu gia nhập thị trường.
Theo ông Vũ Tấn Công, mở rộng hệ thống đại lý, tăng thời hạn bảo hành và đầu tư sản xuất, lắp ráp trong nước có thể tạo bước ngoặt cho sức tiêu thụ trong 5–7 năm tới; các khoản đầu tư này cũng được kỳ vọng củng cố niềm tin và giá trị thương hiệu. Đó là hướng đi có sức nặng hơn một cuộc đua cấu hình, bởi nó giải quyết những lo ngại người mua phải đối mặt trong suốt vòng đời chiếc xe. Kết luận khá rõ: ô tô Trung Quốc đã có chỗ đứng về độ phủ sản phẩm, nhưng chưa tạo được vị thế tương xứng trong lòng khách hàng. Giá tốt và trang bị nhiều có thể mở cánh cửa; chỉ chất lượng, dịch vụ và niềm tin mới giữ cánh cửa ấy mở lâu dài.