
Nhu cầu vốn lớn đòi hỏi đổi cách huy động
Thị trường vốn là tập hợp các kênh huy động và đầu tư vốn trung, dài hạn, giúp kết nối tiền tiết kiệm với nhu cầu tài chính của doanh nghiệp và nền kinh tế. Đây không còn là lựa chọn phụ: Việt Nam cần mở rộng kênh này nếu muốn theo đuổi tăng trưởng cao mà không dồn thêm áp lực lên ngân hàng. Tại hội thảo về khơi thông dòng vốn ngày 22/10, chuyên gia kinh tế trưởng BIDV Cấn Văn Lực nhận định nhu cầu đầu tư toàn xã hội giai đoạn 2026–2030 có thể đạt 280–300 tỷ USD mỗi năm, với tốc độ tăng bình quân 13–15%. Dù con số ấy cho thấy quy mô thách thức, câu hỏi quan trọng hơn là vốn sẽ đến từ đâu và được phân bổ thế nào. Nếu tiếp tục dựa chủ yếu vào tín dụng, nền kinh tế có thể huy động được tiền trước mắt nhưng khó tạo nền tảng tài chính cân bằng cho đầu tư dài hạn.
Gánh nặng tín dụng không thể cứ tăng mãi
Từ năm 2020 đến hết tháng 9/2026, vốn ngân hàng chiếm hơn 50% tổng nguồn vốn của nền kinh tế; trong khi cổ phiếu và trái phiếu doanh nghiệp chỉ chiếm khoảng 14–15%. Cơ cấu ấy khiến tín dụng ngân hàng trở thành trụ cột quá lớn, dù các khoản vay ngân hàng không phải lúc nào cũng phù hợp với dự án cần vốn lâu dài. Áp lực càng rõ khi tỷ lệ tín dụng/GDP đã ở mức cao và hệ thống ngân hàng khó có thể tiếp tục gánh phần lớn nhu cầu vốn như trước. Dựa quá nhiều vào tín dụng để tài trợ đầu tư dài hạn còn làm tăng sức ép cân đối nguồn vốn và quản trị rủi ro của các tổ chức tín dụng. Vì vậy, đa dạng hóa nguồn vốn không phải mục tiêu hình thức; đó là cách giảm rủi ro tập trung và giúp doanh nghiệp lựa chọn kỳ hạn, hình thức huy động sát hơn với dòng tiền dự án.
Thị trường chứng khoán cần chuyển từ quy mô sang chất lượng
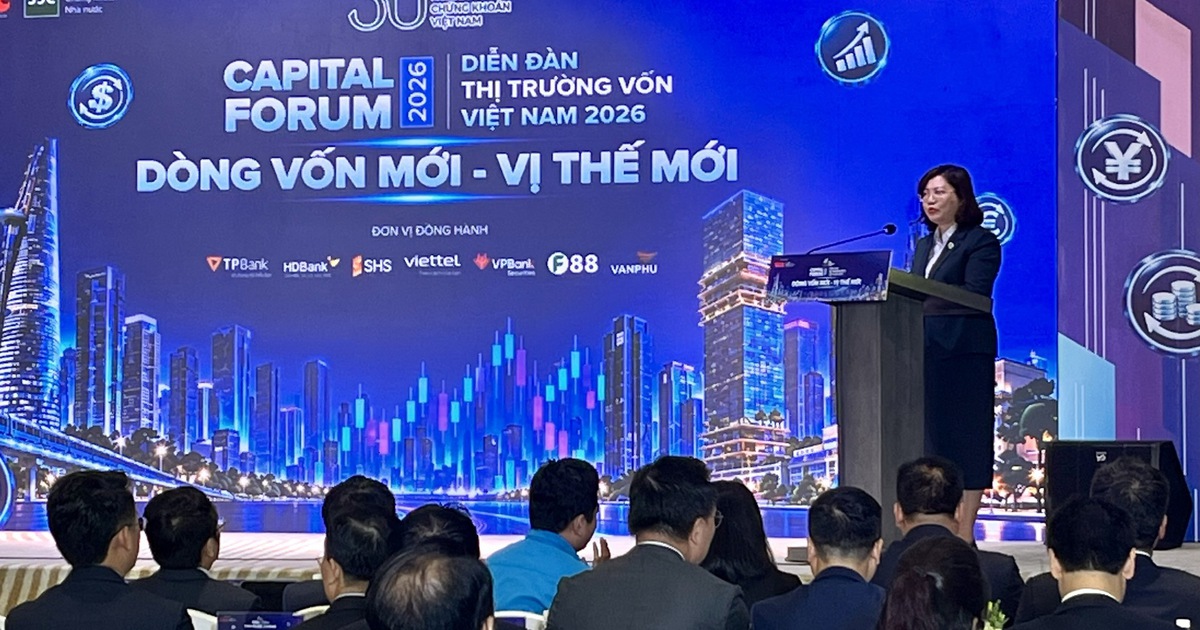
Thị trường chứng khoán đã có nền tảng để đảm nhận vai trò lớn hơn trong cung ứng vốn trung và dài hạn, nhưng tăng quy mô đơn thuần là chưa đủ. Tại Diễn đàn Thị trường vốn Việt Nam 2026 ngày 30/10, Chủ tịch Ủy ban Chứng khoán Nhà nước ghi nhận thị trường cổ phiếu đạt quy mô tương đương 79,1% GDP ước tính năm 2025, còn thị trường trái phiếu niêm yết tương đương 22,9%. Thị trường được nâng hạng lên mới nổi thứ cấp vào tháng 9/2026, mở thêm cơ hội tiếp cận nhà đầu tư tổ chức và dòng vốn quốc tế. Nhưng vốn bền vững chỉ đến khi doanh nghiệp minh bạch, hàng hóa đầu tư có chất lượng và nhà đầu tư có đủ lý do để nắm giữ dài hạn. Việt Nam cần phát triển quỹ hưu trí tự nguyện, quỹ đầu tư và trái phiếu doanh nghiệp, thay vì trông chờ vào dòng tiền ngắn hạn. Các quỹ cổ phiếu, trái phiếu, cân bằng và ETF cũng có thể nối tiền tiết kiệm của người dân với nhu cầu vốn của nền kinh tế.
Mở thêm lựa chọn cho doanh nghiệp và người dân
Doanh nghiệp cần cấu trúc tài chính linh hoạt hơn việc vay ngân hàng truyền thống: vốn cổ phần có thể phù hợp với kế hoạch mở rộng dài hơi, còn trái phiếu có thể bổ sung nguồn vốn theo kỳ hạn và nhu cầu cụ thể. Sự phối hợp giữa tín dụng ngân hàng và thị trường vốn vì thế nên được thiết kế theo từng giai đoạn của dự án, thay vì coi hai kênh là lựa chọn loại trừ nhau. Với người dân, thị trường vốn phát triển có thể mở rộng lựa chọn đầu tư và tạo thêm kênh đưa khoản tiết kiệm vào nền kinh tế. Muốn lợi ích ấy đến với nhiều người hơn, cần nâng kiến thức tài chính, mở rộng phân phối sản phẩm quỹ và cải thiện quản lý tài sản. Đây cũng là lý do cần xây dựng lực lượng nhà đầu tư tổ chức trong nước đủ lớn: họ có thể tạo nguồn vốn dài hạn ổn định, giảm lệ thuộc vào dòng tiền ngắn hạn hoặc biến động từ bên ngoài.
Hướng đi đã được đặt ra: đề án cải cách thị trường tài chính đến năm 2045 đặt mục tiêu nâng tỷ trọng huy động qua thị trường vốn lên 28–30% tổng vốn đầu tư thực hiện toàn xã hội vào năm 2030 và 30–35% vào năm 2045. Cơ quan quản lý cũng dự kiến tiếp tục hoàn thiện pháp lý, cải cách thủ tục, hiện đại hóa hạ tầng giao dịch, thanh toán và bù trừ, đồng thời nâng chất lượng hàng hóa và giám sát thị trường. Cơ chế đối tác bù trừ trung tâm cho thị trường chứng khoán cơ sở dự kiến triển khai trong năm 2027.
Kết luận: nhu cầu vốn Việt Nam trong giai đoạn tới không thể được đáp ứng bền vững nếu tín dụng ngân hàng tiếp tục gánh phần lớn trọng trách. Thị trường vốn phải trở thành đối tác bổ trợ thực chất, cung cấp vốn dài hạn cho doanh nghiệp và thêm lựa chọn đầu tư cho người dân. Muốn vậy, ưu tiên không chỉ là hút thêm tiền, mà còn là xây dựng thị trường minh bạch, có sản phẩm đáng tin cậy và dòng vốn nội địa đủ kiên nhẫn.