
Hai kiểu lừa đảo, một điểm yếu: tin nhắn tạo lòng tin
Lừa đảo qua Zalo là thủ đoạn kẻ gian lợi dụng tin nhắn, tài khoản bị chiếm quyền hoặc danh tính giả để dụ người dùng cài ứng dụng độc hại hay chuyển tiền theo yêu cầu chưa được xác minh. Đây không phải nguy cơ xa vời: cảnh báo công an tại Hà Nội và Phú Thọ ghi nhận các hình thức này đang được sử dụng, nhắm vào cả người dân lẫn môi trường công sở. Điểm chung của chúng là khai thác sự tin tưởng và tạo cảm giác phải xử lý gấp. Một tin nhắn mang tên cán bộ, lãnh đạo hay đồng nghiệp có thể khiến người nhận bỏ qua bước kiểm tra. Vì thế, đừng xem tên và ảnh đại diện Zalo là bằng chứng về danh tính. Khi việc liên quan đến quyền lợi, tài khoản hoặc tiền bạc, xác minh qua kênh độc lập quan trọng hơn tốc độ trả lời.
Giả danh cơ quan để dụ cài ứng dụng giả mạo
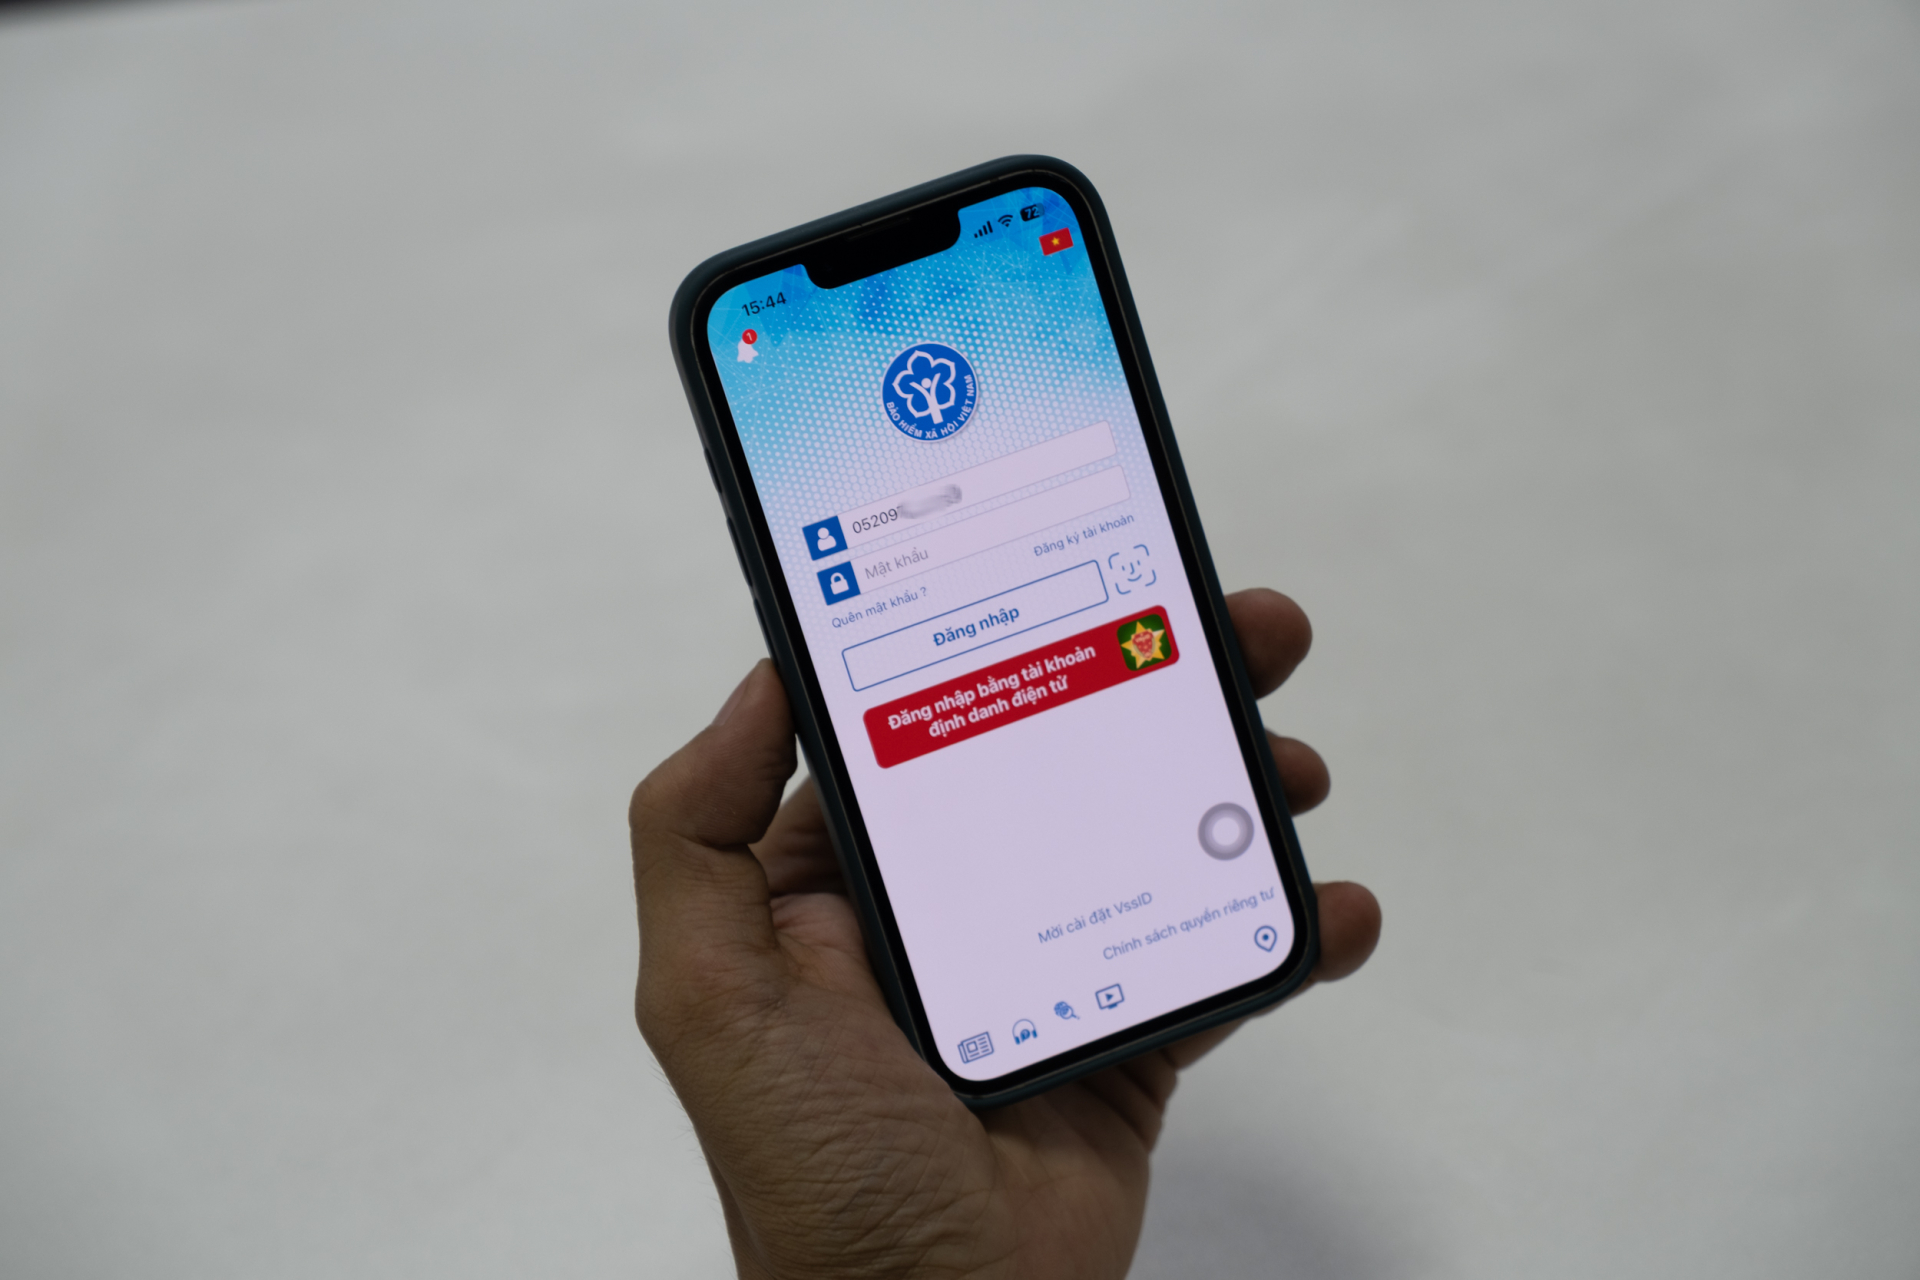
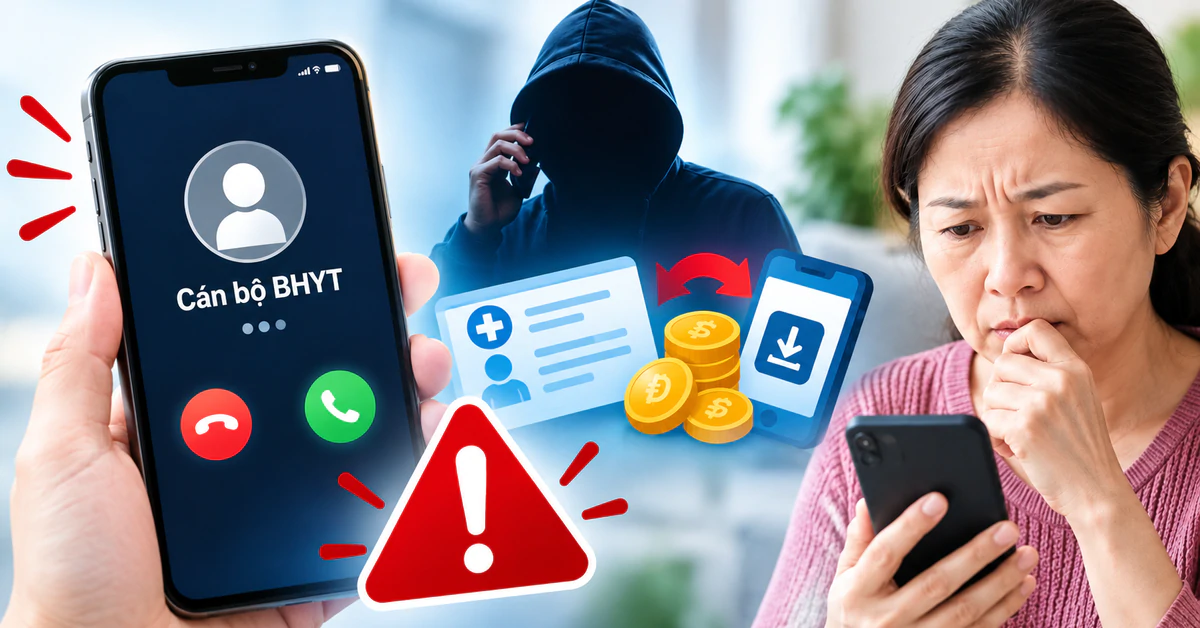
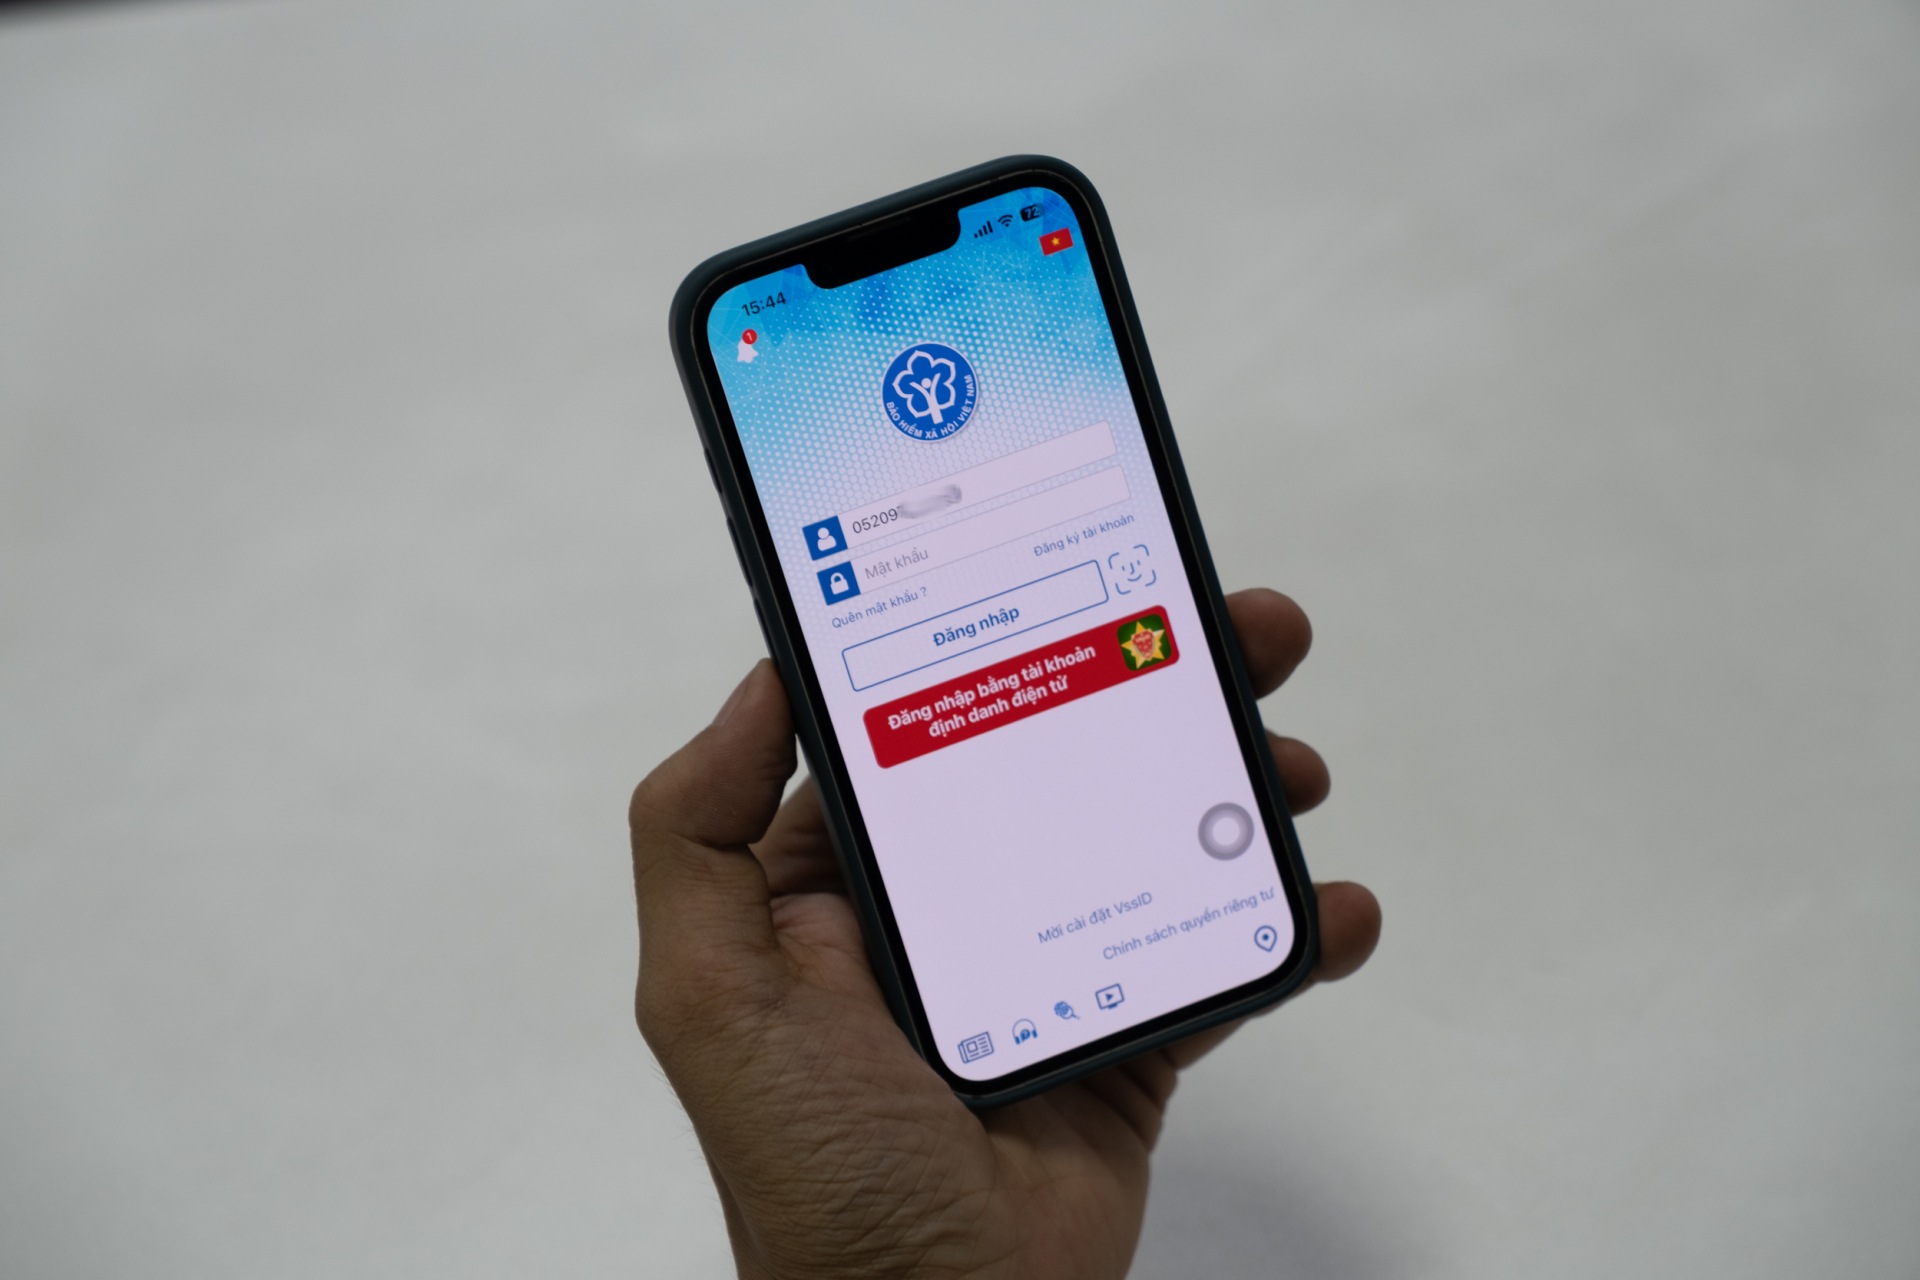
Một kịch bản nhắm vào người dân bắt đầu bằng lời mời kết bạn hoặc tin nhắn từ người tự xưng là cán bộ bảo hiểm xã hội hay công an. Kẻ gian có thể nói người nhận được cấp thẻ bảo hiểm y tế, được hoàn trả khoản đã đóng, hoặc cần cập nhật hồ sơ vì thông tin định danh chưa khớp. Lý do phải làm ngay trong ngày được dùng để thúc ép nạn nhân cài ứng dụng giả mạo hoặc bấm liên kết lạ. Cấp quyền cho ứng dụng độc hại có thể khiến người dùng mất quyền kiểm soát thiết bị, đồng thời tạo điều kiện để kẻ gian lấy thông tin và thực hiện giao dịch ngân hàng trái phép. Cơ quan bảo hiểm xã hội và công an không yêu cầu cài ứng dụng hay truy cập đường dẫn lạ qua Zalo để xử lý hồ sơ. VssID chỉ nên được tải từ CH Play hoặc App Store.
Xây lòng tin ở công sở rồi nhờ chuyển tiền
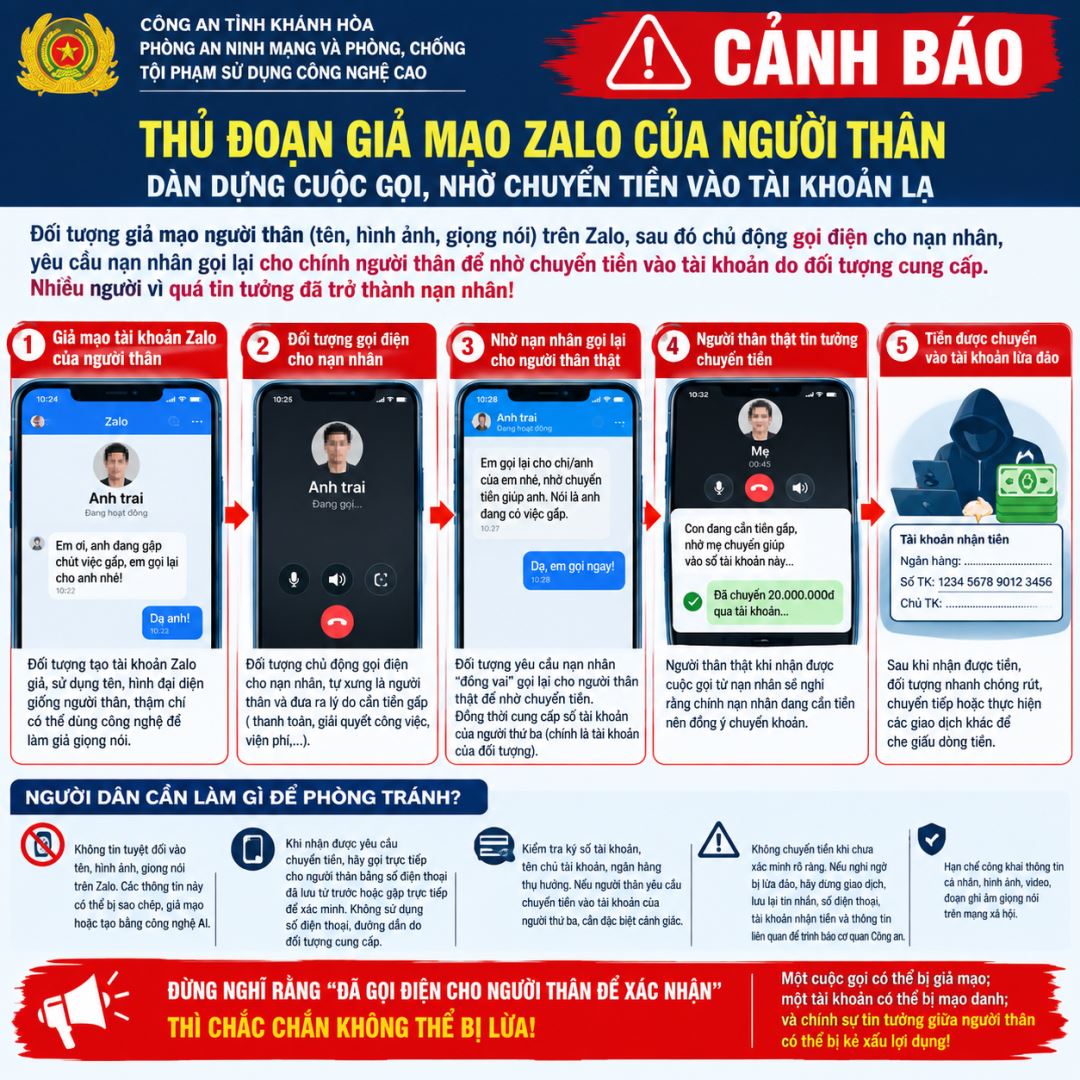
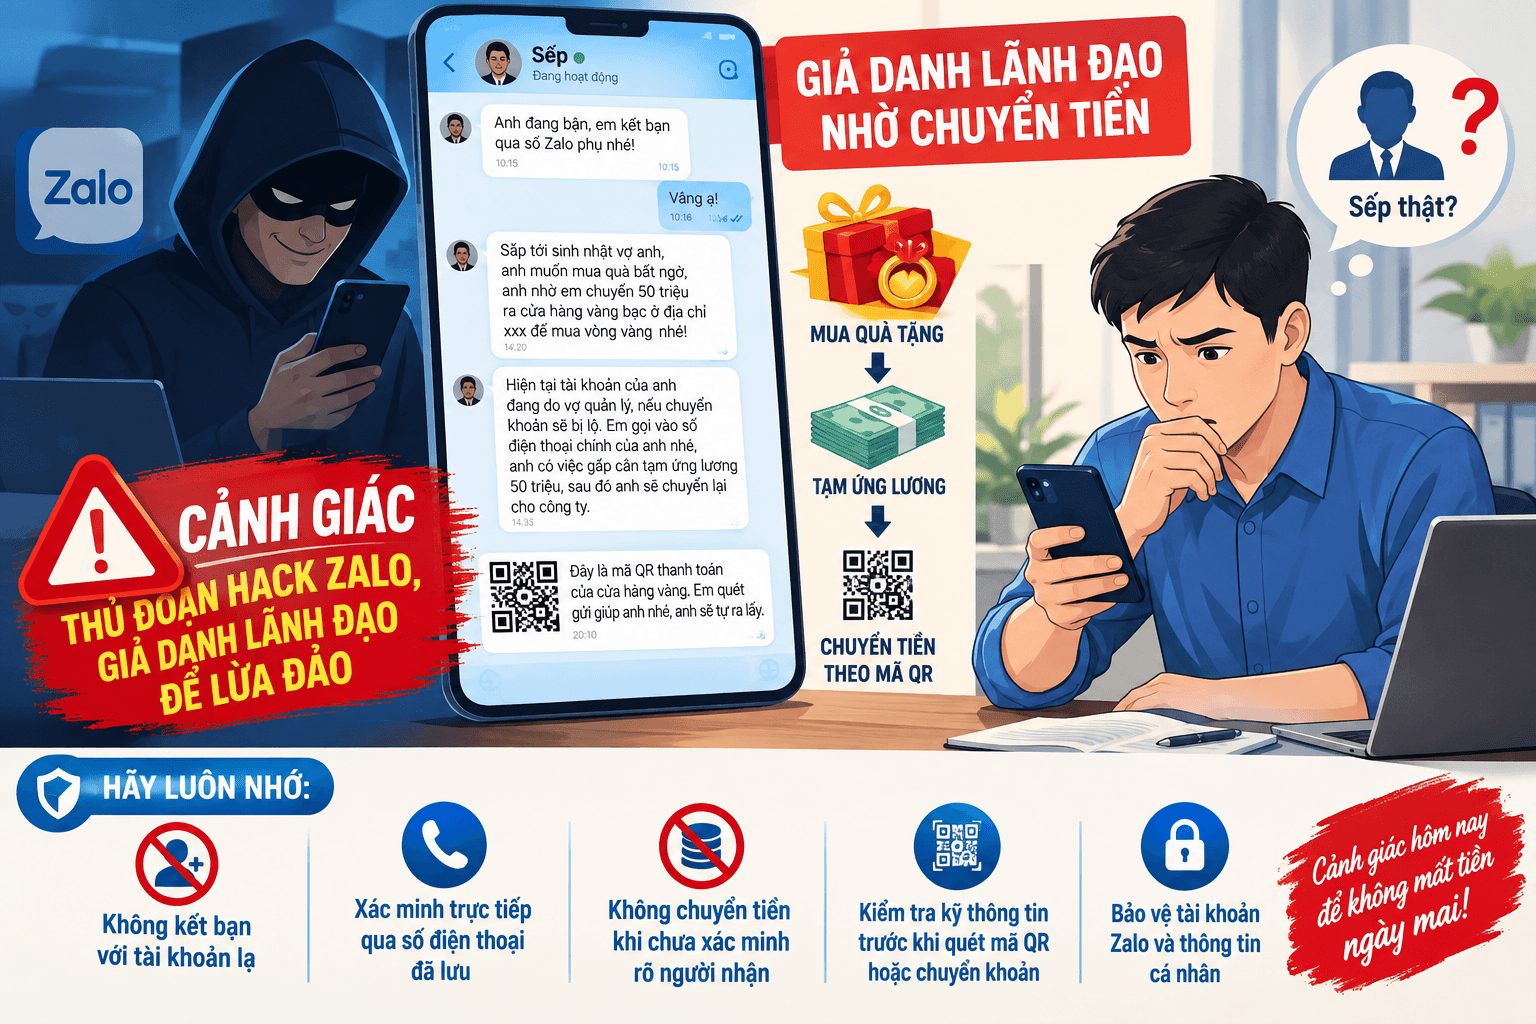
Chiêu thứ hai khai thác quan hệ công việc. Sau khi tìm hiểu nhân sự và mối liên hệ trong cơ quan, kẻ gian có thể chiếm tài khoản Zalo của lãnh đạo hoặc dùng tài khoản có tên, ảnh tương tự. Chúng ban đầu trao đổi việc làm để tạo lòng tin, rồi mới nhờ nhận tiền, mua quà hoặc thanh toán hộ. Có trường hợp đối tượng yêu cầu nhân viên liên hệ lãnh đạo thật để tạm ứng tiền, khiến giao dịch trông có vẻ hợp lệ; sau đó, nhân viên bị hướng dẫn chuyển tiền tới tài khoản giả danh cửa hàng. Đừng để việc người nhắn biết chuyện nội bộ thay thế cho xác minh danh tính. Khi có yêu cầu tài chính, hãy gọi vào số điện thoại đã lưu từ trước hoặc gặp trực tiếp người yêu cầu; kiểm tra kỹ tên chủ tài khoản và người thụ hưởng trước khi chuyển khoản hay quét mã QR.
Cách ứng phó trước và sau khi gặp dấu hiệu lừa đảo
- Không bấm liên kết lạ, quét mã QR không rõ nguồn gốc hoặc cài tệp ứng dụng được gửi qua tin nhắn. Từ chối yêu cầu cung cấp mật khẩu, mã OTP hay thông tin sinh trắc học.
- Xác minh người yêu cầu qua số đã lưu hoặc gặp trực tiếp; kiểm tra người nhận tiền bằng một kênh khác trước khi thực hiện giao dịch.
- Nếu nghi điện thoại đã nhiễm mã độc, lập tức ngắt Wi-Fi và dữ liệu di động. Dùng thiết bị khác liên hệ ngân hàng để đề nghị khóa tài khoản, rồi trình báo công an gần nhất.
- Nếu đã chuyển tiền, liên hệ ngân hàng sớm để đề nghị tra soát, lưu tin nhắn và chứng từ, đồng thời trình báo cơ quan công an.
Hai thủ đoạn khác nhau nhưng cùng cho thấy một nguyên tắc: tin nhắn mạng xã hội không đủ để xác nhận người gửi hay giao dịch. Chậm lại để kiểm chứng là cách bảo vệ thiết thực nhất trước cả ứng dụng giả mạo lẫn lời nhờ chuyển tiền.