
Sổ đến hạn không giữ nguyên lãi suất cũ
Sổ tiết kiệm đáo hạn là thời điểm ngân hàng tất toán khoản gửi theo thỏa thuận, rồi chi trả hoặc tái tục tiền gốc và lãi theo lựa chọn của khách hàng. Khi lãi suất thị trường vừa giảm, người gửi cần đặc biệt để ý mức áp dụng cho kỳ mới, thay vì mặc định lãi cũ sẽ được giữ nguyên. Nhiều người hụt hẫng khi sổ đến hạn đúng đợt điều chỉnh, nhất là người đã bật tái tục tự động. Khi sổ đến hạn, ngân hàng nhập lãi vào gốc và tính tiếp theo biểu lãi suất áp dụng tại ngày đáo hạn; mức của kỳ trước không được bảo lưu. Bởi vậy, hai sổ cùng kỳ hạn nhưng đáo hạn ở hai thời điểm khác nhau có thể nhận mức lãi khác nhau trong cả kỳ tiếp theo. Đây là chi tiết nhỏ trong thao tác, nhưng có thể tạo ra khác biệt đáng kể cho người gửi.
Đợt giảm diễn ra nhanh sau chỉ đạo
Đợt điều chỉnh không xuất hiện trong khoảng trống: lãi suất huy động đã tăng liên tục 11 tháng trước khi đảo chiều, trong lúc mặt bằng lãi vay cũng chịu sức ép. Ngày 18/10, Ngân hàng Nhà nước ban hành Công văn 9608; hôm sau, Thống đốc Phạm Đức Ấn yêu cầu các tổ chức tín dụng giảm lãi cho vay 1,5–2%/năm đối với sản xuất, kinh doanh và lĩnh vực ưu tiên. Cơ quan này đồng thời yêu cầu giảm tối thiểu 0,5 điểm phần trăm lãi tiền gửi từ kỳ hạn sáu tháng trở lên. Ngày 21/10, một công văn tiếp tục yêu cầu giảm thực chất lãi suất trên các kênh bán hàng. Đến sáng 27/10, nhiều ngân hàng tư nhân cùng bốn ngân hàng thương mại nhà nước đã công bố hạ lãi suất huy động. Tốc độ phản ứng nhanh khiến người có sổ sắp đáo hạn ít thời gian để mặc định rằng biểu lãi cũ còn hiệu lực.
Mức giảm phổ biến và tác động đến tiền lãi
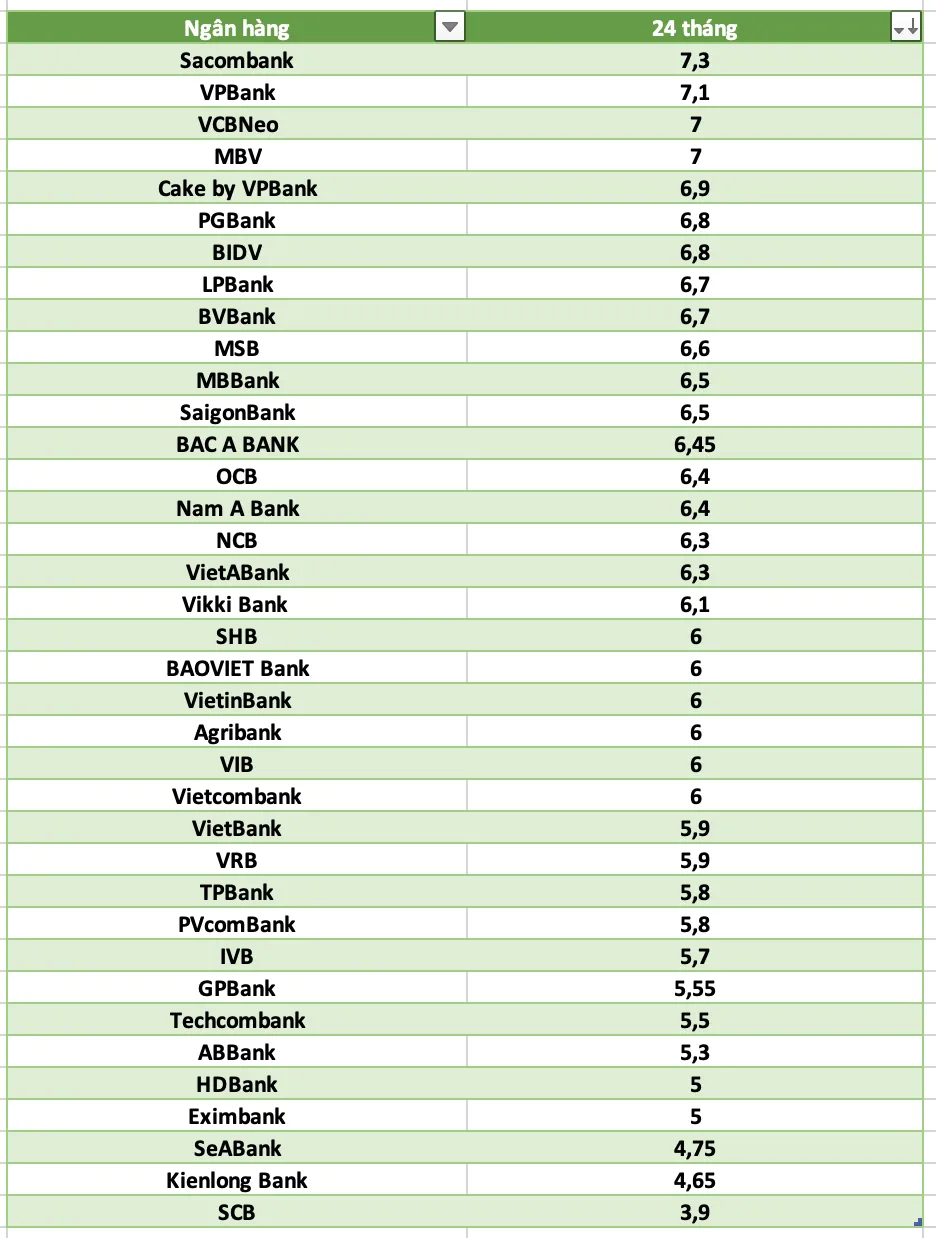
Mức giảm phổ biến là 0,5 điểm phần trăm ở các kỳ hạn từ sáu tháng; một số ngân hàng giảm 0,6–0,7 điểm phần trăm. Một ví dụ cho thấy tác động cụ thể: khoản gửi 500 triệu đồng ở kỳ hạn 12 tháng từng hưởng lãi suất 9%/năm được tái tục ở mức 8,5%/năm, khiến tiền lãi dự kiến sau một năm giảm 2,5 triệu đồng, còn khoảng 42,5 triệu đồng. Đây là lý do không nên chỉ nhìn vào mức lãi quảng cáo cao nhất. Phần lớn biểu lãi tiết kiệm đã lùi xuống dưới 7%/năm, dù một số mức cao hơn vẫn xuất hiện kèm điều kiện về số dư hoặc kỳ hạn. Ngoài biểu niêm yết, ưu đãi theo số dư, voucher trên ứng dụng hay chương trình cộng lãi có thể làm lãi thực nhận cao hơn 1–3 điểm phần trăm; cần xác minh điều kiện để biết khoản gửi của mình có đủ tiêu chuẩn hay không.
Chọn kỳ hạn mới bằng cách kiểm tra điều kiện
Trước khi tái tục, người gửi nên kiểm tra biểu lãi suất đang áp dụng tại chính ngân hàng, so sánh kênh gửi tại quầy với trực tuyến và đọc kỹ điều kiện của mức ưu đãi. Tiếp đó, hãy chọn kỳ hạn gửi tiền dựa trên thời điểm cần dùng vốn: kỳ hạn dài có thể khóa mức lãi hiện tại lâu hơn, nhưng giảm tính linh hoạt nếu phải rút trước hạn. Nếu chưa chắc về nhu cầu tiền mặt, chia khoản gửi thành nhiều kỳ hạn là một cách tránh để toàn bộ tiền cùng đáo hạn hoặc bị khóa theo một lựa chọn. Không nên mặc định lãi suất huy động sẽ tăng trở lại ngay. VDSC kỳ vọng lãi suất đi ngang hoặc ít nhất không tăng trong phần còn lại của năm 2026; chuyên gia Lâm Minh Chánh cho rằng chỉ sang năm 2027 mới có thể kỳ vọng mặt bằng bớt căng thẳng, với điều kiện phù hợp. Vì vậy, quyết định nên dựa trên nhu cầu sử dụng tiền và điều khoản thực tế, không phải dự đoán chắc chắn về hướng lãi suất.
- Kiểm tra biểu lãi suất hiện hành, đúng kênh gửi và đúng số dư dự kiến.
- Đọc điều kiện tái tục tự động, ưu đãi, thời hạn áp dụng và cách tính lãi khi rút trước hạn.
- Chọn kỳ hạn phù hợp với kế hoạch dùng tiền, thay vì chỉ chạy theo mức lãi niêm yết cao nhất.
Kết luận: sổ tiết kiệm đáo hạn trong đợt giảm lãi không nhất thiết phải tái tục theo thói quen. Kiểm tra mức lãi và điều kiện trước ngày đáo hạn giúp người gửi tránh bất ngờ, còn kỳ hạn phù hợp phải cân bằng giữa lợi tức và khả năng cần tiền.