
Lạm phát và việc làm định hình lựa chọn của Fed
Lạm phát Mỹ là mức tăng kéo dài của giá hàng hóa và dịch vụ, còn diễn biến việc làm giúp Fed đánh giá sức nóng của nền kinh tế khi quyết định duy trì, nâng hay hạ lãi suất. Với nhà đầu tư vàng, hai nhóm dữ liệu này quan trọng vì chúng có thể định hướng chính sách tiền tệ và sức hấp dẫn tương đối của tài sản không sinh lời. Áp lực giá hiện không chỉ đến từ nhu cầu trong nước: năng lượng đắt đỏ đã đẩy lạm phát Mỹ lên 3,7% so với cùng kỳ, cao hơn mục tiêu 2%. Trong khi đó, việc làm phi nông nghiệp tháng 10 tăng 165.000, vượt dự báo 65.000; tỷ lệ thất nghiệp giảm còn 4,1%. Bức tranh này khiến kỳ vọng Fed sớm nới lỏng trở nên mong manh. Theo TS. Nguyễn Trí Hiếu, Fed có thể giữ nguyên lãi suất hoặc tăng thêm 0,25% từ nay đến cuối năm nếu lạm phát không hạ nhiệt.
Vì sao lãi suất cao thường gây sức ép lên vàng?
Vàng không tạo ra dòng lãi định kỳ. Khi lãi suất và lợi suất trái phiếu tăng, nhà đầu tư có thêm lựa chọn sinh lời, còn chi phí cơ hội của việc nắm giữ vàng lớn hơn. Vì thế, một Fed kiên trì chống lạm phát có thể gây sức ép lên giá vàng thế giới, nhất là khi đồng USD mạnh và nhà đầu tư chốt lời. Đây không phải mối quan hệ máy móc: vàng vẫn có thể được mua như tài sản trú ẩn khi bất ổn địa chính trị gia tăng. TS. Nguyễn Trí Hiếu nhận định lợi suất trái phiếu Mỹ cao làm tăng chi phí cơ hội nắm giữ vàng và có thể kích hoạt dòng vốn rời khỏi kim loại quý; ngược lại, nhu cầu trú ẩn và hoạt động mua vàng của ngân hàng trung ương là những lực đỡ. Nói cách khác, dữ liệu lạm phát và việc làm có thể tạo hướng đi ngắn hạn, nhưng không xóa bỏ các động lực hỗ trợ vàng khác.
Đà phục hồi sau bầu cử chưa bảo đảm xu hướng tăng
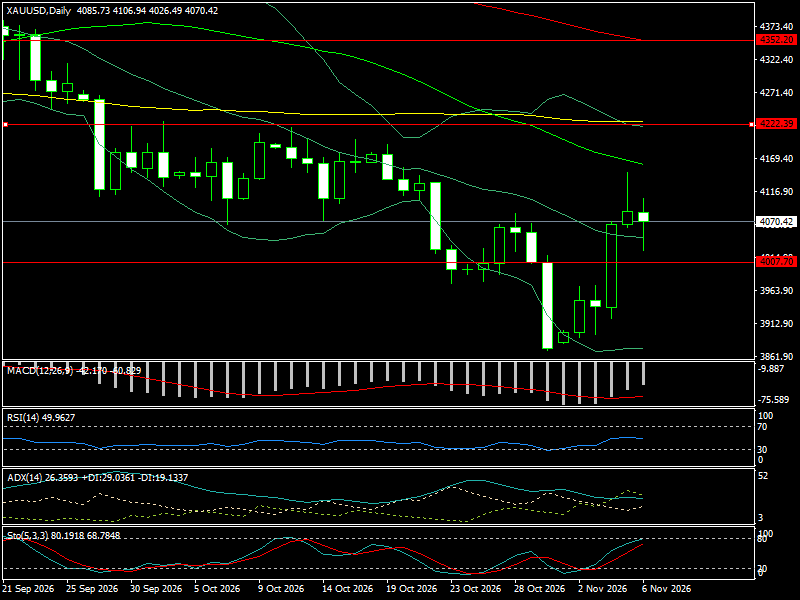
Giá vàng đã hồi phục sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ, nhưng đó chưa phải tín hiệu đủ mạnh để kết luận xu hướng giảm đã kết thúc. Trong tuần được phản ánh trong nguồn tin, giá vàng quốc tế tăng từ 3.891 USD/ounce lên 4.146 USD/ounce rồi đóng cửa ở 4.070 USD/ounce; vàng miếng SJC trong nước tăng từ 139 triệu đồng/lượng lên 143 triệu đồng/lượng. Tuy nhiên, các mức giá quốc tế không được xem là dự báo chắc chắn cho phiên kế tiếp. Kết quả bầu cử có thể làm thay đổi kỳ vọng về chi tiêu liên bang, tăng trưởng, đồng USD và lợi suất trái phiếu. Nhưng nếu số liệu giá tiêu dùng và giá sản xuất cho thấy áp lực giá còn dai dẳng, Fed có lý do giữ chính sách chặt chẽ. Bởi vậy, dự báo giá vàng ngắn hạn nên được đặt trong thế giằng co: phục hồi nhờ bất ổn chính trị, nhưng dễ hụt hơi nếu thị trường nâng kỳ vọng lãi suất Fed.
 Lazada
Người đang nắm giữ vàng nên tránh quyết định theo đám đông
Với người đã nắm giữ vàng, lựa chọn hợp lý không phải là bán tháo vì một nhịp giảm hay mua đuổi sau vài phiên hồi phục. TS. Nguyễn Trí Hiếu khuyến nghị nhà đầu tư cá nhân tránh chạy theo tâm lý đám đông, đồng thời xây dựng quyết định dựa trên ba mục tiêu: bảo toàn vốn, khả năng sinh lời và thanh khoản. Đây là lời khuyên đáng chú ý trong giai đoạn biến động, khi dữ liệu kinh tế mới có thể nhanh chóng làm thay đổi kỳ vọng chính sách. Ông đề xuất tỷ trọng tham khảo cho tài sản nhàn rỗi gồm khoảng 15% vàng, 30% tiền gửi ngân hàng, 20% chứng khoán và 10–20% bất động sản, phần còn lại dành cho các kênh khác. Đây không phải công thức phù hợp với mọi gia đình: nhu cầu tiền mặt, thời hạn đầu tư và khả năng chịu rủi ro cần được cân nhắc trước. Kết luận rõ ràng là Fed sẽ còn là biến số lớn; người nắm vàng nên quản trị tỷ trọng thay vì đặt cược toàn bộ vào một dự báo.