
Cú rơi bắt đầu từ triển vọng, không phải một quý doanh thu yếu
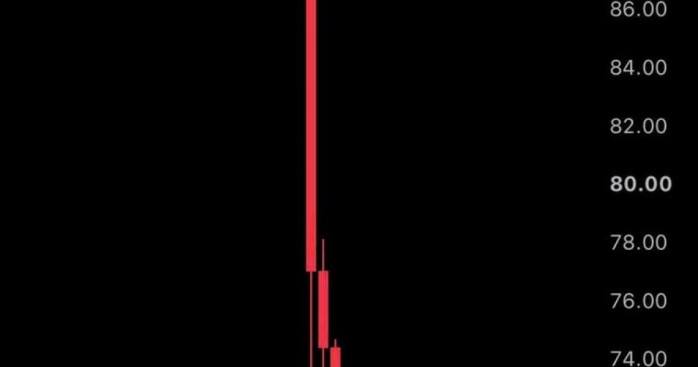
Cổ phiếu Intel là cổ phiếu của nhà sản xuất chip Mỹ đang tìm cách phục hồi vị thế trong máy tính cá nhân và trung tâm dữ liệu, nhưng triển vọng kinh doanh yếu đã khiến nhà đầu tư nghi ngờ tốc độ phục hồi đó. Trong phiên 30/10, mã này giảm gần 29%, đánh dấu mức sụt giảm trong ngày nghiêm trọng nhất của hãng kể từ năm 1974.
Điều khiến thị trường phản ứng dữ dội không phải là doanh thu quý III sụt giảm: doanh thu đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ. Tâm điểm là dự báo quý IV chỉ đạt 15–16 tỷ USD, thấp hơn kỳ vọng khoảng 17 tỷ USD; lợi nhuận điều chỉnh trên mỗi cổ phiếu được dự báo là 0,25 USD, so với mức giới phân tích trông đợi 0,43–0,44 USD. Sau khi cổ phiếu đã tăng mạnh trước đó nhờ kỳ vọng CPU phục vụ hạ tầng AI, khoảng cách giữa kỳ vọng và dự báo mới khiến đợt bán tháo càng gay gắt.
PC suy yếu, máy chủ tăng nhưng Intel chưa thể đáp ứng đủ
Áp lực kinh doanh tập trung ở mảng máy tính cá nhân, vốn đóng góp gần một nửa doanh thu Intel. Doanh thu nhóm điện toán khách hàng giảm 5% trong quý III; lượng chip xuất xưởng giảm 14%, dù giá bán bình quân tăng 9% đã bù đắp một phần. Intel dự báo sự suy giảm kéo dài ít nhất đến hết nửa đầu năm 2027, đồng thời kỳ vọng thị trường PC khách hàng giảm 10% trong năm 2027 so với năm trước.
Đây không chỉ là câu chuyện của nhà đầu tư: giá bộ nhớ và linh kiện tăng làm máy tính đắt hơn, còn sức mua yếu khiến người dùng có thể trì hoãn nâng cấp hoặc chọn cấu hình thấp hơn. Ở chiều ngược lại, doanh thu trung tâm dữ liệu và AI tăng mạnh, nhưng thiếu bộ nhớ, chất nền bán dẫn và linh kiện quan trọng khiến Intel không thể đáp ứng đầy đủ nhu cầu chip máy chủ. Nhu cầu vì vậy chưa tự động chuyển thành doanh thu mà hãng có thể ghi nhận.
Khoản lỗ Intel ở mảng sản xuất làm bài toán phục hồi nặng hơn
Tài chính Intel còn chịu sức ép từ chi phí đầu tư lớn và hiệu quả yếu của hoạt động sản xuất chip. Mảng sản xuất ghi nhận khoản lỗ hơn 6 tỷ USD, làm dấy lên câu hỏi liệu Intel có đủ nguồn lực theo đuổi kế hoạch tái cấu trúc trong lúc dòng tiền được dự báo có thể tiếp tục âm. Đây là điểm nhà đầu tư khó bỏ qua: doanh thu tăng trong một quý không đủ xóa nỗi lo nếu chi phí mở rộng năng lực sản xuất vẫn cao.
Sự cố tại nhà máy Kiryat Gat ở Israel khiến hoạt động sản xuất phải tạm dừng khoảng hai tuần, ảnh hưởng đến nguồn cung một số dòng chip và kéo theo chi phí khắc phục, hàng tồn kho bị loại bỏ cùng chi phí sản xuất cao hơn. Intel cho biết gián đoạn này có thể làm hụt doanh thu trong hai quý. Vì thế, khoản lỗ Intel không chỉ phản ánh một mảng kinh doanh kém hiệu quả; nó còn nhắc rằng quá trình cải tổ đang đòi hỏi vốn trong khi các trở ngại vận hành chưa được giải quyết.
Tổn thất của Intel không đồng nghĩa cả ngành mất cùng một khoản
Dự báo ảm đạm của Intel đã kích hoạt bán tháo rộng hơn trong ngành bán dẫn: chỉ số PHLX Semiconductor giảm tới 9,14% trong phiên được tường thuật. Một nguồn ước tính vốn hóa toàn ngành bán dẫn bốc hơi khoảng 1.000 tỷ USD trong ngày, trong khi riêng Intel mất gần 150 tỷ USD vốn hóa theo các bài tường thuật về phiên giao dịch. Hai con số này mô tả phạm vi khác nhau, không nên đánh đồng tổn thất của một công ty với mức giảm tổng cộng của cả ngành.
Đợt giảm cho thấy nhà đầu tư không chỉ lo Intel bán ít PC hơn; họ còn đặt câu hỏi về quy mô và tính bền vững của đầu tư hạ tầng AI. Trong hai quý tới, CEO Lip-Bu Tan kỳ vọng một số khách hàng sẽ công bố hợp tác, nhưng đó mới là tín hiệu cần được kiểm chứng bằng đơn hàng, nguồn cung và lợi nhuận. Kết luận đáng ngại nhất không phải Intel thiếu cơ hội, mà là hãng chưa chứng minh được có thể biến cơ hội AI thành dòng tiền ổn định trong lúc thị trường PC suy yếu. Cổ phiếu Intel lao dốc vì triển vọng ấy, chứ không chỉ vì một quý kinh doanh.