
Tốc độ không thể thay thế kiểm soát
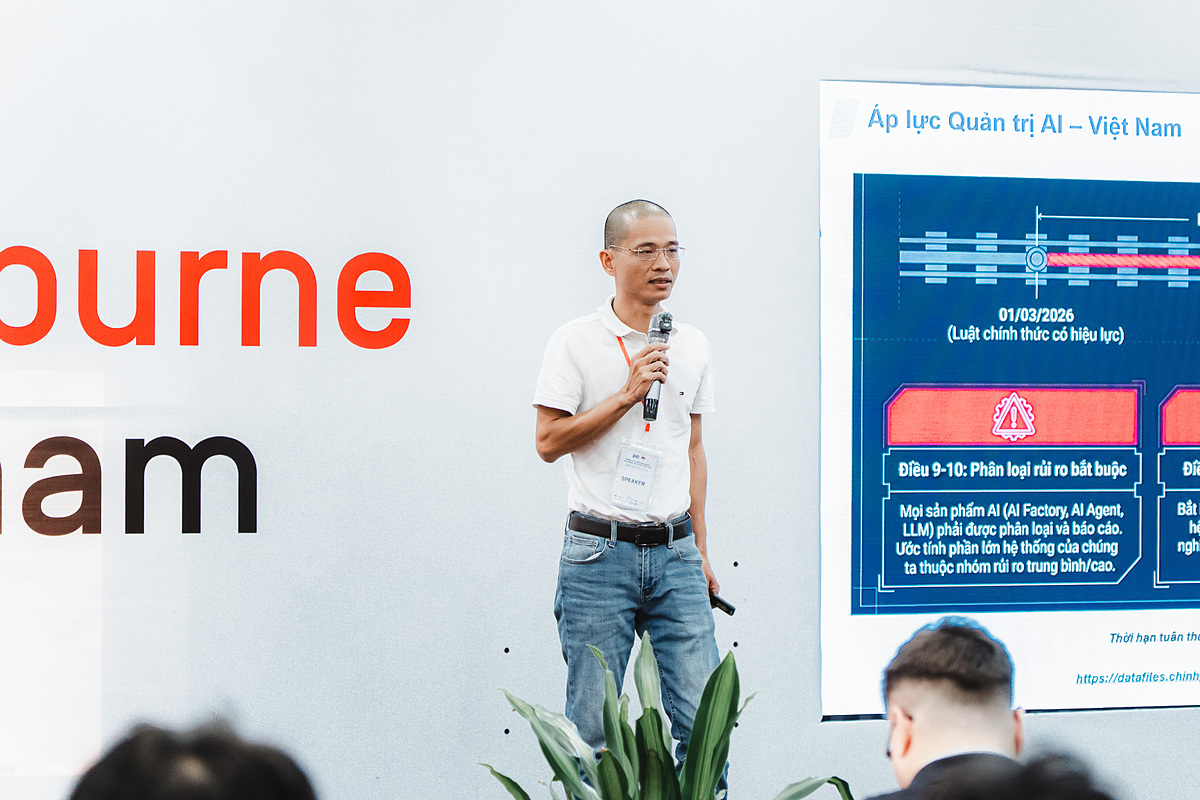
AI trong ngân hàng là việc sử dụng trí tuệ nhân tạo để phân tích dữ liệu, hỗ trợ quyết định và thực hiện các quy trình nghiệp vụ, với mức tự chủ tùy theo quyền hạn được giao. Khi công nghệ chuyển từ xử lý từng tác vụ sang phối hợp nhiều bước, câu hỏi quan trọng không còn là triển khai nhanh đến đâu, mà là ngân hàng có biết hệ thống đang làm gì và ai chịu trách nhiệm nếu nó làm sai hay không. Chuyển đổi số đang đi vào chiều sâu, tạo sức ép tăng năng suất, khai thác dữ liệu và đồng thời giữ an toàn hoạt động. Một cuộc tọa đàm cấp cao về vai trò lãnh đạo ngân hàng trong kỷ nguyên AI đã đặt ra khoảng cách đáng lo giữa tốc độ ứng dụng và năng lực quản trị: chiến lược có thể đã được viết, nhưng chưa chắc đã thành quy trình vận hành. Tự động hóa thiếu giám sát không phải tiến bộ; đó là rủi ro được nhân lên nhanh hơn.
AI agent có thể nhận mục tiêu, truy xuất dữ liệu, kiểm tra điều kiện, phân tích tài liệu và khởi tạo quy trình trên nhiều hệ thống trong phạm vi quyền hạn được cấp. Điều đó mở ra lợi ích rõ rệt: nhân viên bớt việc lặp lại để dành thời gian tư vấn và phục vụ khách hàng. Nhưng một lỗi định nghĩa dữ liệu hoặc quy trình cũng có thể lan rộng trước khi con người kịp nhận ra. Mức độ tự chủ càng cao thì yêu cầu quản trị càng phải chặt chẽ.
Dữ liệu và quyền hạn là tuyến phòng thủ đầu tiên
Ngân hàng không thể kỳ vọng mô hình tốt sẽ bù đắp cho dữ liệu thiếu nhất quán. Nếu các bộ phận hiểu khác nhau những khái niệm như khách hàng đang hoạt động, doanh thu hay khoản vay, hệ thống có thể đưa ra kết quả và quyết định khác nhau. AI khuếch đại không chỉ năng lực mà cả sai lệch sẵn có. Vì thế, quản trị AI ngân hàng phải bắt đầu bằng chuẩn hóa dữ liệu, thống nhất ngữ nghĩa nghiệp vụ, truy xuất được nguồn gốc và xác định rõ ngữ cảnh sử dụng. Đây không phải thủ tục phụ trợ cho đội công nghệ; đó là điều kiện để quyết định tự động có thể được tin cậy, giải thích và kiểm toán.
Lãnh đạo cần quy định hệ thống được truy cập dữ liệu nào và chỉ được đề xuất, phê duyệt hay tự thực hiện đến đâu. Việc lựa chọn nên bắt đầu từ từng bài toán nghiệp vụ cụ thể, cân nhắc giá trị dự kiến, hậu quả nếu sai và mức tự động hóa phù hợp, thay vì trao quyền rộng ngay từ đầu. AI càng được giao nhiều quyền tự thực hiện thì kiểm soát càng phải chặt chẽ.
Khi có sự cố, trách nhiệm không thể biến mất trong hệ thống
Tự động hóa phải đi cùng giám sát theo thời gian thực, nhật ký hành động, khả năng truy xuất nguồn gốc và nút can thiệp hoặc dừng hệ thống. Ngân hàng cần xác định được tác nhân nào đã làm gì, vào lúc nào và dựa trên cơ sở nào. Nếu thiếu cơ chế giám sát chung, trách nhiệm có thể bị chia nhỏ giữa đơn vị nghiệp vụ, công nghệ, dữ liệu và nhà cung cấp, khiến việc điều tra kéo dài. Đây là điều cần tránh: công cụ càng tự chủ, càng phải có dấu vết rõ ràng để tái dựng quyết định và sửa sai.
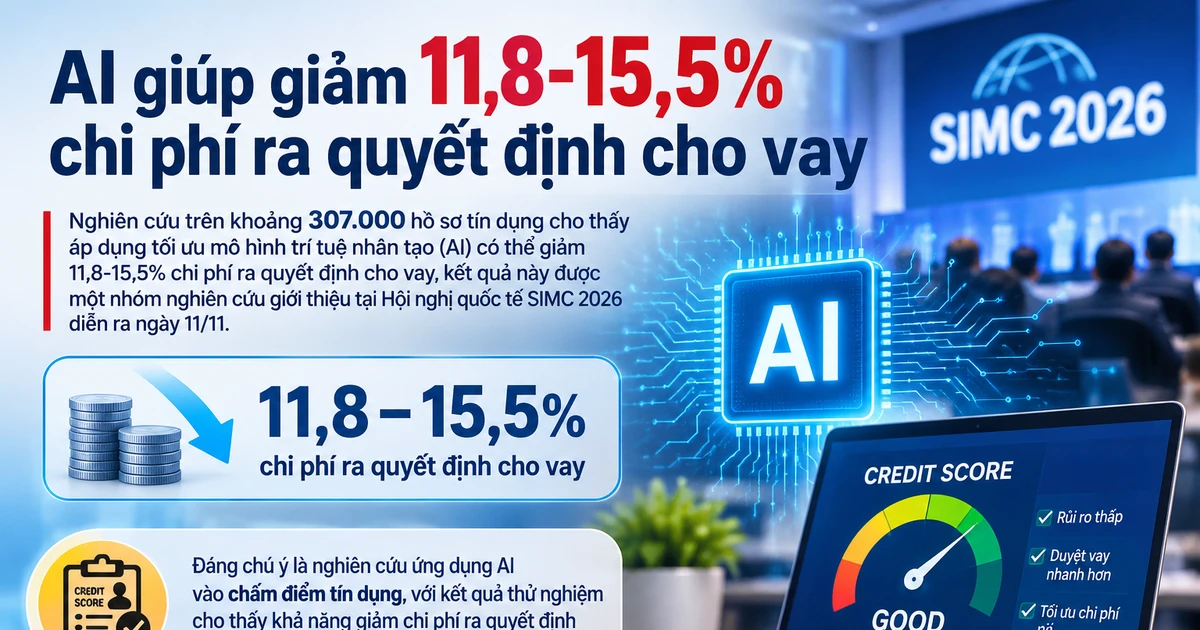
Trong các quyết định ảnh hưởng đáng kể đến khách hàng, chẳng hạn xét duyệt tín dụng, AI có thể thu thập và phân tích thông tin, nhưng người có thẩm quyền vẫn phải rà soát và phê duyệt theo quy trình. Trách nhiệm AI vì thế không nằm ở một thuật toán trừu tượng: trách nhiệm nghiệp vụ vẫn thuộc về con người tham gia lập, thẩm định và rà soát hồ sơ. Việc giám sát, ghi nhật ký và duy trì khả năng can thiệp giúp giữ AI trong giới hạn kiểm soát.
Xem AI là năng lực cốt lõi, không phải cuộc đua trình diễn
Lãnh đạo ngân hàng nên xem AI là năng lực vận hành cốt lõi gắn liền với quản trị, dữ liệu, con người và kiểm soát rủi ro AI. Lộ trình hợp lý đi từ số hóa quy trình, qua kết nối dữ liệu và năng lực nhận thức, rồi mới mở rộng tự động hóa. Đưa công nghệ vào quy trình còn phân mảnh có thể tạo thêm lớp phức tạp, chứ không cải thiện hành trình khách hàng. Ưu tiên nên là những trường hợp sử dụng có mục tiêu rõ, kết quả đo được và mức rủi ro có thể kiểm soát; mở rộng chỉ sau khi cơ chế giám sát chứng minh được hiệu quả.
Một số công cụ hỗ trợ lập trình bằng AI tại Techcombank được cho là đã giúp năng suất hoạt động này tăng khoảng 25–30%; ngân hàng cũng đặt mục tiêu 90% nhân viên sử dụng AI thường xuyên trong năm nay. Những con số ấy cho thấy tiềm năng, nhưng không thể thay thế câu hỏi về chất lượng quyết định và cách xử lý khi hệ thống sai. Kết luận cần rõ ràng: ngân hàng không nên chạy đua trao thêm quyền cho AI trước khi xác định được dữ liệu, giới hạn, cơ chế dừng và người chịu trách nhiệm. Tốc độ chỉ có ý nghĩa khi đi cùng khả năng kiểm soát.