
Mức lãi cao nhất giống nhau, lợi thế tùy kỳ hạn
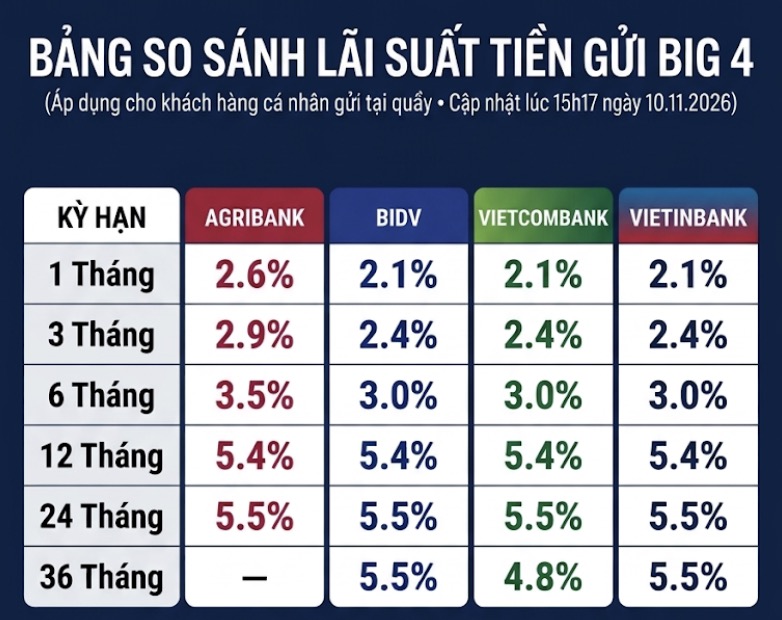
Lãi suất Big4 là mức lãi tiền gửi cá nhân tại quầy do Agribank, Vietcombank, BIDV và VietinBank niêm yết, thay đổi theo kỳ hạn và chính sách từng ngân hàng. Cập nhật ngày 10/11/2026, cả bốn cùng có mức cao nhất 5,5%/năm, nhưng không ngân hàng nào đứng đầu ở mọi kỳ hạn. Agribank nhỉnh hơn ở các kỳ hạn ngắn; từ 12 tháng, mặt bằng lãi suất giữa các ngân hàng tiến sát nhau. Vì vậy, chỉ nhìn vào con số cao nhất sẽ chưa đủ để chọn nơi gửi 500 triệu: cần đối chiếu thời gian khóa tiền và khoản lãi dự kiến.
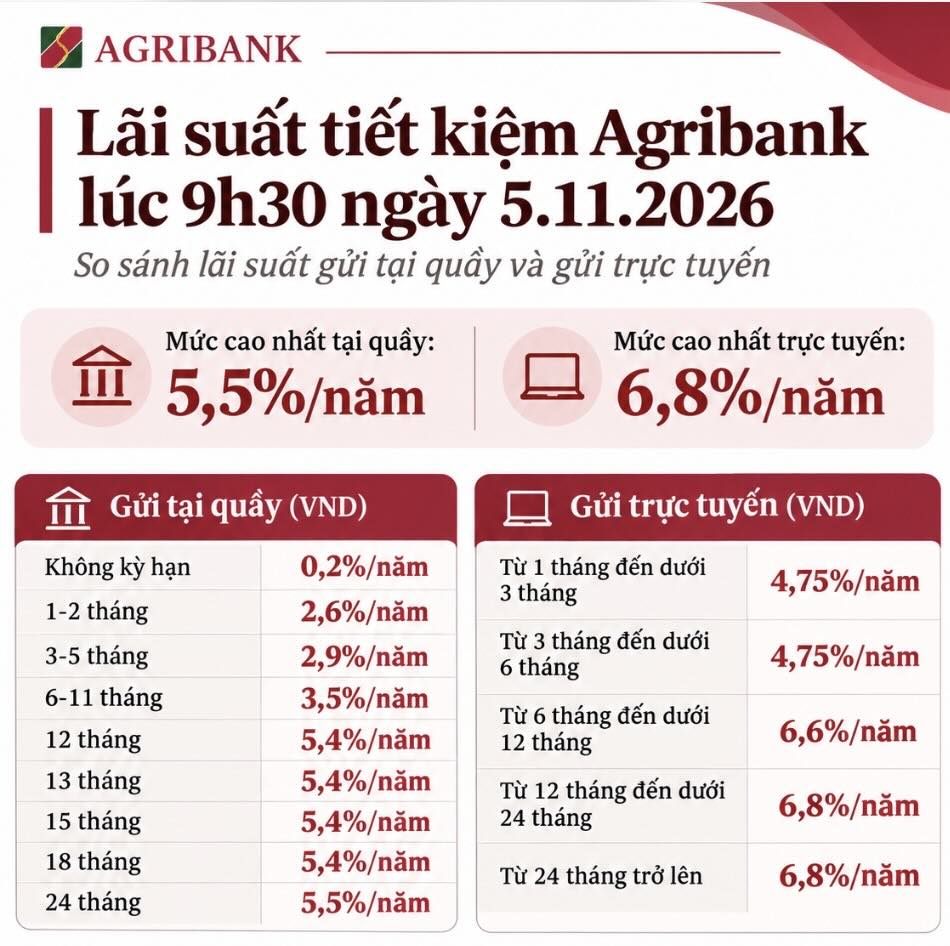
Ở kỳ hạn 1 tháng, Agribank trả 2,6%/năm, tương ứng khoảng 1.083.333 đồng tiền lãi trên 500 triệu đồng. BIDV, Vietcombank và VietinBank cùng niêm yết 2,1%/năm, tương ứng 875.000 đồng. Chênh lệch này khiến Agribank đáng chú ý nếu ưu tiên gửi ngắn hạn. Tuy nhiên, lợi thế không kéo dài đồng đều ở mọi mốc: quyết định dựa riêng vào lãi suất ngắn hạn có thể bỏ qua khoản thu cao hơn khi chọn kỳ hạn dài.
Gửi 500 triệu: lãi tăng rõ khi kéo dài kỳ hạn
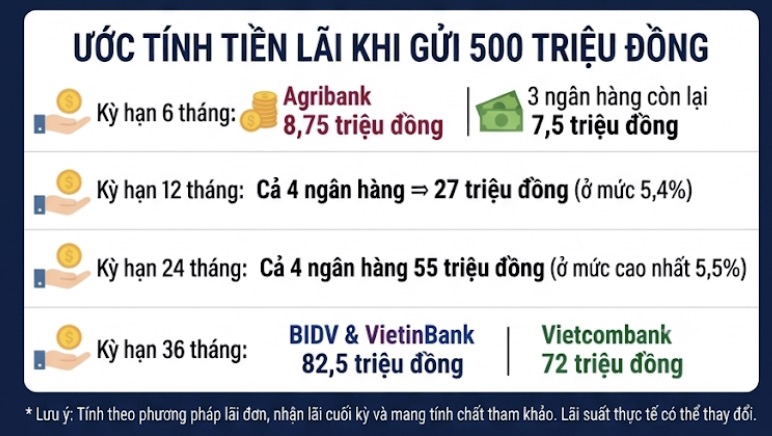
Kỳ hạn không chỉ quyết định mức lãi suất niêm yết mà còn tác động trực tiếp đến tổng tiền nhận cuối kỳ. Với 500 triệu đồng gửi 6 tháng, Agribank áp dụng 3,5%/năm, mang lại 8.750.000 đồng tiền lãi; BIDV, Vietcombank và VietinBank cùng ở mức 3,0%/năm, tương ứng 7.500.000 đồng. Đến kỳ hạn 12 tháng, cả bốn ngân hàng cùng niêm yết 5,4%/năm: khoản lãi là 27.000.000 đồng, tổng gốc và lãi đạt 527.000.000 đồng. Đây là mốc dễ so sánh, bởi lựa chọn ngân hàng không làm thay đổi kết quả theo biểu lãi suất được ghi nhận.
Cách tính trong các ví dụ là lãi đơn, nhận lãi cuối kỳ, theo công thức: tiền gửi × lãi suất năm ÷ 12 × số tháng gửi. Các con số vì thế giúp hình dung tác động của cả lãi suất lẫn thời gian, chứ không phải cam kết về khoản thu trong mọi trường hợp. So với gửi 6 tháng, gửi 12 tháng có mức lãi suất niêm yết cao hơn đáng kể; đổi lại, người gửi phải để tiền trong thời gian dài hơn mới nhận lãi cuối kỳ.
Kỳ hạn 24 và 36 tháng: ai trả lãi cao hơn?
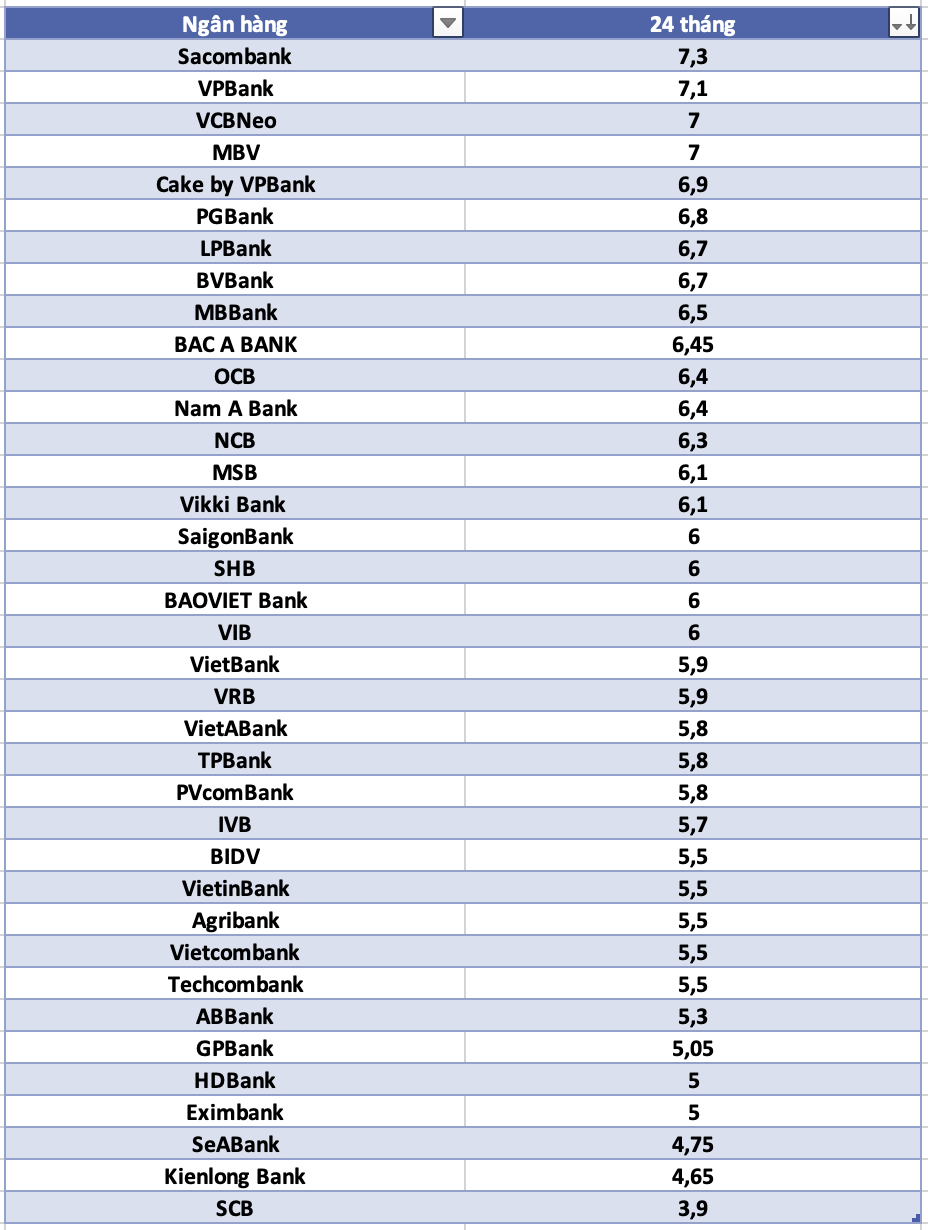
Ở kỳ hạn 24 tháng, cả Agribank, Vietcombank, BIDV và VietinBank đều niêm yết mức cao nhất 5,5%/năm. Gửi 500 triệu đồng theo giả định lãi đơn, khách hàng nhận 55.000.000 đồng tiền lãi, tổng cộng 555.000.000 đồng cuối kỳ. Với người có thể duy trì khoản tiền gửi đủ hai năm, đây là lựa chọn đồng đều về lãi suất giữa bốn ngân hàng; không có chênh lệch lợi suất theo biểu được nêu.
Ở mốc 36 tháng, BIDV và VietinBank cùng trả 5,5%/năm, tương ứng 82.500.000 đồng tiền lãi trên 500 triệu đồng. Vietcombank niêm yết 4,8%/năm, cho khoản lãi 72.000.000 đồng, thấp hơn 10.500.000 đồng so với hai ngân hàng kia. Biểu lãi suất được dẫn không thể hiện kỳ hạn 36 tháng của Agribank, nên không thể so sánh ngân hàng này tại mốc đó. Xét riêng dữ liệu có sẵn, BIDV và VietinBank dẫn đầu cho kỳ hạn ba năm.
Các phép tính là lãi đơn, lĩnh cuối kỳ và giả định lãi suất không đổi trong suốt thời gian gửi. Lãi suất thực tế có thể thay đổi theo thời điểm, địa bàn và chính sách của từng ngân hàng; nên kiểm tra biểu niêm yết tại quầy trước khi quyết định.
Kết luận: chọn theo thời gian cần giữ tiền
Không có một ngân hàng thắng tuyệt đối ở mọi kỳ hạn. Agribank có lợi thế ở các mốc ngắn được nêu: gửi 1 tháng hoặc 6 tháng mang lại lãi cao hơn ba ngân hàng còn lại. Ở kỳ hạn 12 và 24 tháng, cả nhóm ngang nhau theo biểu lãi suất; với 36 tháng, BIDV và VietinBank cho khoản lãi cao hơn Vietcombank, còn dữ liệu không thể hiện mốc này tại Agribank. Người gửi nên bắt đầu từ thời điểm mình có thể để tiền đến hạn, rồi mới so lãi suất tiết kiệm và tổng lãi dự kiến. Đó là cách chọn thực tế hơn việc chỉ săn con số lãi suất ngân hàng cao nhất.