
Lãi suất cao không đồng nghĩa ai cũng được hưởng
Lãi suất tiết kiệm là tỷ lệ ngân hàng trả cho khoản tiền gửi trong một kỳ hạn xác định, nhưng mức niêm yết đặc biệt thường chỉ dành cho khách hàng đáp ứng ngưỡng tiền gửi hoặc điều kiện riêng. Vì vậy, con số vượt 7,5%/năm đáng chú ý nhưng không thể xem là mức phổ biến cho mọi người gửi tiền. Thị trường có những mức cao như 10%/năm tại PVcomBank cho tiền gửi tại quầy kỳ hạn 12–13 tháng, song yêu cầu số dư từ 2.000 tỉ đồng. MSB công bố 9%/năm cho kỳ hạn 12–13 tháng, nhưng áp dụng với sổ đủ điều kiện và số dư tối thiểu 500 tỉ đồng. Với người định gửi 100 triệu, những mức này chủ yếu là mốc tham khảo, không phải lời hứa về khoản sinh lời có thể nhận.
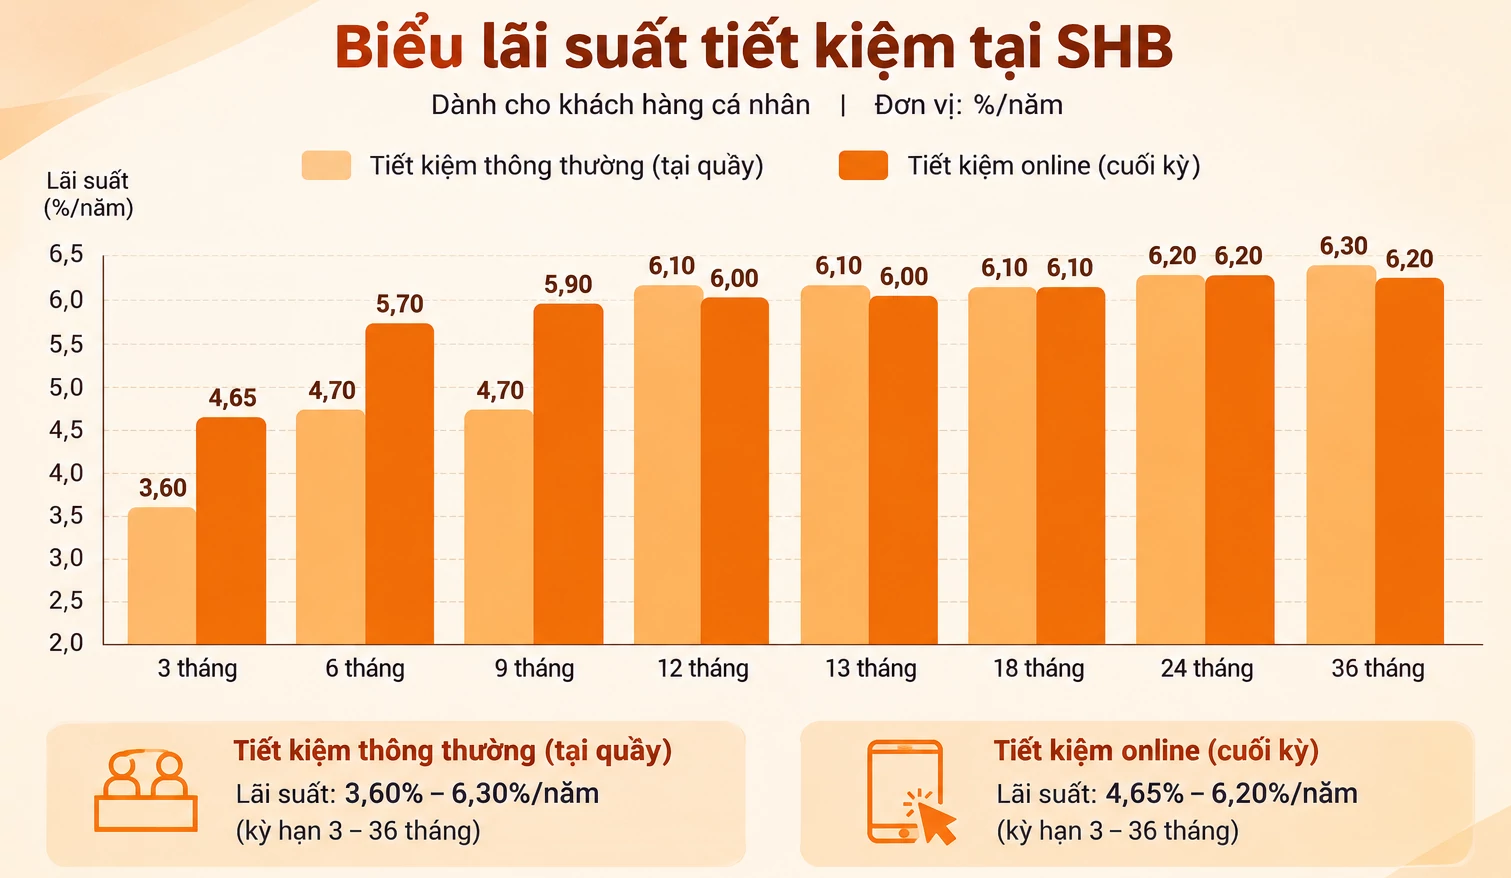
Một số mức khác cũng cho thấy khoảng cách giữa lãi suất quảng bá và khả năng tiếp cận. HDBank niêm yết 7,6%/năm ở kỳ hạn 13 tháng khi khách hàng duy trì số dư tối thiểu 500 tỉ đồng; Vikki Bank áp dụng 7,9%/năm ở kỳ hạn 13 tháng với khoản gửi từ 999 tỉ đồng. Trong khi đó, mức 10,7%/năm được VietBank công bố là lãi suất tham chiếu cho hoạt động cho vay ngắn hạn, còn tiền gửi tiết kiệm thông thường kỳ hạn 13 tháng ở mức 6%/năm. Người gửi nên nhìn vào điều kiện cụ thể và sản phẩm mình đủ tiêu chuẩn, thay vì chọn ngân hàng chỉ dựa trên con số cao nhất.
Gửi 100 triệu: tính lãi theo mức thực sự áp dụng
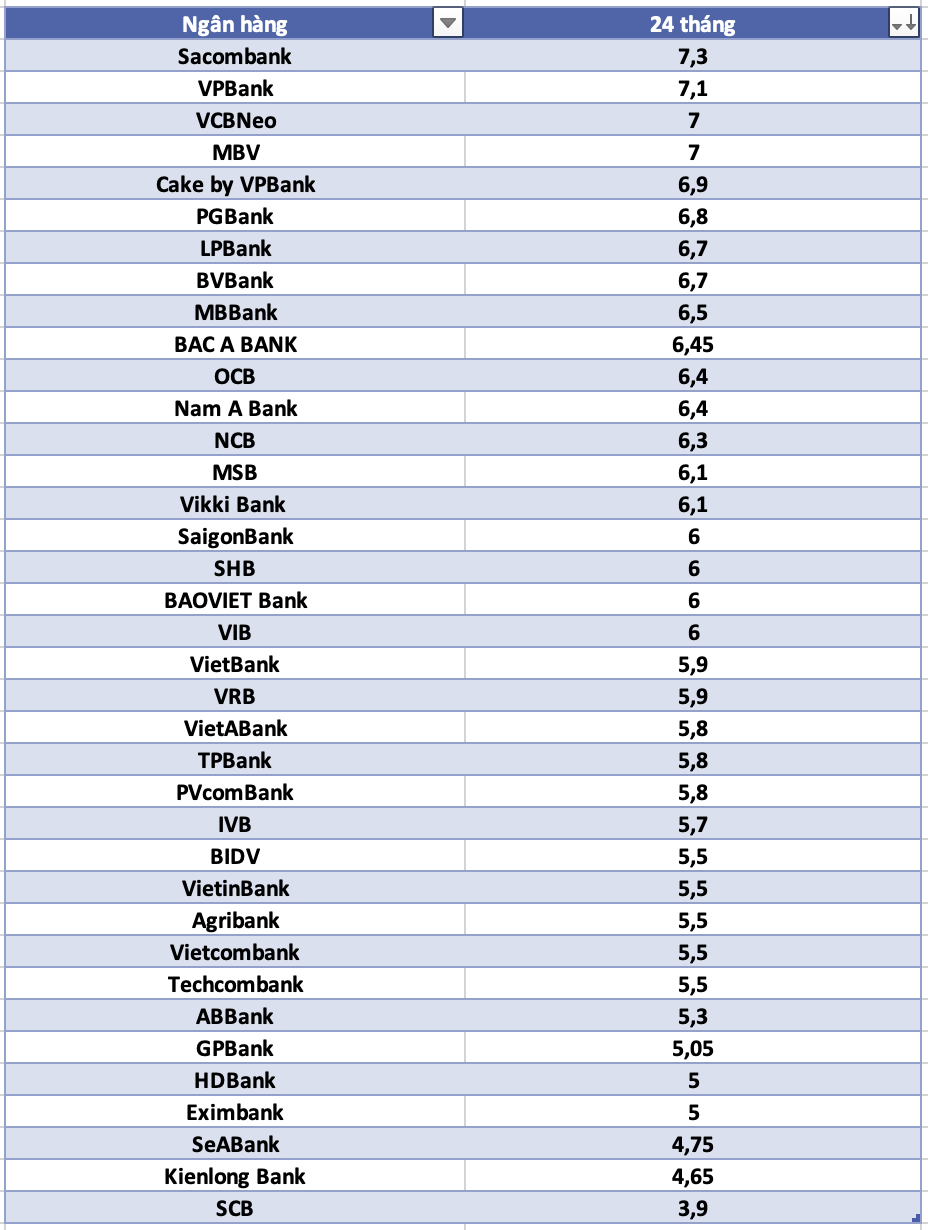
Nếu gửi 100 triệu đồng trong 12 tháng với lãi suất 7,3%/năm, tiền lãi cuối kỳ theo cách tính đơn giản là 7,3 triệu đồng: 100 triệu × 7,3% ÷ 12 × 12. Đây là ví dụ tính toán theo mức lãi suất được nêu, không phải cam kết rằng người gửi 100 triệu sẽ được hưởng lãi suất ấy. Để đối chiếu, nếu cùng số tiền và kỳ hạn một năm được hưởng 6%/năm, tiền lãi tính theo công thức tương ứng là 6 triệu đồng; mức 6% là lãi suất tiền gửi thông thường kỳ hạn 13 tháng tại VietBank được nguồn công bố, nên phép đối chiếu chỉ minh họa, không thay thế bảng lãi theo kỳ hạn 12 tháng. Trước khi gửi, cần xác nhận kỳ hạn, hình thức nhận lãi và cách ngân hàng áp dụng lãi suất.
Chênh lệch lãi suất có ý nghĩa với người gửi, nhưng điều kiện thanh khoản cũng quan trọng: một chương trình của Cake by VPBank từng cộng ưu đãi tới 1,5%/năm cho khách hàng cá nhân lần đầu gửi có kỳ hạn từ 6 tháng, với yêu cầu không tất toán trước hạn và thời gian triển khai từ ngày 1 đến 31 tháng 5 năm 2026. Mốc thời gian đó đã qua, nên không thể mặc định ưu đãi còn hiệu lực. Đây là lời nhắc thiết thực: hãy hỏi mức áp dụng hiện tại cho đúng số tiền, kỳ hạn và hình thức tất toán của mình, thay vì lấy lãi suất khuyến khích làm căn cứ duy nhất.
Mặt bằng thay đổi, cần kiểm tra trước khi chốt
Diễn biến lãi suất ngân hàng cũng không đi theo một chiều. VPBank vừa giảm lãi suất huy động ở hầu hết kỳ hạn; lãi suất trực tuyến 12 tháng giảm 0,36 điểm phần trăm còn 5,94%/năm, còn kỳ hạn 36 tháng giảm 0,58 điểm phần trăm xuống 5,02%/năm. Đây là lần thứ ba ngân hàng điều chỉnh giảm kể từ cuộc họp ngày 9 tháng 4 năm 2026 giữa các ngân hàng thương mại và Thống đốc Ngân hàng Nhà nước, trong bối cảnh yêu cầu ổn định mặt bằng lãi suất. Với người có khoản tiền nhàn rỗi, việc so sánh mức niêm yết hôm nay với điều kiện cụ thể quan trọng hơn chạy theo một con số từng được công bố.
Trước khi mở sổ, hãy xác nhận lãi suất áp dụng cho tiền gửi tại quầy hay trực tuyến, kỳ hạn có đúng nhu cầu, cách lĩnh lãi có làm thay đổi mức hưởng hay không, và có yêu cầu số dư tối thiểu hoặc phê duyệt riêng. Cũng cần hỏi rõ hậu quả nếu rút trước hạn; một mức lãi hấp dẫn nhưng khóa tiền quá lâu có thể không phù hợp với kế hoạch chi tiêu. Các biểu lãi suất có thể thay đổi theo từng thời kỳ, vì vậy nên kiểm tra trực tiếp với ngân hàng hoặc kênh tư vấn chính thức trước khi giao dịch. Kết luận: gửi 100 triệu vẫn có thể tạo khoản lãi đáng kể, nhưng lợi ích thực tế nằm ở mức lãi bạn đủ điều kiện nhận và thời gian bạn có thể giữ tiền.