
Mốc áp dụng và nhóm xe chịu thuế
Thuế xe điện nhập khẩu là khoản thuế tiêu thụ đặc biệt áp dụng lên xe điện nguyên chiếc đưa vào một thị trường, và tại Thái Lan, mức thuế này sẽ tăng mạnh từ đầu năm 2027 để tạo lợi thế cho sản xuất trong nước. Nội các Thái Lan thông qua quyết định ngày 3-11, ấn định thời điểm áp dụng từ ngày 1-1-2027.
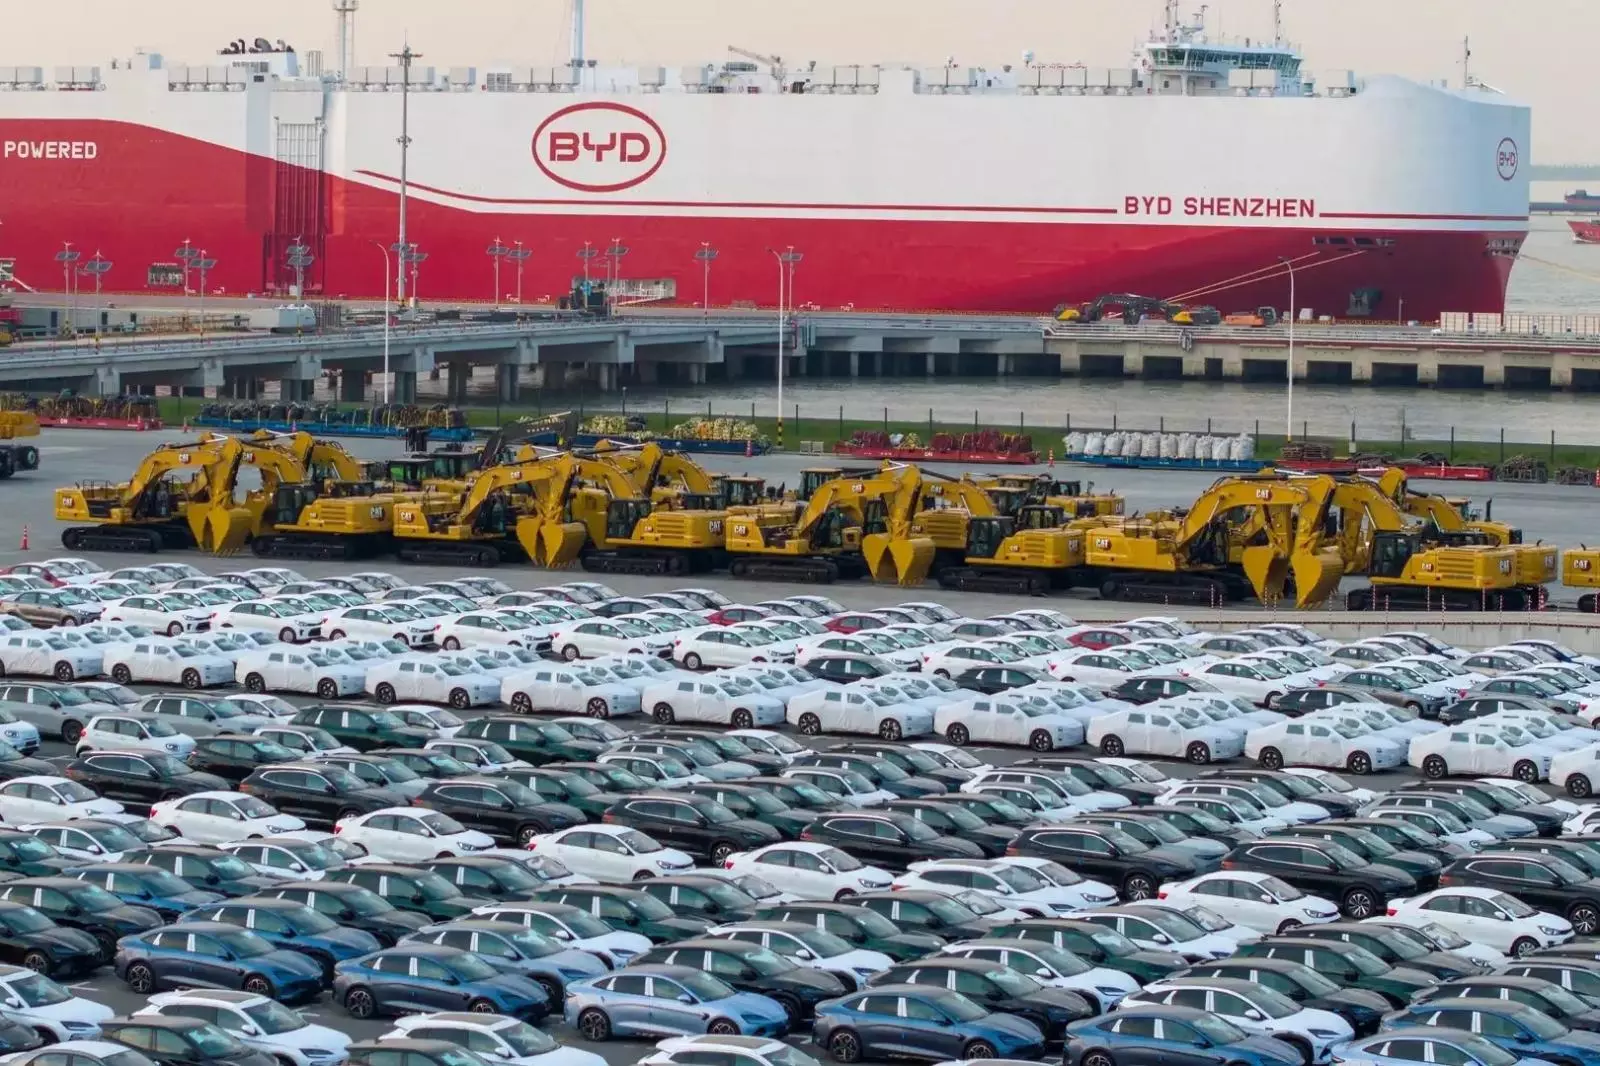
Theo đó, thuế tiêu thụ đặc biệt với xe thuần điện chạy pin (BEV) nhập khẩu nguyên chiếc tăng từ 10% lên 35%; xe điện mở rộng phạm vi hoạt động (REEV) tăng từ 15% lên cùng mức 35%. Quy định nhắm đến những mẫu xe không được sản xuất tại Thái Lan và không sử dụng linh kiện sản xuất trong nước. Ngược lại, xe điện sản xuất tại Thái Lan đủ điều kiện tiếp tục hưởng mức thuế 2%. Khoảng cách này cho thấy Bangkok không chỉ điều chỉnh thuế: họ đang dùng chính sách để thúc đẩy các hãng chuyển từ nhập xe bán sang đầu tư sản xuất và xây dựng chuỗi cung ứng tại chỗ.
Giá nhập khẩu chịu sức ép, lợi thế chuyển về nhà máy nội địa
Mức thuế mới có thể làm thay đổi tương quan giá ngay cả trước khi tính đến phản ứng của từng hãng. Theo ước tính của lãnh đạo một số hãng xe, giá bán lẻ xe điện nhập khẩu nguyên chiếc có thể tăng tối đa 10%. Đây là mức tăng đủ để khiến các thương hiệu phụ thuộc vào xe nhập phải cân nhắc lại chính sách giá, đặc biệt khi người mua trong khu vực nhạy cảm với giá bán, chi phí sử dụng và dịch vụ hậu mãi.
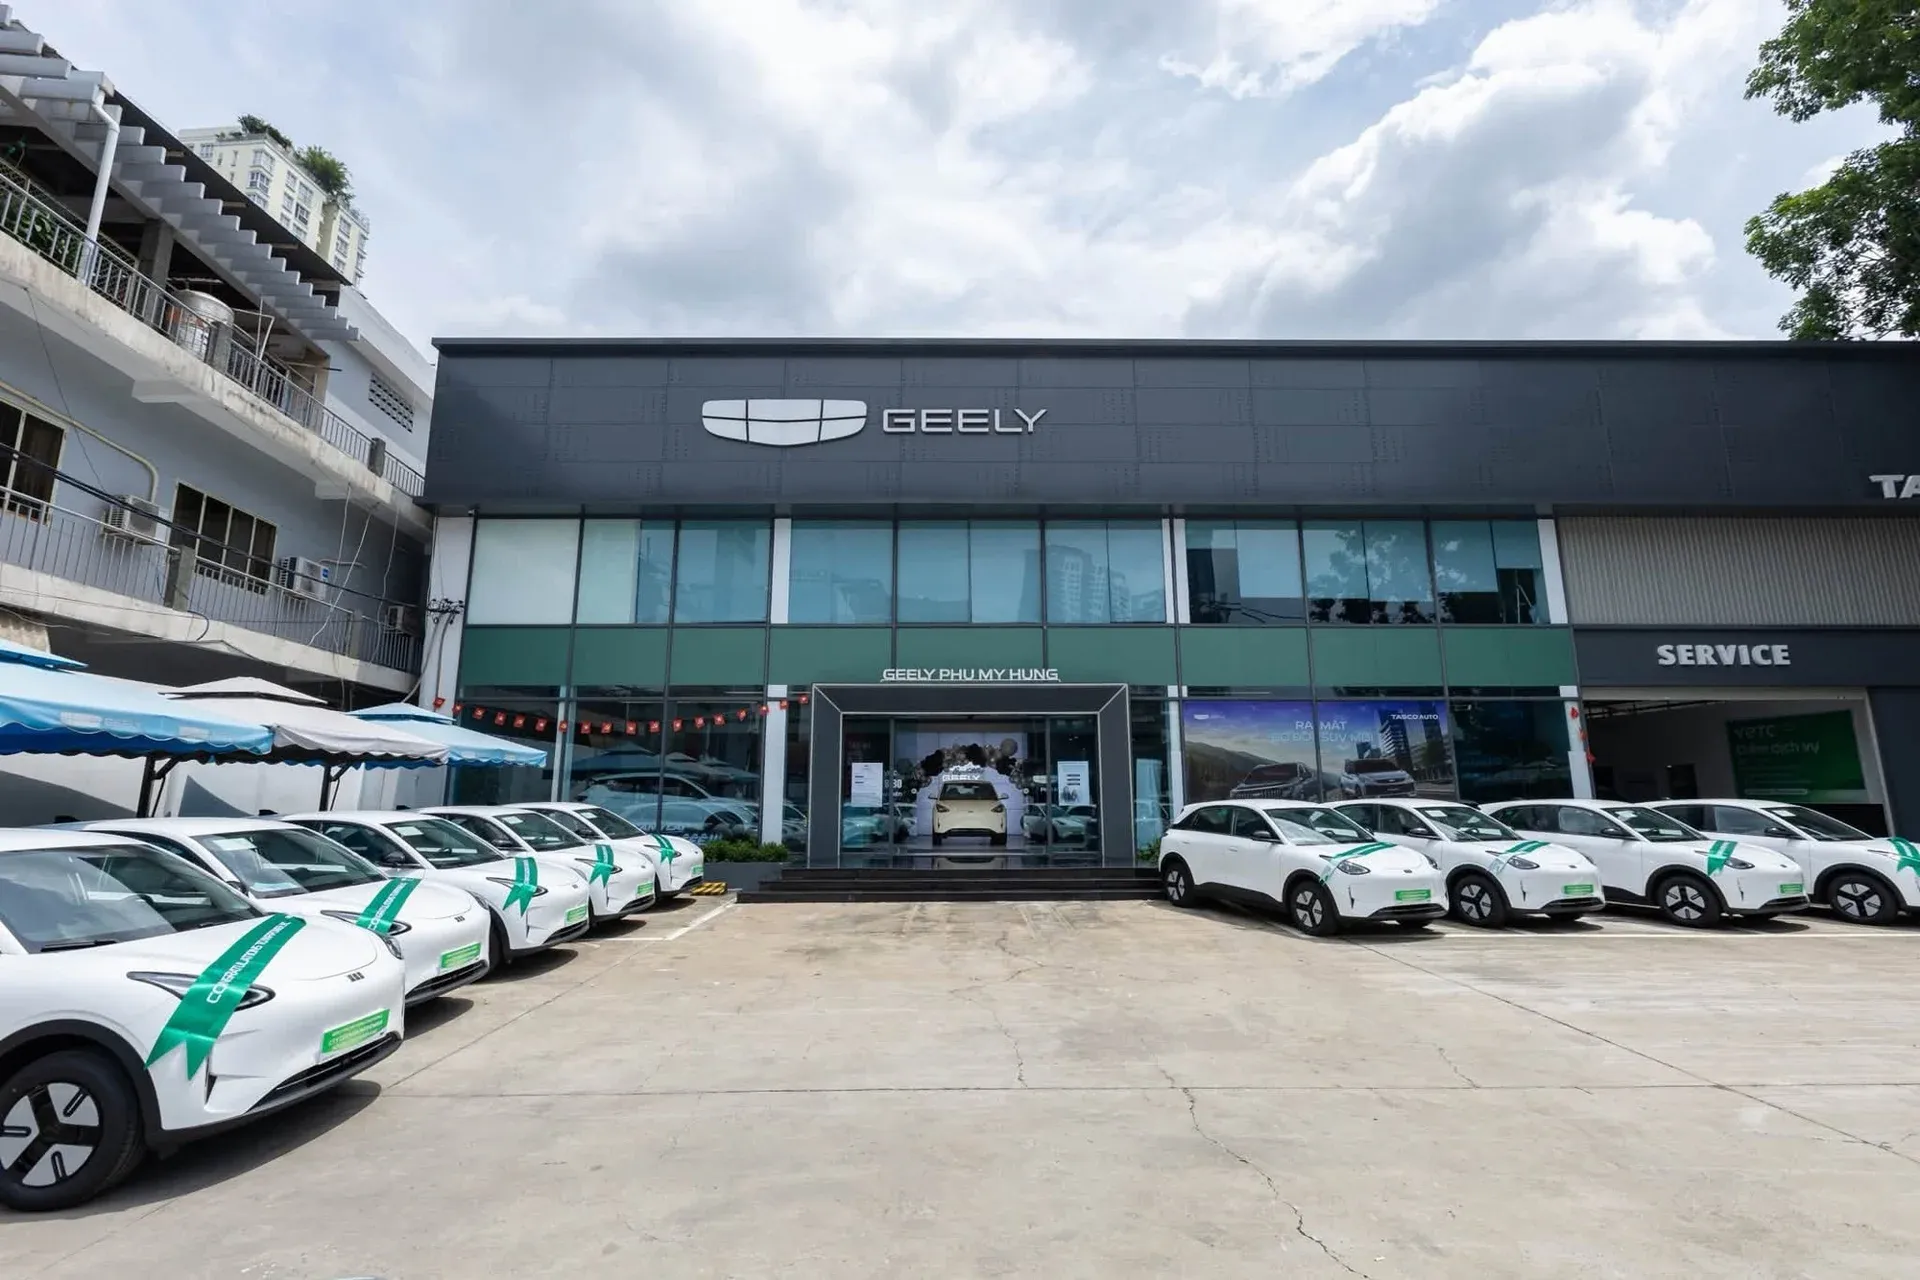
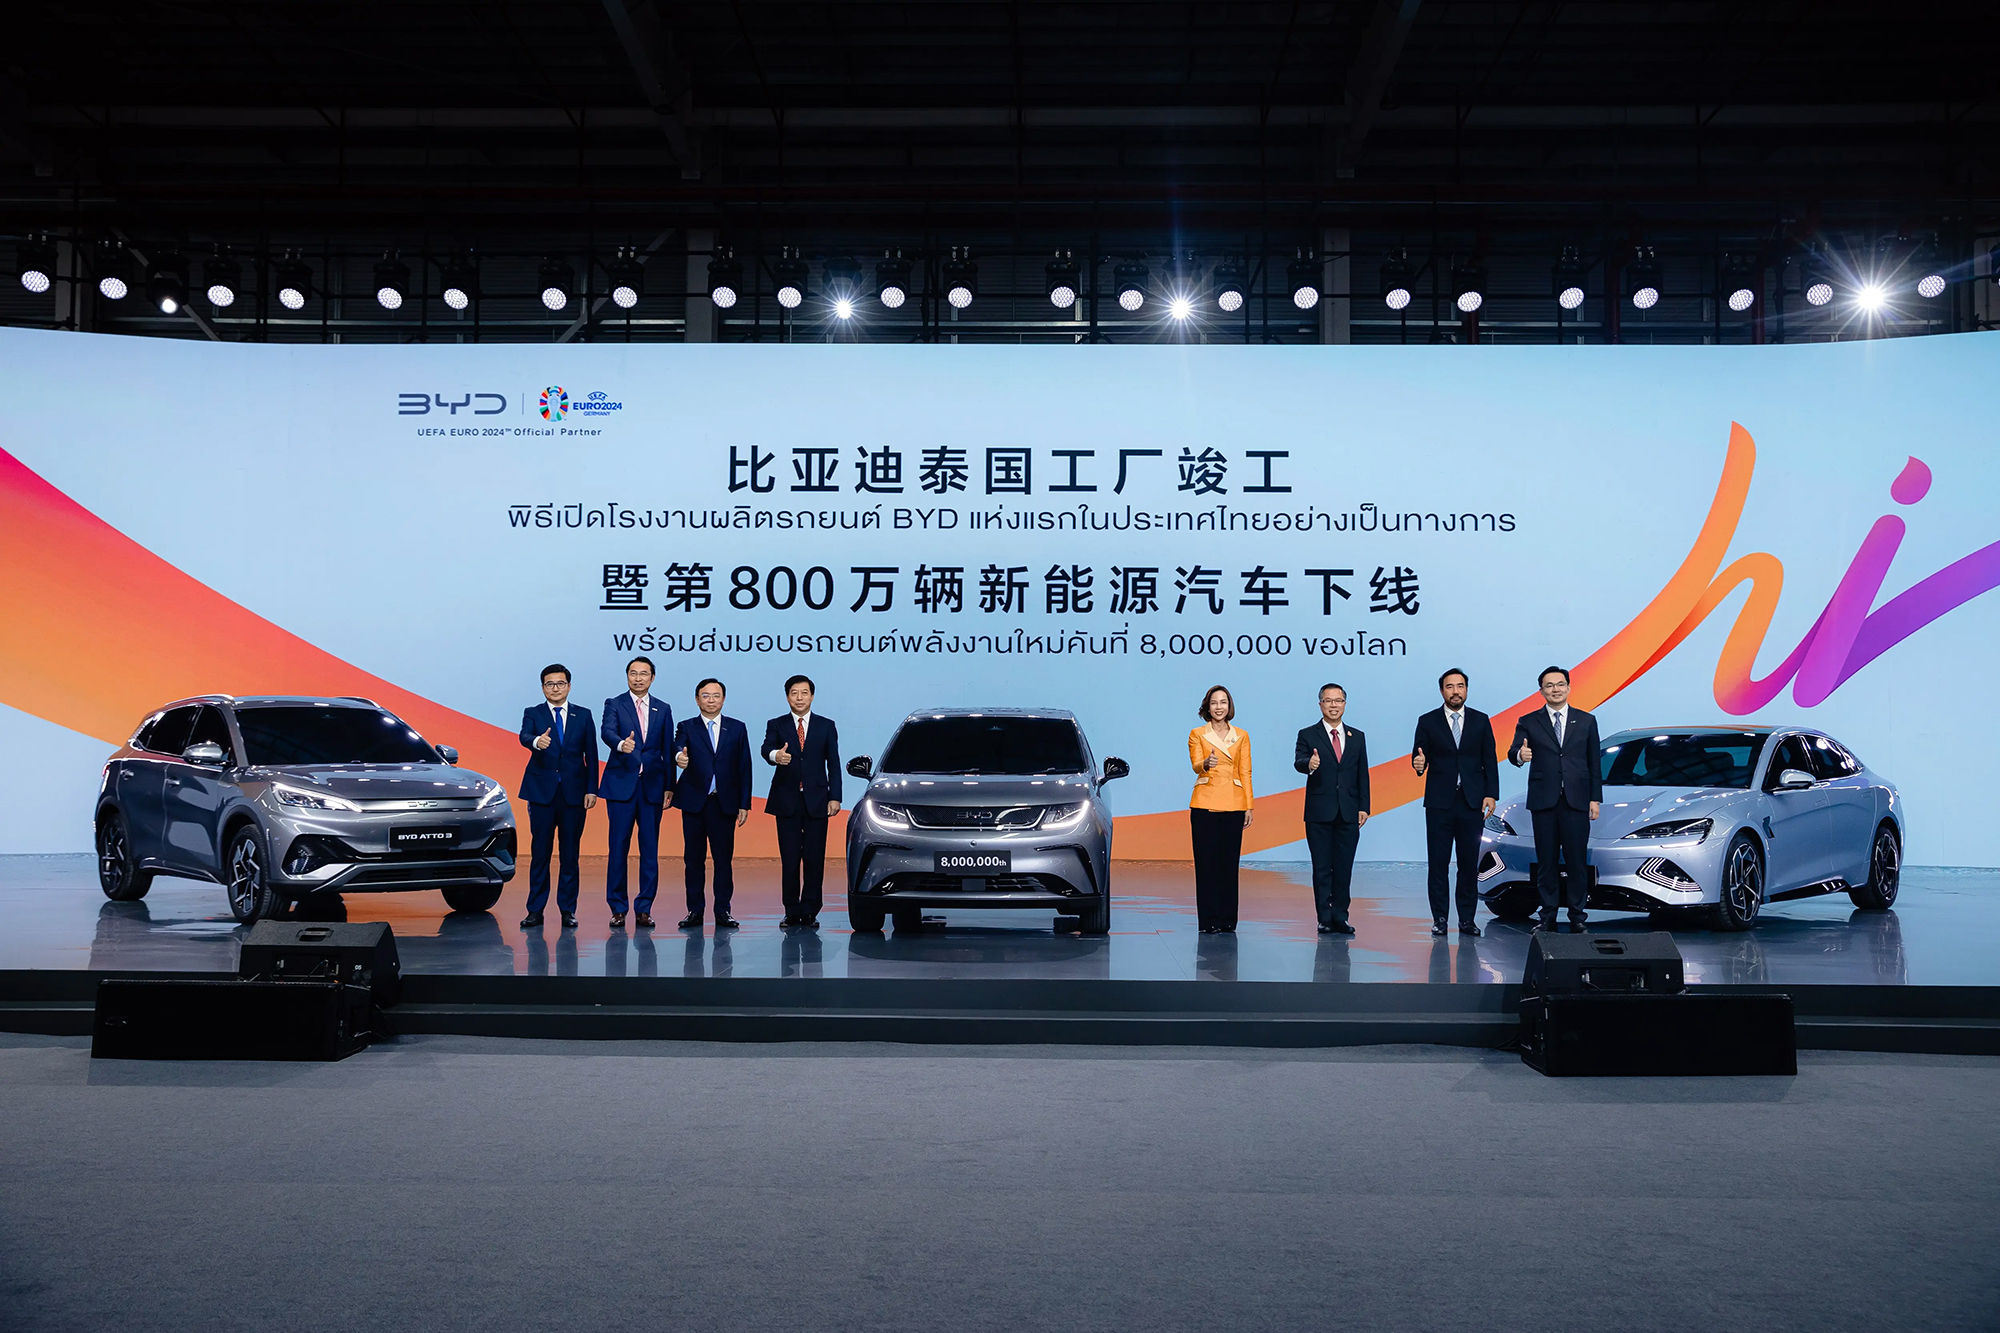
Các hãng chưa có nhà máy tại Thái Lan, trong đó có Tesla, Volvo, Porsche và Audi, sẽ chịu sức ép phải hấp thụ phần thuế tăng hoặc chuyển một phần gánh nặng sang khách hàng. Trong khi đó, doanh nghiệp đã đầu tư sản xuất tại chỗ có vị thế thuận lợi hơn. Đây là lựa chọn chính sách có chủ đích: bảo vệ năng lực sản xuất nội địa trước xe nhập giá thấp, đồng thời tạo động lực cho hãng nước ngoài xây nhà máy, thay vì chỉ dựa vào đại lý và phân phối.
Tác động lan sang sản xuất và chuỗi cung ứng khu vực
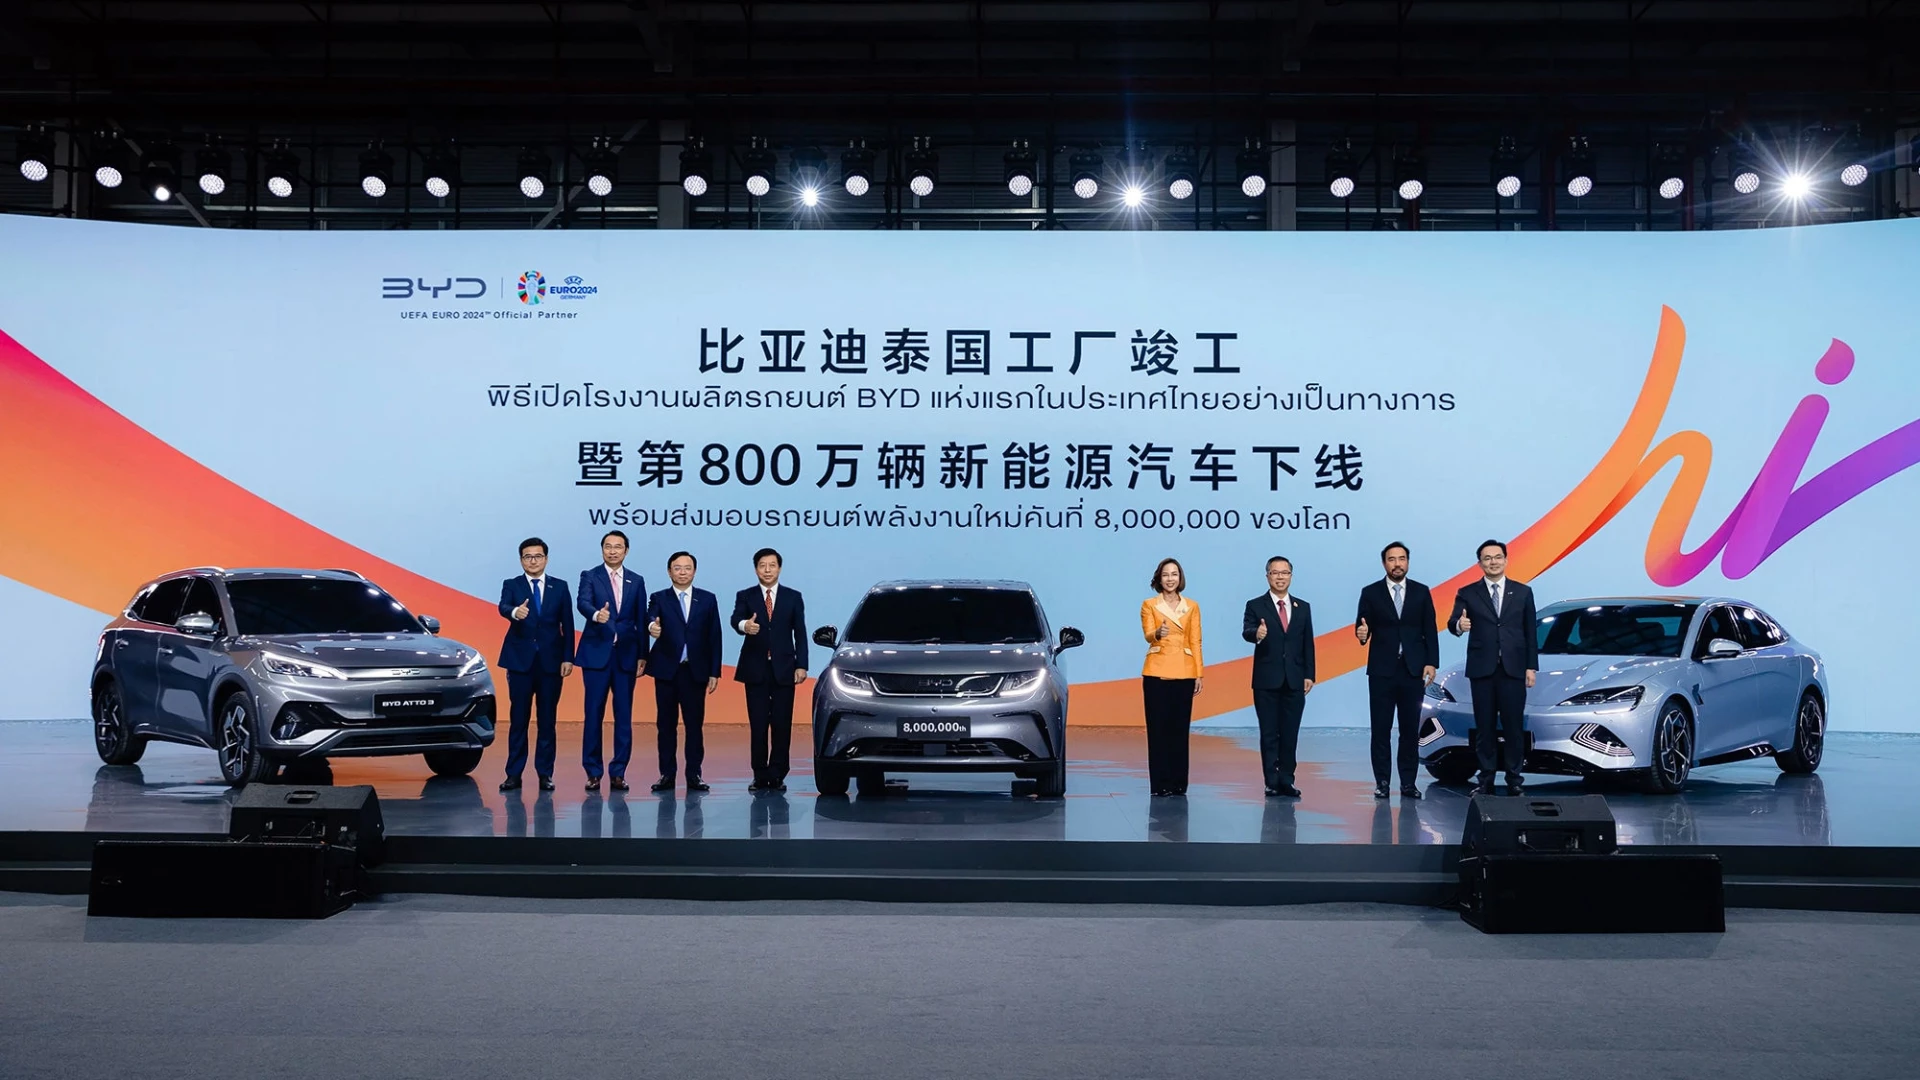
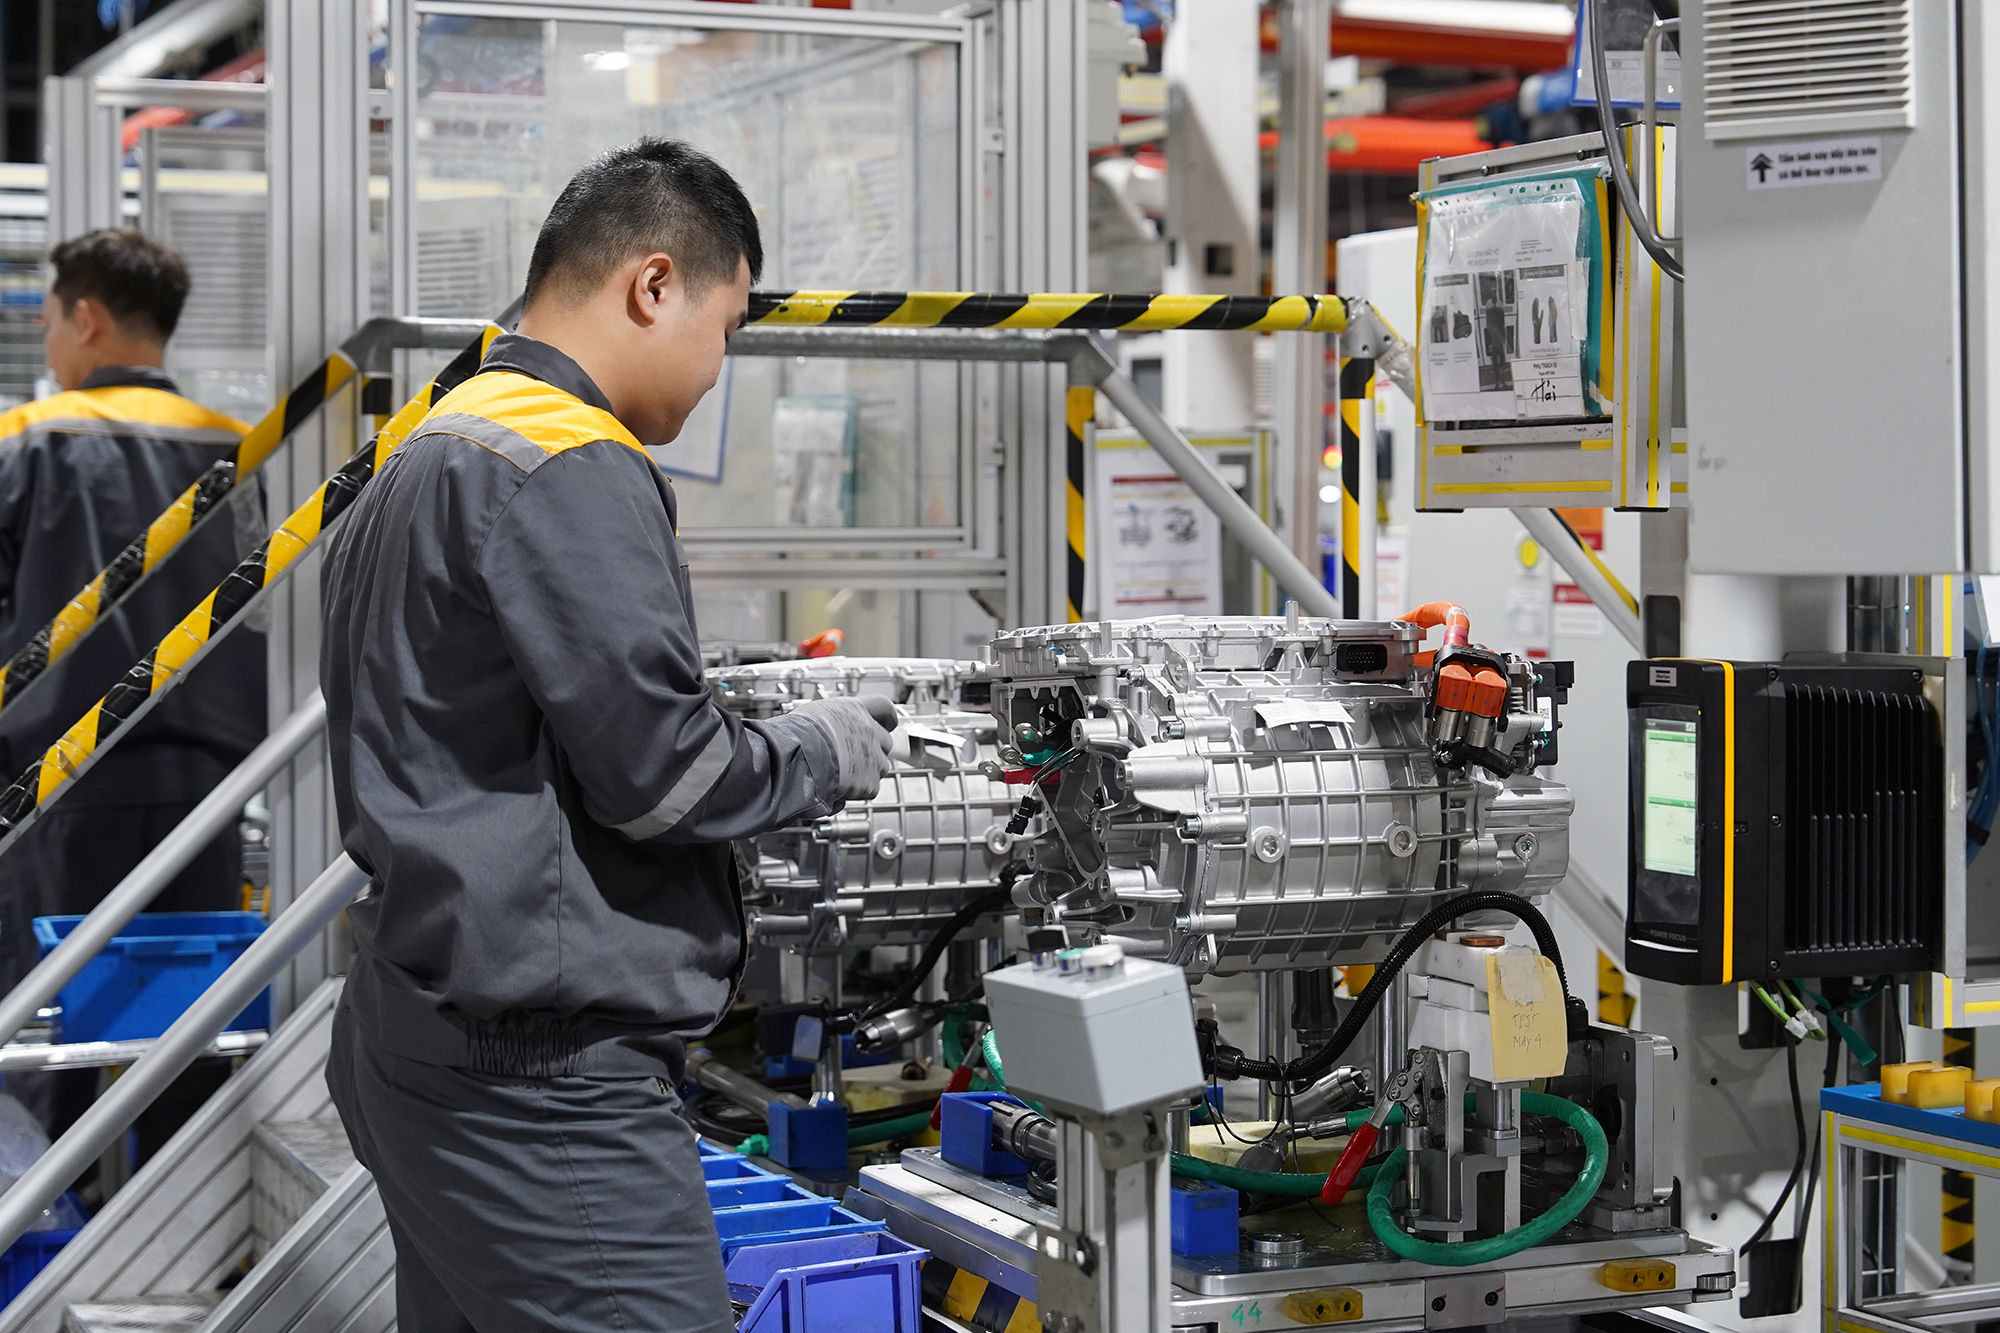
Chính sách này có trọng lượng lớn vì thị trường xe điện Thái Lan đang tăng tốc. Xe điện, hybrid và hybrid sạc ngoài chiếm 55% lượng ô tô đăng ký mới trong bảy tháng đầu năm 2026, lần đầu vượt nhóm xe dùng động cơ đốt trong truyền thống. Khi nhu cầu đã dịch chuyển nhanh, ưu đãi thuế cho xe sản xuất trong nước có thể kéo thêm vốn, công nghệ và nhà cung ứng về Thái Lan.
Hệ quả không dừng ở biên giới Thái Lan. Nếu các hãng mở rộng nhà máy và nội địa hóa linh kiện tại đây, các nhà cung ứng trong khu vực có thể phải cạnh tranh để tham gia chuỗi mới; xe sản xuất tại Thái Lan cũng có thể tiếp cận các thị trường ASEAN thuận lợi hơn nếu đáp ứng quy tắc xuất xứ. Bangkok còn đang xem xét ưu đãi riêng cho nhà đầu tư mới. Vì vậy, thuế vừa là rào cản với xe nhập vừa là tín hiệu định hướng dòng đầu tư, làm cuộc đua xây dựng hệ sinh thái xe điện trong khu vực gay gắt hơn.
Doanh nghiệp Việt cần chuẩn bị hơn một phương án
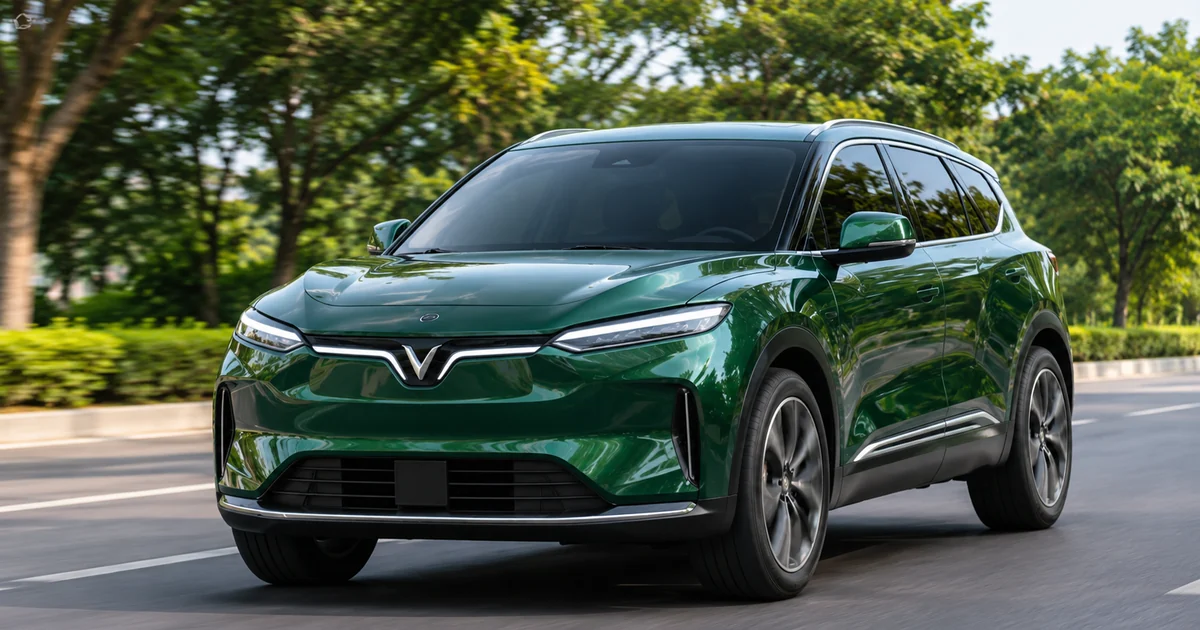
Với doanh nghiệp Việt Nam, xuất khẩu xe điện nguyên chiếc sang Thái Lan sẽ khó giữ lợi thế giá khi thuế tăng lên 35%. Cạnh tranh sẽ không chỉ xoay quanh mẫu mã hay công nghệ; chi phí thuế, năng lực hậu mãi và mức độ đáp ứng quy định địa phương cũng có thể quyết định khả năng giữ thị phần. Các hãng Việt cần đưa chính sách này vào tính toán thị trường từ sớm, thay vì chờ đến lúc thuế có hiệu lực mới điều chỉnh giá.
Xuất khẩu CBU vẫn có thể là một phương án, nhưng không nên là phương án duy nhất. Doanh nghiệp có thể cân nhắc hợp tác lắp ráp, phát triển mạng lưới cung ứng hoặc đầu tư sản xuất tại địa phương. Mỗi hướng đòi hỏi đánh giá thận trọng về quy mô thị trường, chi phí đầu tư và khả năng đáp ứng điều kiện sở tại. Thái Lan đang đặt cược vào sản xuất nội địa; muốn cạnh tranh lâu dài, doanh nghiệp Việt cũng cần tính đến vị trí của mình trong chuỗi giá trị, chứ không chỉ nơi lắp ráp xe.
Kết luận: mức thuế mới tạo lợi thế rõ rệt cho xe sản xuất tại Thái Lan và đẩy rủi ro giá lên các hãng chỉ nhập xe nguyên chiếc. Với doanh nghiệp Việt, chuẩn bị sớm phương án sản xuất hoặc hợp tác tại chỗ sẽ quan trọng không kém việc phát triển sản phẩm.