
Thanh khoản tốt hơn mở đường, nhưng chưa bảo đảm lãi vay giảm đồng loạt
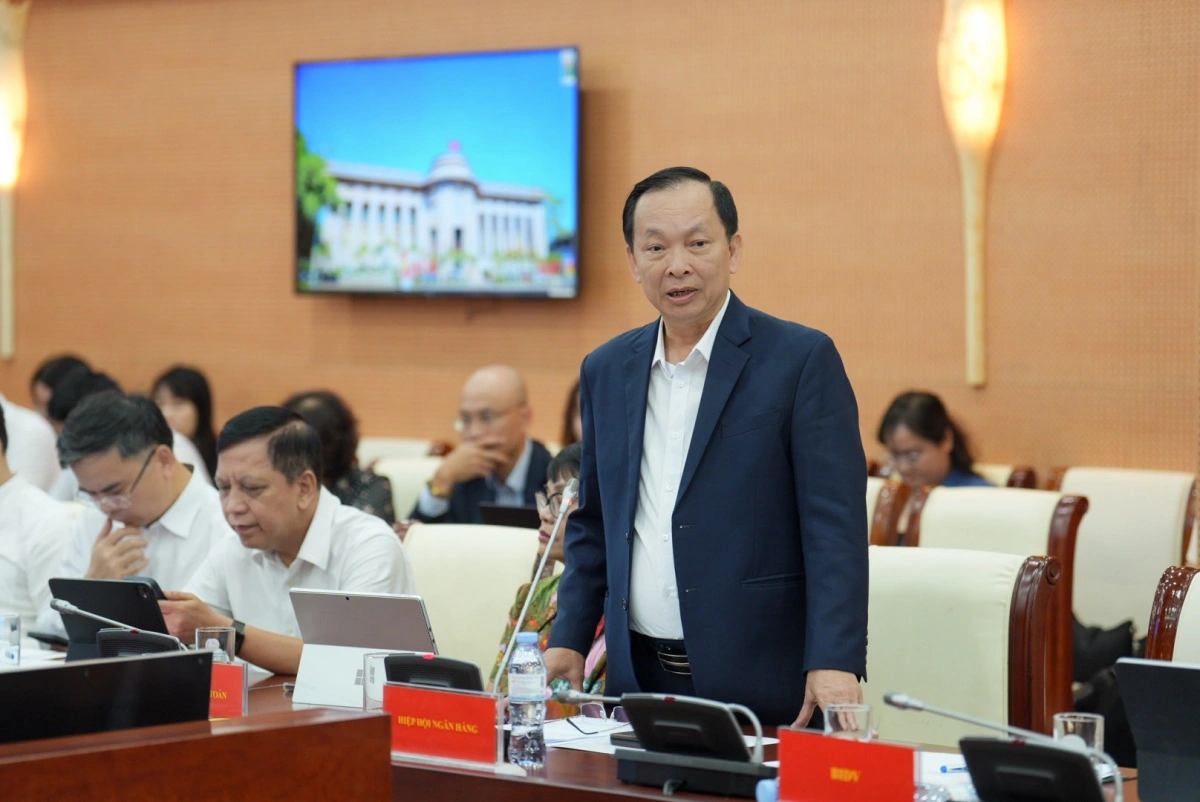
Điều hành thanh khoản là việc Ngân hàng Nhà nước điều chỉnh lượng vốn và kỳ hạn vốn trong hệ thống để ngân hàng đáp ứng nhu cầu thanh toán, cho vay mà vẫn giữ ổn định kinh tế. Đây là điều kiện hỗ trợ giảm chi phí vốn, không phải cam kết mọi doanh nghiệp sẽ được vay rẻ hơn. Tại phiên thảo luận ở Quốc hội ngày 31/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn trao đổi về điều hành tiền tệ, tín dụng bất động sản và giải pháp giúp doanh nghiệp tiếp cận vốn. Trong bối cảnh nền kinh tế cần vốn để thúc đẩy tăng trưởng, cơ quan này đang hỗ trợ thanh khoản qua tái cấp vốn và nghiệp vụ thị trường mở; đồng thời xây dựng gói tái cấp vốn cho vay nhà ở xã hội theo chỉ đạo của Thủ tướng. Hướng phối hợp thị trường mở, tái cấp vốn và hoán đổi ngoại tệ được nêu tại họp báo Chính phủ ngày 4/11.
Các công cụ này giúp ngân hàng chủ động hơn về nguồn VND và giảm áp lực phải tìm vốn ngắn hạn bằng mọi giá. Nhưng thanh khoản chỉ là một phần của bài toán: ngân hàng vẫn cân nhắc chi phí vốn, chất lượng tài sản và rủi ro khoản vay. Vì vậy, doanh nghiệp không nên lập kế hoạch tài chính dựa trên giả định lãi suất cho vay sẽ giảm nhanh hoặc đồng đều.
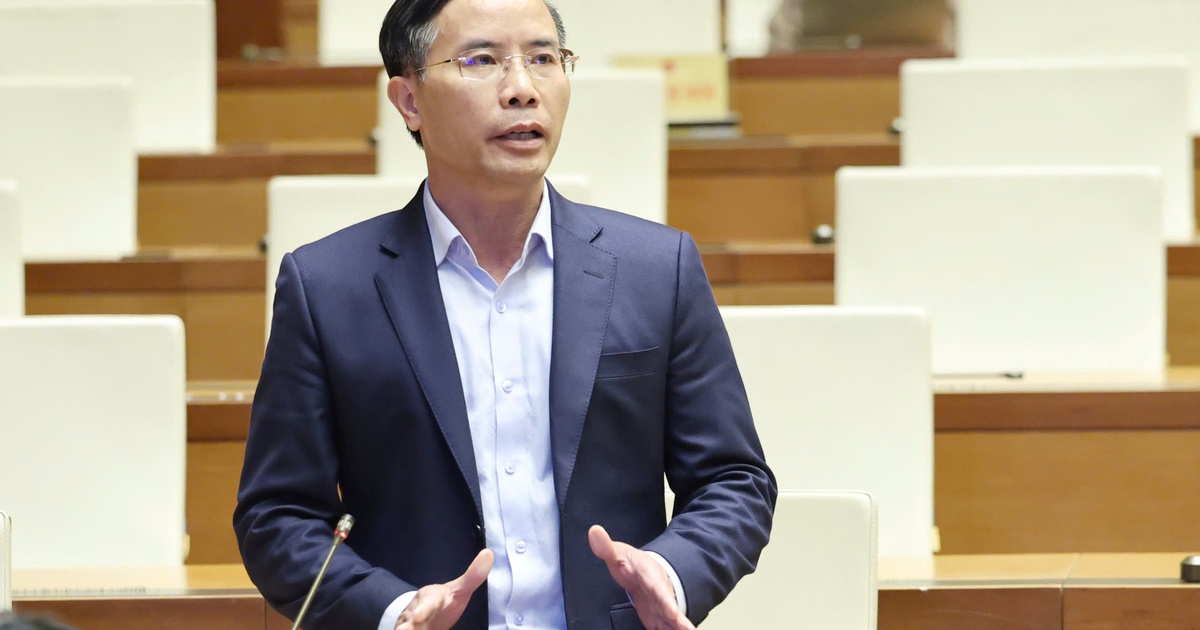
Mặt bằng lãi suất phụ thuộc cả nguồn vốn lẫn quyết định của từng ngân hàng
Dữ liệu được công bố cho thấy lãi suất huy động tăng 1,42%, còn lãi suất cho vay tăng 0,99%, khiến khoảng cách giữa hai mức thu hẹp. Theo thông tin công bố ngày 4/11, lãi suất tiền gửi phát sinh mới bình quân cuối tháng 10 giảm khoảng 0,4 điểm phần trăm so với giữa tháng; lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2–0,5 điểm phần trăm. Đây là tín hiệu có dư địa điều chỉnh, nhưng không đồng nghĩa mọi khách hàng đều nhận cùng mức giảm. Hiệu quả của hỗ trợ thanh khoản còn tùy chi phí giao dịch, cơ cấu nguồn vốn và chất lượng tài sản từng ngân hàng. Ngân hàng có nguồn tiền gửi ổn định, chi phí vận hành thấp và chất lượng tín dụng tốt thường có điều kiện giảm lãi suất mạnh hơn. Điều hành tiền tệ cũng phải cân bằng giữa hỗ trợ tăng trưởng, kiểm soát lạm phát, ổn định tỷ giá và an toàn hệ thống. Khi điều kiện thay đổi, nhà điều hành cần chủ động thu hồi phần thanh khoản dư thừa.
Với doanh nghiệp, thông điệp thực tế là đừng chỉ hỏi mức lãi suất niêm yết. Hãy so sánh điều kiện vay, thời gian xét duyệt, yêu cầu bảo đảm và cách ngân hàng đánh giá dòng tiền. Tín dụng doanh nghiệp có thể được hỗ trợ khi nguồn vốn thuận lợi hơn, nhưng quyết định cấp khoản vay vẫn dựa vào hồ sơ và năng lực trả nợ của từng khách hàng.
Minh bạch tài chính là điều kiện để biến nhu cầu vốn thành hồ sơ vay được
Doanh nghiệp nhỏ và vừa vẫn gặp khó khi tiếp cận vốn vì quy mô vốn nhỏ, sức chống chịu yếu, phương án kinh doanh biến động và thông tin tài chính chưa minh bạch. Dù các tổ chức tín dụng đã cho khu vực này vay hơn 4 triệu tỷ đồng, quy mô cho vay không xóa được yêu cầu thẩm định riêng cho từng doanh nghiệp. Ngân hàng cần có căn cứ để đánh giá tình hình hoạt động, dòng tiền và khả năng trả nợ; doanh nghiệp cần cung cấp căn cứ đó một cách nhất quán. Việc cần làm trước tiên là dùng một hệ thống sổ sách trung thực, không lập hai bảng cân đối kế toán khác nhau cho cơ quan thuế và ngân hàng. Tiếp đó, chuẩn bị báo cáo tài chính, dữ liệu thuế, hóa đơn điện tử và sao kê giao dịch có thể đối chiếu. Việc kết nối dữ liệu cần có cơ sở pháp lý rõ ràng, sự đồng ý của khách hàng và biện pháp bảo vệ thông tin. Minh bạch không phải thủ tục hình thức: nó giúp ngân hàng hiểu doanh nghiệp đang tạo tiền từ đâu và có thể trả nợ bằng nguồn nào.
- Nộp hồ sơ tài chính nhất quán, giải trình rõ biến động doanh thu, chi phí và công nợ.
- Trình bày phương án kinh doanh khả thi, nhu cầu vay cụ thể và kế hoạch sử dụng vốn theo từng mục đích.
- Lập dự báo dòng tiền và lịch trả nợ phù hợp với chu kỳ thu tiền, đồng thời nêu phương án ứng phó khi doanh thu giảm.
- Chuẩn bị giấy tờ pháp lý của doanh nghiệp, dự án và tài sản bảo đảm nếu có; làm rõ thủ tục còn thiếu.
- Với doanh nghiệp thiếu tài sản thế chấp, tập trung chứng minh dòng tiền và tìm hiểu cơ chế bảo lãnh tín dụng phù hợp.
Chuẩn bị hồ sơ tốt giúp cơ hội vay vốn thực chất hơn
Ngân hàng được hỗ trợ thanh khoản không có nghĩa là sẽ bỏ qua chất lượng tín dụng hay cho vay bằng mọi giá. Doanh nghiệp cần coi hồ sơ vay là một đề xuất kinh doanh có thể kiểm chứng: vốn dùng vào việc gì, hoạt động đó tạo dòng tiền ra sao, khoản nợ được trả theo lịch nào và rủi ro được xử lý thế nào. Ngân hàng cũng cần nâng năng lực thẩm định dòng tiền, thay vì phụ thuộc máy móc vào tài sản thế chấp. NHNN định hướng khuyến khích các tổ chức tín dụng hỗ trợ doanh nghiệp, đồng thời hướng tới hoàn thiện cơ sở pháp lý để ngân hàng yên tâm cho vay. Nhưng doanh nghiệp không nên chờ chính sách thay thế việc củng cố quản trị. Cơ hội tiếp cận vốn vay sẽ tốt hơn khi thông tin đáng tin cậy, phương án có tính khả thi và khả năng trả nợ được chứng minh bằng dữ liệu.
Kết luận: điều hành thanh khoản có thể tạo dư địa giảm chi phí vốn, nhưng cầu nối từ chính sách đến khoản vay của doanh nghiệp chính là một hồ sơ minh bạch và dòng tiền đủ sức thuyết phục. Doanh nghiệp chuẩn bị sớm sẽ có vị thế tốt hơn để thương lượng điều kiện vay và duy trì khả năng trả nợ, bất kể lãi suất biến động ra sao.