
Nợ xấu tăng rộng, không còn là vấn đề riêng lẻ
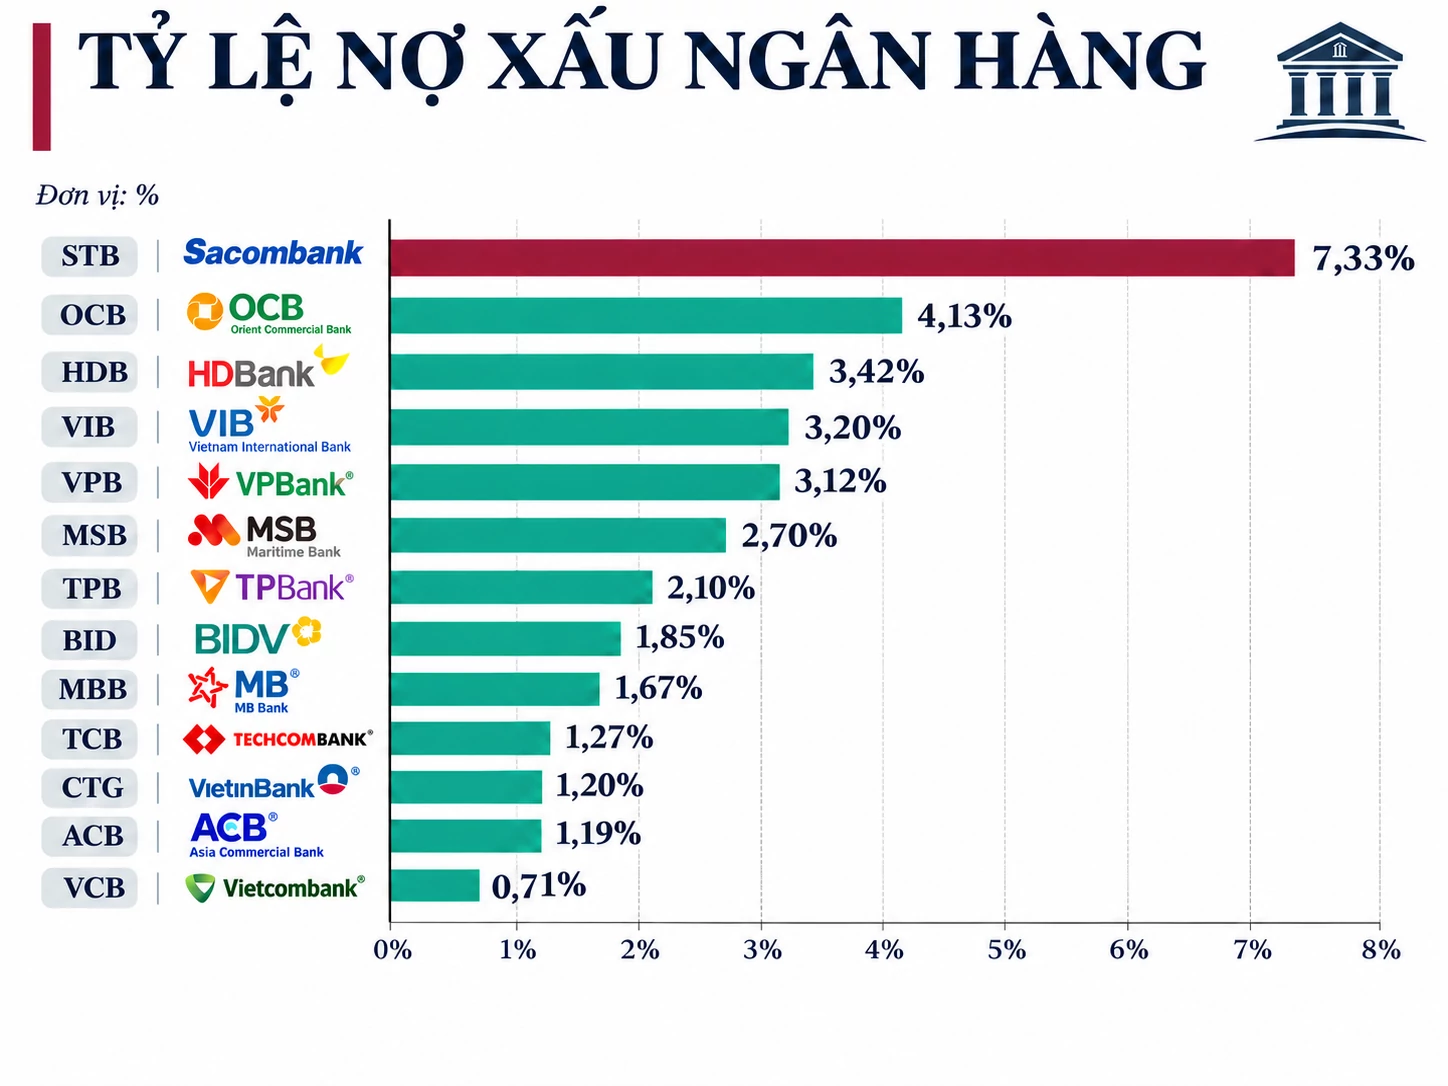
Nợ xấu ngân hàng là các khoản vay thuộc nhóm 3 đến nhóm 5, phản ánh nguy cơ khách hàng không trả được nợ đúng hạn và buộc ngân hàng phải xử lý tổn thất. Cuối quý III, tỷ lệ nợ xấu tại 13 ngân hàng niêm yết được thống kê tăng lên 2,09%, so với 1,97% ba tháng trước; áp lực chủ yếu nghiêng về nhóm ngân hàng tư nhân. Đáng chú ý hơn một nhịp tăng riêng lẻ là độ lan rộng: 20 trong 27 ngân hàng ghi nhận tỷ lệ nợ xấu tăng trong chín tháng đầu năm, chỉ 7 ngân hàng cải thiện. Tín dụng tiếp tục mở rộng để hỗ trợ tăng trưởng, nhưng cho vay nhiều không đồng nghĩa chất lượng tài sản tốt hơn. Khi nợ phát sinh mới tăng mà khoản cũ chưa được thu hồi, rủi ro có thể tích tụ và bộc lộ ở những kỳ sau. Vì vậy, tỷ lệ nợ xấu cần được đọc cùng giá trị nợ, tốc độ thu hồi và mức tăng dư nợ.
Khoảng cách giữa các ngân hàng nằm ở cả rủi ro lẫn bộ đệm
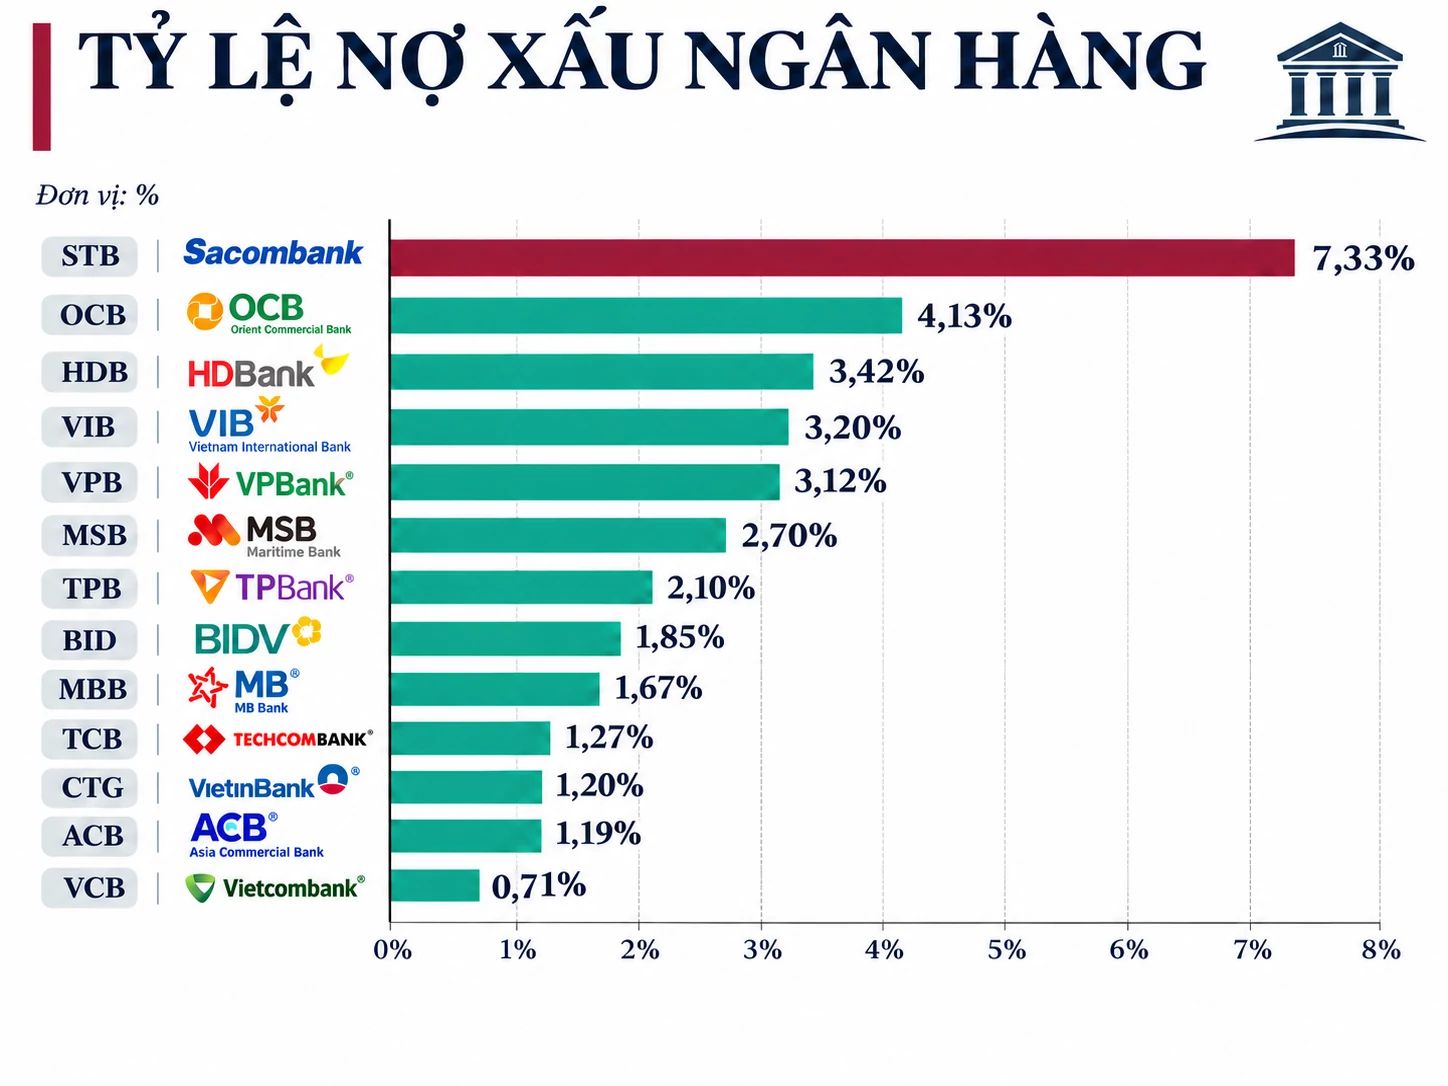
Mặt bằng chung che khuất khác biệt lớn giữa từng nhà băng. Trong nhóm ngân hàng thương mại cổ phần được theo dõi, tỷ lệ nợ xấu lên 2,83%, tăng 0,19 điểm phần trăm so với quý trước. HDBank tăng mạnh nhất trong nhóm này, lên 3,42%; OCB ở mức 4,13%, còn Sacombank dù đã giảm vẫn có tỷ lệ cao nhất danh mục, 7,33%. Ở chiều ngược lại, Vietcombank giữ tỷ lệ 0,71%, ACB 1,19%, VietinBank 1,20% và Techcombank 1,27%, dù cả bốn đều tăng so với đầu năm. Khác biệt còn rõ hơn ở dự phòng ngân hàng: cứ 100 đồng nợ xấu, nhóm ngân hàng có vốn Nhà nước có 152 đồng dự phòng, trong khi khối tư nhân chỉ có 55 đồng. Bởi vậy, cùng một tỷ lệ nợ xấu không đồng nghĩa cùng mức độ an toàn; năng lực dự phòng và khả năng thu hồi mới quyết định sức chịu đựng.
Nợ cần chú ý là tín hiệu sớm, không phải kết luận về tổn thất
Mối lo không chỉ nằm ở khoản vay đã thành nợ xấu. Nợ cần chú ý, tức nợ nhóm 2, tăng lên 1,63% trong nhóm được theo dõi; nợ cần chú ý và các khoản nợ dưới tiêu chuẩn cũng tăng tại nhiều ngân hàng. Đây là tín hiệu phải giám sát, nhưng không thể mặc định mọi khoản nợ nhóm 2 sẽ chuyển thành nợ xấu: khách hàng vẫn có thể khắc phục chậm trả và phục hồi dòng tiền. Nguyên nhân gây sức ép hiện nay có cả lãi suất cao, khiến hộ gia đình, người vay cá nhân và doanh nghiệp nhỏ khó trả nợ đúng hạn. Rủi ro đáng theo dõi ở các khoản vay mua nhà khi nhiều khoản hết ưu đãi và chuyển sang lãi suất thả nổi 12–15% mỗi năm theo dự báo được nêu trong nguồn tin. Lãi vay cao cũng khiến người mua nhà chùn tay, còn tài sản thế chấp chủ yếu là bất động sản khó bán khi giao dịch trầm lắng. Người vay cần tính lại khả năng trả nợ trước khi lãi suất ưu đãi kết thúc.
Dự phòng giảm khiến chất lượng lợi nhuận cần được soi kỹ
Các ngân hàng đã tăng chi phí tín dụng lên 1,37%, nhưng tỷ lệ bao phủ nợ xấu của nhóm được thống kê giảm từ 83% xuống 77%. Một thống kê rộng hơn ghi nhận tỷ lệ bao phủ toàn ngành khoảng 80%, thấp nhất trong năm năm; các phạm vi khảo sát khác nhau nên không nên đánh đồng hai con số. Tỷ lệ dưới 100% không tự động đồng nghĩa ngân hàng mất khả năng thanh toán, song dự phòng mỏng hơn có thể buộc nhà băng trích lập bổ sung trong các kỳ tới, gây sức ép lên lợi nhuận. Lợi nhuận trước thuế quý IV của nhóm trong báo cáo được dự báo đạt 96.700 tỷ đồng, tăng 13,4% so với cùng kỳ, nhưng con số tăng trưởng không đủ để kết luận chất lượng lợi nhuận vững chắc. Nhà đầu tư nên đặt lợi nhuận cạnh chi phí dự phòng, nợ mới phát sinh và hiệu quả thu hồi vốn. Kết luận rất rõ: đà tăng nợ xấu chưa tự nó báo hiệu khủng hoảng hệ thống, nhưng bộ đệm giảm và chất lượng tài sản phân hóa đòi hỏi đánh giá từng ngân hàng, không chỉ nhìn vào tăng trưởng lợi nhuận.