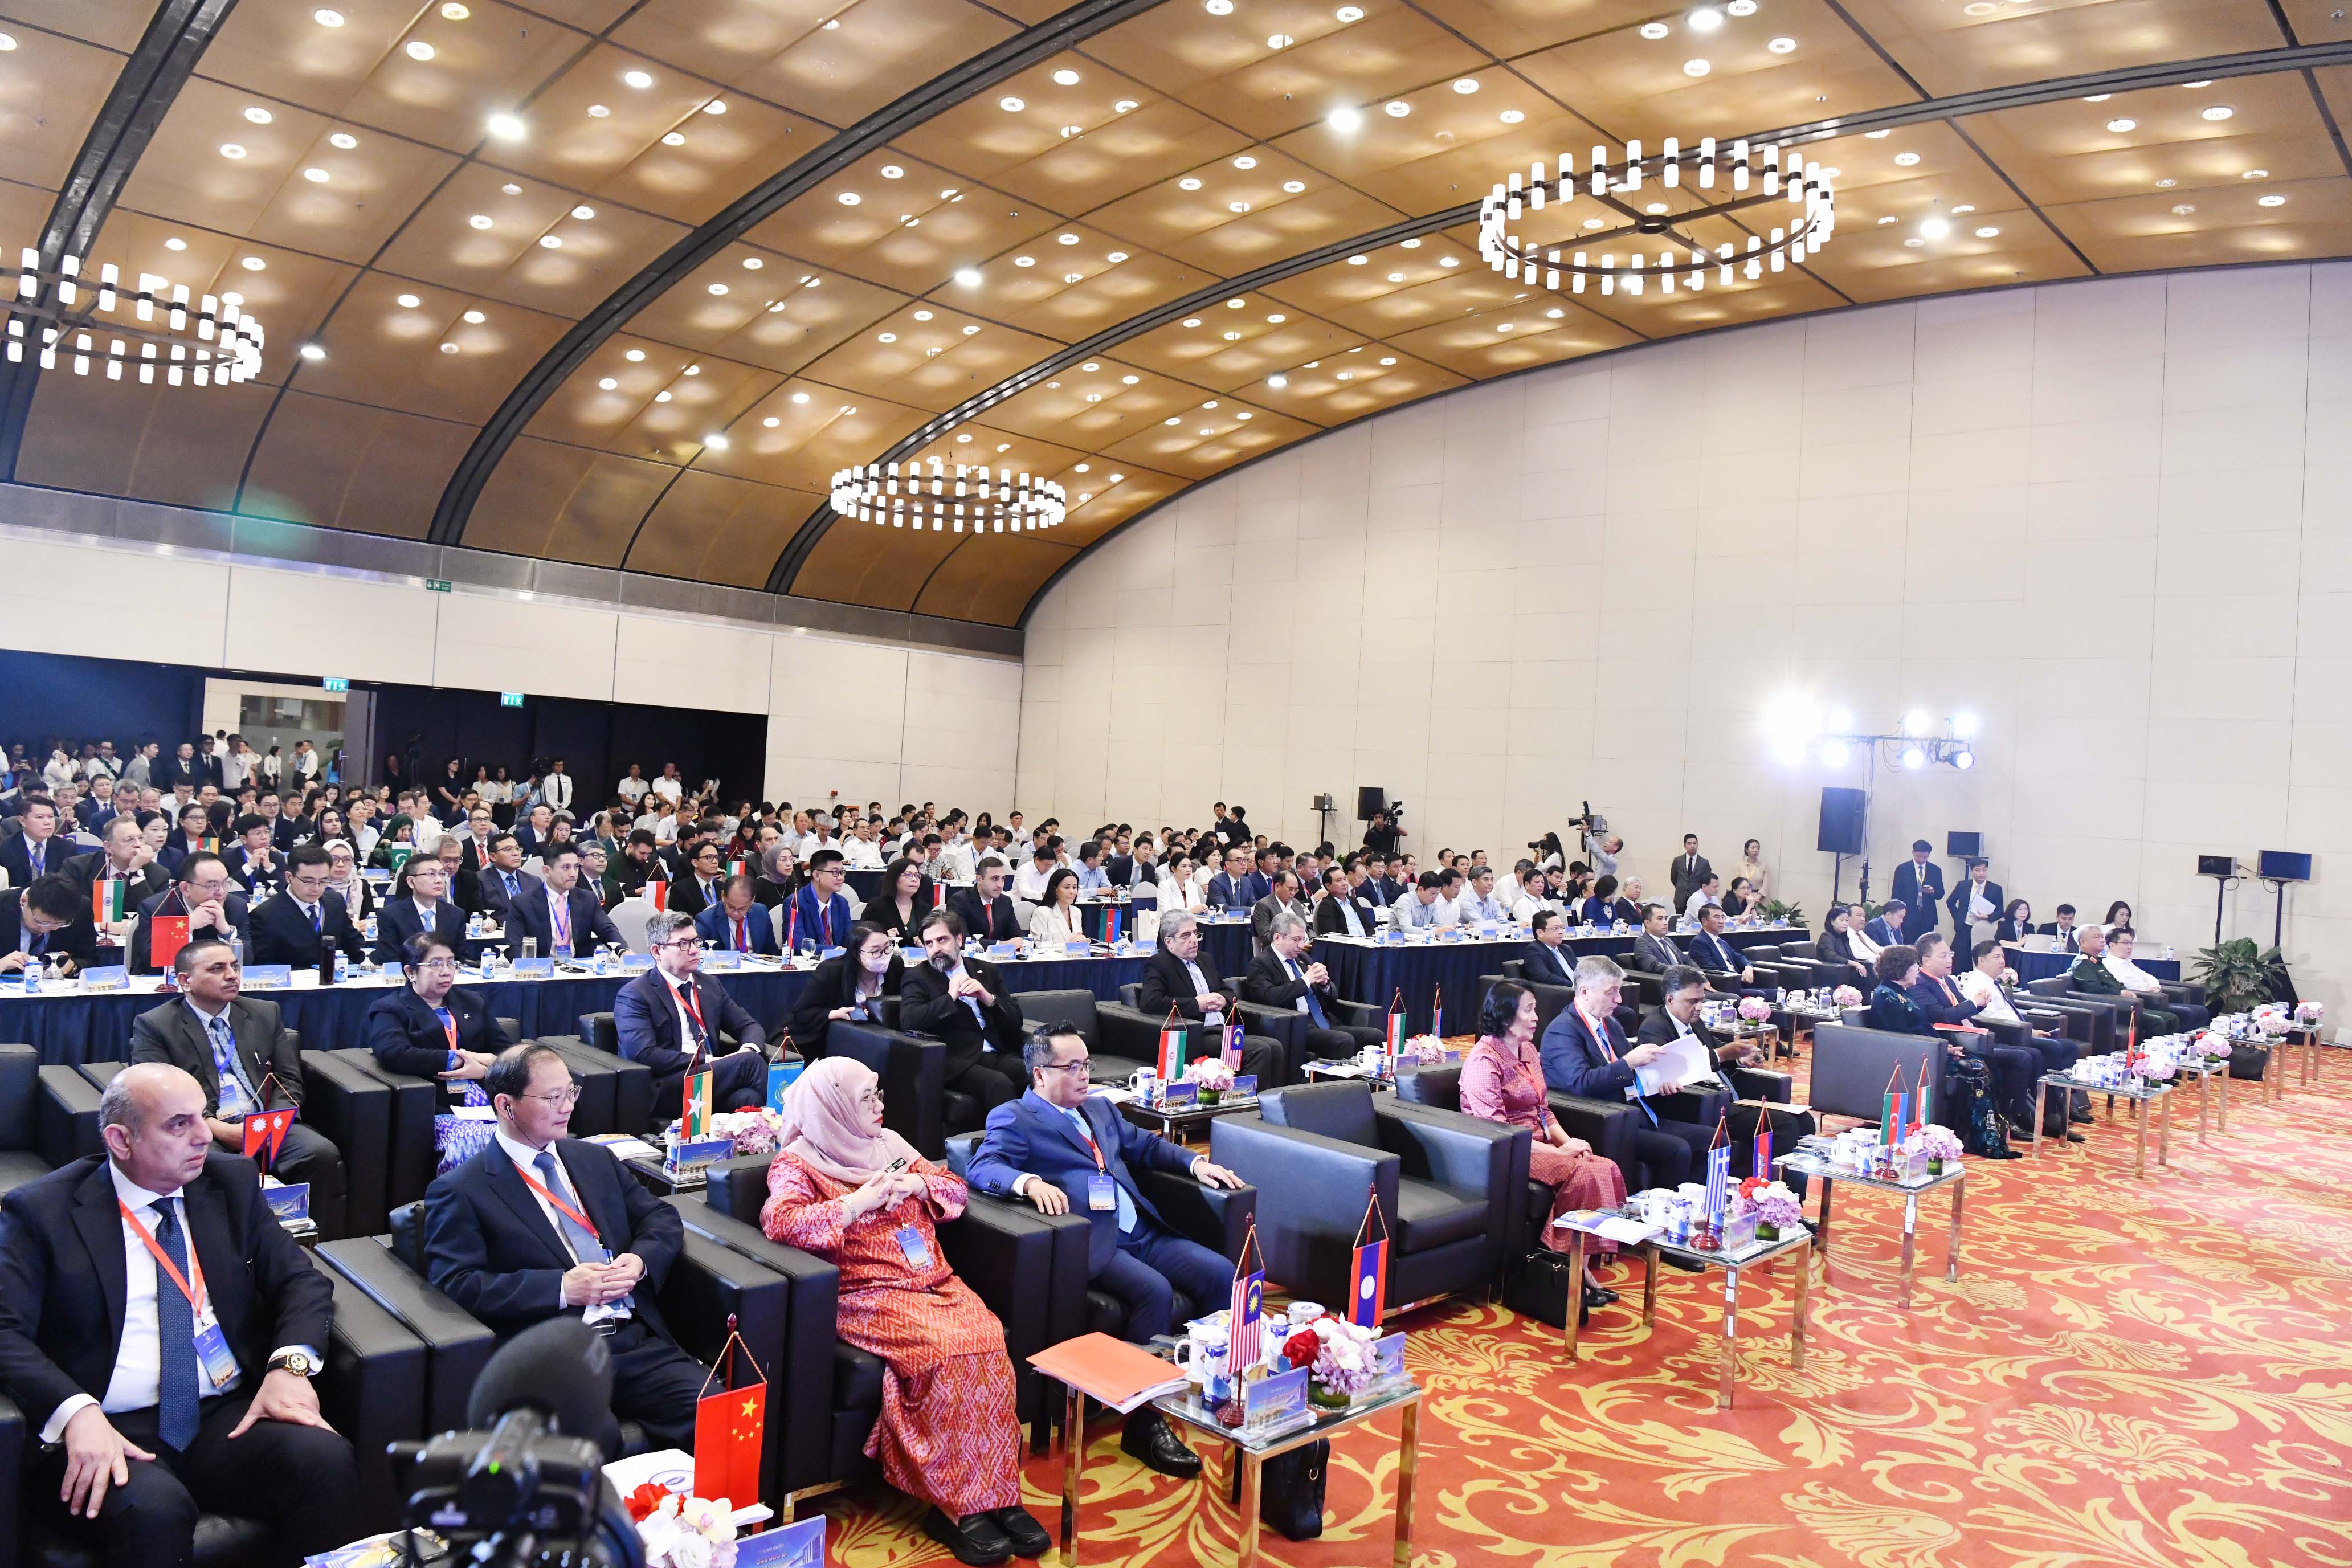

Đổi mới kiểm toán phải bắt đầu từ phòng ngừa
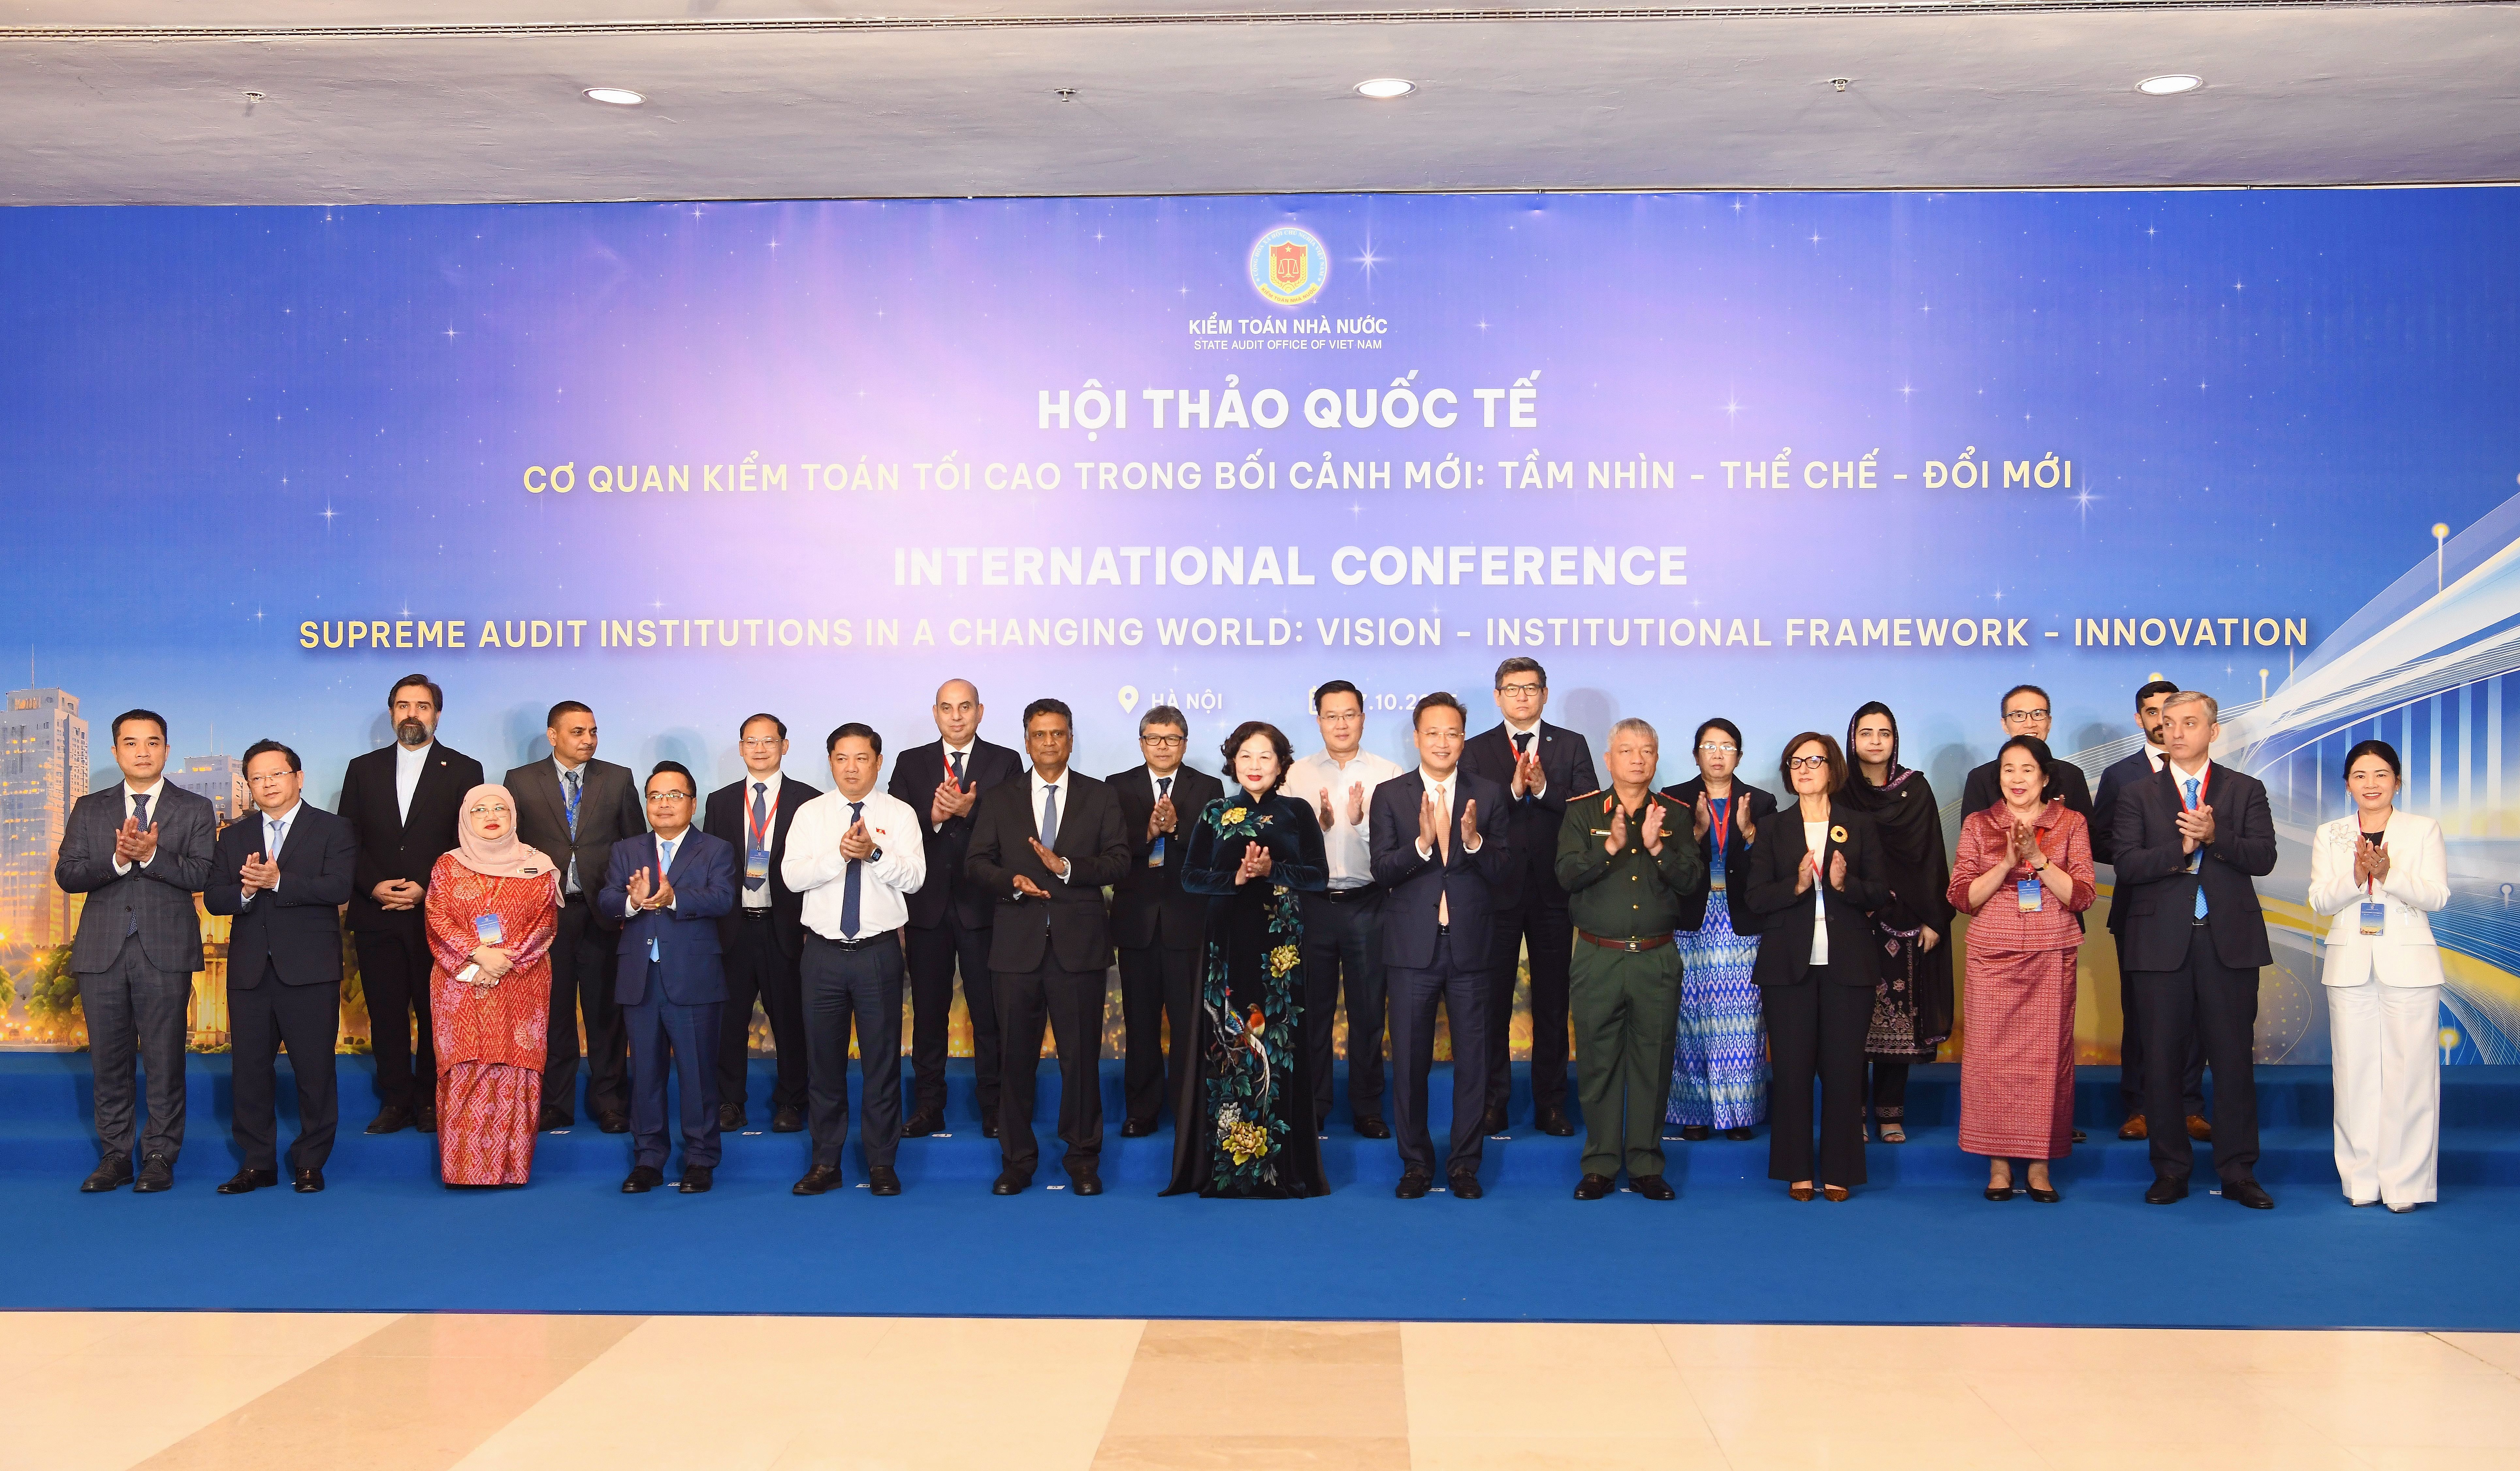
Kiểm toán đầu tư công là hoạt động xem xét tính hợp pháp, tài chính và hiệu quả của việc chuẩn bị, ký kết và thực hiện các dự án dùng vốn nhà nước, nhằm phát hiện rủi ro trước khi chúng biến thành thất thoát hoặc chậm trễ. Đây nên là hướng đi chủ đạo của Kiểm toán nhà nước khi quy mô và độ phức tạp của các cam kết công ngày càng tăng. Trước biến động kinh tế, chính trị, khí hậu và bước tiến nhanh của công nghệ số, KTNN Việt Nam định hướng đổi mới toàn diện để củng cố vai trò trong quản trị công hiện đại. AI và dữ liệu lớn vừa mở ra khả năng phân tích rộng hơn, vừa đặt ra yêu cầu mới về tổ chức và phương thức hoạt động. Vì vậy, đổi mới kiểm toán không thể chỉ là số hóa quy trình cũ; nó phải chuyển trọng tâm từ tìm sai phạm sau khi chi tiêu sang nhận diện rủi ro khi quyết định còn có thể điều chỉnh.
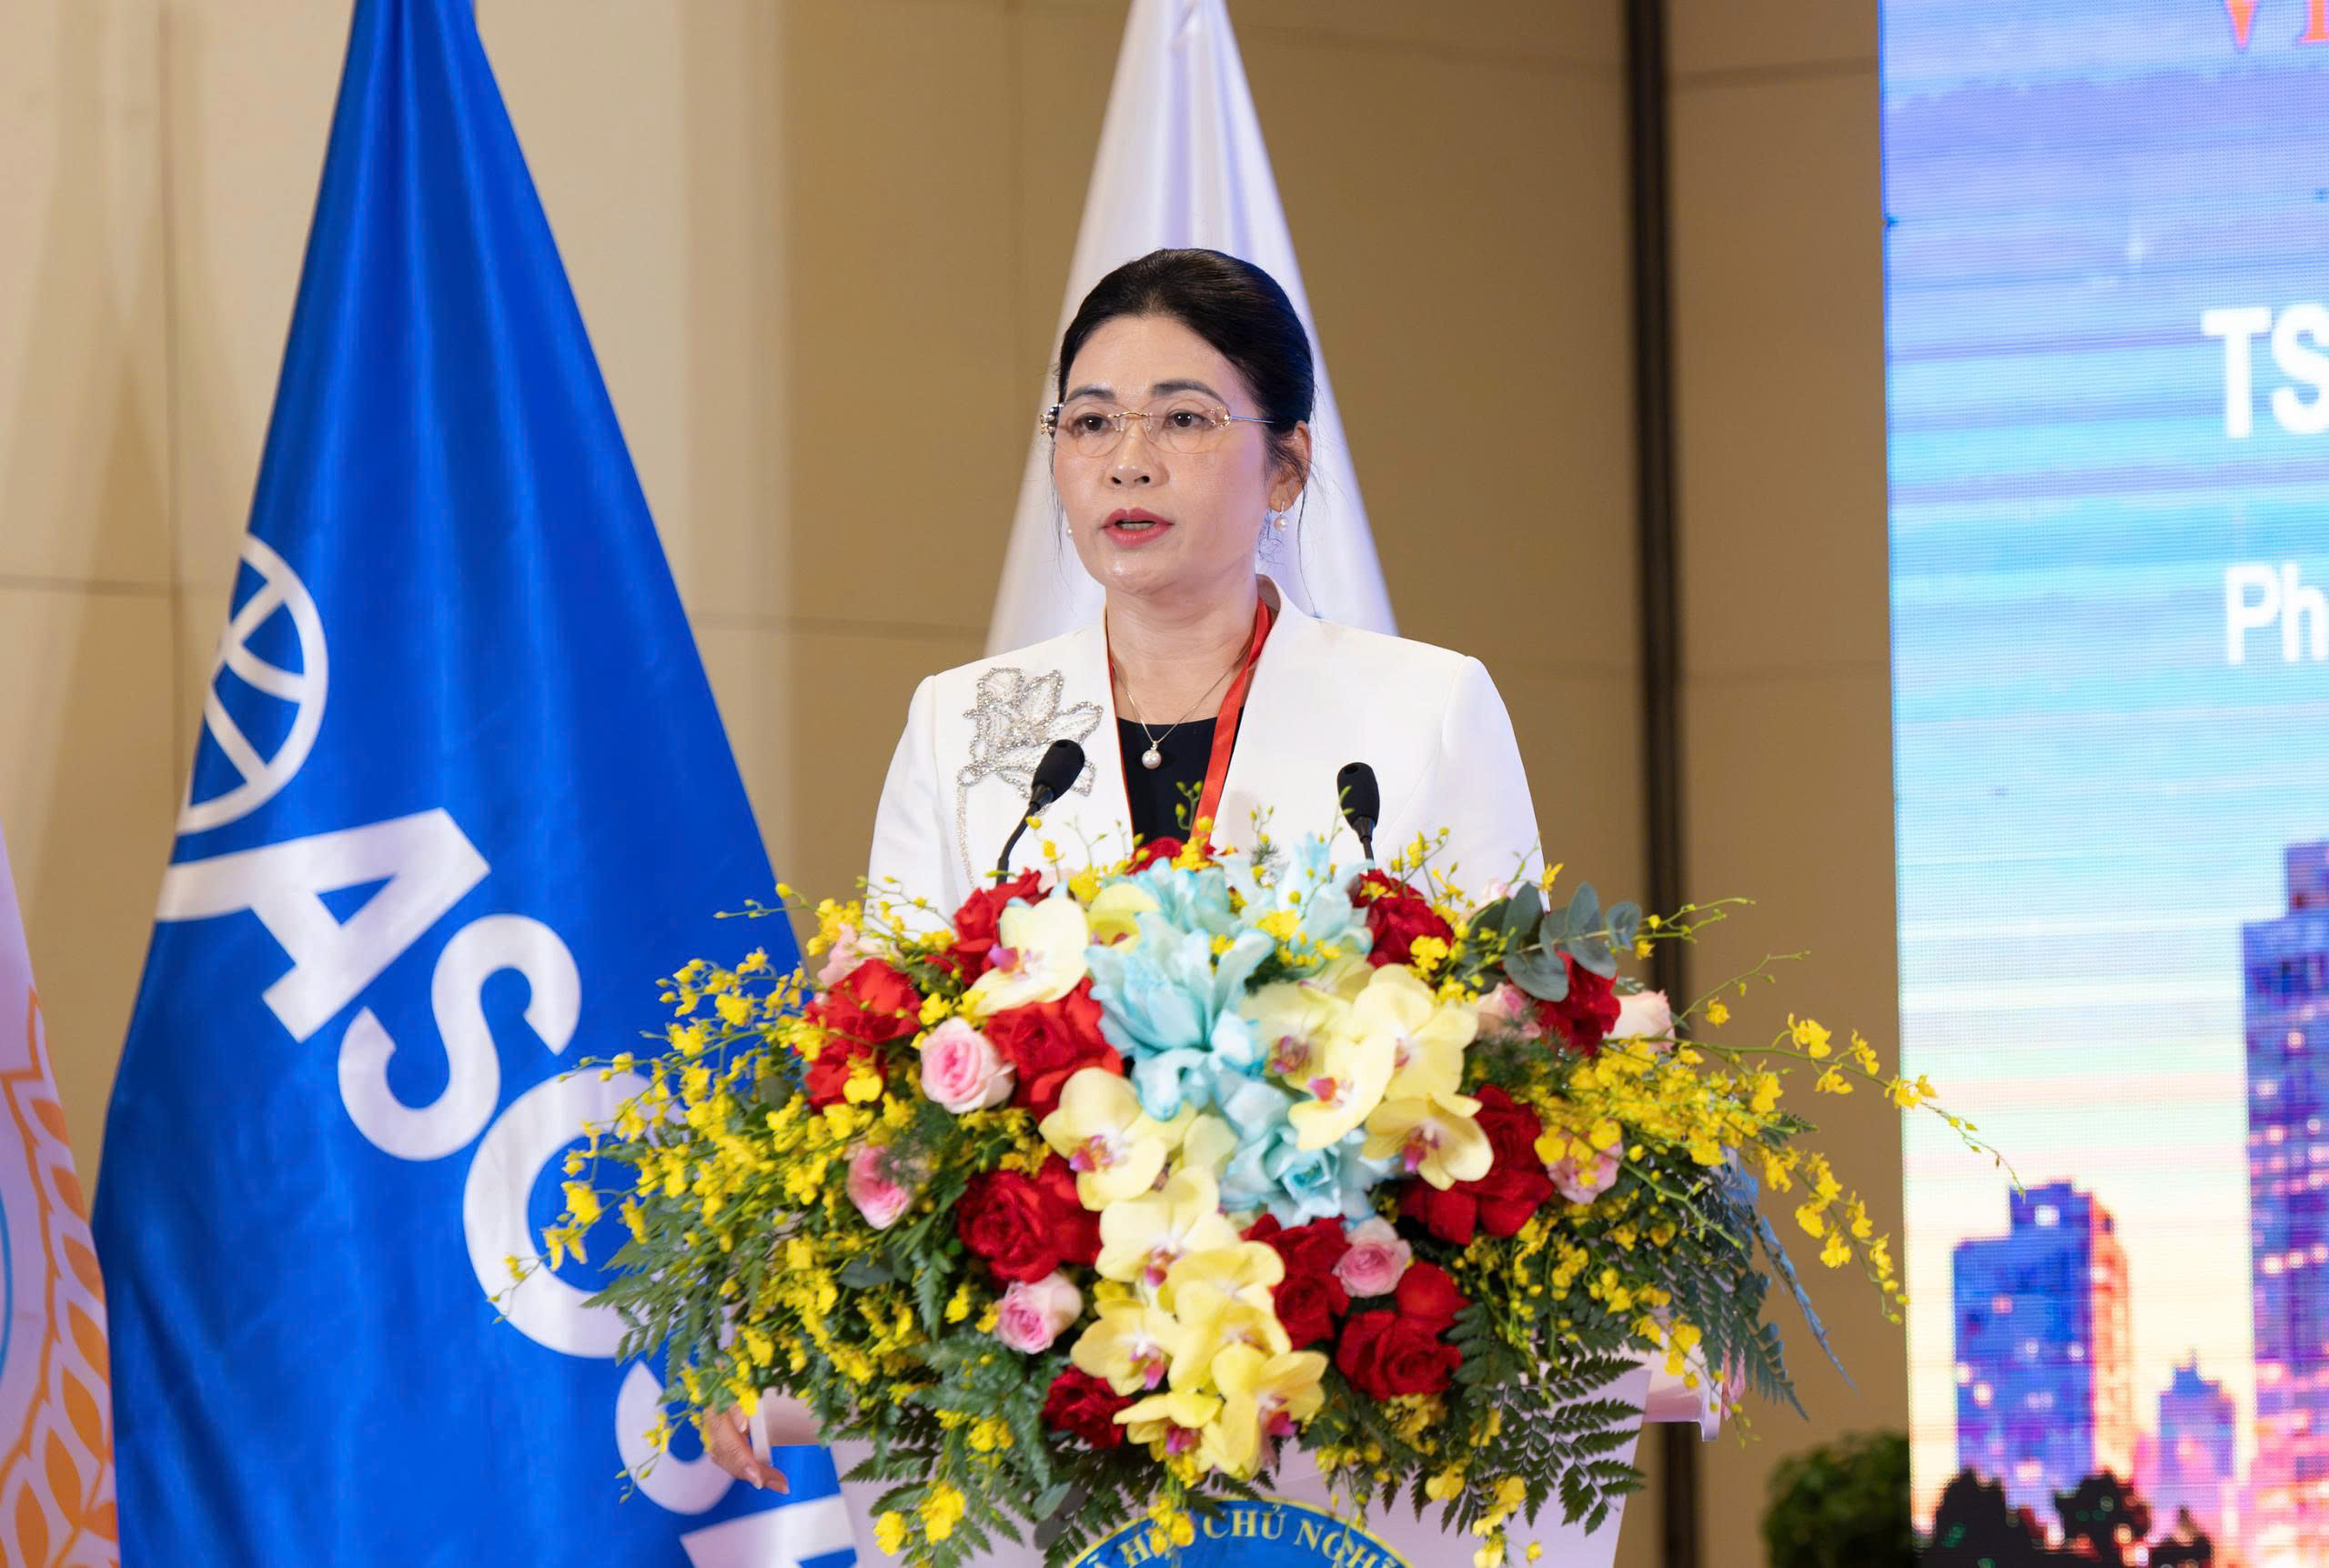
Thể chế và dữ liệu phải cùng thay đổi
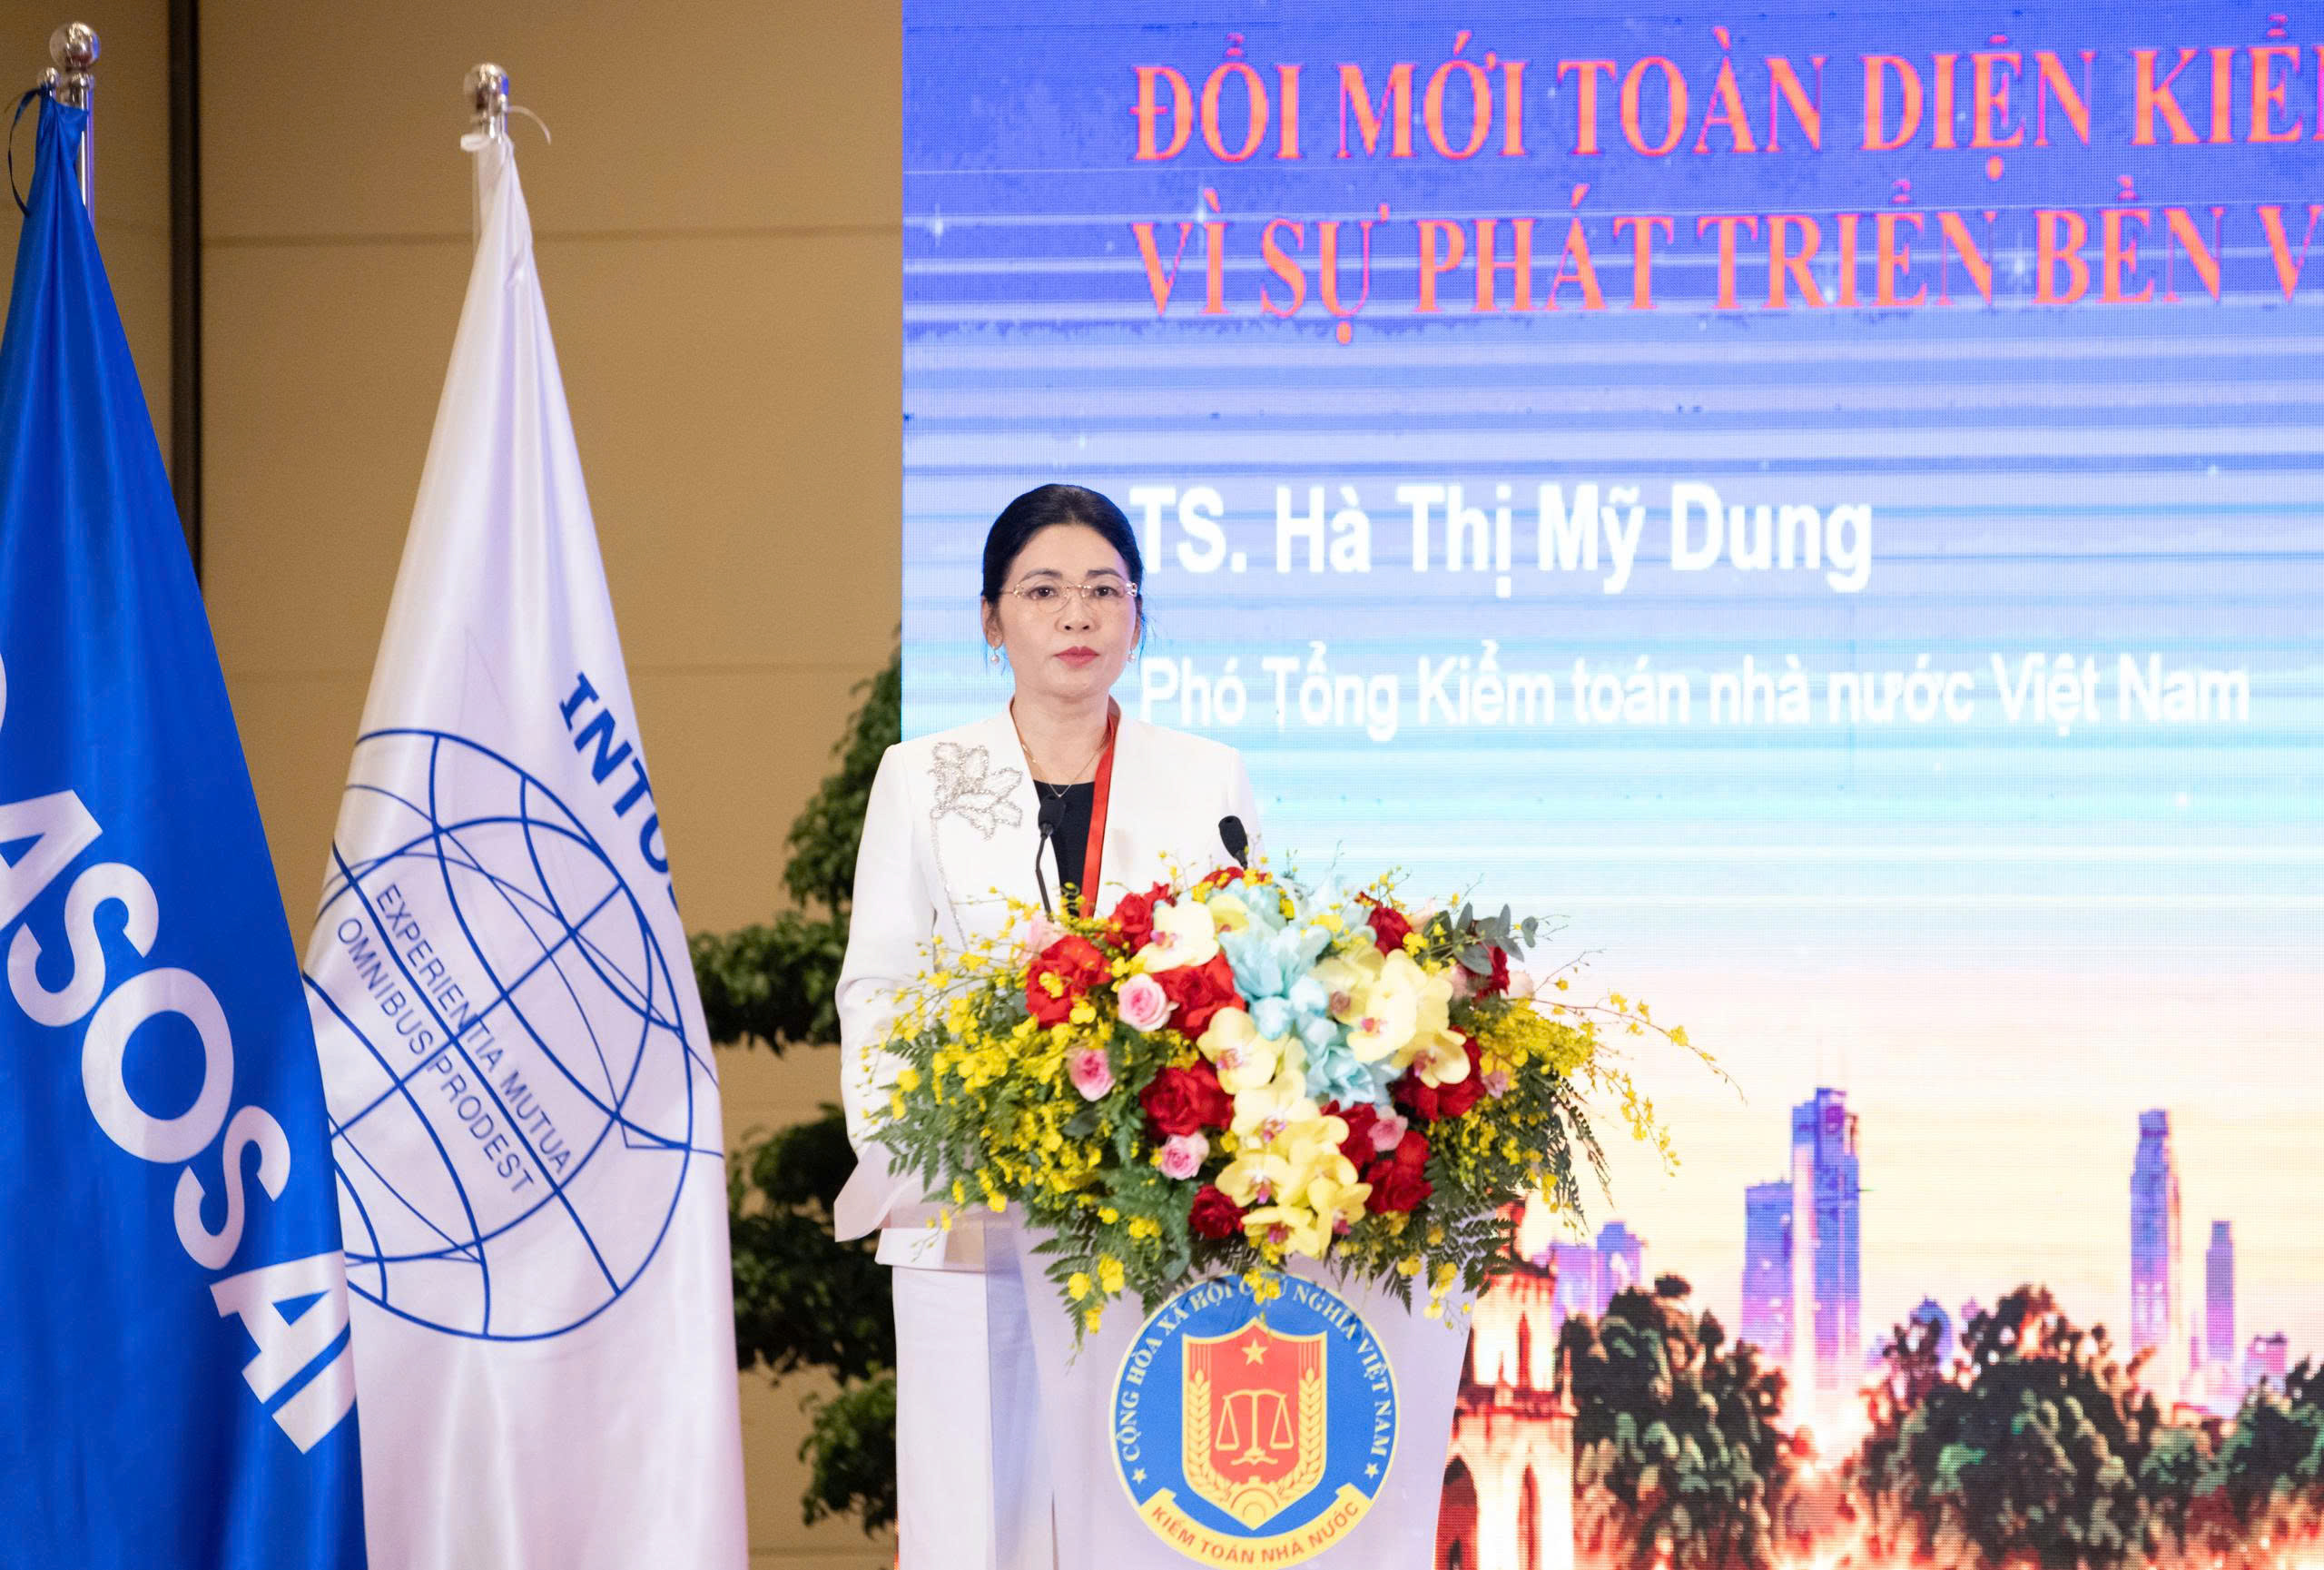
Công nghệ không tự tạo ra một cơ quan kiểm toán độc lập hay bảo đảm kiến nghị được thực hiện. KTNN đang xây dựng Chiến lược phát triển đến năm 2035, tầm nhìn đến năm 2045, đồng thời nghiên cứu sửa đổi, bổ sung Luật KTNN. Hướng đi này cần được cụ thể hóa bằng quyền tiếp cận và kết nối dữ liệu rõ ràng, trách nhiệm cung cấp thông tin của đơn vị được kiểm toán, cùng cơ chế kiểm soát chất lượng và theo dõi kiến nghị. Song song với nền tảng pháp lý, chuyển đổi số, AI và phân tích dữ liệu lớn có thể hỗ trợ kiểm toán dựa trên rủi ro, kiểm toán từ xa và giám sát liên tục. Giá trị của công nghệ nằm ở khả năng giúp kiểm toán viên nhận ra dấu hiệu bất thường sớm hơn, không phải ở việc tự động hóa một quy trình thiếu minh bạch. Khi ưu tiên tính kinh tế, hiệu lực và hiệu quả của chính sách, KTNN có thể đánh giá tốt hơn liệu nguồn lực công có tạo ra lợi ích tương xứng cho người dân hay không.
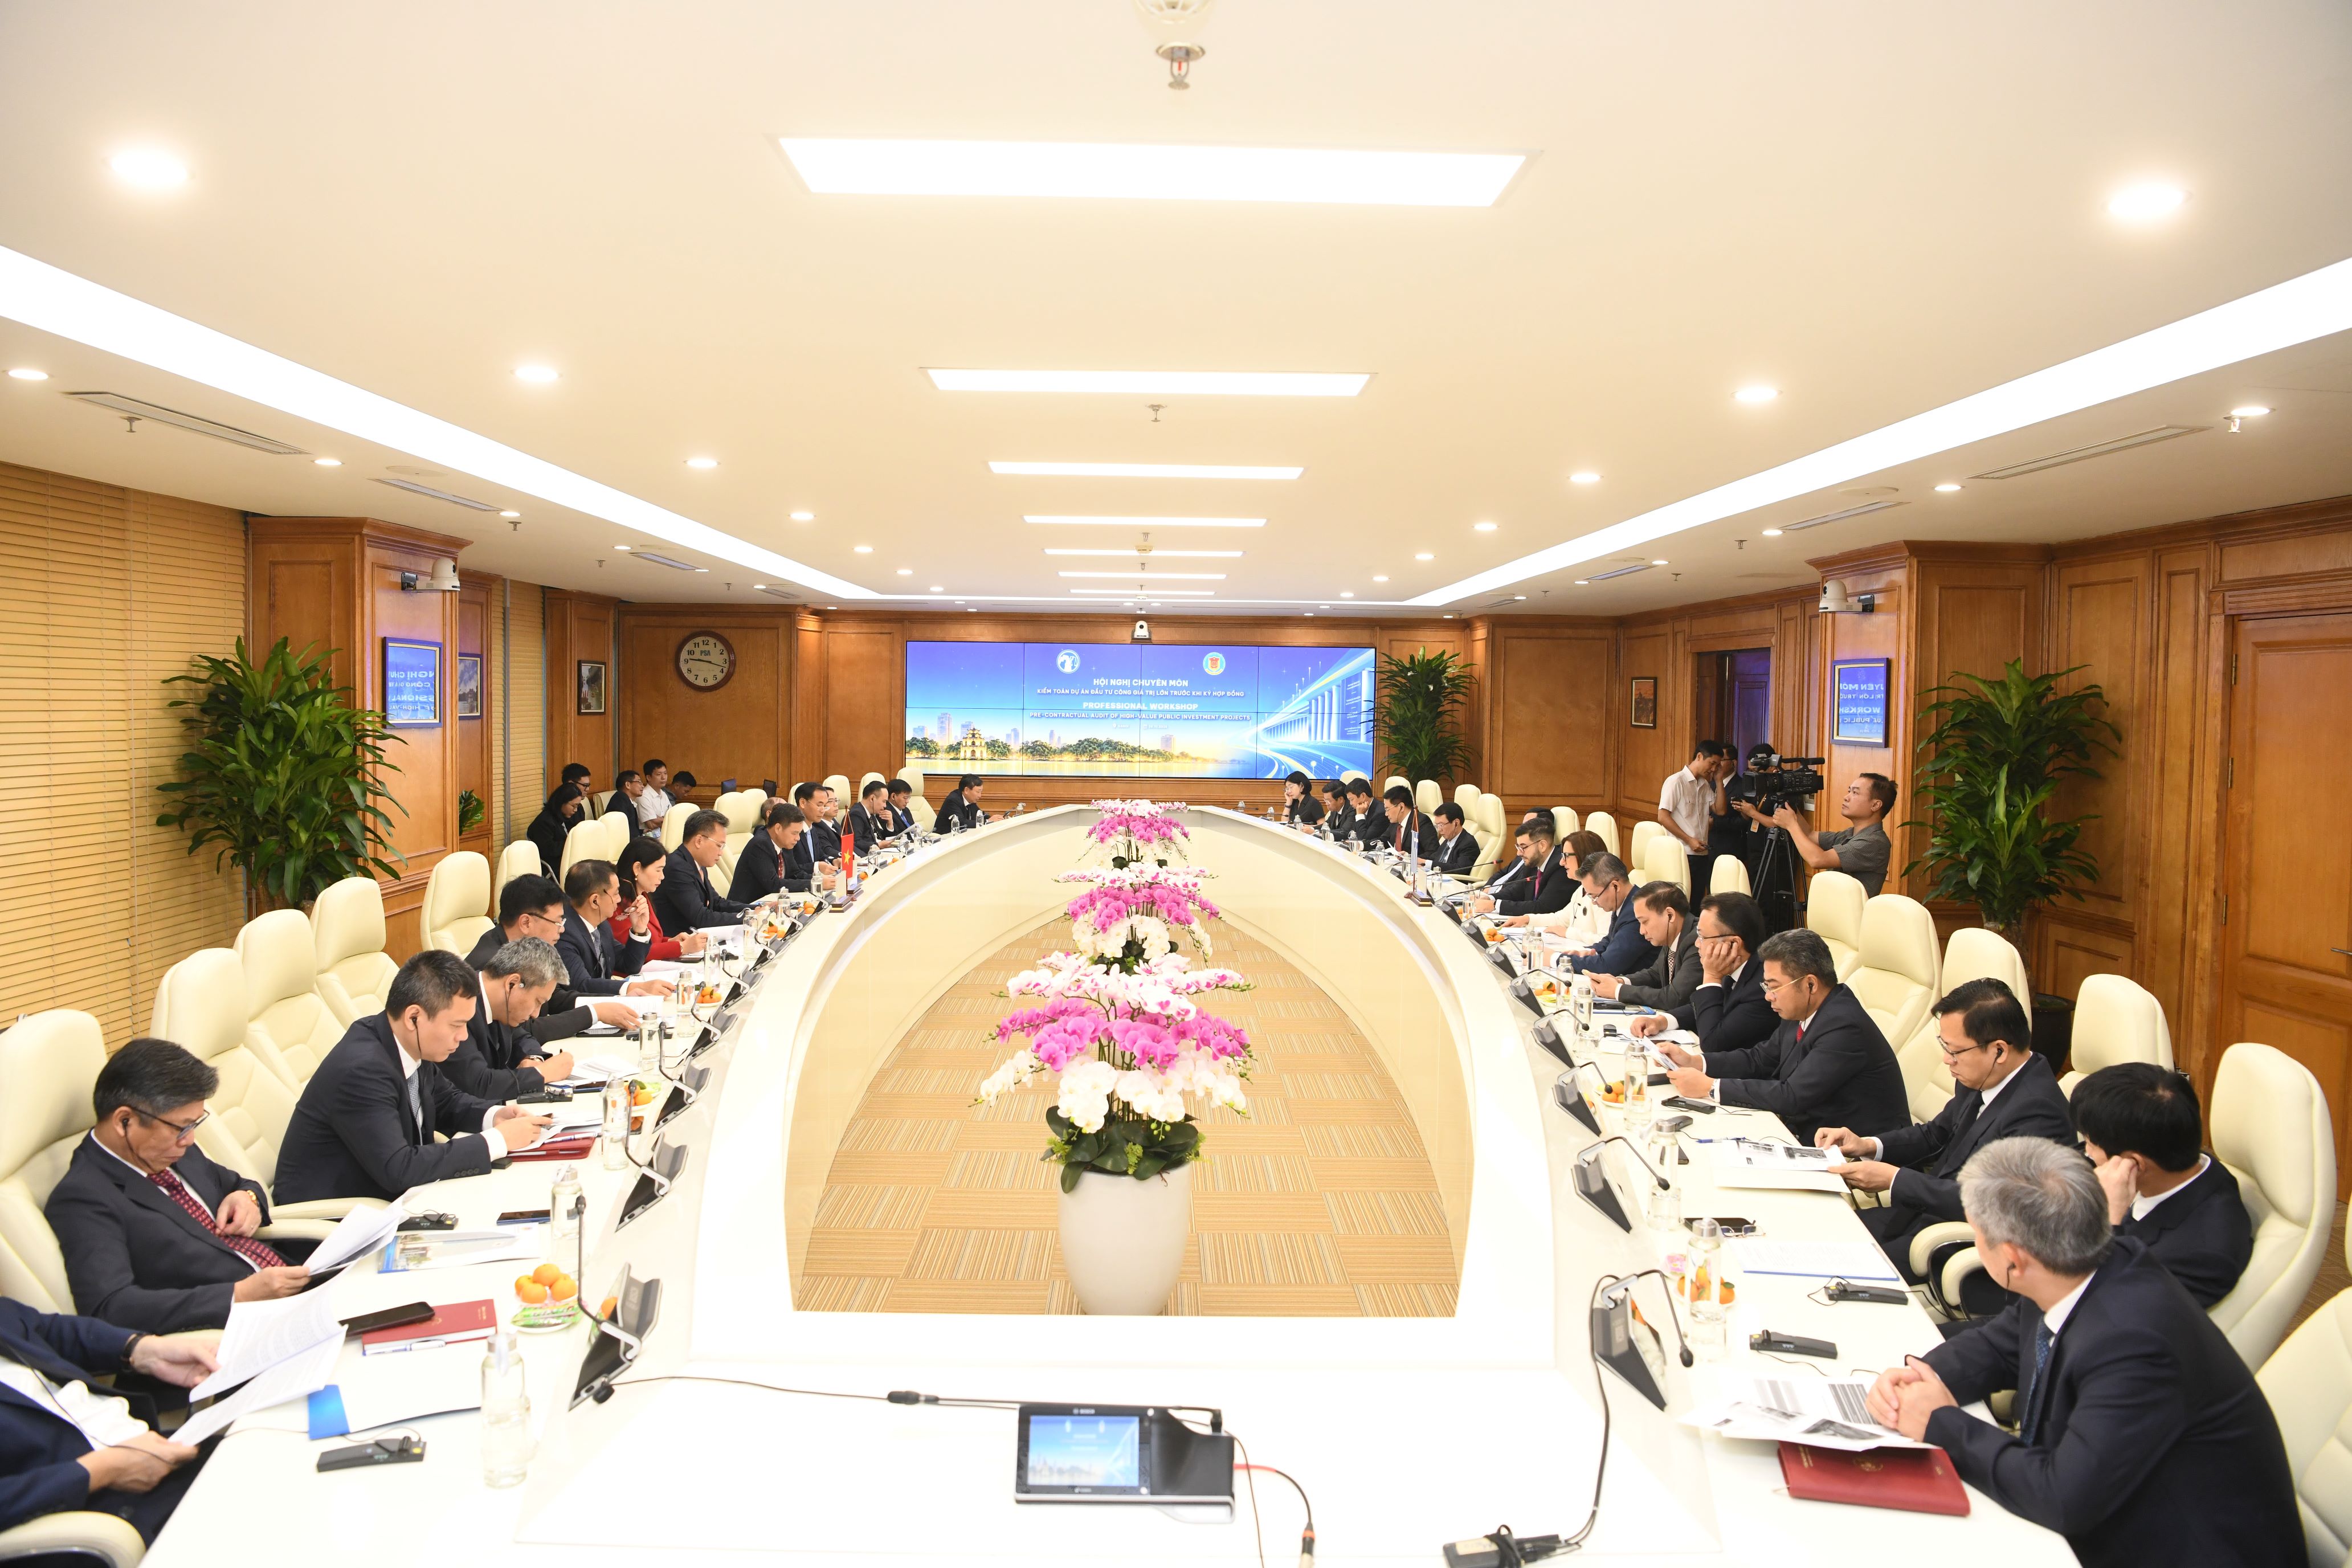
Kiểm toán trước hợp đồng: can thiệp đúng thời điểm
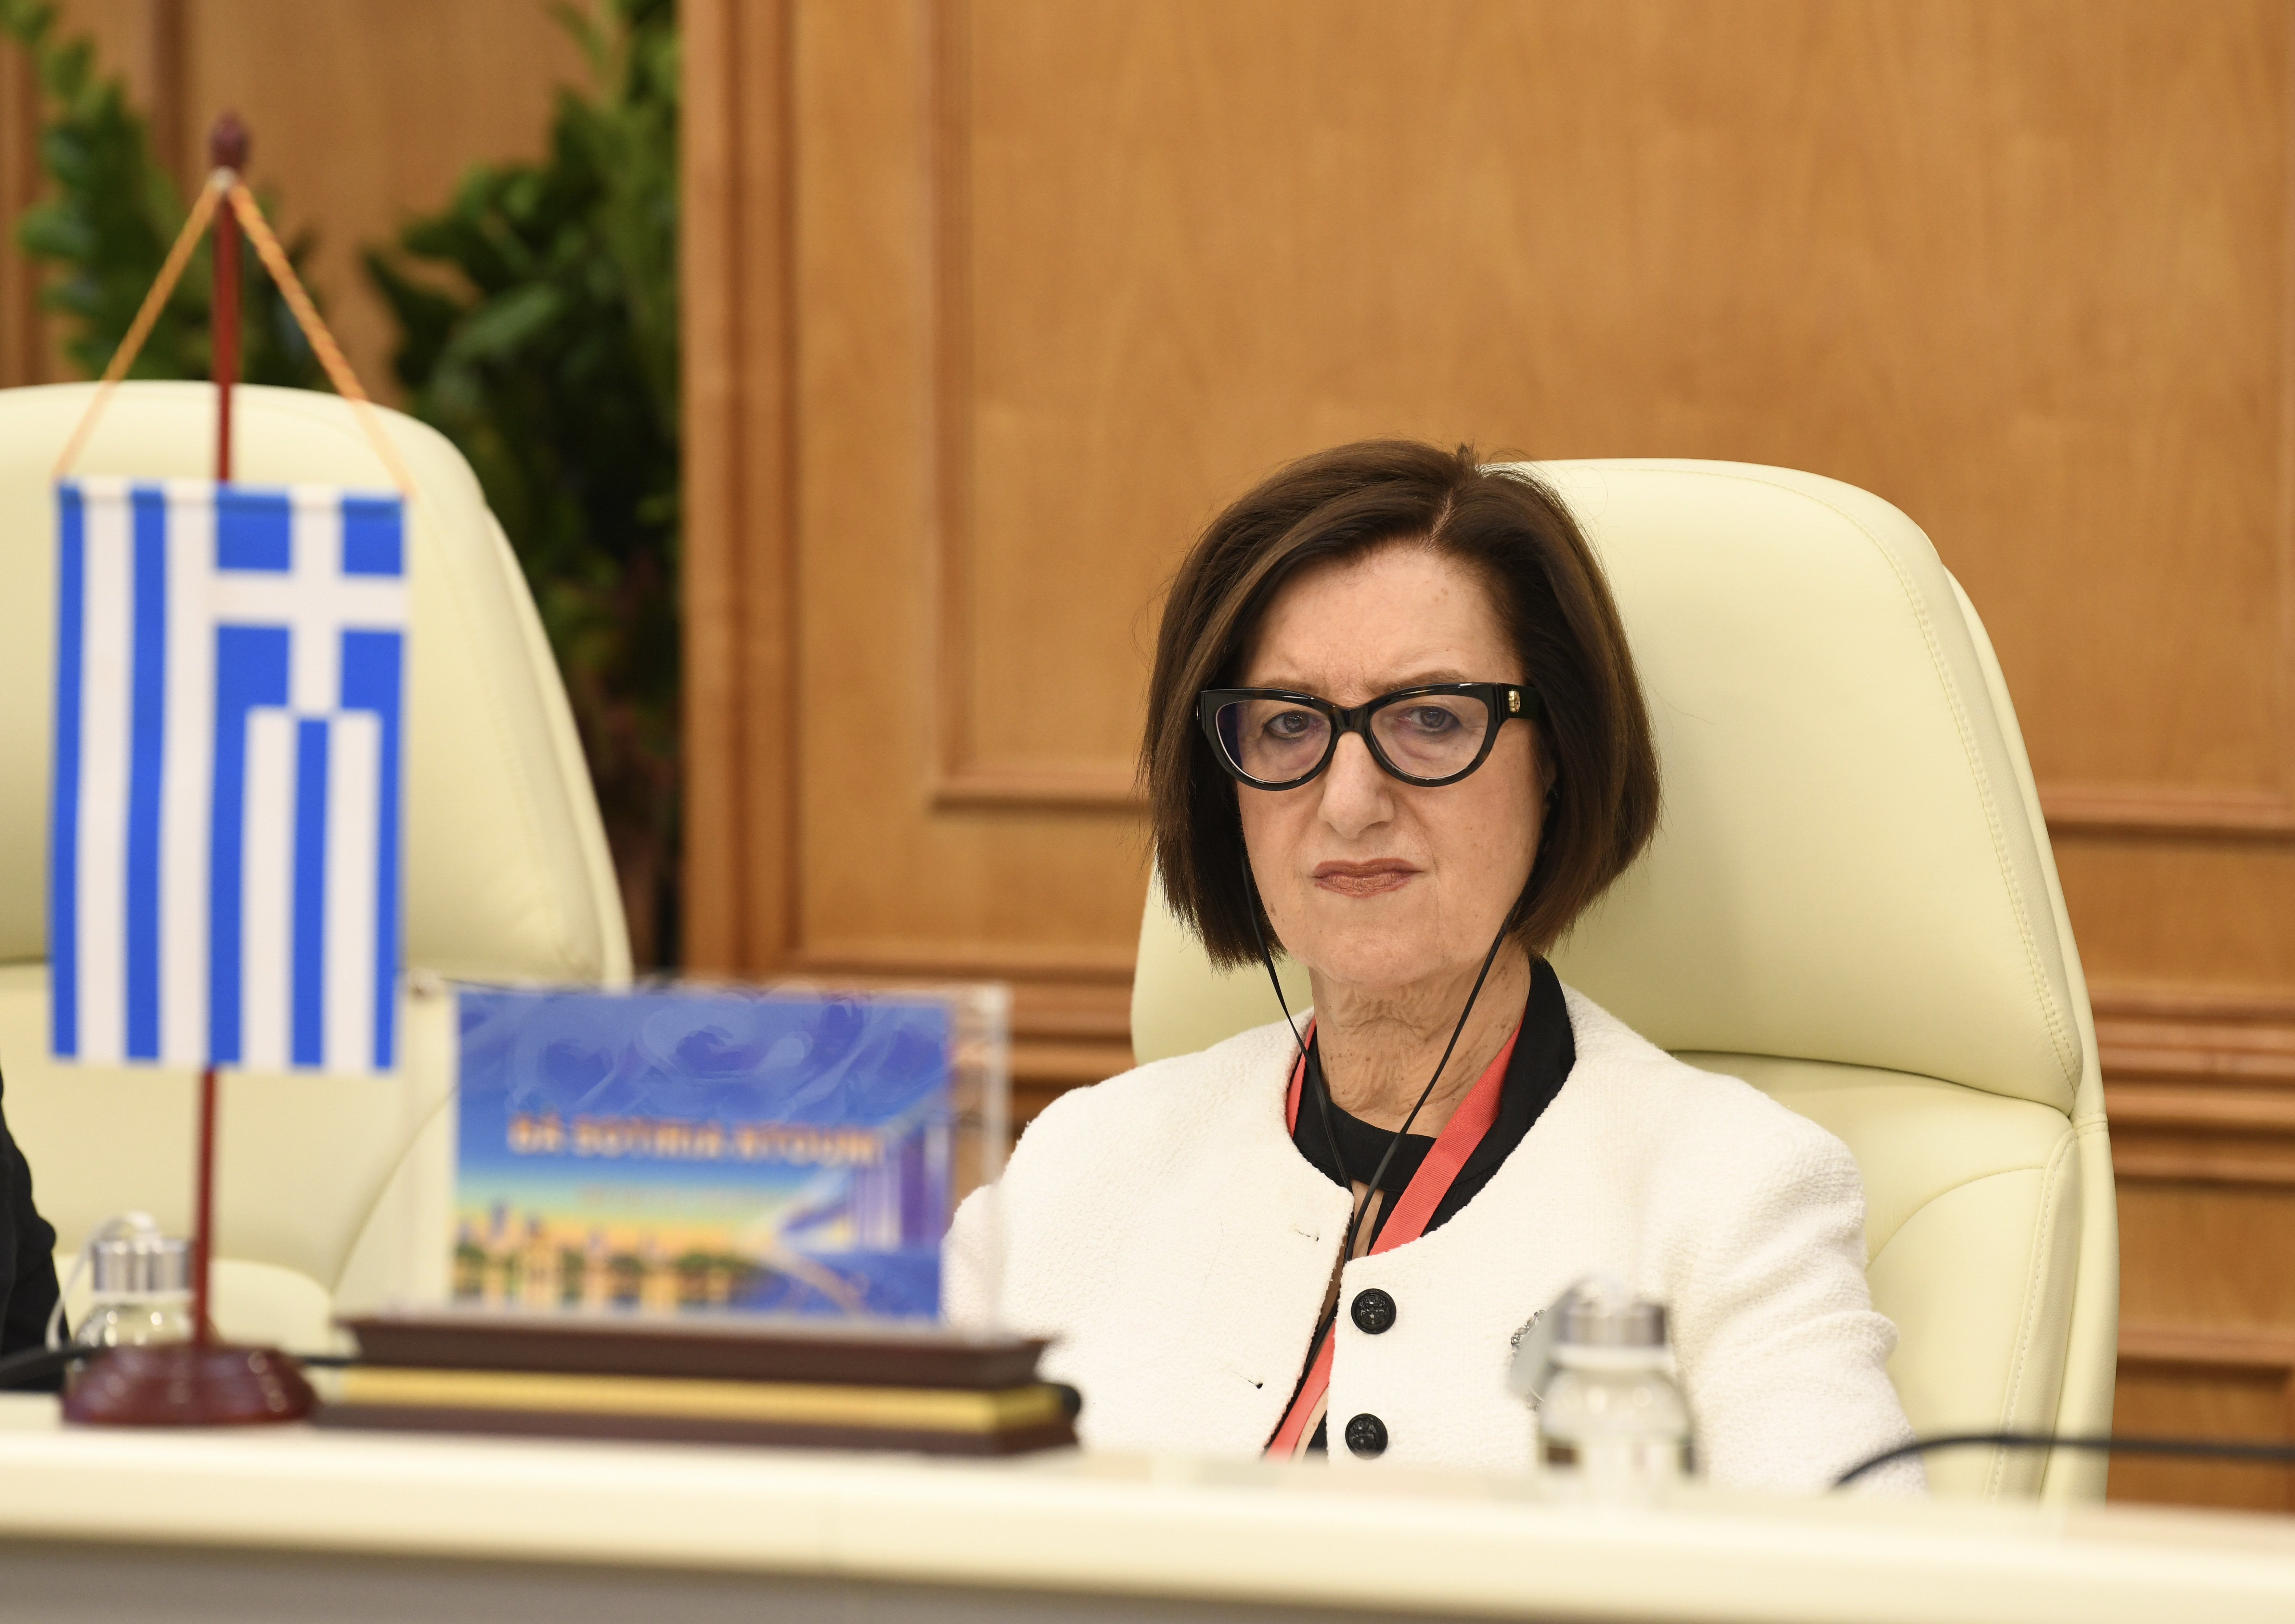
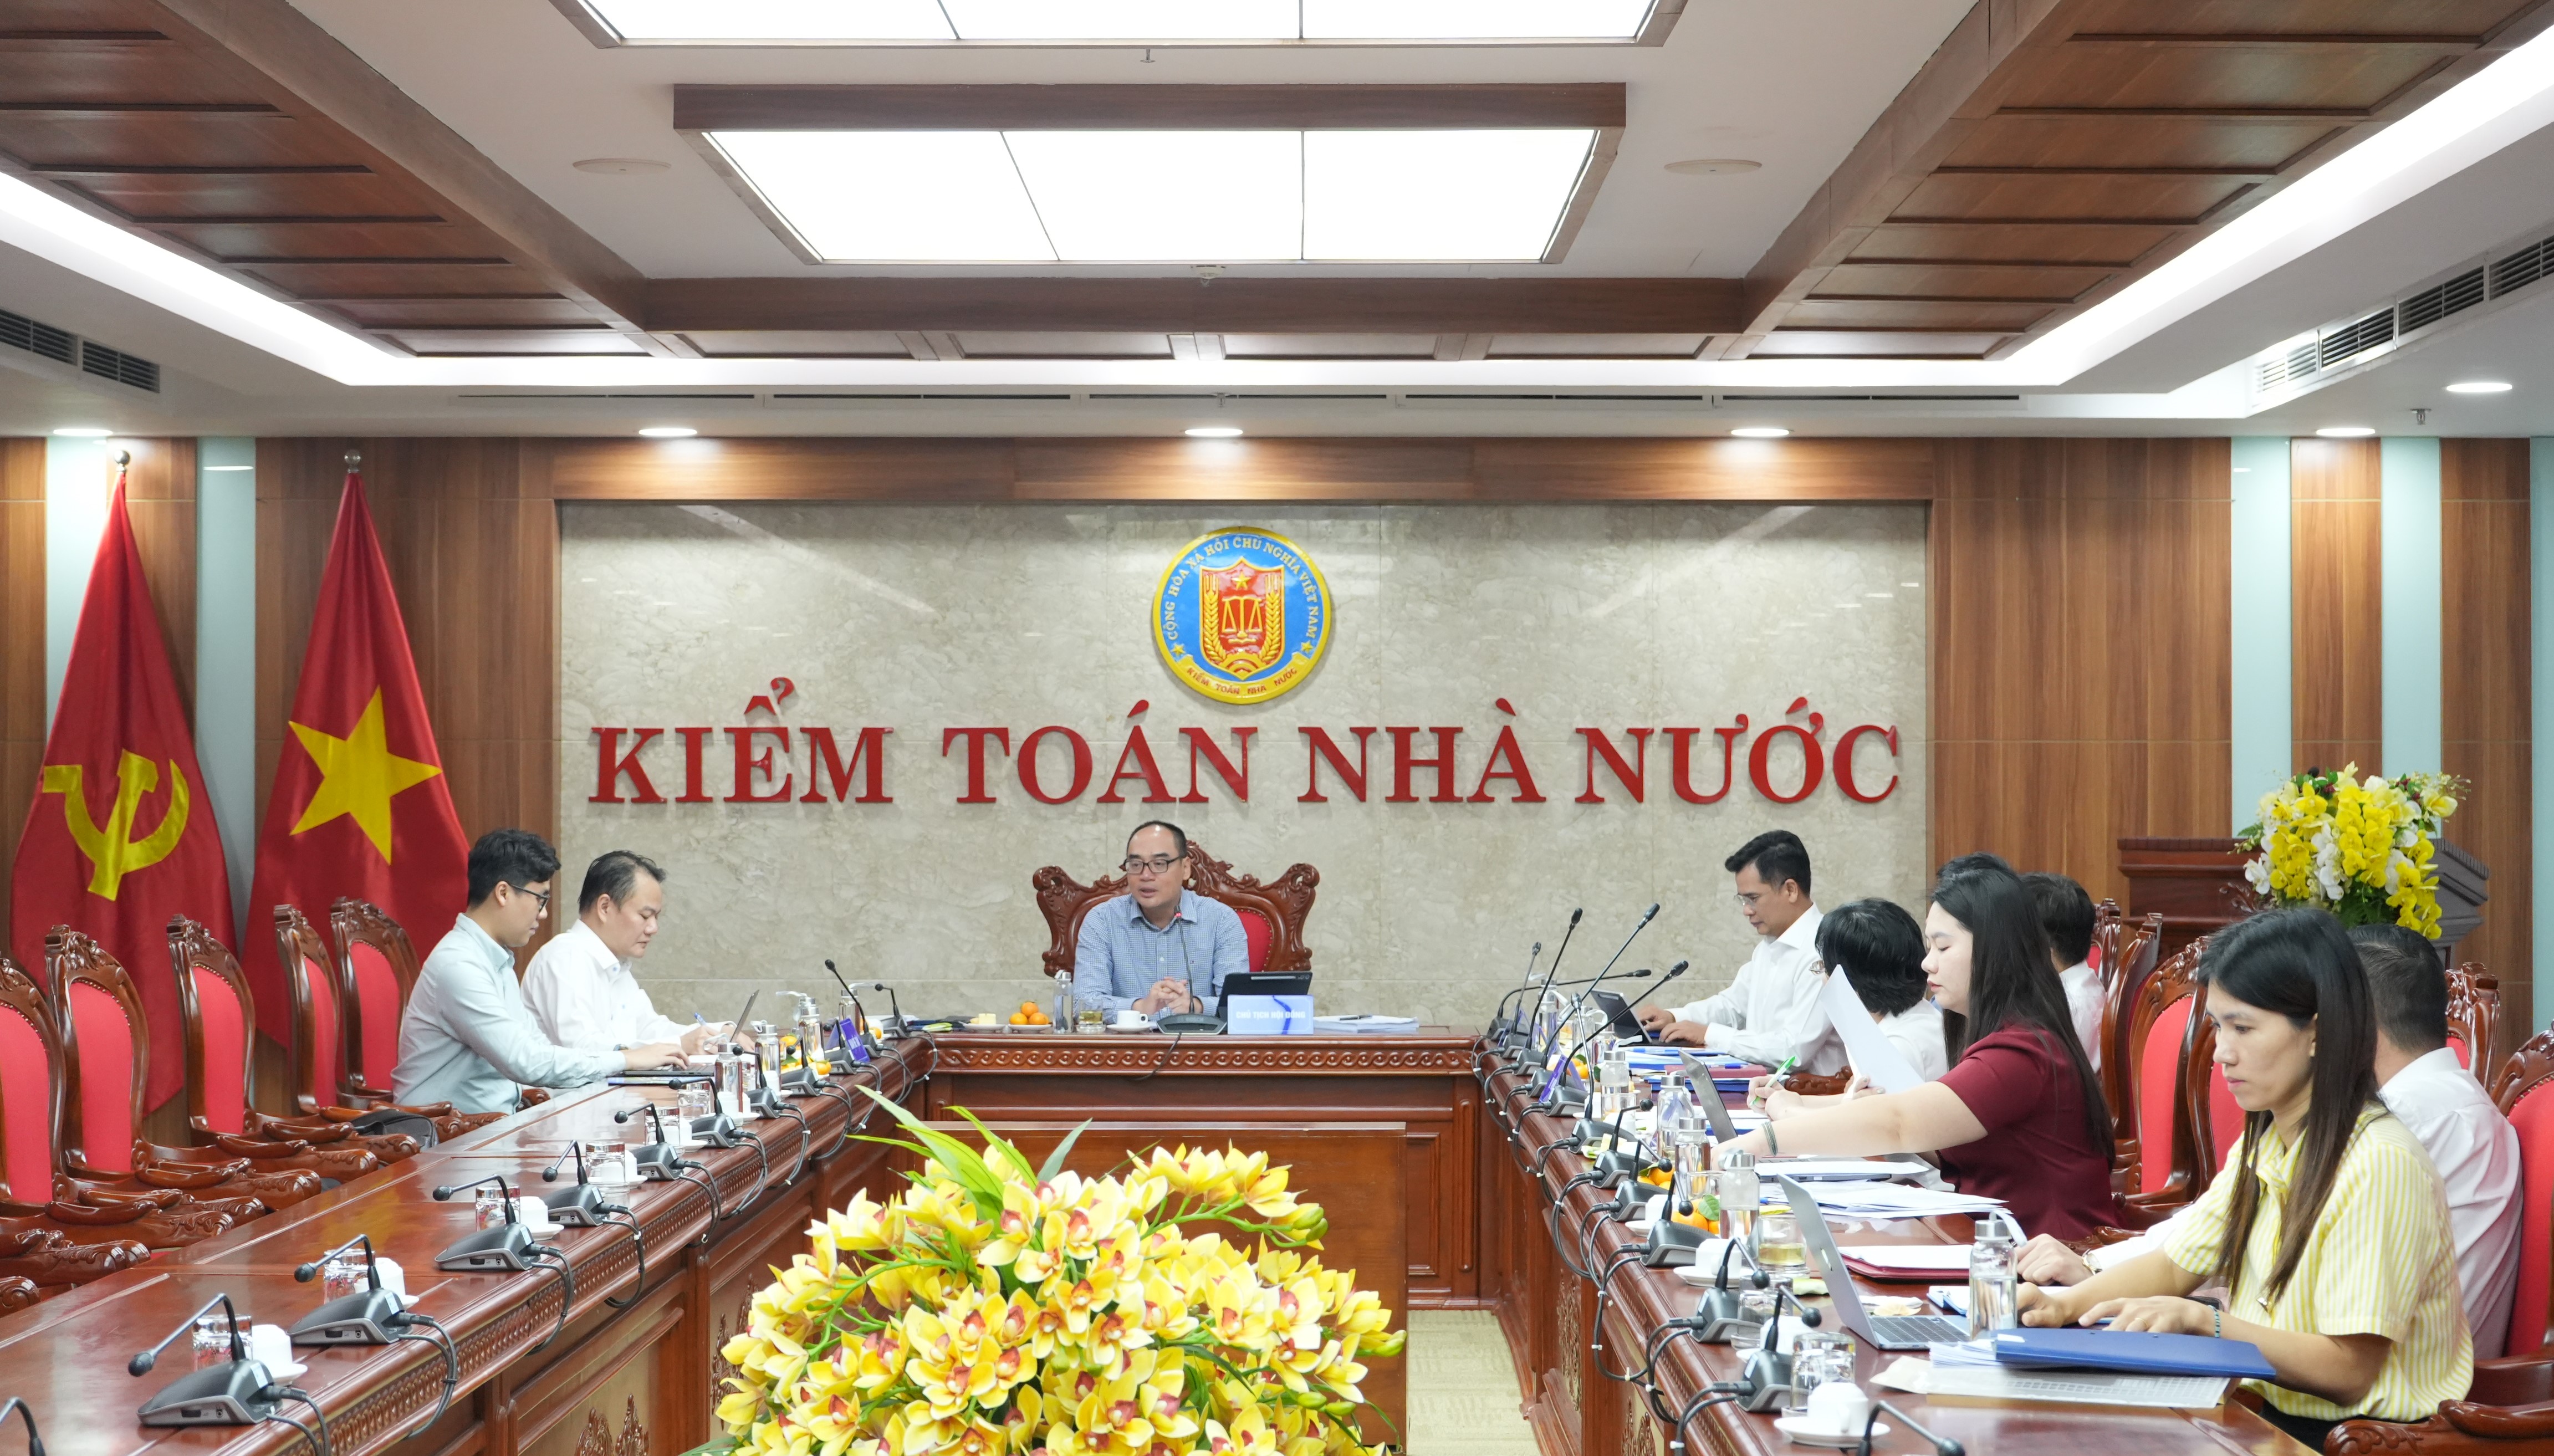
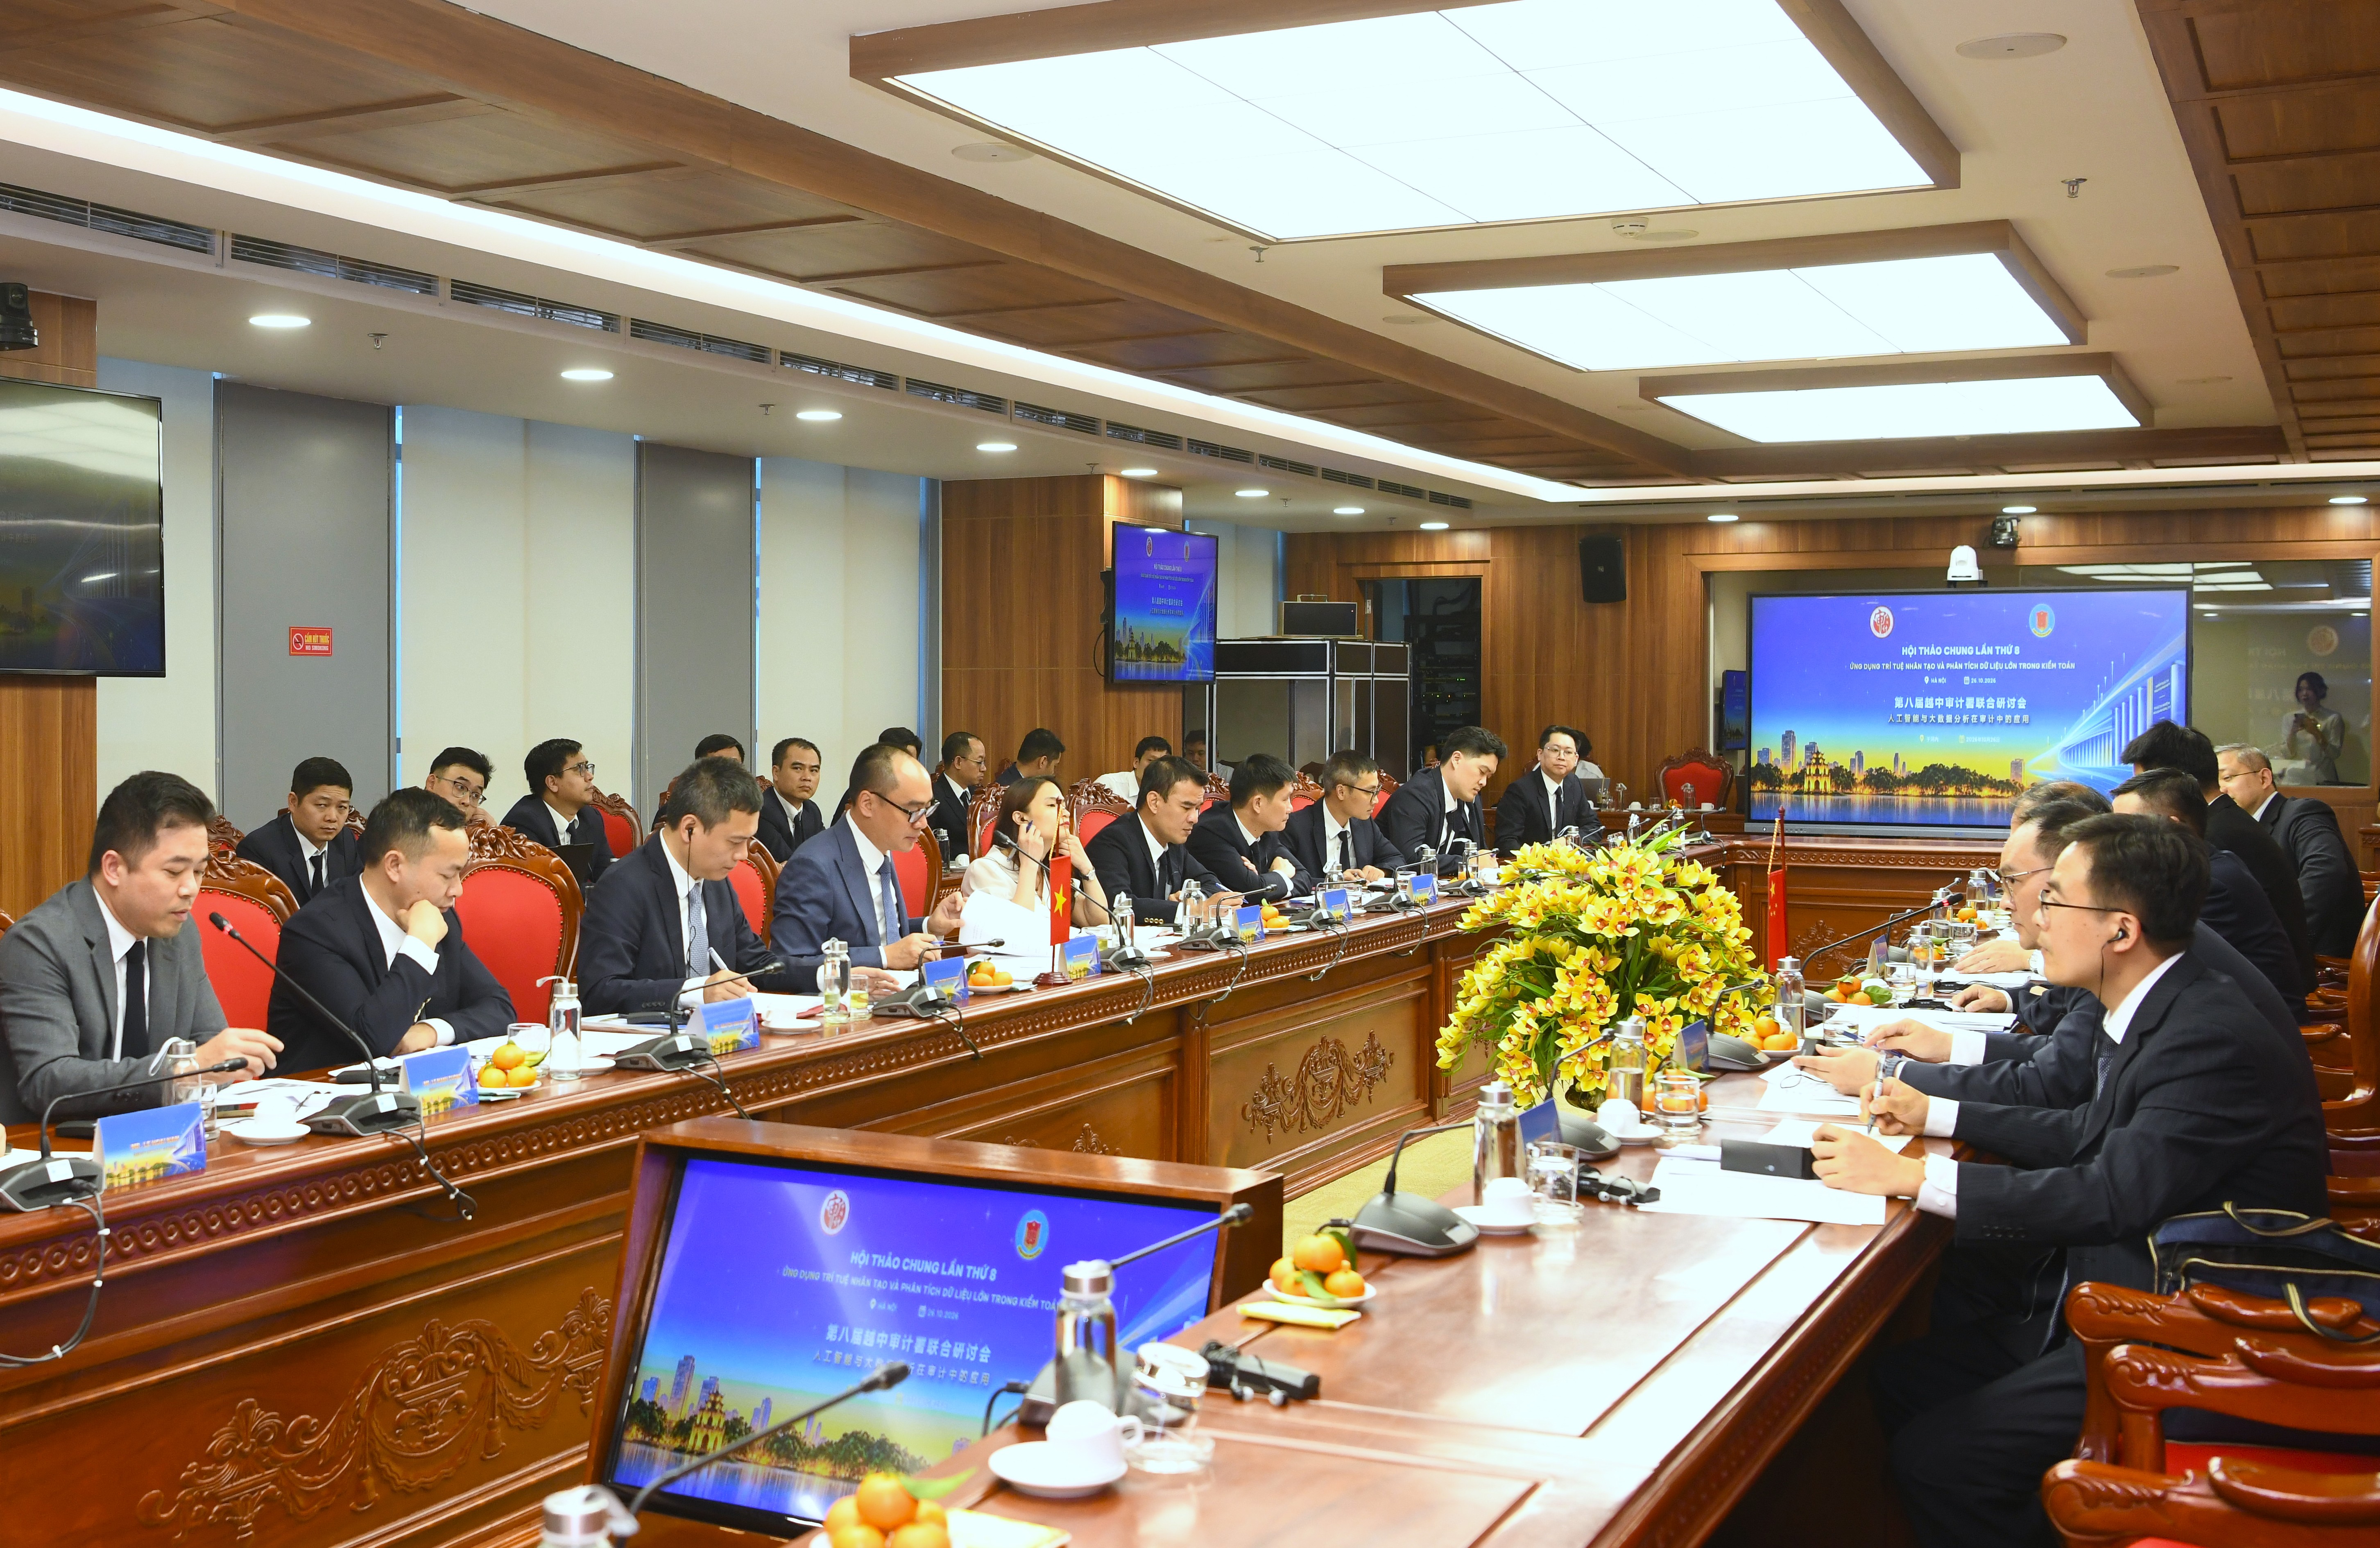
Sáng 26/10, bên lề hội thảo quốc tế về cơ quan kiểm toán tối cao, KTNN Việt Nam và Tòa Thẩm kế Hy Lạp tổ chức hội nghị chuyên môn về kiểm toán các dự án đầu tư công giá trị lớn trước khi ký hợp đồng. Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa và Chủ tịch Tòa Thẩm kế Hy Lạp Sotiria Ntouni đồng chủ trì. Cuộc trao đổi tập trung vào cơ sở pháp lý, cách tổ chức, phạm vi đánh giá, tiêu chí xem xét và xử lý phát hiện. Đây là bước chuyển đáng chú ý: thay vì chỉ kiểm tra hợp đồng sau khi cam kết đã ràng buộc ngân sách, kiểm toán trước hợp đồng có thể nhận diện rủi ro pháp lý, tài chính và kỹ thuật từ giai đoạn chuẩn bị. Khảo sát, thiết kế thiếu chắc chắn, tổng mức đầu tư không sát thực tế, nhà thầu không đủ năng lực hay phân chia rủi ro mơ hồ đều có thể dẫn đến đội chi phí, chậm tiến độ và giảm hiệu quả vốn nhà nước. Phát hiện sớm tạo cơ hội sửa điều khoản trước khi quá muộn.
Từ thí điểm đến cơ chế phòng ngừa có trách nhiệm
Khung pháp lý trong nước đã đặt ra một trường hợp cụ thể: theo Nghị quyết 189/2025/QH15, chủ đầu tư hai dự án điện hạt nhân Ninh Thuận phải gửi dự thảo hợp đồng chìa khóa trao tay để KTNN kiểm toán trong thời hạn tối đa 30 ngày, làm cơ sở ký kết. Quy định này cho thấy kiểm toán sớm có thể trở thành một chốt kiểm soát trước cam kết công lớn, chứ không chỉ là một phương pháp trao đổi kinh nghiệm. Tuy nhiên, kiểm toán trước hợp đồng chỉ phát huy tác dụng nếu phạm vi và tiêu chí đánh giá được xác định minh bạch, tiến độ xử lý phù hợp và trách nhiệm của các bên rõ ràng. Kiểm toán không nên thay chủ đầu tư quyết định, nhưng phải đủ khả năng chỉ ra điều khoản bất lợi, giả định thiếu căn cứ và rủi ro chưa được phân bổ. Lãnh đạo hai cơ quan mong muốn sớm ký biên bản ghi nhớ, tiếp tục trao đổi chuyên gia, tài liệu, phương pháp và hoạt động đào tạo.
Kết luận, KTNN cần đồng thời đổi mới thể chế, năng lực số và thời điểm can thiệp. Hậu kiểm vẫn cần thiết, nhưng với những dự án lớn, chờ đến khi hợp đồng đã ký mới phát hiện vấn đề là lựa chọn tốn kém cho ngân sách và người dân. Một hệ thống kiểm toán độc lập, dựa trên rủi ro và có quyền tiếp cận dữ liệu sẽ giúp chuyển giám sát thành phòng ngừa, qua đó hạn chế thất thoát, lãng phí và tăng trách nhiệm giải trình trong đầu tư công.