
Mức thuế cao nhất phủ lên phần lớn doanh nghiệp
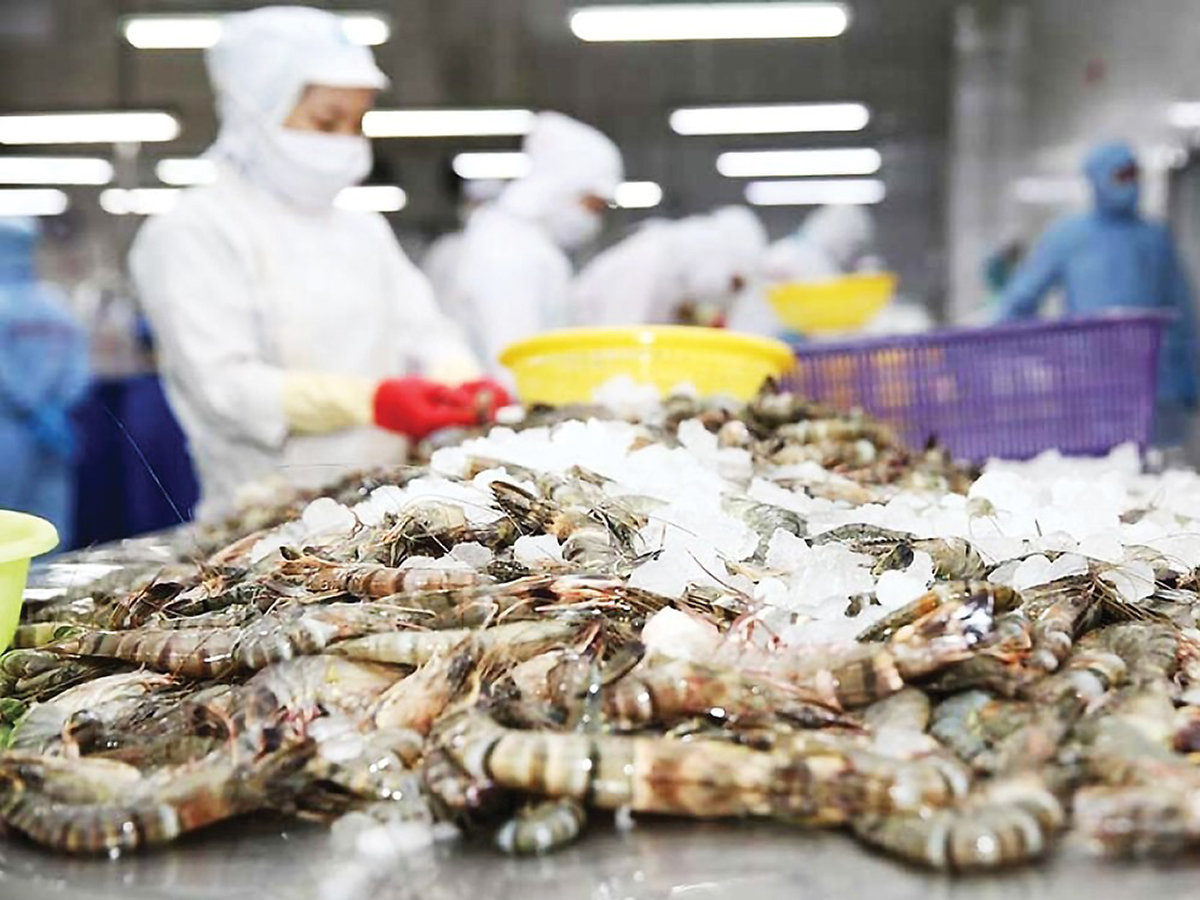
Thuế chống bán phá giá là khoản thu bổ sung áp lên hàng nhập khẩu khi cơ quan điều tra xác định giá bán có thể gây thiệt hại cho ngành sản xuất trong nước; với tôm Việt Nam, mức thuế trong POR20 được phân theo tư cách doanh nghiệp và có thể định hình khả năng tiếp cận thị trường Mỹ. Ngày 3.11.2026 theo giờ Mỹ, Bộ Thương mại Mỹ (DOC) công bố kết luận cuối cùng của đợt rà soát hành chính lần thứ 20 đối với tôm nước ấm đông lạnh nhập khẩu từ Việt Nam, cho kỳ rà soát từ ngày 1.2.2024 đến 31.1.2025. Thông điệp đáng lo không nằm ở những điều chỉnh nhỏ giữa kết quả sơ bộ và cuối cùng, mà ở chênh lệch lớn giữa các nhóm: hai bị đơn bắt buộc chịu mức 6,36% và 10,71%, 27 doanh nghiệp có mức riêng rẽ 7,59%, còn 131 doanh nghiệp chịu mức toàn quốc 25,76%.
Với nhóm 131 doanh nghiệp, mức 25,76% được giữ nguyên vì không có bên liên quan yêu cầu rà soát. Đây không phải một thay đổi thuế suất mới, nhưng việc tiếp tục duy trì mức cao khiến doanh nghiệp thuộc diện này phải tính lại bài toán bán hàng thay vì trông chờ POR20 mở ra dư địa cạnh tranh. Kết quả cũng cho thấy tư cách tham gia rà soát không phải thủ tục phụ: nó có thể tạo ra khác biệt rõ rệt về mức thuế và cơ hội giữ chân khách hàng Mỹ.
Chênh lệch thuế biến thành chênh lệch sức cạnh tranh
Các mức dành cho bị đơn bắt buộc và nhóm thuế suất riêng rẽ chỉ biến động nhẹ so với kết quả sơ bộ: mức của Sao Ta là 10,71%, của Sóc Trăng là 6,36%, còn nhóm 27 doanh nghiệp chịu 7,59%. Sự điều chỉnh nhỏ ấy khó bù được bất lợi của nhóm toàn quốc. Với mức 25,76%, doanh nghiệp phải cân nhắc kỹ hơn việc chào giá, phân bổ đơn hàng và duy trì hiện diện tại Mỹ; mức thuế thấp hơn cũng không đồng nghĩa có thể yên tâm, bởi ký quỹ và rủi ro tài chính vẫn gây sức ép lên hoạt động xuất khẩu.
Áp lực này đến đúng lúc thị trường Mỹ chưa thuận lợi. Trong 10 tháng năm 2026, xuất khẩu tôm của Việt Nam đạt khoảng 4,2 tỉ USD, tăng 9% so với cùng kỳ, nhưng xuất khẩu sang Mỹ giảm 1,2%; riêng tháng 10 giảm gần 12%. Thuế không phải nguyên nhân duy nhất: nhu cầu tiêu dùng phục hồi chậm, tồn kho của nhà nhập khẩu, chính sách thuế nhập khẩu và cạnh tranh từ Ecuador, Ấn Độ cùng lúc thu hẹp khoảng trống cho hàng Việt. Vì vậy, mức thuế POR20 có thể làm suy yếu sức cạnh tranh ngay cả ở những doanh nghiệp chưa chịu mức toàn quốc.
Người nuôi tôm có thể chịu sức ép ở đầu ra
Sức ép không dừng ở nhà máy. Khi doanh nghiệp phải dành nguồn lực cho tiền ký quỹ và đối mặt rủi ro tài chính tại Mỹ, họ có động lực bảo vệ biên lợi nhuận bằng cách siết giá thu mua tôm nguyên liệu. Người nuôi vì thế có thể trở thành mắt xích gánh phần lớn áp lực giảm giá. Đây là hệ quả đáng lưu ý của thuế tôm Việt Nam: quyết định tại thị trường nhập khẩu có thể truyền ngược về ao nuôi, ảnh hưởng đến kế hoạch thả nuôi và khả năng duy trì sản xuất.
Rủi ro càng lớn khi Mỹ vẫn là thị trường quan trọng cho các sản phẩm chế biến sâu, giá trị gia tăng cao, trong khi sức mua chưa phục hồi rõ rệt. Nếu đơn hàng tiếp tục yếu và chi phí tuân thủ tăng, doanh nghiệp có thể chuyển hướng thị trường hoặc thu hẹp mua nguyên liệu. Người nuôi cần theo dõi sát tín hiệu đặt hàng và giá thu mua, còn doanh nghiệp cần tránh dồn quá nhiều kỳ vọng vào một thị trường đang chịu đồng thời sức ép thuế và cạnh tranh.
Việc cần làm trước khi hướng dẫn thu thuế được ban hành
Sau khi kết luận được đăng trên Công báo Liên bang Hoa Kỳ, DOC dự kiến hướng dẫn cơ quan hải quan Mỹ xác định và thu thuế không sớm hơn 35 ngày; các lô hàng sẽ phải ký quỹ theo mức áp dụng cho từng doanh nghiệp. Khoảng thời gian chờ này không nên bị xem là thời gian nghỉ: doanh nghiệp cần xác nhận đúng nhóm thuế của mình, rà soát hồ sơ và phối hợp với nhà nhập khẩu để chuẩn bị cho yêu cầu ký quỹ.
Cục Phòng vệ thương mại khuyến nghị doanh nghiệp rà soát mức thuế áp dụng, đồng thời theo dõi việc công bố kết quả và hướng dẫn thuế. Một số doanh nghiệp cũng quan ngại phương pháp DOC dùng giá trị thay thế cho nguyên liệu đầu vào chưa phản ánh đầy đủ điều kiện sản xuất tại Việt Nam. Dù vậy, trước mắt điều quan trọng nhất là quản trị hồ sơ, dòng tiền và đơn hàng một cách thận trọng. POR20 không chỉ là phép tính thuế: nó thử sức chịu đựng của cả chuỗi tôm. Nếu doanh nghiệp không giữ được thị trường và đơn hàng, người nuôi sẽ sớm cảm nhận hệ quả qua đầu ra yếu hơn.