
Mức thuế cuối cùng tạo thêm áp lực
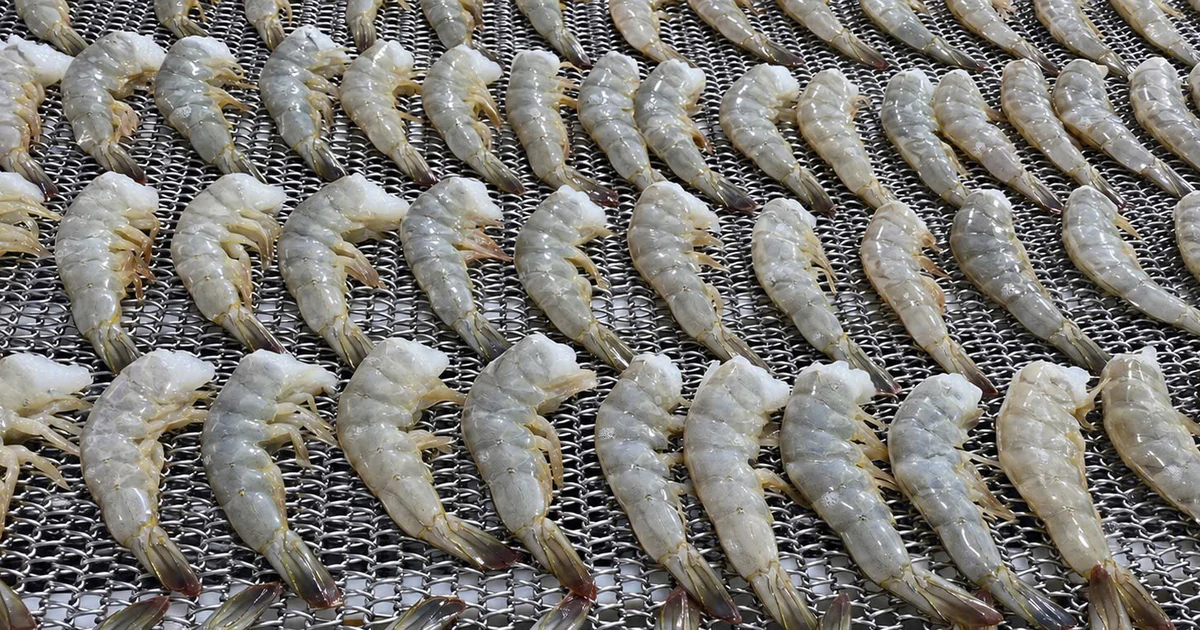
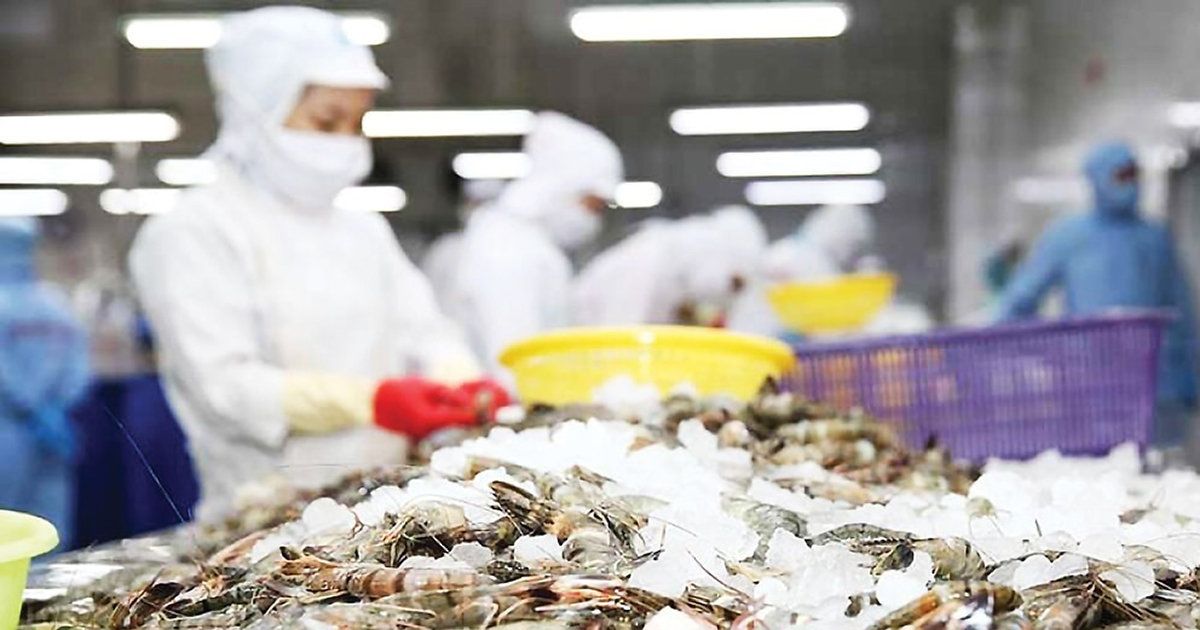
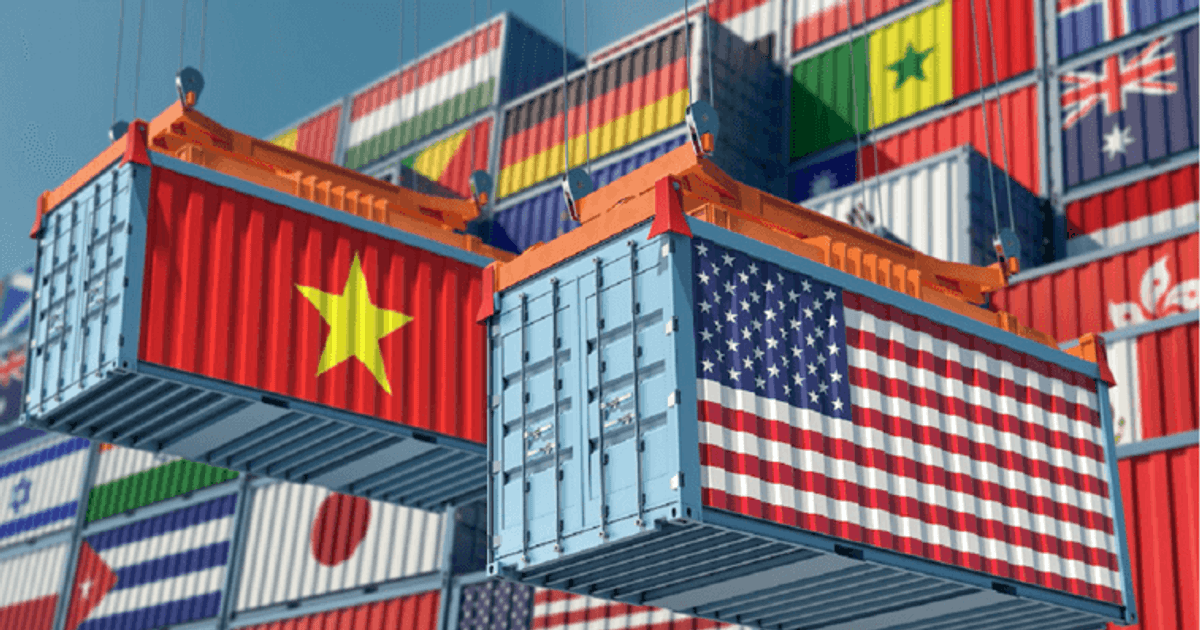
Thuế chống bán phá giá là khoản thuế bổ sung mà Mỹ áp lên hàng nhập khẩu bị xác định bán phá giá; với tôm nước ấm đông lạnh của Việt Nam, mức áp dụng hiện dao động từ 6,36% đến 25,76% tùy nhóm doanh nghiệp. Ngày 3/11/2026, Bộ Thương mại Mỹ ban hành kết luận cuối cùng của đợt rà soát hành chính lần thứ 20, xem xét giai đoạn từ ngày 1/2/2024 đến 31/1/2025. Con số cao nhất thuộc về 131 doanh nghiệp chịu thuế suất toàn quốc, trong khi FIMEX chịu 10,71%, STAPIMEX 6,36% và nhóm 27 doanh nghiệp được hưởng mức riêng rẽ chịu 7,59%. Kết luận cuối cùng chỉ điều chỉnh nhẹ một số mức so với kết quả sơ bộ tháng 5; vì thế, điều đáng lo không phải cú sốc mới với mọi doanh nghiệp, mà là gánh nặng thuế cao tiếp tục đè lên một nhóm lớn nhà xuất khẩu.
Với nhóm toàn quốc, mức 25,76% không đổi do không có bên liên quan yêu cầu rà soát. Các doanh nghiệp cũng nêu quan ngại rằng cách DOC tính giá trị thay thế của nguyên liệu đầu vào chưa phản ánh đầy đủ điều kiện sản xuất tại Việt Nam. Tranh luận về phương pháp tính cho thấy kết quả thuế không chỉ phụ thuộc vào hoạt động kinh doanh, mà còn vào chất lượng hồ sơ và cách cơ quan Mỹ đánh giá dữ liệu.
Thuế làm yếu lợi thế cạnh tranh khi người mua dè dặt
Thuế cao làm hàng tôm Việt Nam khó giữ sức cạnh tranh về giá, nhưng doanh nghiệp không thể mặc nhiên chuyển toàn bộ gánh nặng sang nhà nhập khẩu. Người mua Mỹ vốn đang cân nhắc tồn kho và nhu cầu tiêu dùng chưa phục hồi rõ rệt; họ có thể ép giá, đặt hàng thận trọng hơn và rút ngắn thời hạn hợp đồng. Áp lực còn đến từ chính sách thuế nhập khẩu và nguồn cung cạnh tranh của Ecuador, Ấn Độ. Trong hoàn cảnh ấy, mức thuế tôm Việt Nam khác nhau theo từng nhóm doanh nghiệp có thể khiến khả năng chào giá và duy trì đơn hàng phân hóa rõ hơn.
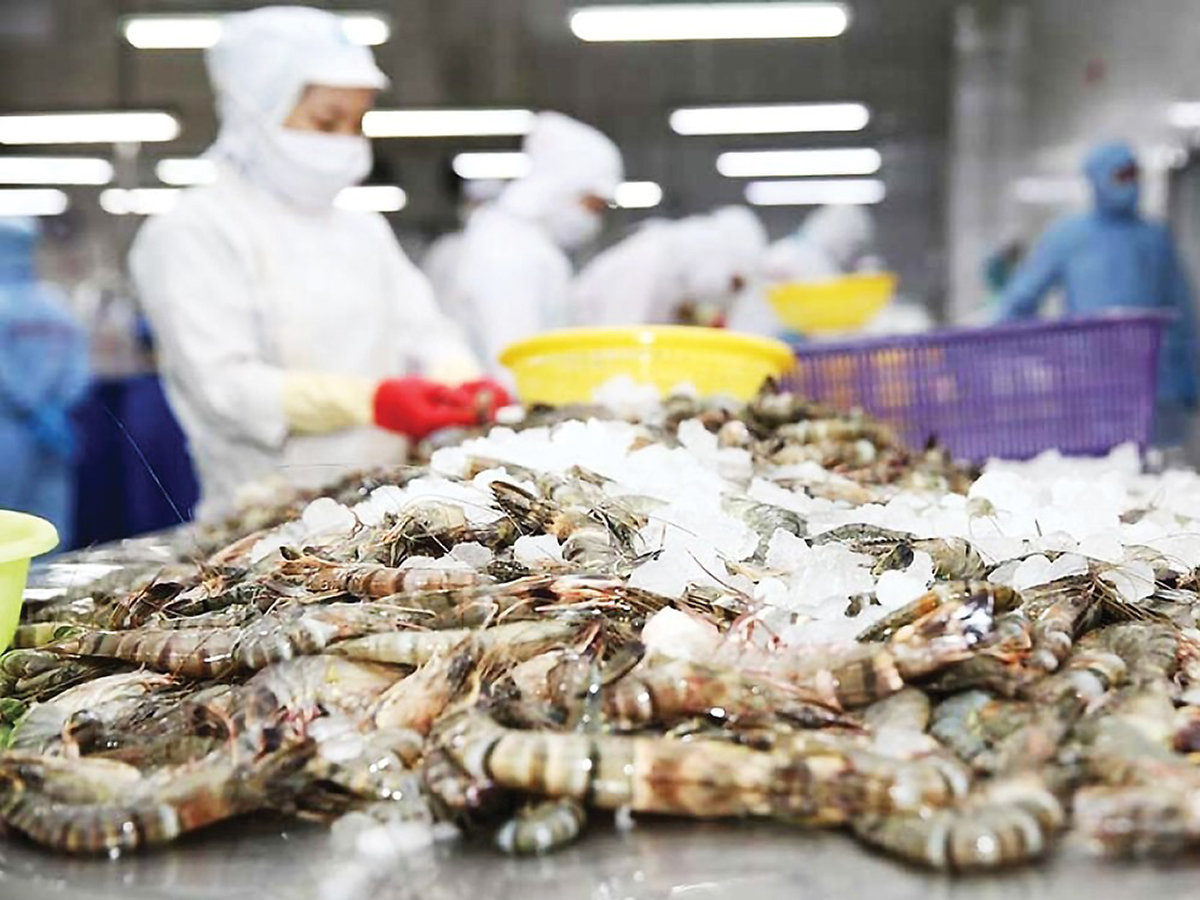
Bức tranh chung của ngành chưa xấu đồng đều: xuất khẩu thủy sản cả nước trong 10 tháng đạt hơn 10,4 tỉ USD, tăng 12,1%, còn xuất khẩu tôm đạt khoảng 4,2 tỉ USD, tăng 9%. Tuy nhiên, xuất khẩu tôm Mỹ đi ngược chiều: kim ngạch tháng 10 giảm gần 12%, còn lũy kế 10 tháng khoảng 1,6 tỉ USD, giảm 1,2% so với cùng kỳ. Đây là dấu hiệu cho thấy tăng trưởng toàn ngành chưa đủ sức che lấp sự suy yếu tại một thị trường lớn.
Cuối năm khó bứt phá, năm 2027 chưa có bảo đảm phục hồi
Triển vọng cuối năm 2026 khó có thể bật mạnh khi sức mua chưa rõ hướng phục hồi, nhà nhập khẩu còn dè dặt và doanh nghiệp phải tính lại chi phí thuế. Tôm đông lạnh và sản phẩm chế biến sâu vẫn có chỗ đứng tại Mỹ, nhưng lợi thế chất lượng hay giá trị gia tăng khó bù đắp hoàn toàn bất lợi nếu thuế và điều kiện thị trường cùng gây sức ép. Vì thế, kỳ vọng phục hồi trong năm 2027 cần được xem là có điều kiện, không phải kết quả mặc định: diễn biến thuế, nhu cầu, tồn kho và sức ép từ các nước cung ứng khác đều có thể làm thay đổi nhịp đơn hàng.
Doanh nghiệp cần rà soát mức thuế áp dụng cho chính mình, phối hợp với nhà nhập khẩu để theo dõi hướng dẫn xác định thuế và yêu cầu ký quỹ, đồng thời chuẩn hóa, lưu trữ hồ sơ về nguyên liệu và yếu tố sản xuất. Việc cung cấp thông tin đầy đủ, nhất quán, đúng hạn và chuẩn bị cho các kỳ rà soát tiếp theo là thiết yếu để hạn chế rủi ro bất lợi. Song song, đa dạng hóa thị trường là hướng đi cần thiết để giảm phụ thuộc vào Mỹ, dù không thể chuyển đơn hàng tức thì vì mỗi thị trường có yêu cầu riêng.
Cạnh tranh sẽ phụ thuộc cả thuế lẫn năng lực chuẩn bị
Kết luận POR20 không đồng nghĩa mọi doanh nghiệp chịu một mức thuế như nhau, nhưng nó khẳng định sức ép với xuất khẩu tôm Mỹ vẫn hiện hữu. Mức 25,76% của nhóm toàn quốc đặc biệt bất lợi, còn các mức thấp hơn cũng chưa xóa được rủi ro khi người mua ép giá và đơn hàng chưa phục hồi. Doanh nghiệp không thể trông chờ riêng vào một thị trường hay vào khả năng chuyển thuế sang khách hàng; việc bảo vệ hồ sơ, nâng khả năng đáp ứng yêu cầu rà soát và mở rộng thị trường cần tiến hành song song. Cuối năm khó bứt phá, còn triển vọng năm 2027 sẽ phụ thuộc vào cả hướng điều chỉnh thuế lẫn sức mua thực tế.