
Nhu cầu tăng trưởng vượt sức một kênh
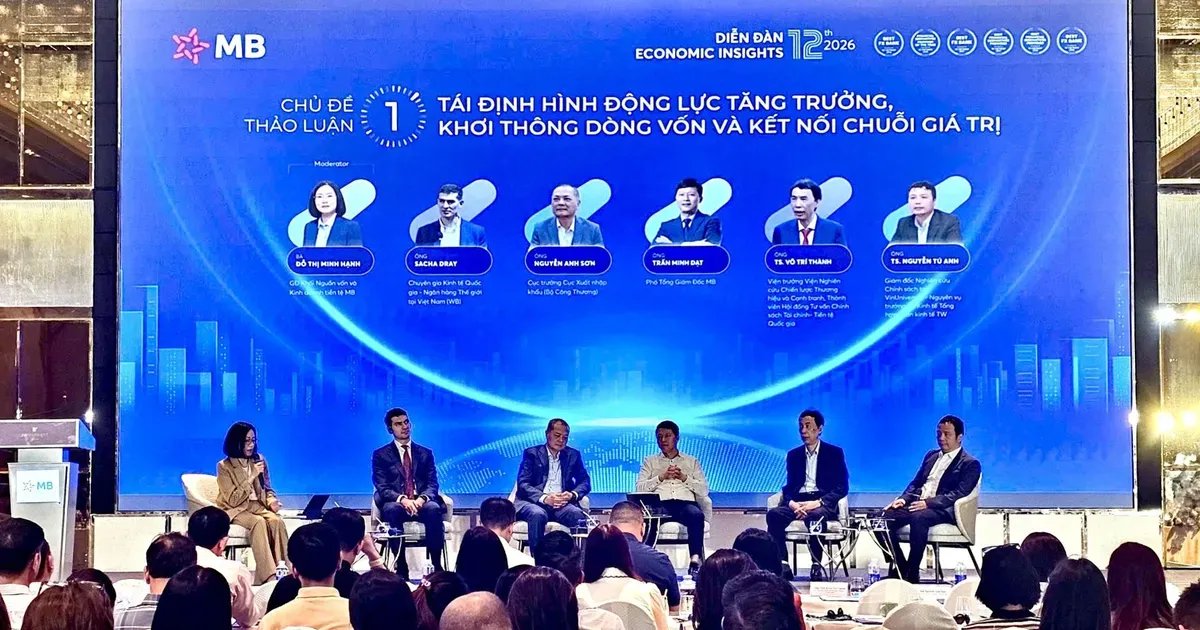
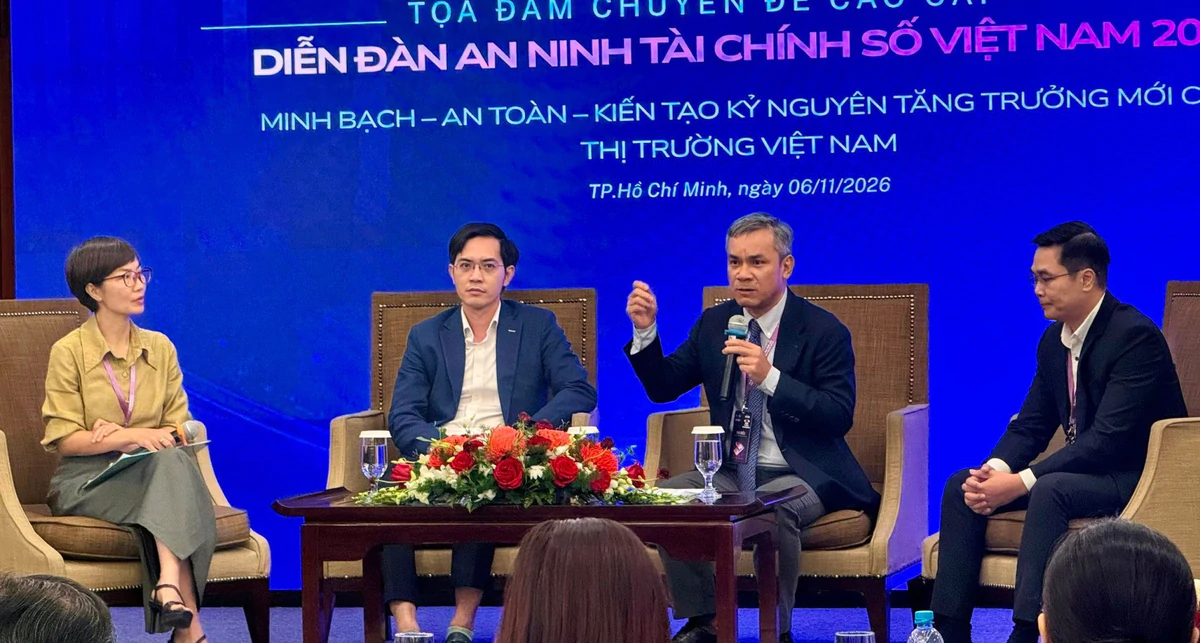
Vốn dài hạn Việt Nam là nguồn tài chính có kỳ hạn đủ dài để hỗ trợ các dự án hạ tầng, năng lượng và hoạt động sản xuất mà không buộc doanh nghiệp phụ thuộc hoàn toàn vào khoản vay ngắn hạn. Đây không còn là lựa chọn bổ sung: đó là điều kiện để tham vọng tăng trưởng không làm hệ thống ngân hàng chịu sức ép quá mức. Tại một diễn đàn tài chính ngày 6-11, lãnh đạo FiinGroup ước tính nền kinh tế cần khoảng 1.500 tỷ USD trong giai đoạn 2026–2030; trong khi tỷ lệ tín dụng trên GDP đã vượt 140%. Con số này không tự nó chứng minh ngân hàng hết khả năng cho vay, nhưng cho thấy sự lệ thuộc quá lớn vào tín dụng tiềm ẩn rủi ro và nguồn vốn nội địa khó đáp ứng toàn bộ nhu cầu. Vì thế, bài toán không chỉ là huy động vốn đầu tư nhiều hơn, mà còn phải tạo thêm kênh phân bổ vốn có kỳ hạn phù hợp.
Áp lực còn đến từ quy mô phát hành và sức hấp thụ thị trường. Nhu cầu vay nợ và phát hành trái phiếu trong kế hoạch tài chính công được dự báo tăng gấp ba lần chu kỳ trước, trong khi trái phiếu Chính phủ mới tương đương khoảng 20% GDP và vẫn phụ thuộc đáng kể vào khả năng mua của ngân hàng. Nếu ngân hàng vừa cấp tín dụng, vừa là nhà đầu tư lớn trên thị trường trái phiếu, việc gọi đó là đa dạng hóa nguồn vốn sẽ thiếu thuyết phục. Rủi ro nằm ở chỗ nhiều nhu cầu khác nhau cùng dựa vào một nhóm trung gian tài chính. Bởi vậy, mở rộng thị trường vốn không phải mục tiêu trang trí cho chương trình cải cách; đó là cách giảm tập trung và giúp vốn đến đúng kỳ hạn, đúng dự án.

Trái phiếu phải gánh vai trò vốn trung và dài hạn
Ngân hàng vẫn phù hợp với nhiều nhu cầu vốn ngắn hạn, nhưng khó có thể một mình tài trợ các dự án kéo dài nhiều năm mà không làm tăng sức ép lên bảng cân đối và thanh khoản. Thị trường trái phiếu có thể lấp khoảng trống đó, cung cấp vốn trung và dài hạn cho những công trình như cao tốc, cảng biển và năng lượng tái tạo. Đây là cách phân công hợp lý hơn giữa tín dụng ngân hàng và thị trường vốn, đồng thời mở thêm lựa chọn huy động cho doanh nghiệp lẫn Chính phủ. Tuy nhiên, phát hành trái phiếu nhiều hơn chưa đồng nghĩa thị trường đã khỏe: nếu ngân hàng tiếp tục là bên mua và nắm giữ chủ đạo, sự phụ thuộc vẫn còn nguyên. Muốn thị trường trái phiếu thực sự trở thành nguồn vốn dài hạn, cần mở rộng cả phía nhà đầu tư lẫn khả năng giao dịch sau phát hành.
Thách thức còn là chất lượng sử dụng vốn. Chuyên gia kinh tế của Ngân hàng Thế giới lưu ý rằng nhu cầu đầu tư lớn cần đi cùng cải cách hệ thống tài chính để tạo nguồn vốn dài hạn. Các chuyên gia tại diễn đàn cũng nhấn mạnh phải tính đến khả năng giải ngân, hấp thụ và phân bổ hiệu quả, thay vì chỉ chạy theo quy mô huy động. Nếu dự án vướng pháp lý hoặc triển khai chậm, vốn huy động có thể không chuyển thành năng lực sản xuất và hạ tầng như kỳ vọng. Cải cách vì thế cần nối liền từ khâu tạo niềm tin cho nhà đầu tư đến khâu chuẩn bị dự án và giám sát sử dụng vốn. Thị trường chỉ có thể hỗ trợ tăng trưởng bền vững khi trái phiếu tài trợ được những nhu cầu dài hạn có cơ sở và minh bạch.
Top 3 ASEAN là cơ hội có điều kiện
Maybank nhận định thị trường trái phiếu bằng đồng nội tệ của Việt Nam có tiềm năng lọt nhóm ba thị trường lớn nhất ASEAN vào năm 2030. Đây là triển vọng đáng chú ý, nhưng không phải kết quả tự động của nhu cầu vốn tăng cao. Để biến quy mô thành năng lực huy động thực chất, thị trường cần chính sách được thực thi nhất quán, thông tin minh bạch hơn, nhà đầu tư tổ chức đông đảo hơn và thanh khoản tốt hơn ở thị trường thứ cấp. Nếu thiếu những nền tảng đó, doanh nghiệp có thể phát hành nhưng nhà đầu tư vẫn dè dặt, còn trái phiếu khó được mua bán linh hoạt sau khi phát hành. Nói cách khác, thứ cần khơi thông không chỉ là dòng tiền mà là niềm tin để dòng vốn ở lại và được tái phân bổ.
Chương trình cải cách cũng cần có mốc và trách nhiệm rõ ràng. Một đề xuất là thành lập ban chuyên trách nâng hạng tín nhiệm quốc gia từ năm 2027, làm việc với các tổ chức xếp hạng quốc tế; song song là phát triển hệ thống xếp hạng tín nhiệm, kiểm toán và dữ liệu minh bạch. Các hướng chuyển đổi được chuyên gia Ngân hàng Thế giới nêu ra còn bao gồm củng cố doanh nghiệp tư nhân, đào tạo nhân lực, phát triển hạ tầng xanh và nâng hiệu quả phân bổ nguồn lực. Những việc này cho thấy thị trường vốn không thể phát triển tách rời cải cách kinh tế rộng hơn. Kết luận rất rõ: ngân hàng không nên tiếp tục là chiếc túi vốn duy nhất; trái phiếu có thể chia sẻ gánh nặng, nhưng chỉ khi Việt Nam kiên trì xây dựng một thị trường đủ minh bạch, sâu và đáng tin cậy.