
Lợi nhuận bứt tốc, nhưng cần nhìn vào chất lượng tăng trưởng
Lợi nhuận VPBank là phần lãi còn lại sau khi ngân hàng ghi nhận thu nhập, trừ chi phí hoạt động, dự phòng rủi ro và thuế; chỉ tiêu này phản ánh kết quả kinh doanh nhưng cần được đặt cạnh chất lượng tài sản và biên lãi. Trong chín tháng đầu năm 2026, VPBank đạt lợi nhuận sau thuế hợp nhất gần 23.968 tỷ đồng, tăng 47,6% so với cùng kỳ. Kết quả ấn tượng, song mức tăng lợi nhuận không tự nó chứng minh rằng đà tăng có thể duy trì: cần xem khoản lãi đến từ đâu và rủi ro tín dụng đang dịch chuyển thế nào. Quý III, ngân hàng ghi nhận tổng thu nhập hoạt động 22.084 tỷ đồng, tăng 9,7%, còn lợi nhuận trước thuế đạt 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ. Khoảng cách giữa mức tăng thu nhập hoạt động và lợi nhuận cho thấy việc kiểm soát chi phí, dự phòng cũng góp phần vào kết quả.
Tín dụng và thu nhập lãi thuần là động lực chính
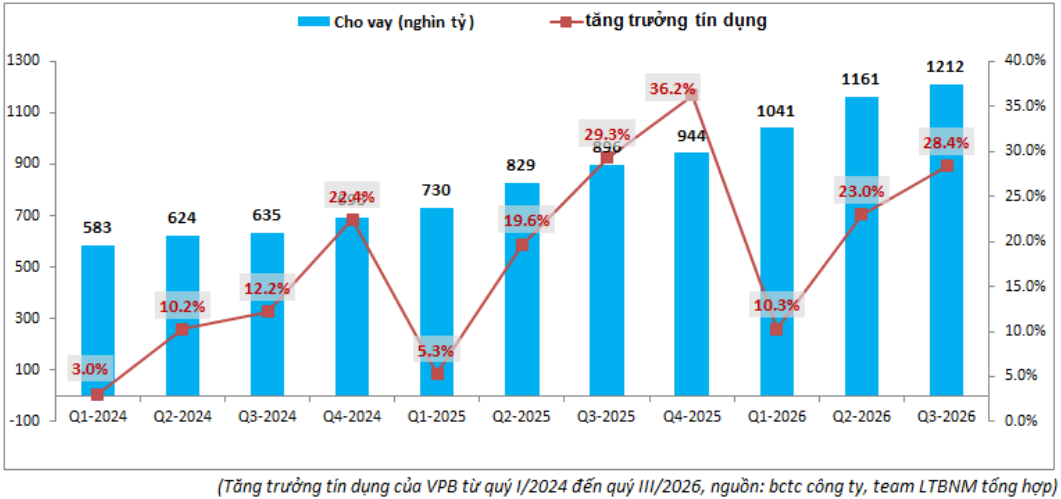
Động cơ nổi bật nhất trong kết quả kinh doanh VPBank là hoạt động cho vay. Thu nhập lãi thuần chín tháng đạt hơn 53.092 tỷ đồng, tăng 26,73%; tổng thu nhập hoạt động đạt 65.475 tỷ đồng, tăng 25,34%. Quy mô tín dụng mở rộng nhanh: dư nợ cho vay khách hàng trước dự phòng đạt khoảng 1,21 triệu tỷ đồng vào cuối tháng 9, tăng 28,42% so với cuối năm 2025. Tốc độ này cao hơn đáng kể mức tăng trưởng tín dụng bình quân ngành được nêu trong nguồn phân tích, qua đó giúp ngân hàng gia tăng thu nhập lãi. Quý III, thu nhập lãi thuần tăng 20,6% so với cùng kỳ, còn chi phí dự phòng giảm 4,6%, xuống 6.245 tỷ đồng. Đây là tổ hợp thuận lợi, nhưng phụ thuộc vào khả năng tiếp tục mở rộng cho vay và kiểm soát rủi ro, chứ không chỉ vào một quý có dự phòng thấp hơn.
Nguồn thu đa dạng hơn, nhưng không phải mảng nào cũng sáng
Tăng trưởng không chỉ dựa vào lãi cho vay. Trong chín tháng, lãi thuần từ dịch vụ đạt 8.644 tỷ đồng, tăng 76,25%, còn lãi thuần từ hoạt động khác đạt 5.601 tỷ đồng, tăng 58,61%. Những đóng góp này giúp mở rộng nguồn thu, nhưng bức tranh từng quý kém đồng đều hơn: quý III, thu nhập ngoài lãi giảm 22,7% so với cùng kỳ. Hoạt động dịch vụ vẫn tăng, trong khi kinh doanh ngoại hối và chứng khoán đầu tư chuyển sang ghi nhận kết quả âm, kéo lùi tổng thu ngoài lãi. FE Credit cũng có dấu hiệu hồi phục, với lợi nhuận dương quý thứ chín liên tiếp và kết quả quý III cao hơn hai quý đầu năm. Theo triển vọng được nêu trong nguồn, hai quý cuối năm có thể được hỗ trợ bởi tín dụng tăng và dịch vụ duy trì đà tăng; tuy nhiên, các mảng biến động theo thị trường khiến nguồn thu ngoài lãi khó được xem là bảo đảm.
NIM thu hẹp và nợ nhóm 2 là phép thử tiếp theo
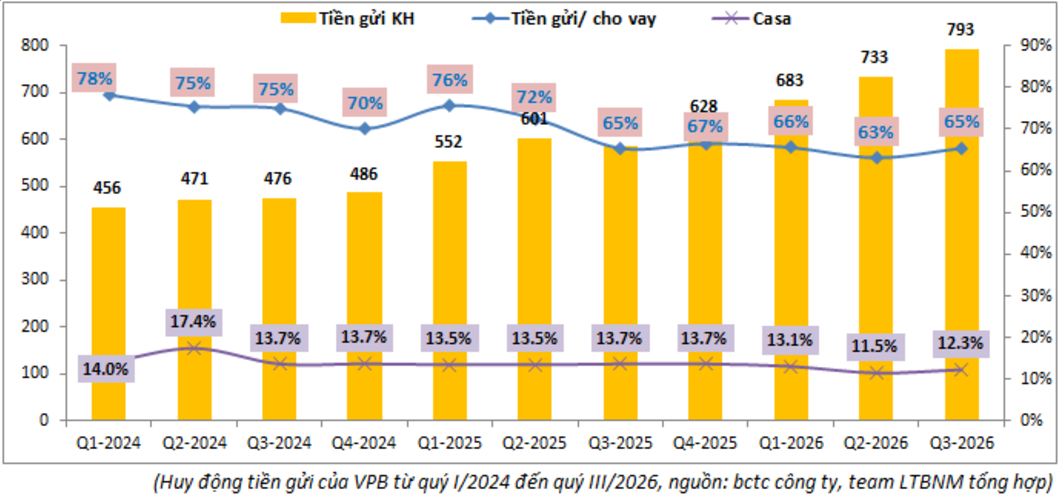
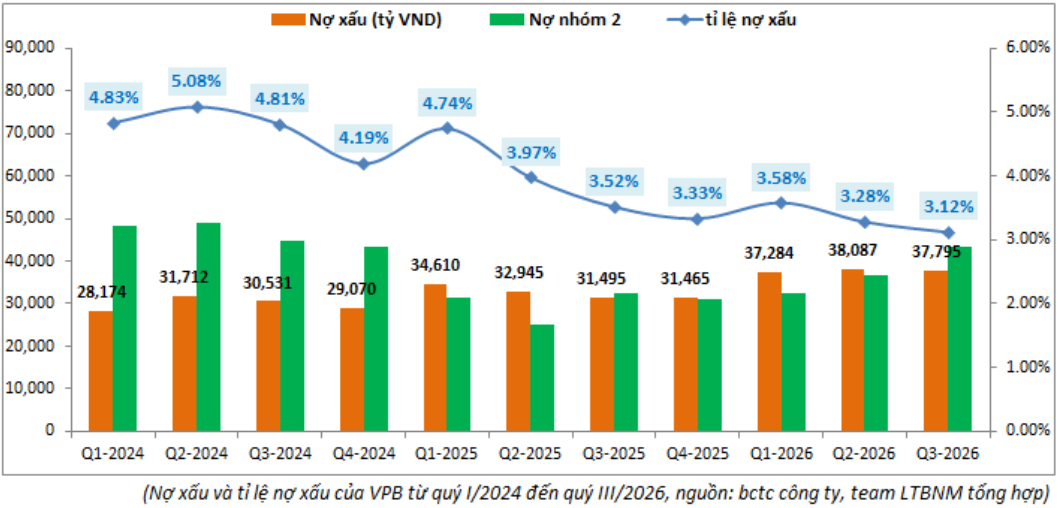
Điểm cần thận trọng là biên lãi ròng (NIM) VPBank chịu sức ép từ chi phí vốn tăng. Dù NIM vẫn cao hơn đáng kể mức trung bình ngành theo nguồn phân tích, xu hướng thu hẹp có thể làm giảm hiệu quả từ mỗi đồng tài sản sinh lãi nếu không được bù đắp bằng quy mô cho vay. Chất lượng tài sản cũng chưa hết rủi ro: tỷ lệ nợ xấu cuối tháng 9 ở mức 3,12%, giảm so với đầu năm, nhưng nợ nhóm 2 tăng 39,5%, từ khoảng 30.950 tỷ đồng lên 43.182 tỷ đồng. Đây chưa phải nợ xấu theo phân loại thông thường, song mức tăng đáng kể khiến khả năng các khoản vay chuyển nhóm cần được theo dõi. Tỷ lệ bao phủ nợ xấu quanh 54% cũng cho thấy bộ đệm dự phòng còn hạn chế so với nhiều ngân hàng lớn. Nếu nợ nhóm 2 chuyển thành nợ xấu, chi phí dự phòng có thể tăng và làm suy yếu đà lợi nhuận.
Kết luận: tăng trưởng mạnh, nhưng chưa thể bỏ qua rủi ro
Mức tăng 47,6% của lợi nhuận sau thuế là kết quả nổi bật, được nâng đỡ bởi thu nhập lãi thuần, tín dụng tăng nhanh và nhiều mảng kinh doanh khởi sắc. Tuy vậy, sự suy giảm của một số hoạt động ngoài lãi trong quý III, áp lực chi phí vốn và lượng nợ nhóm 2 tăng nhanh cho thấy chất lượng tăng trưởng mới là điều quyết định triển vọng các kỳ tới. Cần theo dõi liệu VPBank có duy trì được huy động để hỗ trợ tín dụng, giữ NIM trước sức ép vốn và ngăn nợ cần chú ý chuyển thành nợ xấu hay không. Vì vậy, kết quả chín tháng là tín hiệu tích cực, nhưng chưa đủ để kết luận đà tăng lợi nhuận sẽ tiếp tục với cùng nhịp độ. Sự bền vững sẽ phụ thuộc vào việc tăng trưởng cho vay đi cùng kiểm soát rủi ro và duy trì được biên lãi.