
AI tăng tốc, dòng tiền chịu sức ép
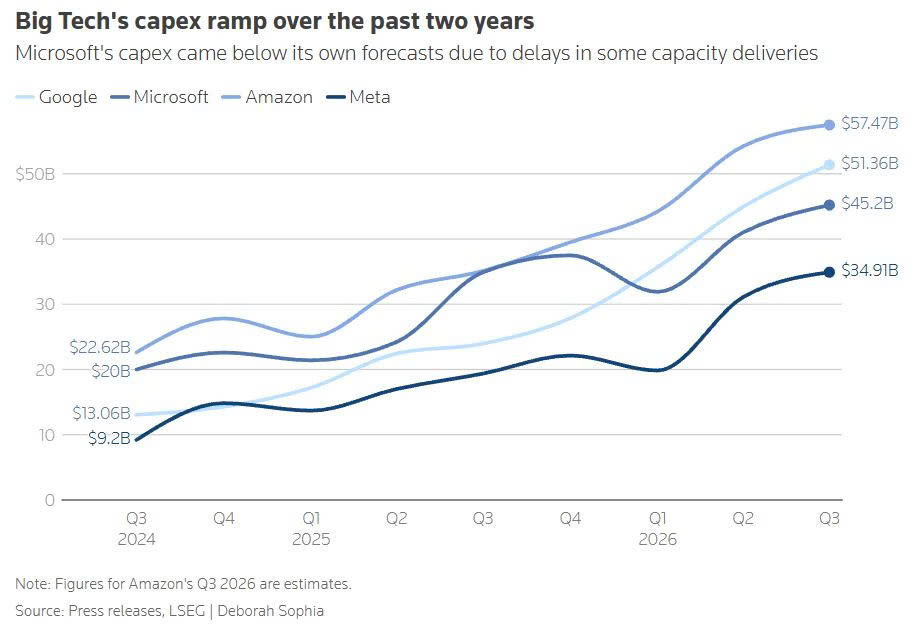
Chi tiêu AI Alphabet là khoản đầu tư vào trung tâm dữ liệu, năng lực điện toán và nghiên cứu trí tuệ nhân tạo, được kỳ vọng tạo lợi thế cạnh tranh nhưng cũng có thể làm dòng tiền suy giảm trước khi sinh lời. Báo cáo quý III cho thấy rủi ro đó đã hiện rõ: Alphabet hụt kỳ vọng của Phố Wall về doanh thu và lợi nhuận, còn dòng tiền tự do âm hơn 9 tỷ USD. Sau khi kết quả được công bố ngày 28/10, cổ phiếu công ty mẹ Google giảm hơn 8% trong phiên giao dịch ngoài giờ.
Áp lực không chỉ đến từ quy mô đầu tư mà còn từ thời điểm thu hồi vốn. Alphabet chi mạnh để mở rộng năng lực điện toán đám mây và tài trợ nghiên cứu AI, trong khi dòng tiền từ hoạt động kinh doanh không đủ bù khoản đầu tư vốn. Bà Anat Ashkenazi, Giám đốc tài chính Alphabet, cho biết chi phí đầu tư chủ yếu phục vụ AI sẽ tăng đáng kể vào năm 2027. Thị trường vì thế không còn xem chi tiêu lớn là bằng chứng đủ sức thuyết phục về triển vọng; nhà đầu tư muốn thấy AI chuyển thành doanh thu và lợi nhuận trước khi hóa đơn tiếp tục phình lên.
Cloud sáng rõ, nhưng quảng cáo vẫn quyết định tâm lý
Doanh thu điện toán đám mây là điểm sáng nổi bật trong kết quả kinh doanh Alphabet: Google Cloud tăng hơn gấp đôi, lên 30,71 tỷ USD, đồng thời biên lợi nhuận cải thiện. Nhu cầu từ doanh nghiệp và hoạt động kinh doanh chip AI của Google cho thấy Alphabet có một động cơ tăng trưởng đáng kể bên cạnh quảng cáo. Nhưng một mảng đang tăng tốc chưa thể tự động bù cho các khoản đầu tư lớn, nhất là khi lợi nhuận hoạt động và tổng doanh thu đều thấp hơn dự báo.
Điều đáng lo hơn là nguồn thu cốt lõi không đạt kỳ vọng. Quảng cáo Google mang về 82,01 tỷ USD, thấp hơn dự báo; tăng trưởng tìm kiếm cũng khiến thị trường băn khoăn về độ bền của mô hình tạo tiền chủ lực. Vì thế, đà tăng của cloud chưa đủ đảo chiều phản ứng sau báo cáo. Nhà đầu tư không phủ nhận tiềm năng của AI, nhưng muốn thấy sự mở rộng cloud đi cùng sức khỏe của quảng cáo, chứ không phải được dùng để che lấp một mảng chủ lực đang hụt nhịp.
Phố Wall đổi thước đo cho cuộc đua AI
Phản ứng của thị trường phản ánh một thay đổi rõ rệt: sau thời gian thưởng cho doanh nghiệp xây trung tâm dữ liệu và mua chip, Phố Wall bắt đầu hỏi liệu họ có thể tự tài trợ cho cuộc đua AI hay không. Microsoft tăng hơn 3% ngoài giờ sau khi cho thấy có thể đầu tư mạnh mà vẫn duy trì dòng tiền; Alphabet lao dốc gần 10% trong bối cảnh chi tiêu vốn tăng, dòng tiền âm và tìm kiếm kém kỳ vọng. Sự tương phản này khiến cổ phiếu Google chịu sức ép không chỉ vì một quý hụt dự báo, mà vì thị trường đang so sánh khả năng biến đầu tư thành tiền mặt.
Bối cảnh lãi suất cũng làm phép thử trở nên khắt khe hơn. Chủ tịch Fed Kevin Warsh cảnh báo rằng lãi suất cao đang tác động đến lĩnh vực công nghệ, trong khi một số khoản đầu tư AI ngày càng cần nguồn vốn vay. Với Alphabet, việc tiếp tục mở rộng hạ tầng có thể hợp lý về chiến lược, nhưng không xóa được câu hỏi về lợi suất và thời gian hoàn vốn. Khi vốn đắt hơn, dòng tiền tự do không còn là chỉ số hậu trường: nó trở thành thước đo niềm tin vào năng lực tài chính của cả cuộc đua.

Tăng trưởng phải đi cùng khả năng hoàn vốn
Alphabet vẫn có những quân bài đáng kể: Google Cloud tăng nhanh, chip TPU tạo thêm động lực cho mảng doanh nghiệp, còn hãng tiếp tục khẳng định vị thế công nghệ với các mô hình AI mới. Nhưng những lợi thế ấy chỉ có giá trị với nhà đầu tư nếu chúng tạo ra doanh thu có thể đo lường và lợi nhuận đủ sức trang trải đầu tư. Kết quả quý III chưa chứng minh được điều đó; ngược lại, quảng cáo hụt kỳ vọng và dòng tiền tự do âm khiến triển vọng ngắn hạn khó được đánh giá bằng tốc độ tăng trưởng cloud đơn thuần.
Kết luận của thị trường không phải AI đã thất bại, mà là lời hứa về AI không còn đủ để bào chữa cho mọi mức chi. Với kế hoạch chi tiêu tiếp tục tăng trong năm 2027, Alphabet cần chứng minh rằng hạ tầng hôm nay sẽ tạo dòng thu bền vững, đồng thời giữ vững tìm kiếm và quảng cáo. Cho đến khi có bằng chứng rõ hơn về khả năng chuyển đầu tư thành lợi nhuận, tăng trưởng cloud vẫn là điểm sáng chứ chưa phải tấm khiên bảo vệ cổ phiếu.