
Giá trị của AI phải hiện diện trong trải nghiệm khách hàng
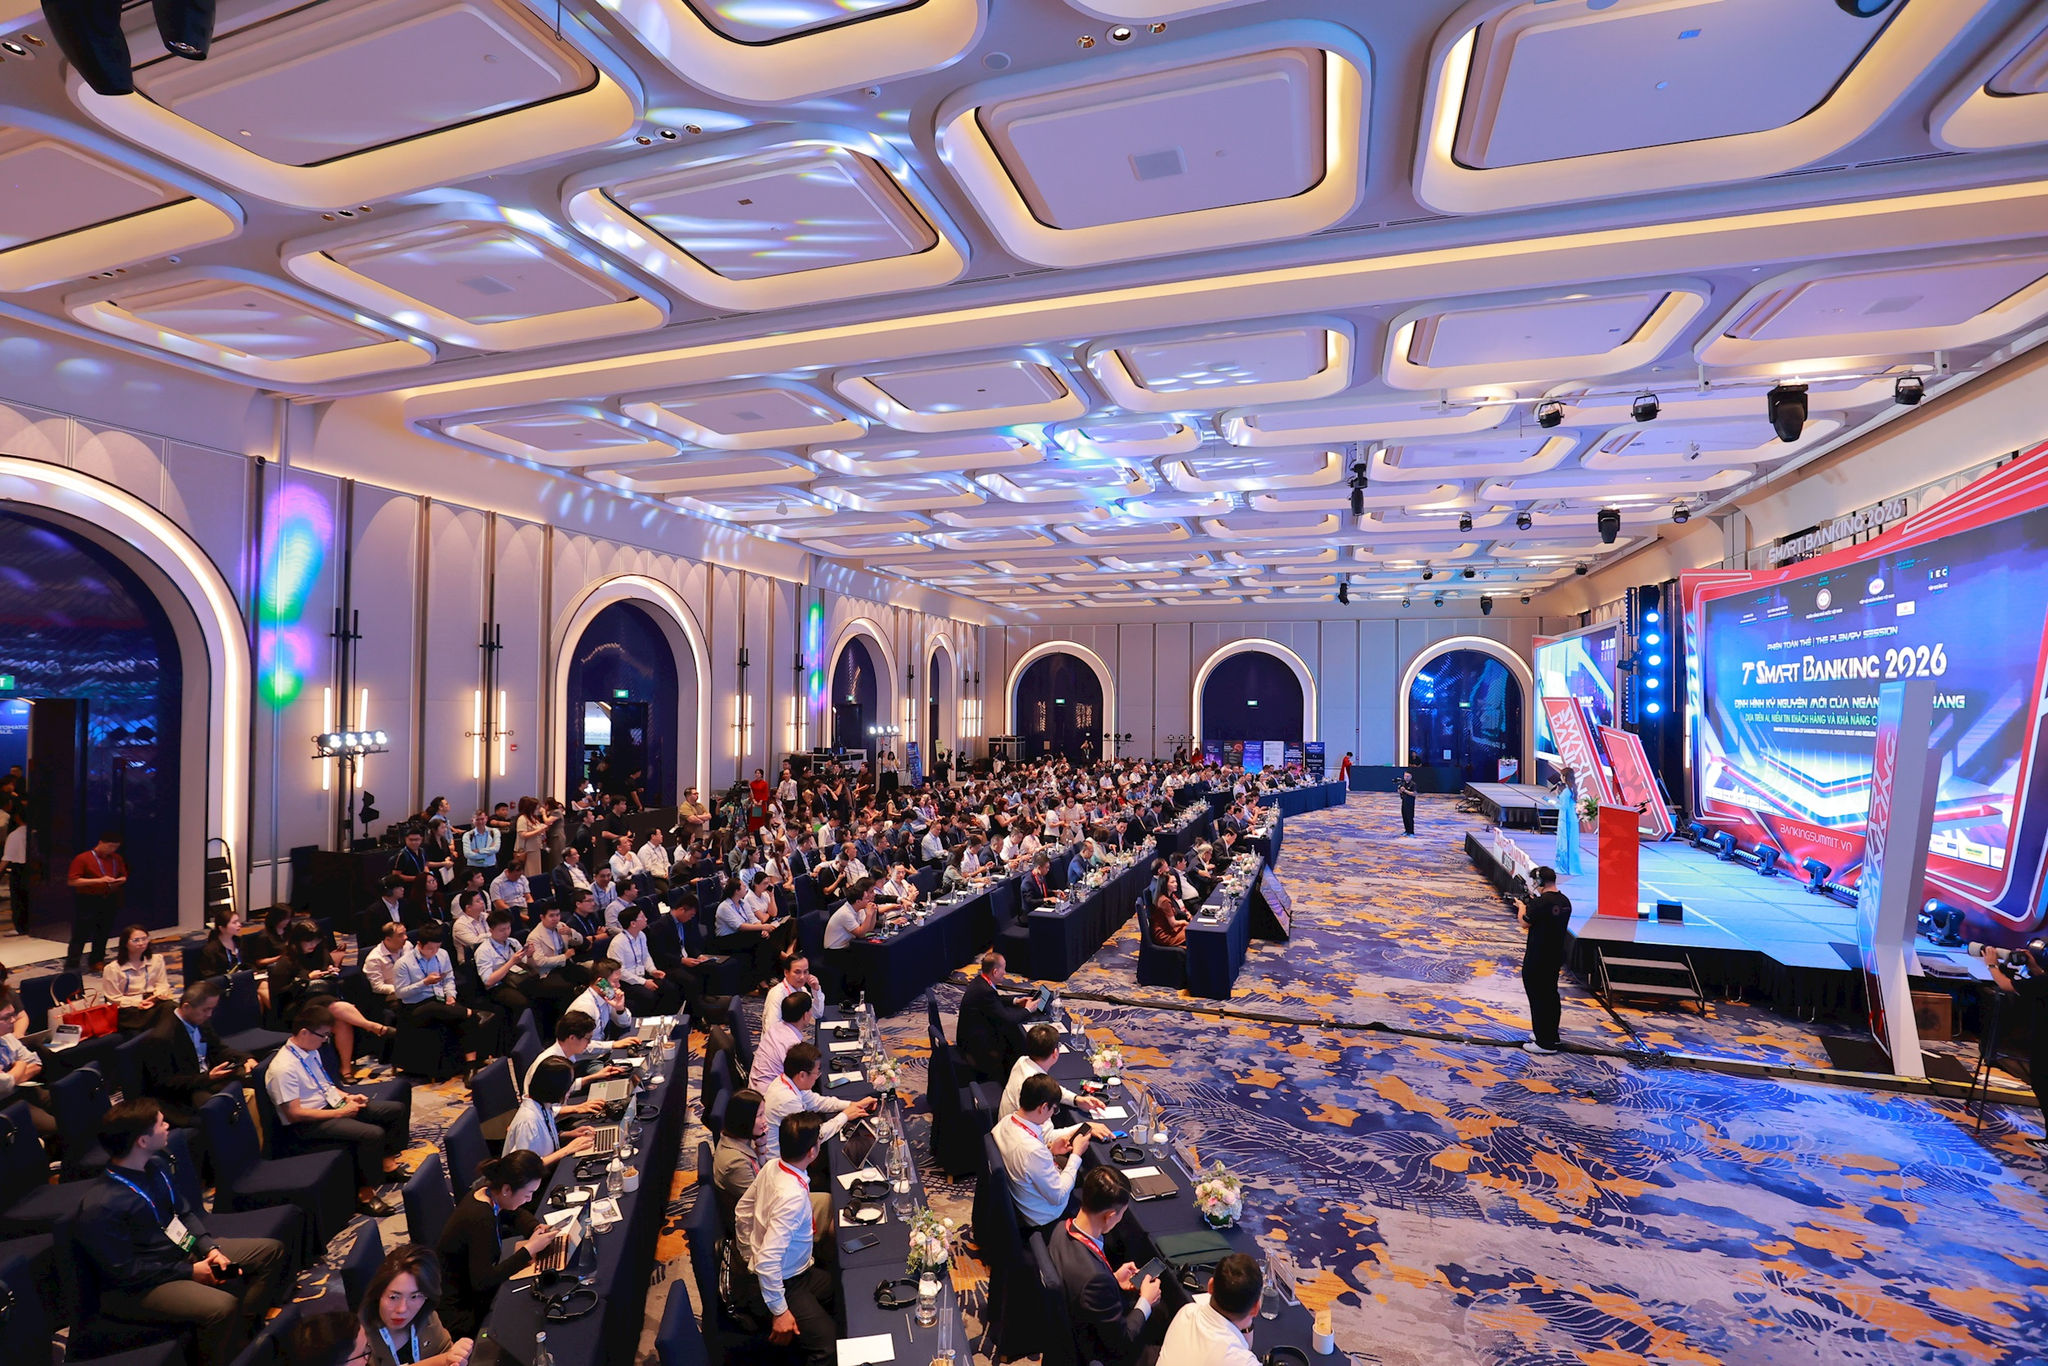
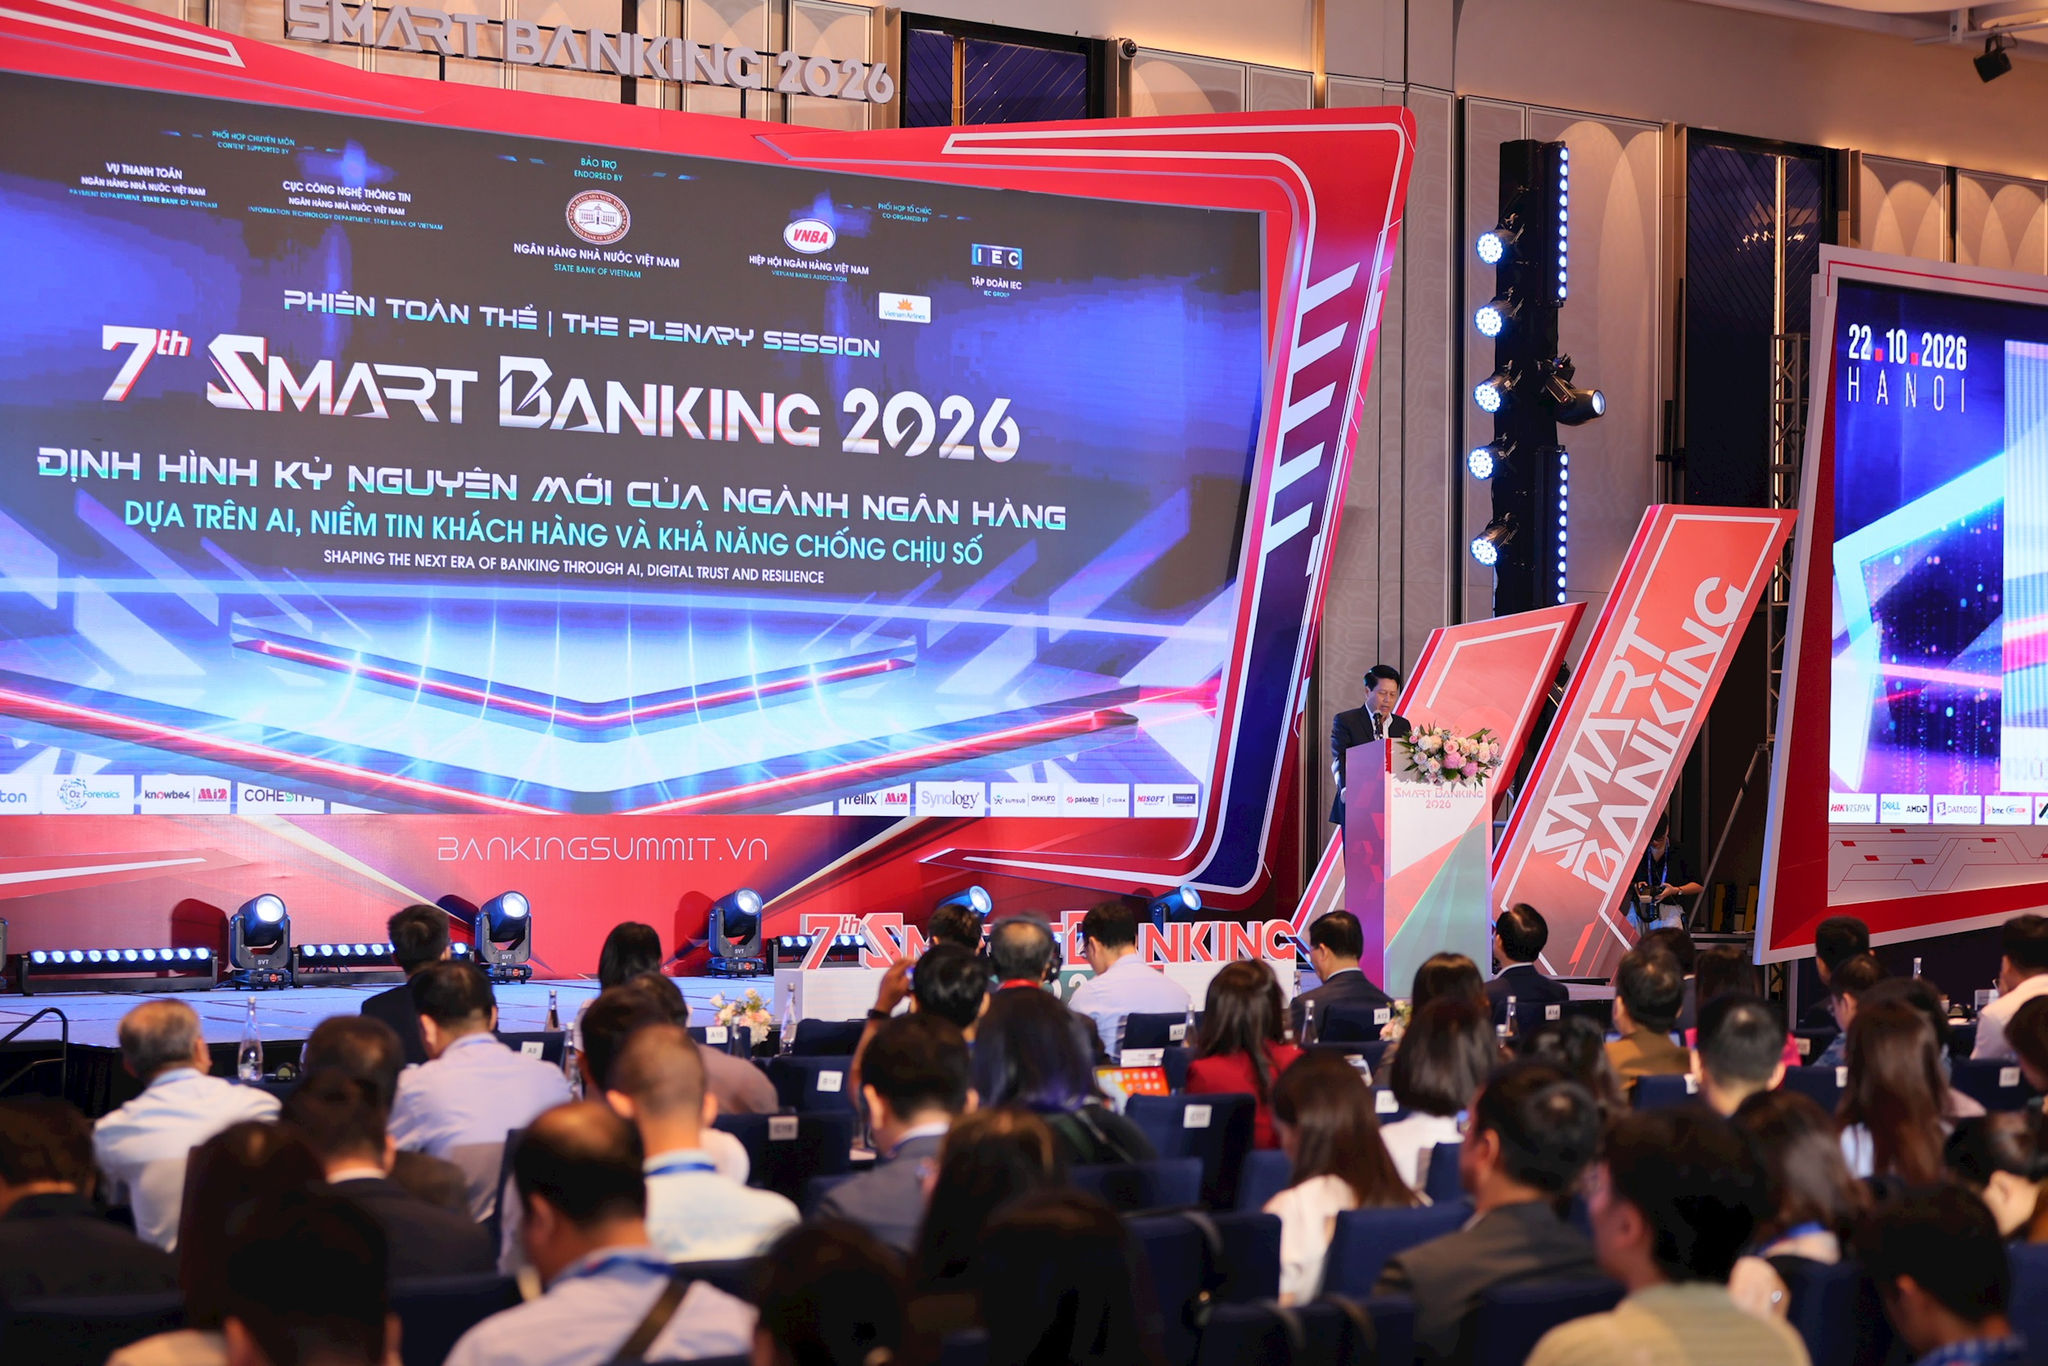
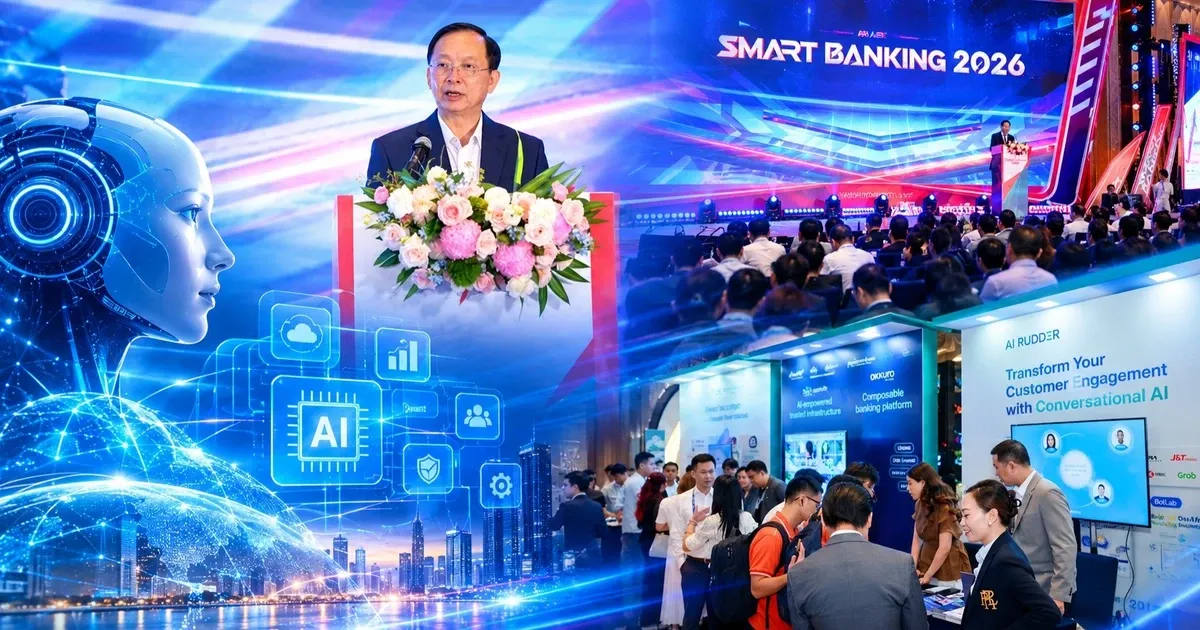
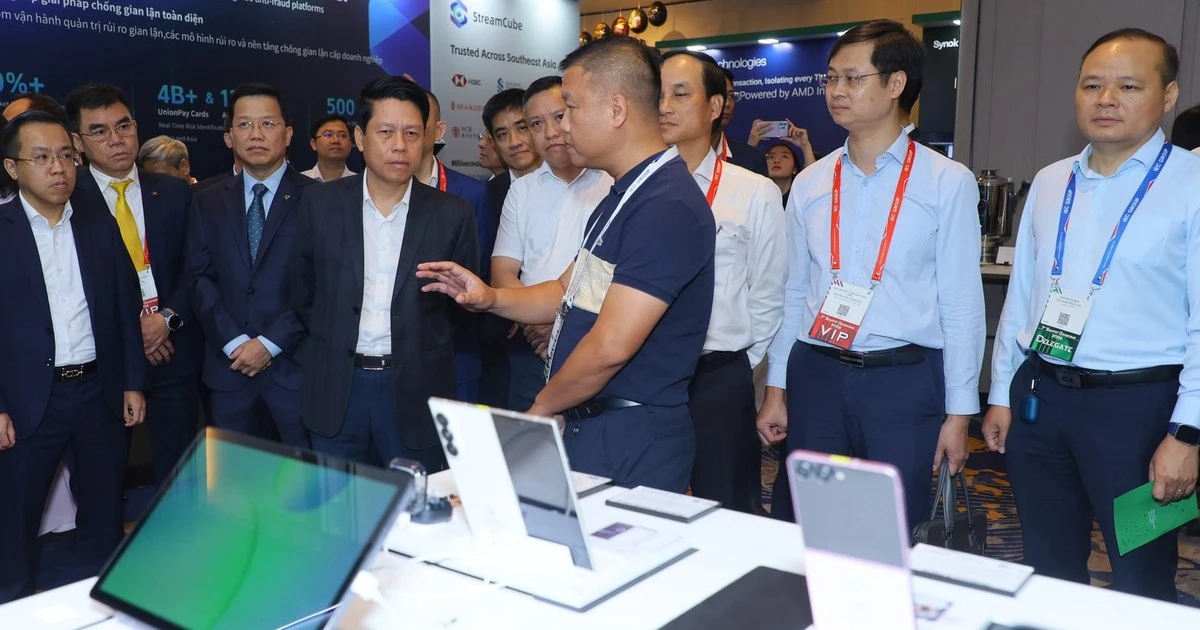
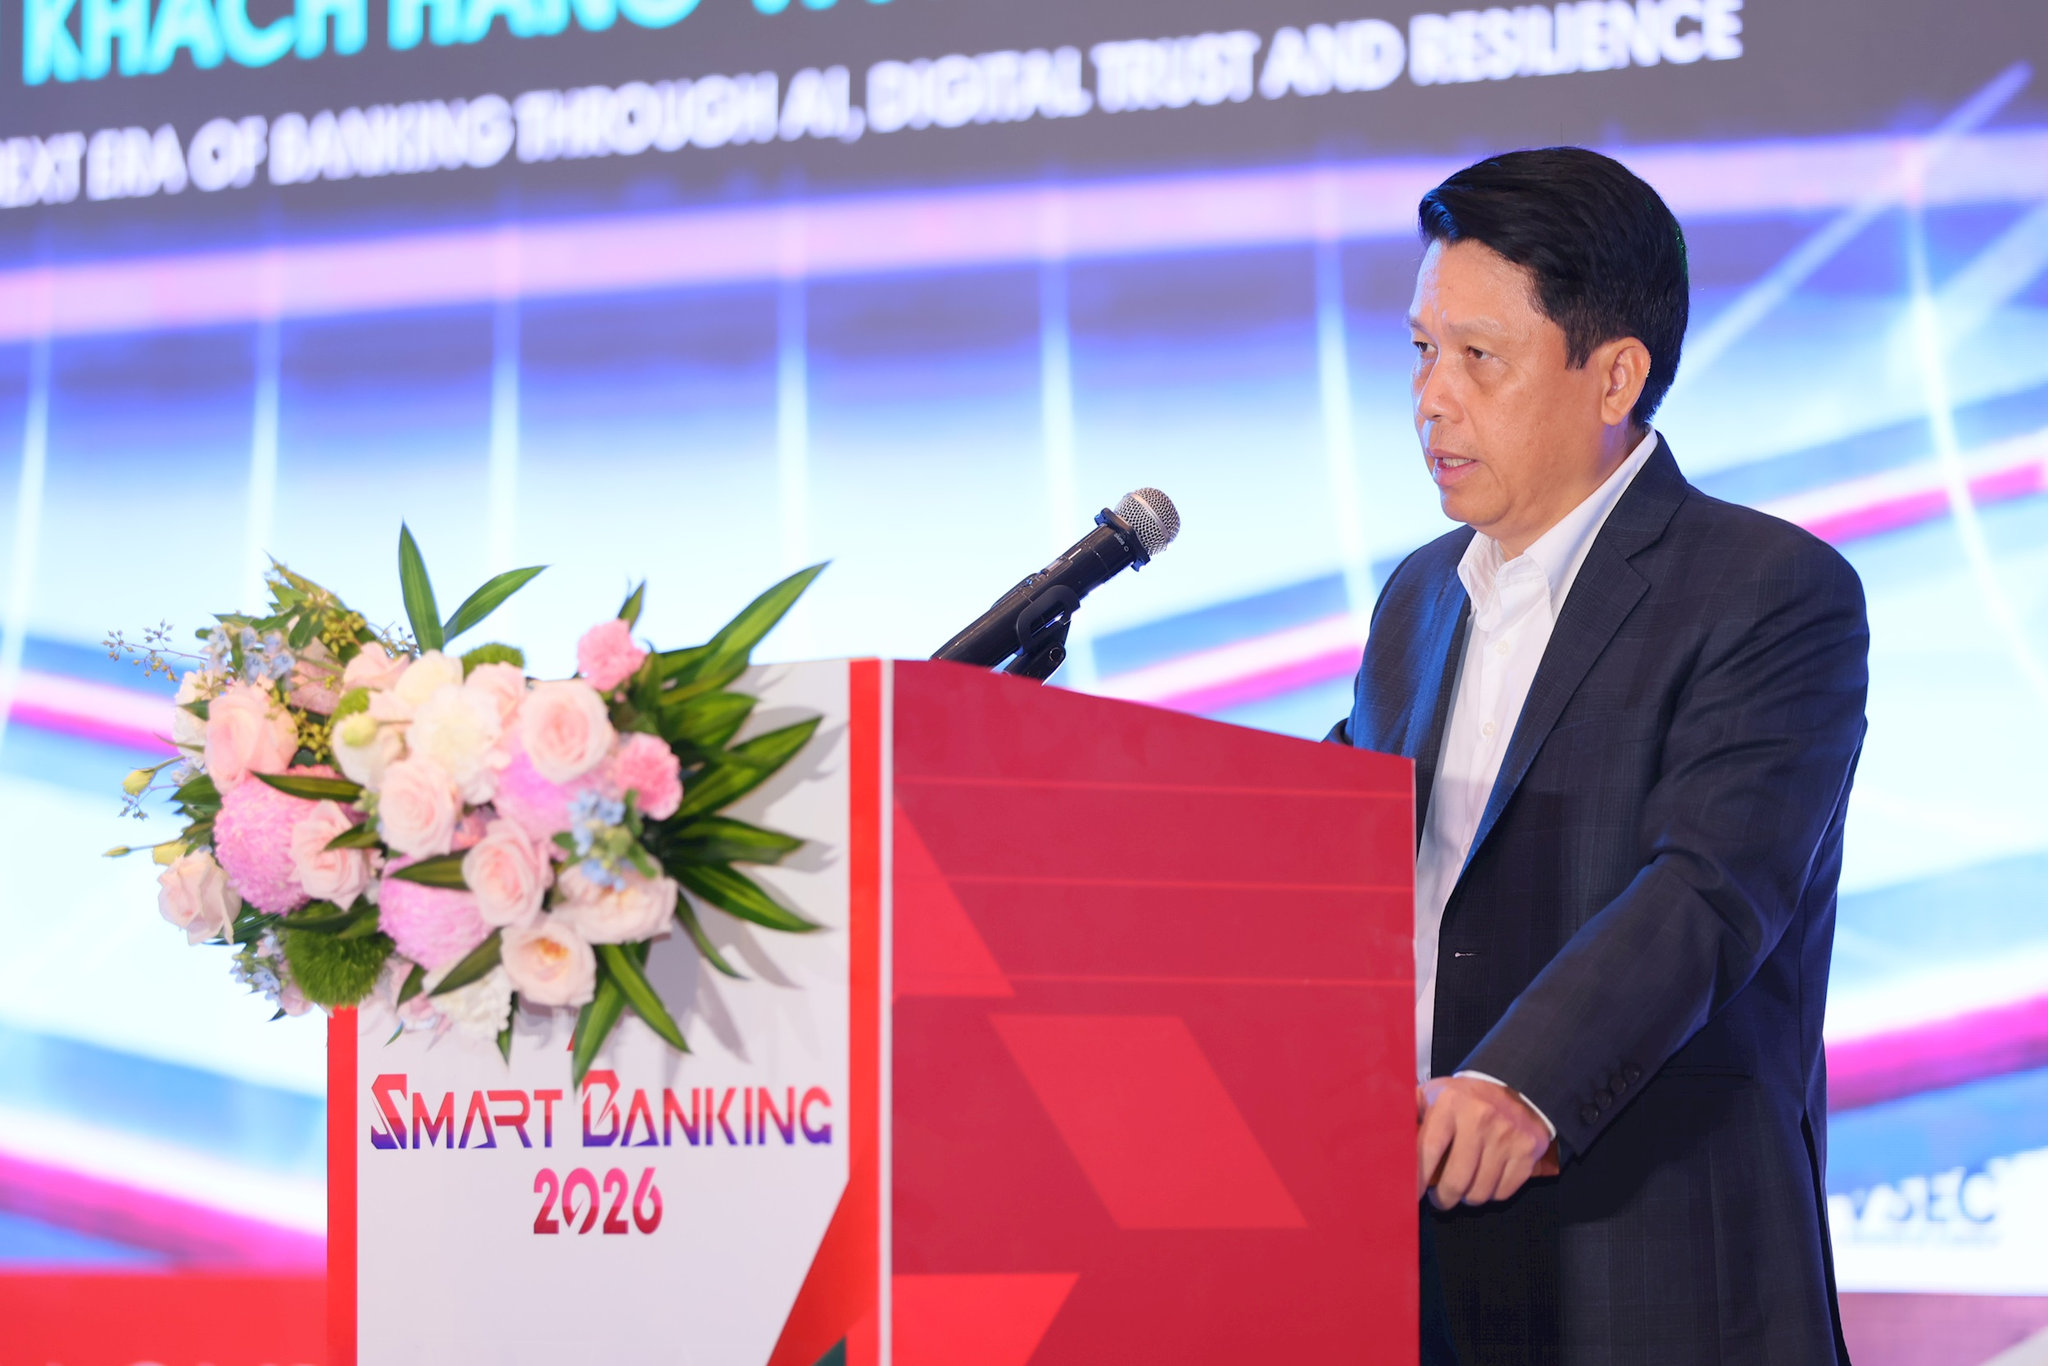
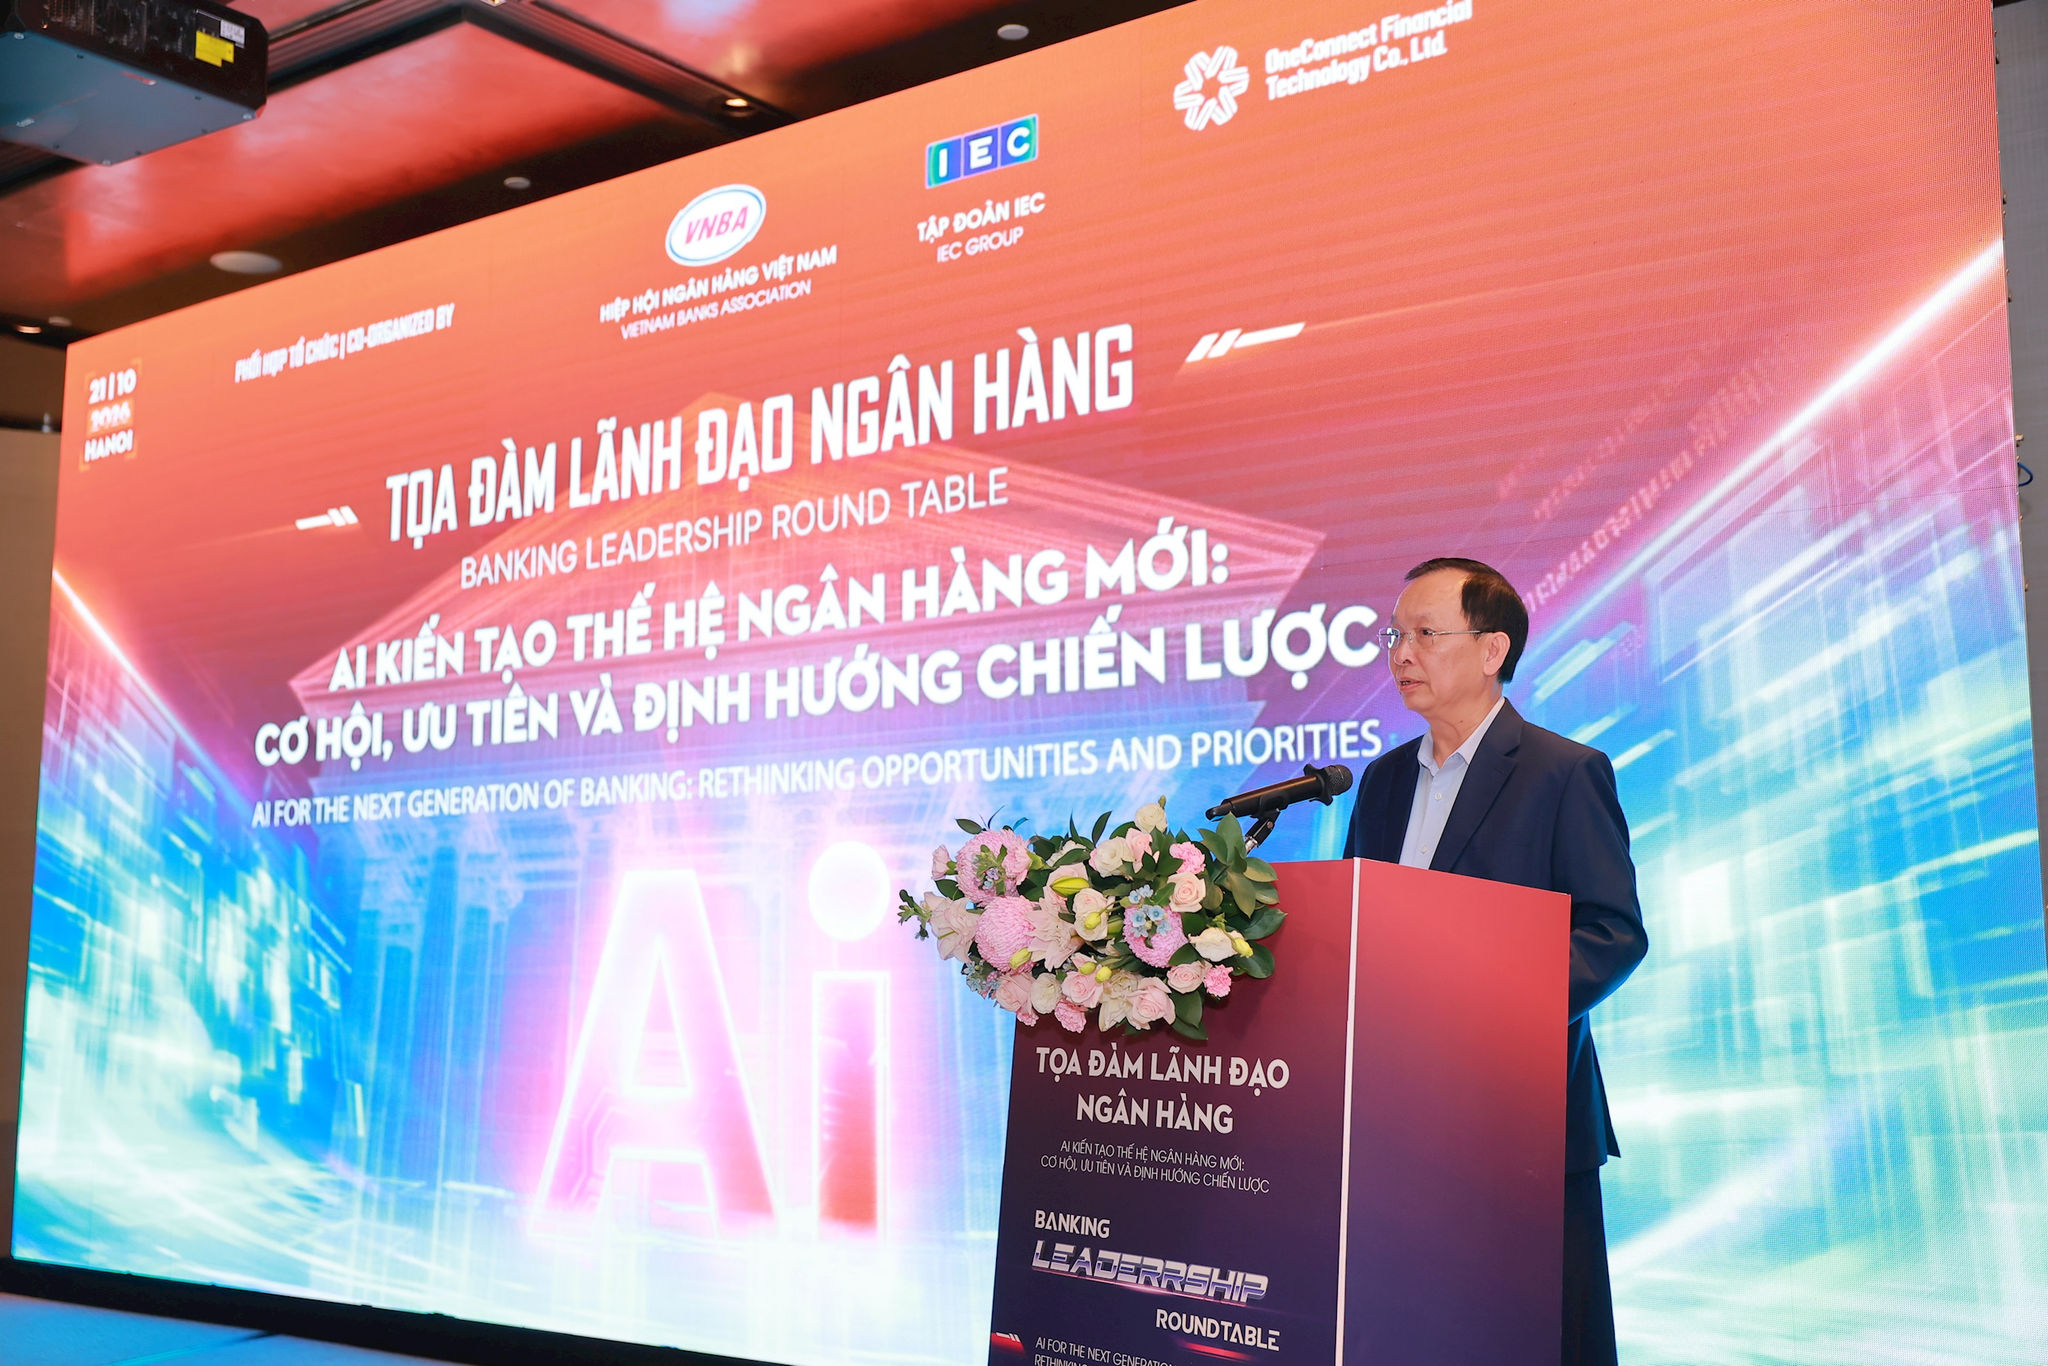
AI trong ngân hàng là việc ứng dụng trí tuệ nhân tạo vào quy trình, dịch vụ và quản trị rủi ro để giúp ngân hàng vận hành hiệu quả hơn, phục vụ sát nhu cầu hơn và bảo vệ khách hàng tốt hơn. Đây không nên là cuộc thi xem tổ chức nào triển khai nhiều công nghệ mới nhất, mà là phép thử xem công nghệ có tạo lợi ích nhìn thấy được hay không. Ngày 22/10, Hội thảo và Triển lãm Smart Banking lần thứ 7 diễn ra tại Hà Nội, quy tụ hơn 1.000 đại biểu, hơn 40 diễn giả và hơn 50 doanh nghiệp công nghệ, đơn vị triển lãm. Tại sự kiện, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng nhấn mạnh AI cần đem lại giá trị thực chất, thay vì chỉ tạo ấn tượng công nghệ.
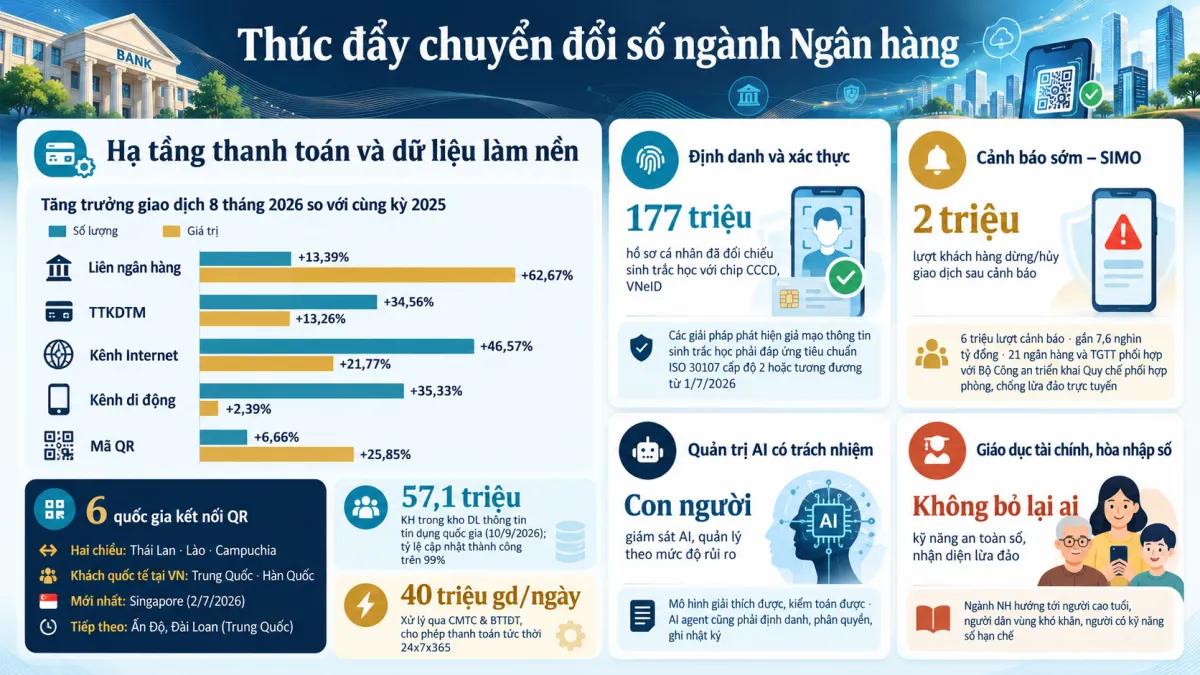
Quy mô giao dịch khiến lựa chọn này không còn mang tính thử nghiệm nhỏ: hệ thống ngân hàng xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày. AI có thể tự động hóa nghiệp vụ, hỗ trợ thẩm định tín dụng và cá nhân hóa dịch vụ; với sự đồng ý của khách hàng về dữ liệu được sử dụng, công nghệ còn có thể gợi ý tài chính phù hợp, hỗ trợ quản lý hóa đơn và dòng tiền. Nhưng tiện ích chỉ đáng tin khi người dùng hiểu dữ liệu nào đang được dùng và nhận được lợi ích cụ thể.
Dữ liệu tốt và quản trị chặt mới biến AI thành năng lực
Một mô hình AI không thể bù đắp dữ liệu sai, thiếu hoặc rời rạc. Nền tảng dữ liệu cần chính xác, đầy đủ, sạch, cập nhật và có thể liên thông giữa các hệ thống; nếu không, những quyết định về dịch vụ, tín dụng hay cảnh báo rủi ro dễ trở nên thiếu tin cậy. Vì thế, chất lượng dữ liệu không phải việc riêng của bộ phận công nghệ mà là điều kiện kinh doanh và bảo vệ khách hàng. Quản trị AI cũng phải theo sát mức độ tự chủ của hệ thống. Ngân hàng cần xác định rõ AI đang làm nhiệm vụ gì, được truy cập dữ liệu nào và có quyền hạn đến đâu; hệ thống càng được phép tự hành động thì giám sát càng phải nghiêm ngặt. Đây là ranh giới cần thiết giữa trợ lý hữu ích và một quy trình tự động vượt khỏi kiểm soát.
Năng lực quản trị không thể dừng ở văn bản chiến lược. Cần có trách nhiệm rõ ràng giữa công nghệ, nghiệp vụ và quản lý rủi ro, cùng cơ chế đánh giá kết quả trước khi mở rộng ứng dụng. Cách tiếp cận như khung DVF tại Vietcombank—xem xét mức độ đáng triển khai, hiệu quả kinh tế và tính khả thi—gợi ý một tiêu chuẩn thực tế: chỉ đưa AI vào vận hành khi có vấn đề cụ thể cần giải quyết và có cách đo lường hiệu quả.
An ninh mạng phải bảo vệ cả dữ liệu lẫn dòng tiền
Bảo mật dữ liệu không thể là lời cam kết chung chung, bởi niềm tin số được hình thành qua khả năng bảo vệ tài sản, thông tin và quyền lợi của khách hàng trong từng giao dịch. AI có thể hỗ trợ phát hiện giao dịch đáng ngờ trước khi tiền rời khỏi tài khoản, nhưng các ngân hàng cũng phải tăng cường xác thực, nhận diện bất thường và cảnh báo sớm. Càng tập trung nhiều dữ liệu và tự động hóa, hậu quả của một lỗ hổng càng có thể lan rộng.
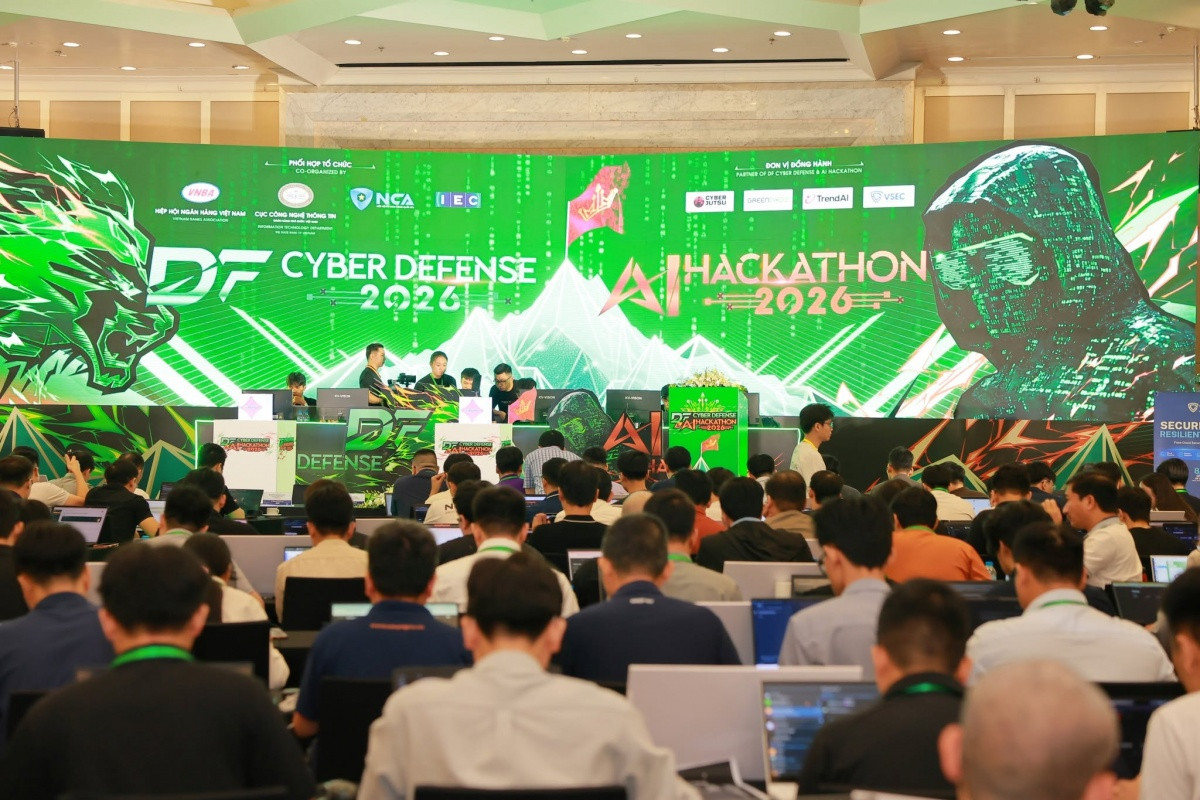
Rủi ro không chỉ đến từ sai sót của mô hình. Các cuộc tấn công vào hệ thống thông tin tài chính, ngân hàng ngày càng chuyên nghiệp, có tổ chức và vượt biên giới; vì vậy, an ninh mạng ngân hàng cần được xem là năng lực vận hành thiết yếu, không phải lớp phòng thủ bổ sung. Khả năng chống chịu số còn bao gồm phát hiện sớm, phản ứng nhanh, duy trì dịch vụ và khôi phục hoạt động sau sự cố. Ngân hàng cần kế hoạch ứng phó, giám sát giao dịch và phối hợp truy vết dòng tiền để hạn chế thiệt hại cho khách hàng.
Một mốc chính sách sắp tới là Thông tư 53/2026/TT-NHNN về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống AI trong ngành ngân hàng, có hiệu lực từ ngày 15/11/2026. Quy định sẽ có ý nghĩa khi được chuyển thành kiểm soát cụ thể trong từng hệ thống, thay vì chỉ đáp ứng trên giấy.
Đo kết quả, đừng chạy theo cuộc đua công nghệ
Ngân hàng nên đánh giá AI bằng những thay đổi có thể kiểm chứng: thời gian xử lý giảm bao nhiêu, cảnh báo gian lận có đến sớm hơn, dịch vụ có phù hợp hơn và dữ liệu khách hàng có được bảo vệ tốt hơn hay không. Một ví dụ về hiệu quả vận hành là khoảng 450 nhân sự công nghệ thông tin sử dụng AI trong quy trình phát triển phần mềm, giúp giảm 50% thời gian xử lý và tăng năng suất từ 2 đến 3 lần. Kết quả như vậy đáng quan tâm hơn số lượng công cụ mới được đưa vào danh mục.
Trong khuôn khổ Smart Banking, lãnh đạo ngành cũng bàn về việc xây dựng năng lực pháp lý, dữ liệu, hạ tầng, con người và quản trị đồng bộ; Hiệp hội Ngân hàng cho biết sẽ tiếp tục làm cầu nối chính sách, hỗ trợ chia sẻ thông tin phòng chống gian lận và nâng cao năng lực nhân sự. Đây là hướng đi hợp lý: AI cần được triển khai có chọn lọc, gắn với trách nhiệm và khả năng phục hồi của cả hệ thống. Kết luận rất rõ: ngân hàng thông minh không phải ngân hàng dùng nhiều AI nhất, mà là ngân hàng tạo được giá trị cho khách hàng mà không đánh đổi an toàn và niềm tin.