
CPI nóng lên, kỳ vọng chính sách đảo chiều
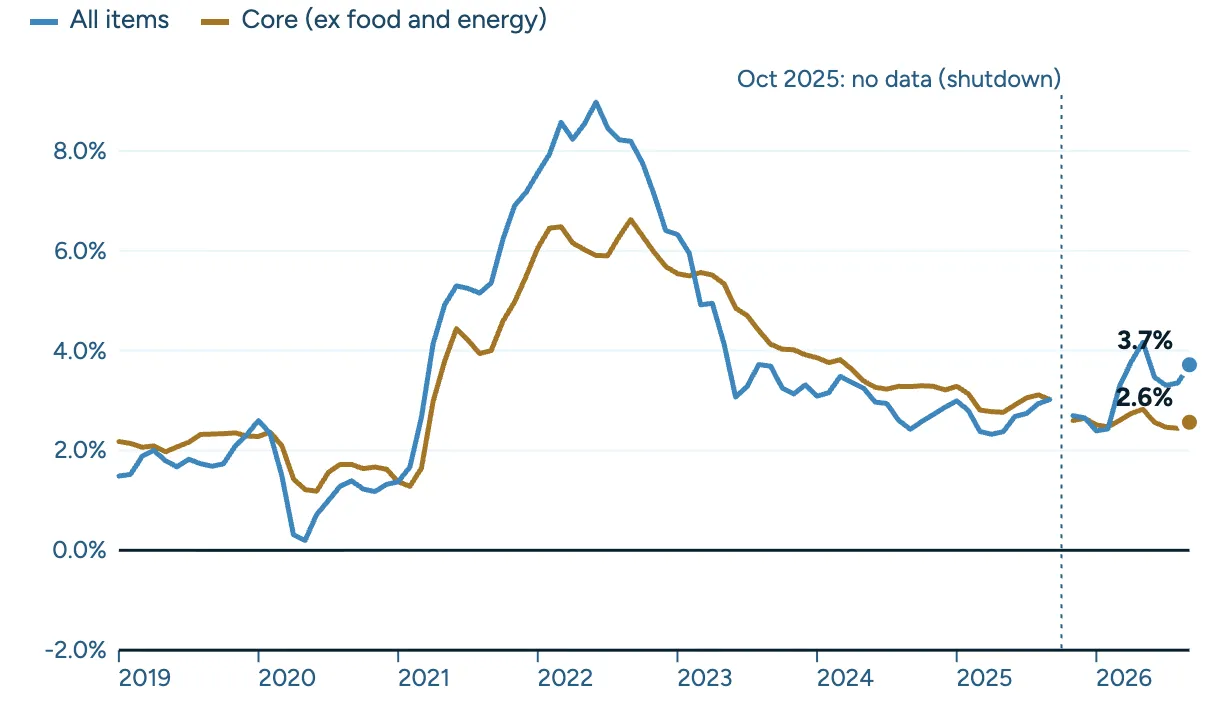
Lạm phát lõi là thước đo biến động giá tiêu dùng sau khi loại trừ thực phẩm và năng lượng, giúp nhà hoạch định chính sách nhận diện áp lực giá dai dẳng bên dưới những cú sốc ngắn hạn. Ngày 10/11, Cục Thống kê Lao động Mỹ công bố CPI tháng 10 tăng 0,4% so với tháng trước, cao hơn dự báo 0,3%; lạm phát lõi Mỹ tăng 0,3%, vượt mức dự kiến 0,2% và ghi nhận tháng thứ ba liên tiếp ở mức này. Đây không phải một sai lệch nhỏ có thể dễ dàng bỏ qua: chỉ số lõi cho thấy áp lực đang bám rễ trong nền kinh tế, ngay cả khi giá năng lượng đã dịu bớt. Vì vậy, báo cáo đã làm suy yếu lập luận rằng lạm phát đang tự hạ nhiệt đủ nhanh để Fed có thể nới lỏng hoặc giữ nguyên chính sách mà không phải lo ngại.
Điểm đáng lo không nằm riêng ở năng lượng. Giá nhà ở tăng 0,3% và đóng góp hơn 30% mức tăng CPI tháng; chi phí giải trí, bảo hiểm ô tô, dịch vụ bệnh viện và vận tải cũng đi lên. Dịch vụ thường điều chỉnh chậm, nên lạm phát lan rộng ở nhóm này khiến con đường trở lại mục tiêu 2% của Fed thêm gập ghềnh.
Fed đứng trước lựa chọn khó vào tháng 12
Số liệu mới khiến khả năng Fed tăng lãi suất tại cuộc họp cuối năm được chú ý hơn, nhưng không đồng nghĩa quyết định đã được đưa ra. Trước khi CPI công bố, thị trường đã nghiêng mạnh về một đợt tăng 25 điểm cơ bản trong tháng 12, đưa biên độ lãi suất điều hành lên 4,00–4,25%. Thống đốc Fed Christopher Waller còn phát tín hiệu ủng hộ tăng lãi suất trong tháng 12 và cho rằng mức tăng 0,3% trở lên của CPI lõi có thể khiến Fed cân nhắc bước đi 50 điểm cơ bản. Kết quả tháng 10 chạm ngưỡng ông nêu, nhưng quan điểm của một quan chức không phải quyết định tập thể. Cuộc họp ngày 8–9/12 vì thế trở thành mốc then chốt, còn nhà đầu tư sẽ cân nhắc dữ liệu mới trước khi kết luận Fed tăng lãi suất bao nhiêu.
Áp lực giá dịch vụ còn gắn với nhu cầu tăng nhanh từ đầu tư xây dựng trung tâm dữ liệu AI, kéo theo nhu cầu nhân công, điện năng và thiết bị. Chủ tịch Fed chi nhánh Chicago Austan Goolsbee mô tả diễn biến này mang dáng dấp của tình trạng cầu quá nóng. Khi áp lực không chỉ đến từ năng lượng hay thuế quan, Fed có ít lý do để xem mức tăng CPI cao hơn dự báo là nhiễu nhất thời.
Bitcoin và vàng cùng chịu sức ép từ lãi suất
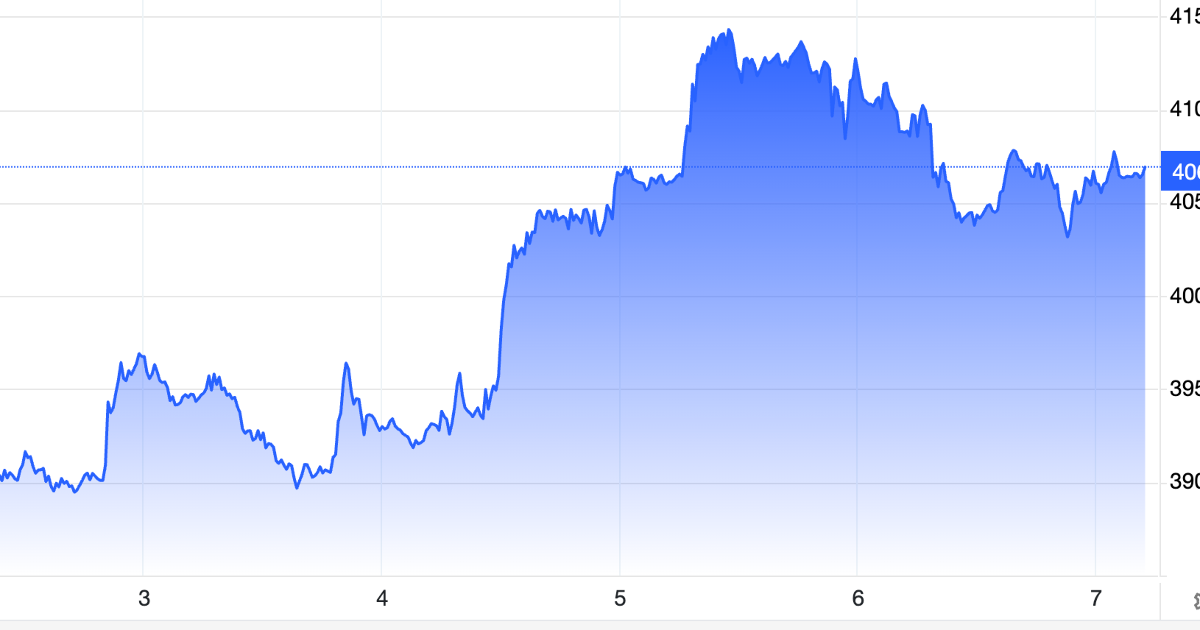
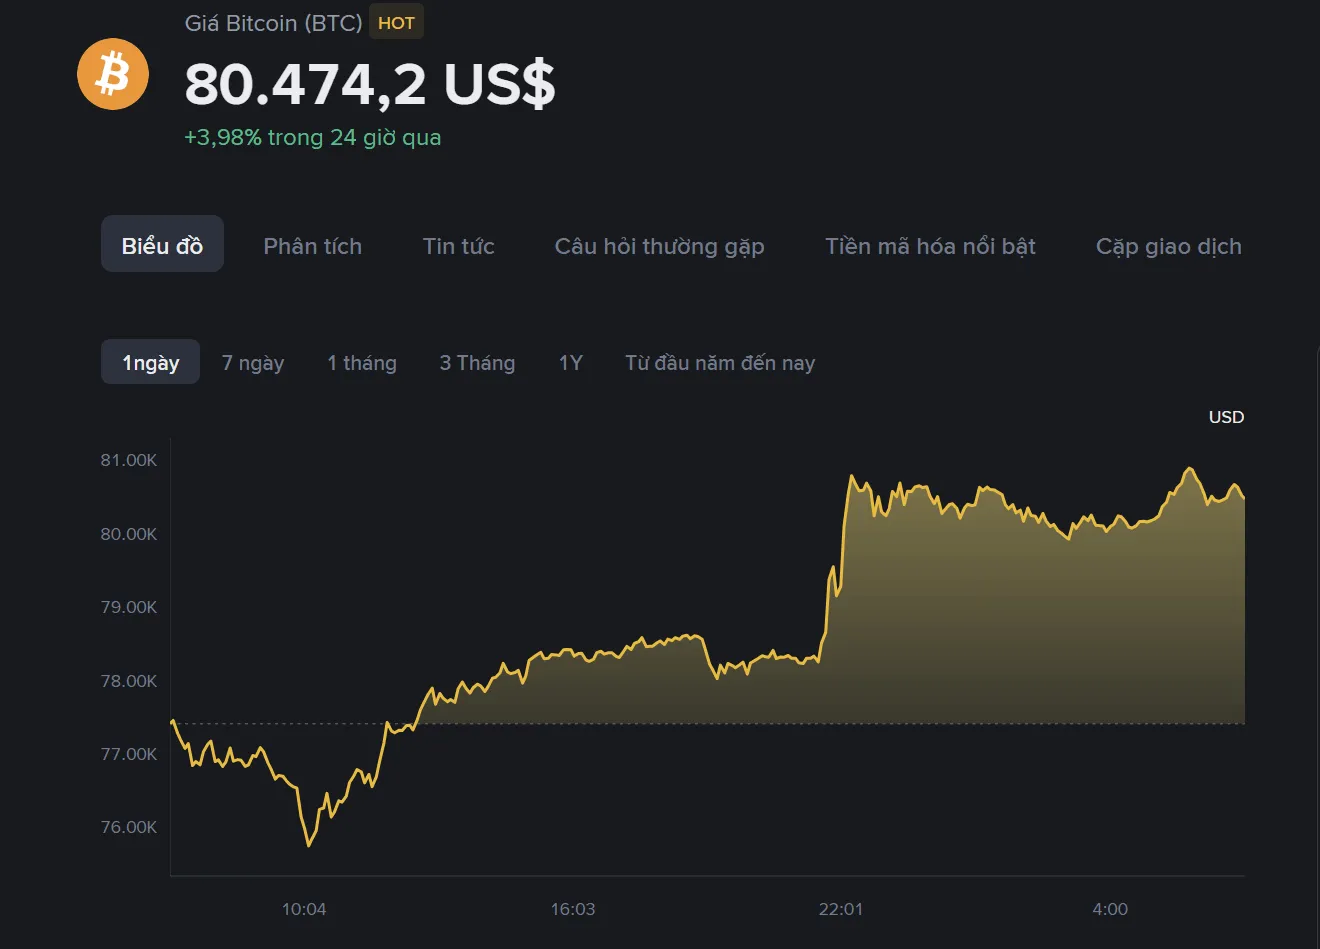
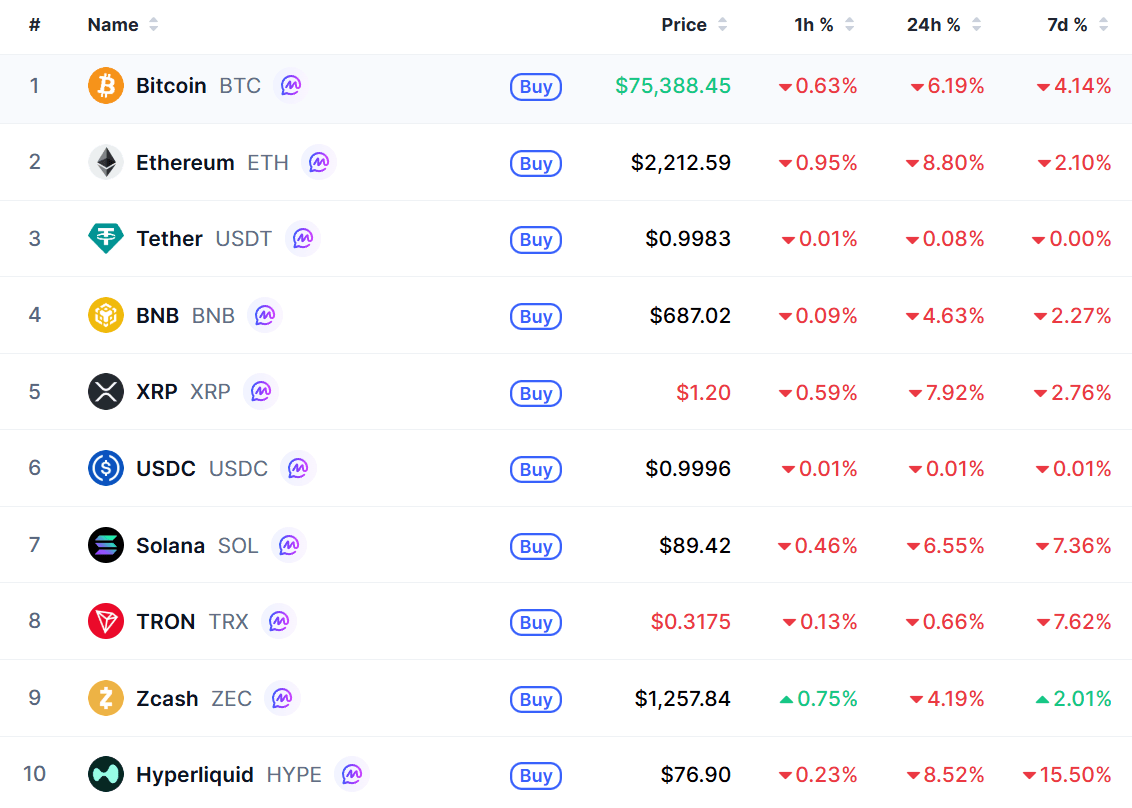
Ngay sau công bố, Bitcoin lao dốc xuống vùng thấp nhất trong nhiều tháng; Ethereum cũng giảm, trong khi vàng mất hơn 2% và lợi suất trái phiếu chính phủ tăng mạnh. Các phản ứng này phản ánh một cơ chế chung: khi lãi suất kỳ vọng tăng, tài sản tạo thu nhập cố định trở nên hấp dẫn hơn tương đối, còn nhà đầu tư đòi hỏi mức bù rủi ro cao hơn ở những tài sản không có dòng tiền như Bitcoin và vàng. Đồng thời, chi phí cơ hội của việc nắm giữ vàng tăng khi lợi suất trái phiếu nhích lên. Vì thế, tiền số lẫn kim loại quý có thể bị bán cùng lúc, dù chúng thường được gắn với những câu chuyện đầu tư khác nhau.
Đà giảm của Bitcoin không chỉ do một báo cáo: đồng tiền này đã yếu đi từ trước, còn dòng vốn vào các quỹ ETF Bitcoin giao ngay tại Mỹ không duy trì được sức mạnh như trước. CPI nóng hơn dự báo trở thành chất xúc tác khiến tâm lý phòng thủ tăng lên. Với vàng, cú giảm cho thấy vai trò trú ẩn không miễn nhiễm trước lãi suất: nếu thị trường tin chính sách sẽ thắt chặt hơn, sức hút của tài sản không sinh lợi có thể suy yếu.
Kết luận: thị trường sẽ chờ thêm bằng chứng
Thông điệp của CPI tháng 10 không phải Fed chắc chắn sẽ tăng mạnh lãi suất, mà là kỳ vọng về chính sách đã trở nên nhạy hơn với từng dấu hiệu lạm phát dai dẳng. Lạm phát lõi Mỹ vượt dự báo, trong khi áp lực dịch vụ và nhu cầu đầu tư vẫn hiện hữu; đó là tổ hợp bất lợi cho những tài sản hưởng lợi khi tiền rẻ và tâm lý rủi ro lên cao. Nhà đầu tư nên phân biệt biến động tức thời sau công bố với xu hướng dài hơn: các cuộc họp và dữ liệu tiếp theo mới quyết định liệu Fed có thực sự siết chặt hay không. Tuy vậy, giá vàng giảm và Bitcoin suy yếu đã cho thấy thị trường không chờ đến lúc Fed hành động mới định giá lại rủi ro. Kết luận hiện tại khá rõ: kỳ vọng lãi suất tăng đang là lực cản chung, còn mọi đợt phục hồi cần được kiểm chứng bằng diễn biến lạm phát và chính sách.