
Lãi suất huy động đang đi xuống, nhưng chưa đồng nghĩa mọi mức lãi đều giảm
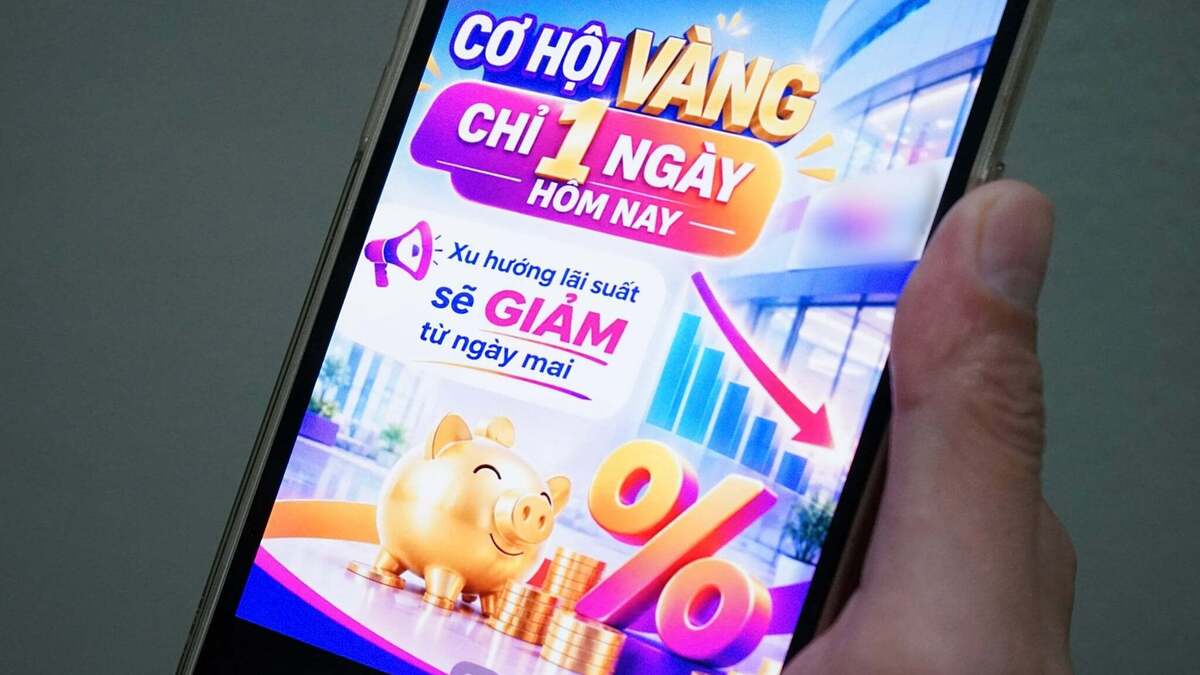
Lãi suất huy động là mức ngân hàng trả cho khách hàng gửi tiền, thường được công bố theo kỳ hạn, phương thức gửi và điều kiện áp dụng. Vì vậy, một đợt giảm trên biểu lãi suất niêm yết chưa chắc phản ánh đầy đủ mức khách hàng có thể được giới thiệu hoặc nhận theo chương trình riêng. Từ ngày 18/10, khoảng 26 ngân hàng đã công bố hạ lãi suất huy động niêm yết. MSB, VietABank và GPBank vừa giảm 0,5 điểm phần trăm ở các kỳ hạn từ 6 đến 36 tháng; Sacombank cũng điều chỉnh giảm 0,5 điểm phần trăm từ kỳ hạn 6 tháng trở lên, áp dụng từ ngày 20/10/2026. Đây là diễn biến nối dài, không phải động thái đơn lẻ. Động lực đến từ yêu cầu của Ngân hàng Nhà nước về hạ mặt bằng lãi suất để tạo điều kiện giảm lãi cho vay, hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng. Nhưng với người gửi tiền, điều cần đọc không chỉ là con số nổi bật trên bảng.
Khoảng cách giữa biểu công khai và lời tư vấn đáng lưu ý
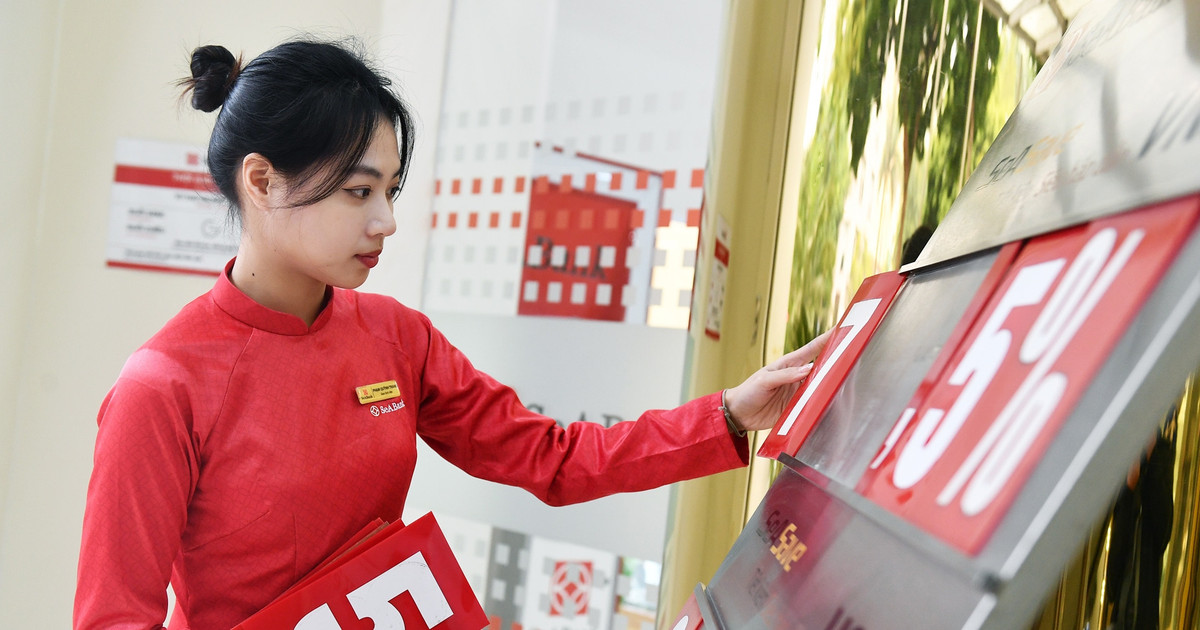
Khảo sát ngày 26/10 ghi nhận tại một số ngân hàng, lãi suất tiết kiệm thông thường phổ biến ở mức 5–6%/năm, trong khi khách hàng có khoản tiền gửi lớn được giới thiệu mức 8–9%/năm. Chênh lệch này khiến tiêu đề “ngân hàng giảm lãi suất” dễ tạo ấn tượng rằng mọi khách hàng đều sẽ nhận mức thấp hơn tương ứng, dù thực tế còn tùy sản phẩm và điều kiện. Chẳng hạn, MSB có chương trình lãi suất đặc biệt 6,5%/năm cho kỳ hạn 6 tháng và 7%/năm cho một số kỳ hạn dài hơn. Khách hàng phải đáp ứng các điều kiện gồm giới hạn tiền gửi tối đa 5 tỷ đồng, chưa có khoản tiết kiệm tại ngân hàng khi mở sổ và mỗi người chỉ được mở một sổ tại cùng thời điểm. Khoảng cách giữa lãi suất niêm yết và mức ưu đãi không chỉ là chuyện quảng bá. Nếu ưu đãi cao vẫn được duy trì, chi phí huy động vốn của ngân hàng có thể chưa giảm tương ứng, qua đó gây áp lực lên mục tiêu hạ lãi suất cho vay.
Đừng chọn kỳ hạn chỉ vì con số cao nhất
Các mức công khai cũng không đồng nhất giữa ngân hàng, kênh gửi và kỳ hạn. Sau điều chỉnh, VietABank niêm yết lãi suất gửi trực tuyến lĩnh cuối kỳ từ 5,5%/năm cho kỳ hạn 6–11 tháng đến 5,8%/năm cho kỳ hạn 24–36 tháng. Sacombank áp dụng mức cao nhất 7,3%/năm cho khoản gửi từ 500 triệu đồng ở kỳ hạn 24–36 tháng. Những con số này không thể so sánh tách rời điều kiện, kênh gửi hay yêu cầu về số tiền. Người gửi nên hỏi rõ mức lãi được nêu là lãi niêm yết hay lãi ưu đãi, áp dụng cho gửi tại quầy hay trực tuyến, có giới hạn số tiền và điều kiện mở sổ nào. Cũng cần xác nhận kỳ hạn, cách lĩnh lãi và số tiền thực nhận khi đáo hạn trước khi chốt lựa chọn. Đây là bước thiết thực hơn việc chỉ nhìn con số cao nhất trên ứng dụng hoặc nghe tư vấn miệng.
Giảm lãi suất có thể tiếp diễn, nhưng dư địa chưa chắc rộng
Cuối năm, doanh nghiệp thường tăng sản xuất, hoàn thiện đơn hàng và bổ sung hàng hóa cho mùa kinh doanh Tết, làm nhu cầu vốn lưu động tăng. Ngân hàng vì thế phải cân đối nguồn vốn và hỗ trợ khách vay, trong khi áp lực giá năng lượng, nguyên vật liệu và tỷ giá khiến việc hạ lãi suất cần thận trọng để tránh làm tăng sức ép lạm phát. Quy định điều hành được nêu trong nguồn yêu cầu lãi suất tiền gửi bình quân của giao dịch mới, kỳ hạn từ 6 tháng trở lên, giảm tối thiểu 0,5%/năm trong những tháng cuối năm. Dự báo của Chứng khoán Rồng Việt cho rằng lãi suất huy động có thể giảm nhanh trong ngắn hạn rồi ổn định đến cuối năm, nhưng khó giảm sâu trong năm 2027 do chênh lệch giữa huy động và tín dụng còn lớn. Kết luận, đợt hạ lãi suất là tín hiệu đáng theo dõi, không phải lời đảm bảo rằng mọi khoản gửi đều chịu cùng một mức giảm. Hãy so sánh điều kiện và lãi thực nhận trước khi quyết định kỳ hạn.