
Làn sóng giảm lãi suất nối dài
Lãi suất huy động là mức lãi ngân hàng trả cho khách hàng gửi tiền, thường thay đổi theo kỳ hạn, hình thức gửi và điều kiện áp dụng; vì vậy, mức giảm ở một kỳ hạn không đồng nghĩa mọi khoản tiết kiệm đều chịu tác động như nhau. Diễn biến mới cho thấy người gửi tiền cần nhìn vào biểu lãi suất cụ thể thay vì chỉ dựa vào thông tin ngân hàng giảm lãi suất.
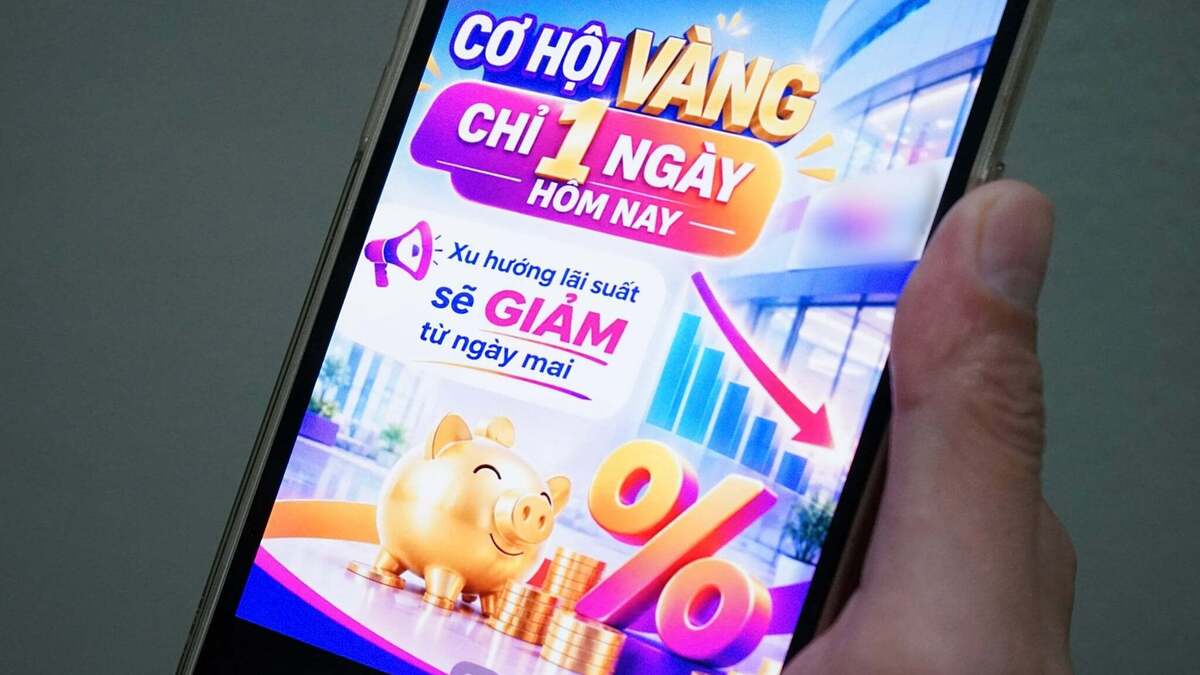
MSB, VietABank và GPBank vừa hạ lãi suất huy động 0,5 điểm phần trăm ở các kỳ hạn 6–36 tháng. Trước đó, Sacombank công bố mức giảm tương tự cho kỳ hạn từ 6 tháng, áp dụng từ ngày 20/10/2026. Các động thái này nối dài danh sách ngân hàng điều chỉnh lãi suất, được mô tả là hưởng ứng chủ trương của Chính phủ và Ngân hàng Nhà nước nhằm giảm mặt bằng lãi suất, hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng.
Đây không chỉ là thay đổi trên bảng niêm yết: lãi suất tiết kiệm mới có thể làm giảm khoản sinh lời kỳ vọng với người chọn kỳ hạn dài. Tuy nhiên, mức áp dụng khác nhau giữa gửi trực tuyến và tại quầy, cũng như theo số tiền gửi, nên không thể đánh giá một ngân hàng chỉ bằng con số cao nhất được quảng bá.

Con số niêm yết cần đọc theo kỳ hạn
Các biểu lãi suất cho thấy mức giảm không làm mọi kỳ hạn đồng loạt bằng nhau. Tại MSB, tiền gửi trực tuyến lĩnh lãi cuối kỳ được niêm yết 5,8%/năm cho kỳ hạn 6–11 tháng, 6,3%/năm ở kỳ hạn 12 tháng, 6,1%/năm cho 13–24 tháng và 5,6%/năm ở kỳ hạn 36 tháng.
VietABank sau điều chỉnh áp dụng 5,5%/năm cho kỳ hạn trực tuyến 6–11 tháng, 5,6%/năm cho 12–13 tháng và 5,8%/năm cho 24–36 tháng. Ở GPBank, lãi suất trực tuyến là 4,75%/năm cho kỳ hạn 6–8 tháng, 4,85%/năm cho 9 tháng và 5,05%/năm cho 12–36 tháng. Những mức này minh họa vì sao người gửi cần đối chiếu đúng kỳ hạn và kênh giao dịch.
Một số mức cao hơn đi kèm điều kiện cụ thể. MSB có chương trình lãi suất đặc biệt nhưng giới hạn số tiền gửi, yêu cầu khách hàng chưa có khoản tiết kiệm tại ngân hàng khi mở sổ và giới hạn mỗi khách hàng một sổ tại cùng thời điểm. Hãy xác nhận điều kiện, cách lĩnh lãi và ngày hiệu lực trước khi quyết định; không nên mặc định lãi suất đặc biệt áp dụng cho tất cả.
Chủ trương giảm lãi suất và kết quả tại các ngân hàng lớn
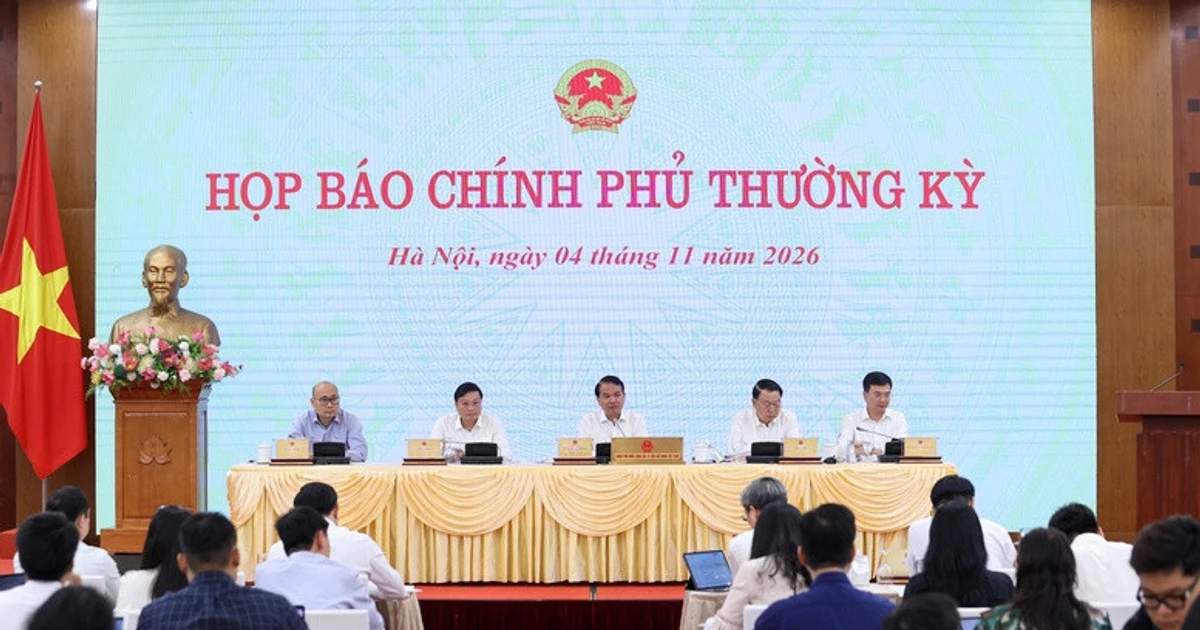
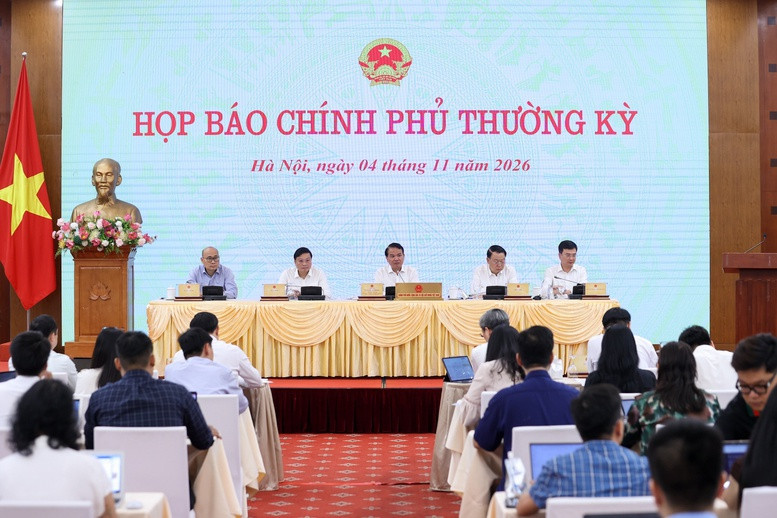
Tại họp báo Chính phủ thường kỳ tháng 10/2026 ngày 4/11, lãnh đạo Agribank, Vietcombank và MB báo cáo việc triển khai chỉ đạo giảm lãi suất của Chính phủ và Ngân hàng Nhà nước. Trọng tâm được nêu là giảm lãi suất cho vay đối với khoản vay mới lẫn khoản vay hiện hữu, nhất là với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Vietcombank cho biết bắt đầu giảm 0,5%/năm lãi suất huy động từ ngày 20/10/2026, đồng thời triển khai chương trình tín dụng ưu tiên đến hết năm với mức giảm lãi suất cho vay 1,5–2%/năm. Với một số lĩnh vực thiết yếu như thương mại tiêu dùng và thương mại xăng dầu, mức giảm cho vay được thông tin lên tới 3%/năm. Ngân hàng cho biết gần 17.000 doanh nghiệp, hộ kinh doanh được hưởng chính sách, với dư nợ giải ngân ước khoảng 100.000 tỷ đồng.
Agribank cho biết đã triển khai 24 chương trình tín dụng ưu đãi, tổng quy mô 600.000 tỷ đồng và dư nợ khoảng 300.000 tỷ đồng; lãi suất các chương trình thấp hơn mức thông thường 2–2,5%/năm. Tính đến ngày 31/10/2026, ngân hàng đã giảm lãi suất cho khoảng 200.000 tỷ đồng dư nợ cũ. MB cũng cho biết mức giảm bình quân với khoản vay cũ và mới là 1,5–2%/năm. Đây là tín hiệu hỗ trợ người vay, nhưng không nên nhầm với lợi ích trực tiếp của người gửi tiết kiệm.
Người gửi tiền nên kiểm tra điều gì?
Với người gửi tiền, tác động dễ thấy nhất là khoản sinh lời mới có thể thấp hơn nếu mở sổ sau khi biểu lãi suất được điều chỉnh. Người đang có tiền gửi kỳ hạn cần xem lại điều khoản và thời điểm đáo hạn; không nên cho rằng lãi suất của sổ hiện hữu tự động đổi chỉ vì ngân hàng vừa công bố biểu mới. Nếu cần rút trước hạn, hãy hỏi ngân hàng về cách tính lãi áp dụng trước khi thao tác.
Trước khi gửi, hãy so sánh lãi suất đúng kỳ hạn giữa gửi trực tuyến và tại quầy, kiểm tra điều kiện về số tiền, cách lĩnh lãi và ngày hiệu lực. Mức cao nhất có thể chỉ dành cho một kỳ hạn hoặc nhóm khách hàng đáp ứng điều kiện, trong khi kỳ hạn bạn cần lại có mức khác. Cũng nên cân nhắc khả năng cần dùng tiền sớm: chọn kỳ hạn dài chỉ vì lãi suất niêm yết cao có thể không phù hợp với nhu cầu thanh khoản.
Mùa cuối năm, khi doanh nghiệp tăng tốc sản xuất và chuẩn bị hàng hóa cho dịp Tết, việc hạ lãi suất được đặt trong mục tiêu hỗ trợ hoạt động kinh tế. Vietcombank cho biết chương trình tín dụng ưu tiên kéo dài đến hết năm 2026. Với người gửi tiền, bước thực tế nhất vẫn là kiểm tra biểu lãi suất mới ngay trước ngày mở sổ và xác nhận trực tiếp các điều kiện áp dụng.