
Hai thước đo khác nhau, cùng cho thấy độ gắn kết với địa ốc
Tín dụng bất động sản là các khoản vay phục vụ hoạt động kinh doanh địa ốc hoặc nhu cầu mua nhà, còn tài sản bất động sản dùng làm bảo đảm là tài sản được ngân hàng nhận để bảo vệ khoản cấp tín dụng. Hai chỉ số này đo những khía cạnh khác nhau, nên không thể lấy tỷ trọng tài sản bảo đảm để kết luận tương ứng về dư nợ cho vay. Báo cáo tài chính quý III/2026 cho thấy tín dụng liên quan đến bất động sản vẫn chiếm phần đáng kể trong danh mục của nhiều ngân hàng, nhưng quy mô và tỷ trọng phân hóa rõ rệt.
Sự phân biệt ấy là điểm xuất phát cần thiết khi đọc số liệu. Dư nợ phản ánh vốn ngân hàng đã cho vay vào những nhóm khách hàng hoặc hoạt động nhất định; tài sản bảo đảm lại cho biết ngân hàng đang dựa vào loại tài sản nào để giảm thiểu tổn thất nếu khoản vay gặp vấn đề. Cả hai đều quan trọng khi đánh giá rủi ro bất động sản, nhưng không thể thay thế cho nhau. Đặt các con số cạnh nhau có giá trị vì chúng cho thấy mức độ hiện diện của địa ốc ở cả phía cấp vốn lẫn phía bảo đảm, chứ không phải một phép đo duy nhất về chất lượng tín dụng.
Dư nợ bất động sản phân hóa mạnh giữa các ngân hàng
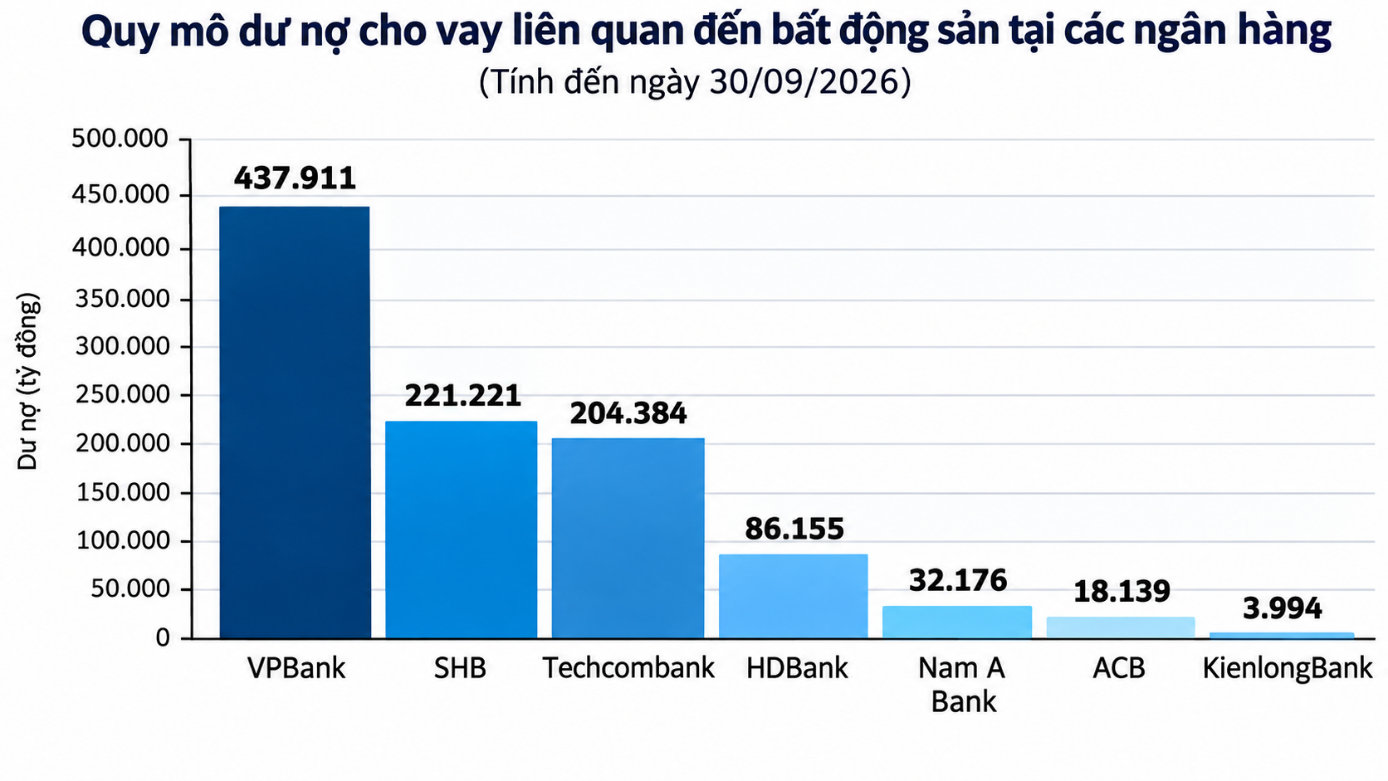
VPBank ghi nhận 291.063 tỷ đồng cho vay kinh doanh bất động sản, tương đương 24,01% tổng dư nợ; thêm 146.848 tỷ đồng cho cá nhân mua nhà và quyền sử dụng đất. Gộp hai nhóm, dư nợ liên quan đến bất động sản đạt khoảng 437.911 tỷ đồng, bằng 36,12% tổng dư nợ cho vay khách hàng. Đây là quy mô lớn, nhưng cần gọi đúng tên: con số gộp gồm cả tín dụng kinh doanh và khoản vay mua nhà.
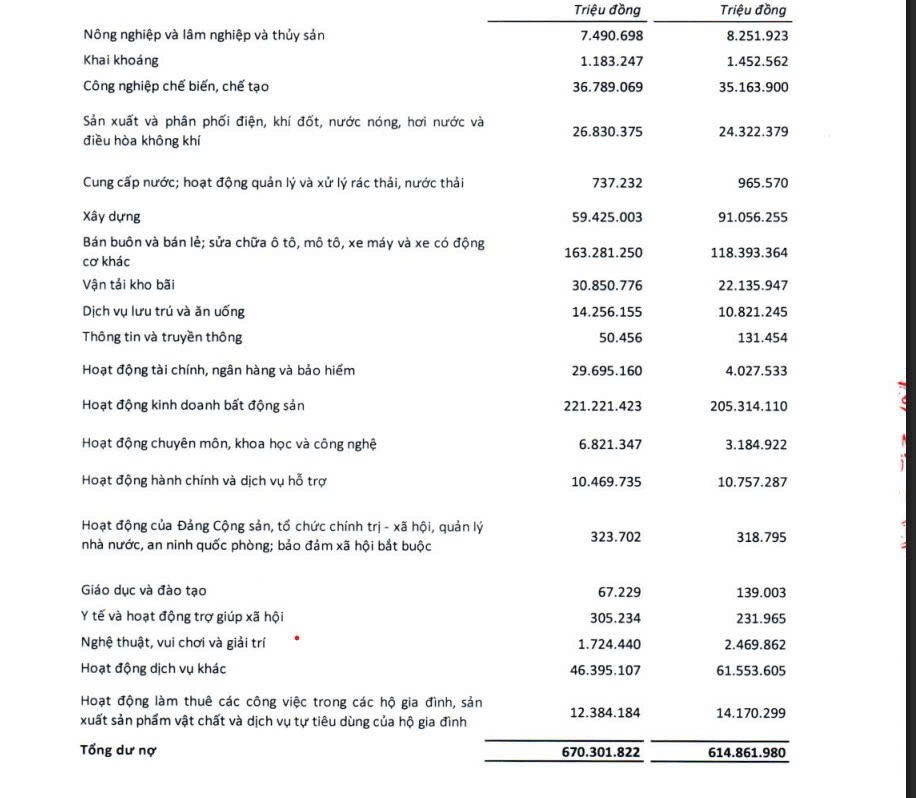
SHB có 221.221 tỷ đồng dư nợ cho vay kinh doanh bất động sản, chiếm 33% tổng dư nợ 670.302 tỷ đồng; nếu cộng xây dựng, tỷ trọng hai lĩnh vực lên 41,87%. Techcombank ghi nhận 204.384 tỷ đồng cho vay kinh doanh bất động sản, tương đương 25,12% tổng dư nợ cho vay khách hàng. Những tỷ lệ này cho thấy không thể xếp hạng mức độ tập trung chỉ bằng số tiền tuyệt đối: ngân hàng có dư nợ lớn hơn chưa chắc có tỷ trọng cao hơn. Cần xem đồng thời quy mô, tỷ trọng, loại khoản vay và phần tín dụng liên quan đến xây dựng.
Vietcombank: bất động sản áp đảo trong tài sản bảo đảm
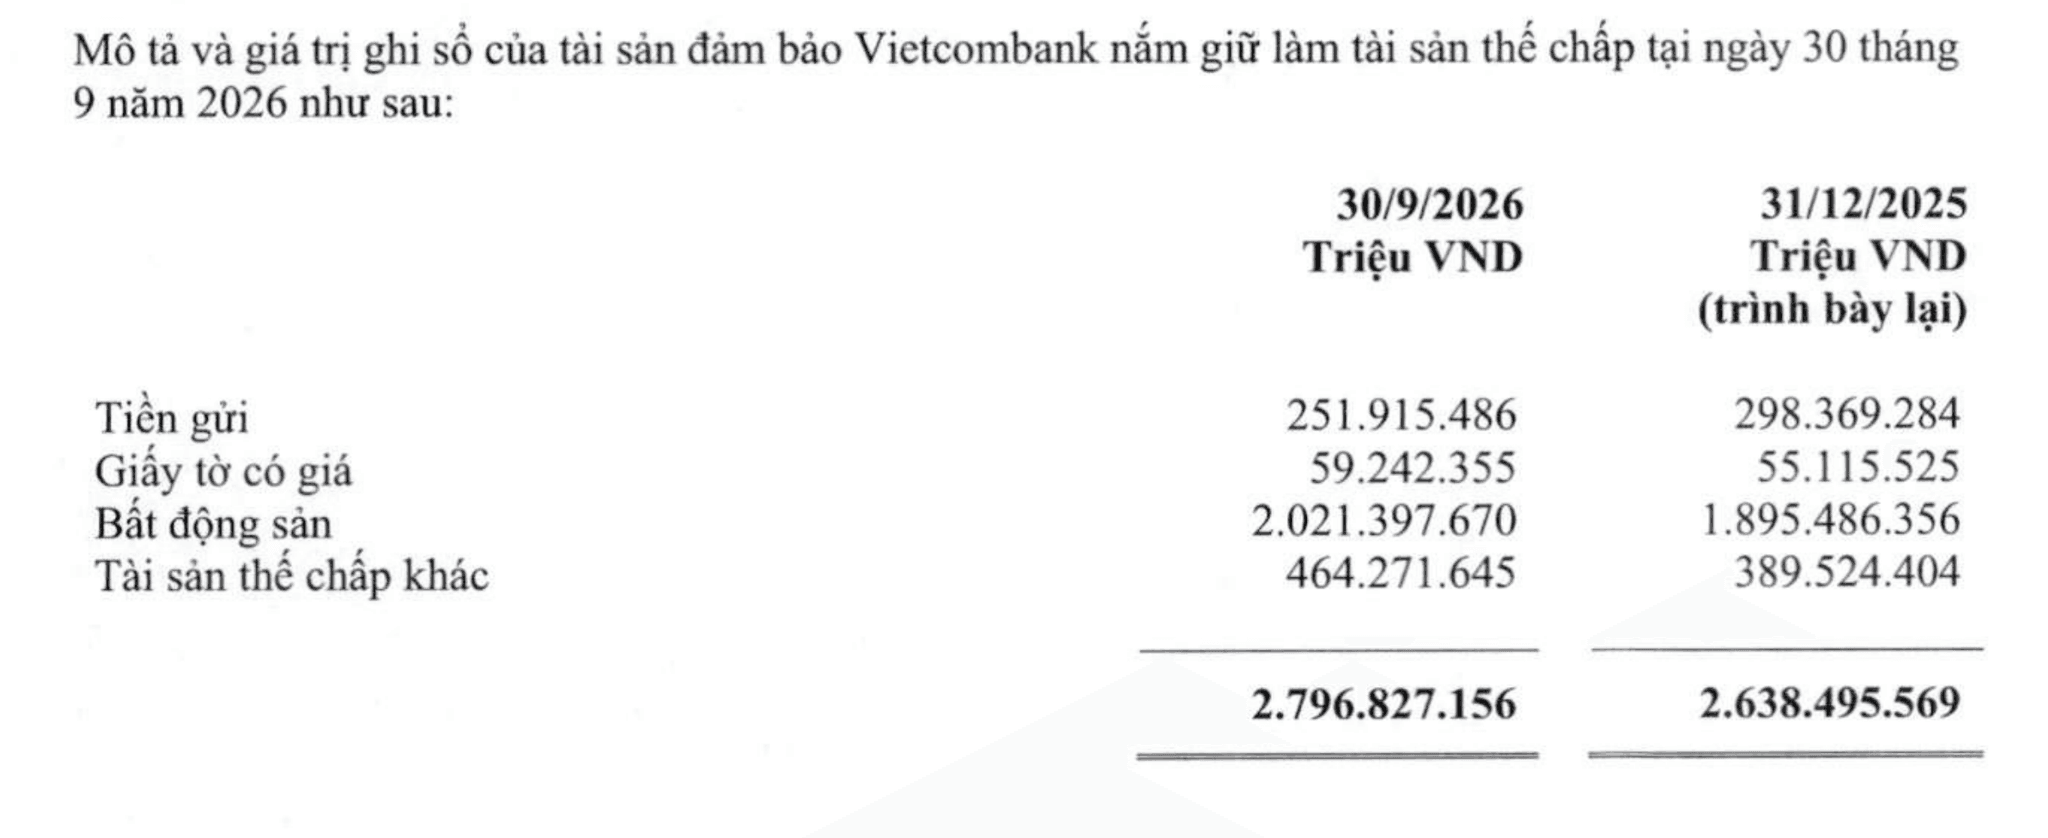
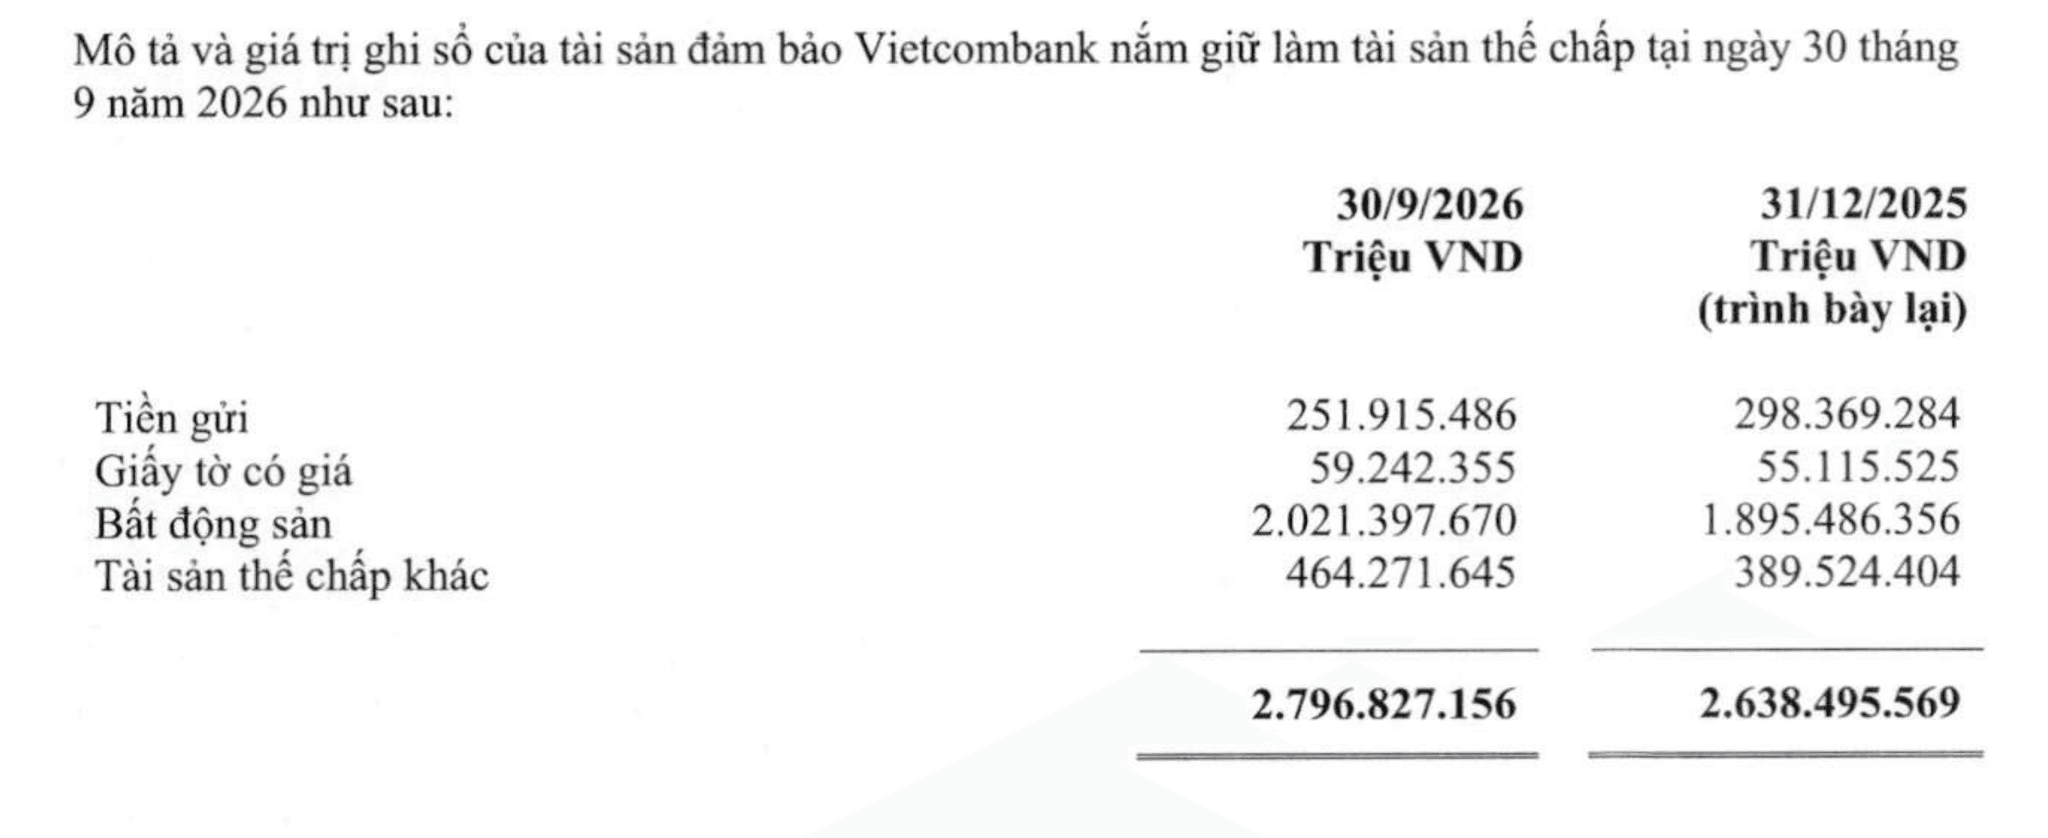
Tại Vietcombank, giá trị bất động sản được dùng làm tài sản bảo đảm vượt 2,021 triệu tỷ đồng vào ngày 30/9/2026, tăng 7% so với cuối năm 2025. Tổng giá trị ghi sổ tài sản bảo đảm đạt gần 2,797 triệu tỷ đồng, trong đó bất động sản chiếm hơn 72%. Tỷ lệ này phản ánh độ tập trung đáng kể của danh mục bảo đảm vào địa ốc, nhưng không có nghĩa hơn 72% dư nợ của ngân hàng là khoản vay bất động sản.
Các nhóm bảo đảm còn lại gồm 251.915 tỷ đồng tiền gửi, 59.242 tỷ đồng giấy tờ có giá và 464.272 tỷ đồng tài sản thế chấp khác. Trong chín tháng, giá trị bất động sản bảo đảm tăng gần 126.000 tỷ đồng, trong khi tiền gửi bảo đảm giảm hơn 46.400 tỷ đồng; nhóm tài sản thế chấp khác tăng gần 74.750 tỷ đồng. Trong khi đó, dư nợ cho vay khách hàng của Vietcombank đạt hơn 1,816 triệu tỷ đồng, tăng khoảng 9% so với đầu năm. Đặt hai nhóm số liệu cạnh nhau giúp nhận diện cấu trúc, nhưng không cho biết riêng từng khoản vay được bảo đảm bằng loại tài sản nào.
Đánh giá rủi ro cần nhìn xa hơn tỷ trọng
Tỷ trọng cao tự nó chưa đủ để kết luận ngân hàng đang chịu rủi ro mất vốn lớn. Cần theo dõi chất lượng và khả năng thu hồi của từng khoản vay, mức độ tập trung theo khách hàng hoặc phân khúc, cũng như giá trị và tính thanh khoản của tài sản khi xử lý. Nguồn số liệu được công bố không cung cấp đầy đủ các chi tiết đó cho toàn bộ danh mục, vì vậy chỉ nên xem tỷ trọng là tín hiệu cần giám sát, không phải kết luận cuối cùng.
Ở Vietcombank, tỷ lệ nợ xấu tăng từ 0,58% lên 0,71%, vẫn dưới 1%; dự phòng rủi ro cho vay khách hàng đạt 31.168 tỷ đồng, tăng 24,8%, còn tỷ lệ bao phủ nợ xấu ở khoảng 243%. Đây là lớp thông tin cần đặt cạnh mức tập trung tài sản bảo đảm, đồng thời theo dõi diễn biến nợ xấu và dự phòng ở các kỳ sau. Ngân hàng Nhà nước cho biết sẽ tiếp tục kiểm soát tín dụng bất động sản theo hướng an toàn, hiệu quả; doanh nghiệp gặp khó khăn có thể được xem xét cơ cấu thời hạn trả nợ dựa trên tình hình thực tế và khả năng phục hồi. Kết luận hợp lý lúc này không phải địa ốc đồng nghĩa với rủi ro tức thời, mà là mức tập trung đòi hỏi thẩm định và giám sát sát sao hơn.