
Bất động sản là trụ cột bảo đảm tín dụng
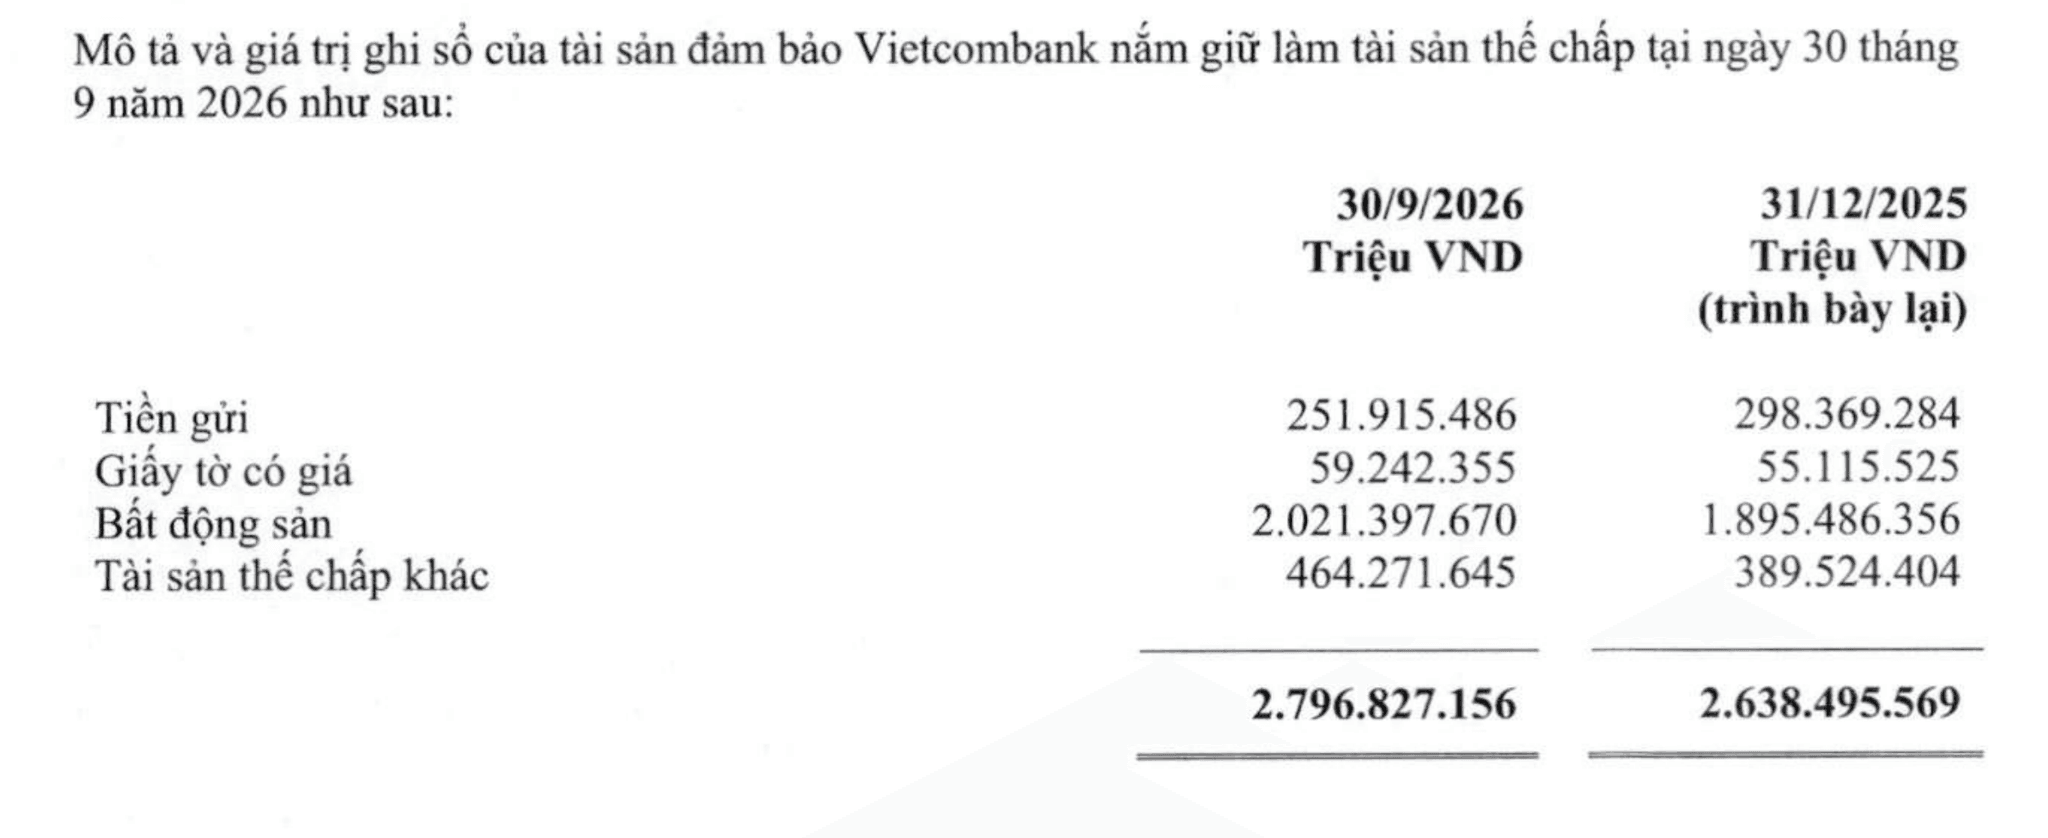
Tài sản bảo đảm là tài sản được dùng làm căn cứ bảo vệ nghĩa vụ trả nợ trong hoạt động cấp tín dụng, và cơ cấu của danh mục này cho thấy ngân hàng đang dựa vào loại tài sản nào nhiều nhất. Tại Vietcombank, câu trả lời hiện nghiêng rõ về bất động sản: báo cáo tài chính hợp nhất quý III/2026 ghi nhận giá trị bất động sản dùng làm tài sản bảo đảm vượt 2,021 triệu tỷ đồng tại ngày 30/9, tăng 7% so với cuối năm 2025.
Tổng giá trị ghi sổ tài sản bảo đảm Vietcombank nắm giữ đạt gần 2,797 triệu tỷ đồng, tăng khoảng 158.332 tỷ đồng so với đầu năm; riêng bất động sản chiếm hơn 72% danh mục. Tỷ trọng này lớn đến mức không thể xem bất động sản là một nhóm tài sản thế chấp thông thường: nó là trụ cột trong cấu trúc bảo đảm cho các khoản cấp tín dụng của ngân hàng. Vì vậy, khi đọc số liệu, cần nhìn cả quy mô lẫn mức độ tập trung, thay vì chỉ coi con số vượt 2 triệu tỷ đồng là dấu hiệu tăng trưởng.
Chín tháng biến động, nhưng vị thế bất động sản vẫn tăng
Danh mục không đứng yên trong chín tháng đầu năm 2026. Theo báo cáo tài chính hợp nhất quý III, giá trị bất động sản bảo đảm tăng gần 126.000 tỷ đồng; tiền gửi dùng làm tài sản bảo đảm giảm hơn 46.400 tỷ đồng, còn nhóm tài sản thế chấp khác tăng gần 74.750 tỷ đồng. Những chuyển động trái chiều này cho thấy đây không chỉ là câu chuyện tổng giá trị bảo đảm tăng lên, mà còn là sự dịch chuyển giữa các loại tài sản.
Ở thời điểm 30/9/2026, ngoài bất động sản, danh mục gồm 251.915 tỷ đồng tiền gửi, 59.242 tỷ đồng giấy tờ có giá và 464.272 tỷ đồng tài sản thế chấp khác. Việc tiền gửi giảm trong khi bất động sản và tài sản thế chấp khác tăng là điểm đáng chú ý hơn một phép cộng đơn thuần: tỷ trọng áp đảo của bất động sản vẫn được duy trì, dù cơ cấu có điều chỉnh. Đây là lý do số liệu sau chín tháng cần được đọc như ảnh chụp của một danh mục đang vận động, không phải một cấu trúc bất biến.
Tỷ trọng lớn nói lên điều gì — và không nói lên điều gì
Có thể kết luận rằng bất động sản Vietcombank đang giữ vai trò chủ đạo trong tài sản bảo đảm, nhưng không nên đánh đồng giá trị tài sản bảo đảm với dư nợ thế chấp bất động sản. Đây là hai khái niệm khác nhau: số liệu được công bố mô tả giá trị ghi sổ của tài sản bảo đảm ngân hàng nắm giữ, chứ không cho biết riêng quy mô khoản vay được thế chấp bằng bất động sản hay mức độ thu hồi nếu khoản vay gặp vấn đề.
Bối cảnh tín dụng giúp đặt danh mục vào đúng khung: đến cuối tháng 9/2026, dư nợ cho vay khách hàng đạt hơn 1,816 triệu tỷ đồng, tăng khoảng 9% so với đầu năm. Tuy nhiên, các con số tổng hợp này không đủ để xác định chất lượng từng khoản vay hay mức độ rủi ro gắn với từng tài sản. Nhận định hợp lý là mức tập trung cao khiến biến động giá trị và khả năng xử lý bất động sản trở thành yếu tố đáng theo dõi trong đánh giá danh mục; tự thân tỷ trọng lớn chưa chứng minh danh mục tốt hay xấu.
Điều cần theo dõi tiếp theo
Số liệu tài sản bảo đảm cũng nên được đặt cạnh diễn biến chất lượng tín dụng, nhưng không nên suy diễn quan hệ nhân quả. Tại ngày 30/9/2026, nợ xấu nội bảng Vietcombank là 12.818 tỷ đồng, tỷ lệ nợ xấu ở mức 0,71%, còn tỷ lệ bao phủ nợ xấu khoảng 243%. Các chỉ tiêu này cung cấp bối cảnh về chất lượng tín dụng chung; chúng không thay thế thông tin chi tiết về rủi ro riêng của các khoản vay có bất động sản bảo đảm.
Điểm mấu chốt là tài sản bảo đảm Vietcombank tăng về quy mô sau chín tháng, nhưng mức tăng tập trung đáng kể ở bất động sản, trong khi tiền gửi giảm và tài sản thế chấp khác đi lên. Khi theo dõi các kỳ báo cáo tiếp theo, cần xem tỷ trọng này thay đổi ra sao và liệu cơ cấu có tiếp tục đa dạng hóa hay không. Kết luận hiện tại khá rõ: bất động sản là nền tảng lớn nhất của danh mục bảo đảm Vietcombank, nhưng tỷ trọng hơn 72% nên được xem là một đặc điểm tập trung cần theo dõi, không phải thước đo độc lập cho sức khỏe tín dụng.