
Thuế 35% đổi luật chơi từ nhập khẩu sang sản xuất tại chỗ
Thuế xe điện là công cụ điều chỉnh giá và định hướng nơi sản xuất: mức thuế khác nhau theo xuất xứ và tỷ lệ linh kiện làm ra trong nước có thể khiến lắp ráp tại chỗ hấp dẫn hơn nhập khẩu nguyên chiếc. Thái Lan đang dùng chính sách này để tái định hình ngành xe điện, chứ không chỉ tăng nguồn thu ngân sách. Từ năm 2027, xe điện nhập khẩu nguyên chiếc chịu thuế tiêu thụ đặc biệt 35%, trong khi tổng gánh nặng thuế có thể lên tới 49% giá xe; xe đạt chuẩn sản xuất thực chất trong nước được hưởng mức 10%. Chênh lệch đó tạo áp lực rõ rệt lên giá xe nhập khẩu và biên lợi nhuận của hãng. Người mua có thể đối mặt với lựa chọn đắt hơn, còn nhà sản xuất phải tính lại cách phục vụ thị trường.
Đây là bước tiếp theo sau nhiều năm Thái Lan dùng các gói ưu đãi EV 3.0 và EV 3.5 để thu hút khoảng tám nhà máy xe điện, phần lớn từ các hãng Trung Quốc. Nay Bangkok đặt trọng tâm vào chiều sâu sản xuất và nhà cung cấp trong nước, thay vì chỉ đếm số nhà máy đã mở cửa. Năm 2026, mỗi xe nhập khẩu phải đi kèm hai xe sản xuất nội địa; từ năm 2027, tỷ lệ này tăng lên ba. Tín hiệu chính sách rất rõ: mô hình xuất xe nguyên chiếc ngày càng khó duy trì, còn đầu tư lắp ráp và xây dựng chuỗi cung ứng địa phương trở thành điều kiện để cạnh tranh.
Nội địa hóa phải có linh kiện thật, không chỉ lắp ráp
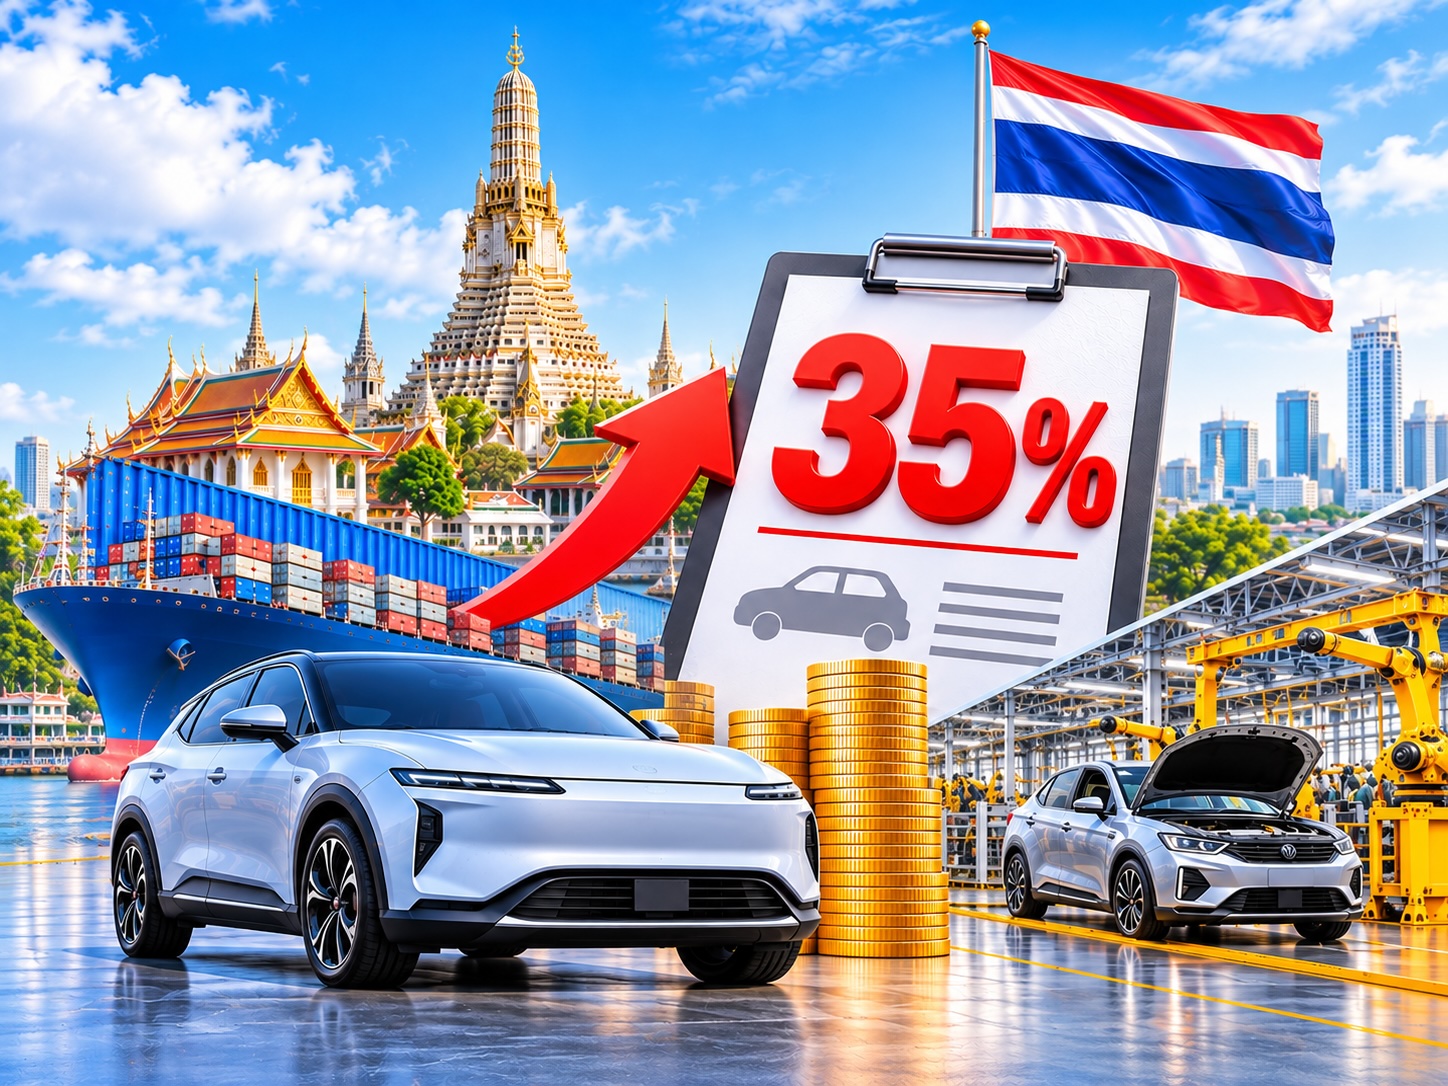
Lắp ráp trong nước là điểm khởi đầu, không phải đích đến. Thái Lan đang hướng tới yêu cầu khoảng 40% giá trị xe đến từ linh kiện được sản xuất thực tế tại nước này, đồng thời dự kiến gắn mức thuế ưu đãi với mức độ nội địa hóa. Cách tiếp cận ấy khiến các hãng phải chứng minh nguồn gốc sản xuất của từng bộ phận, thay vì dựa vào những khoản chi phí hoặc công đoạn lắp ráp để đạt chuẩn. Danh sách linh kiện cụ thể đã mở rộng đến ghế, cửa, kính và lốp; các nhóm này cũng có điểm giao với năng lực sản xuất của Việt Nam. Với doanh nghiệp phụ trợ, cơ hội vì thế không chỉ nằm ở việc cung cấp linh kiện cho một nhà máy trong nước, mà còn ở khả năng đáp ứng tiêu chuẩn xuất xứ và chất lượng của chuỗi khu vực. Nếu chính sách được thực thi nghiêm, nhà cung cấp có năng lực sẽ có lợi thế; doanh nghiệp chỉ làm công đoạn đơn giản có nguy cơ bị gạt khỏi phần giá trị cao.
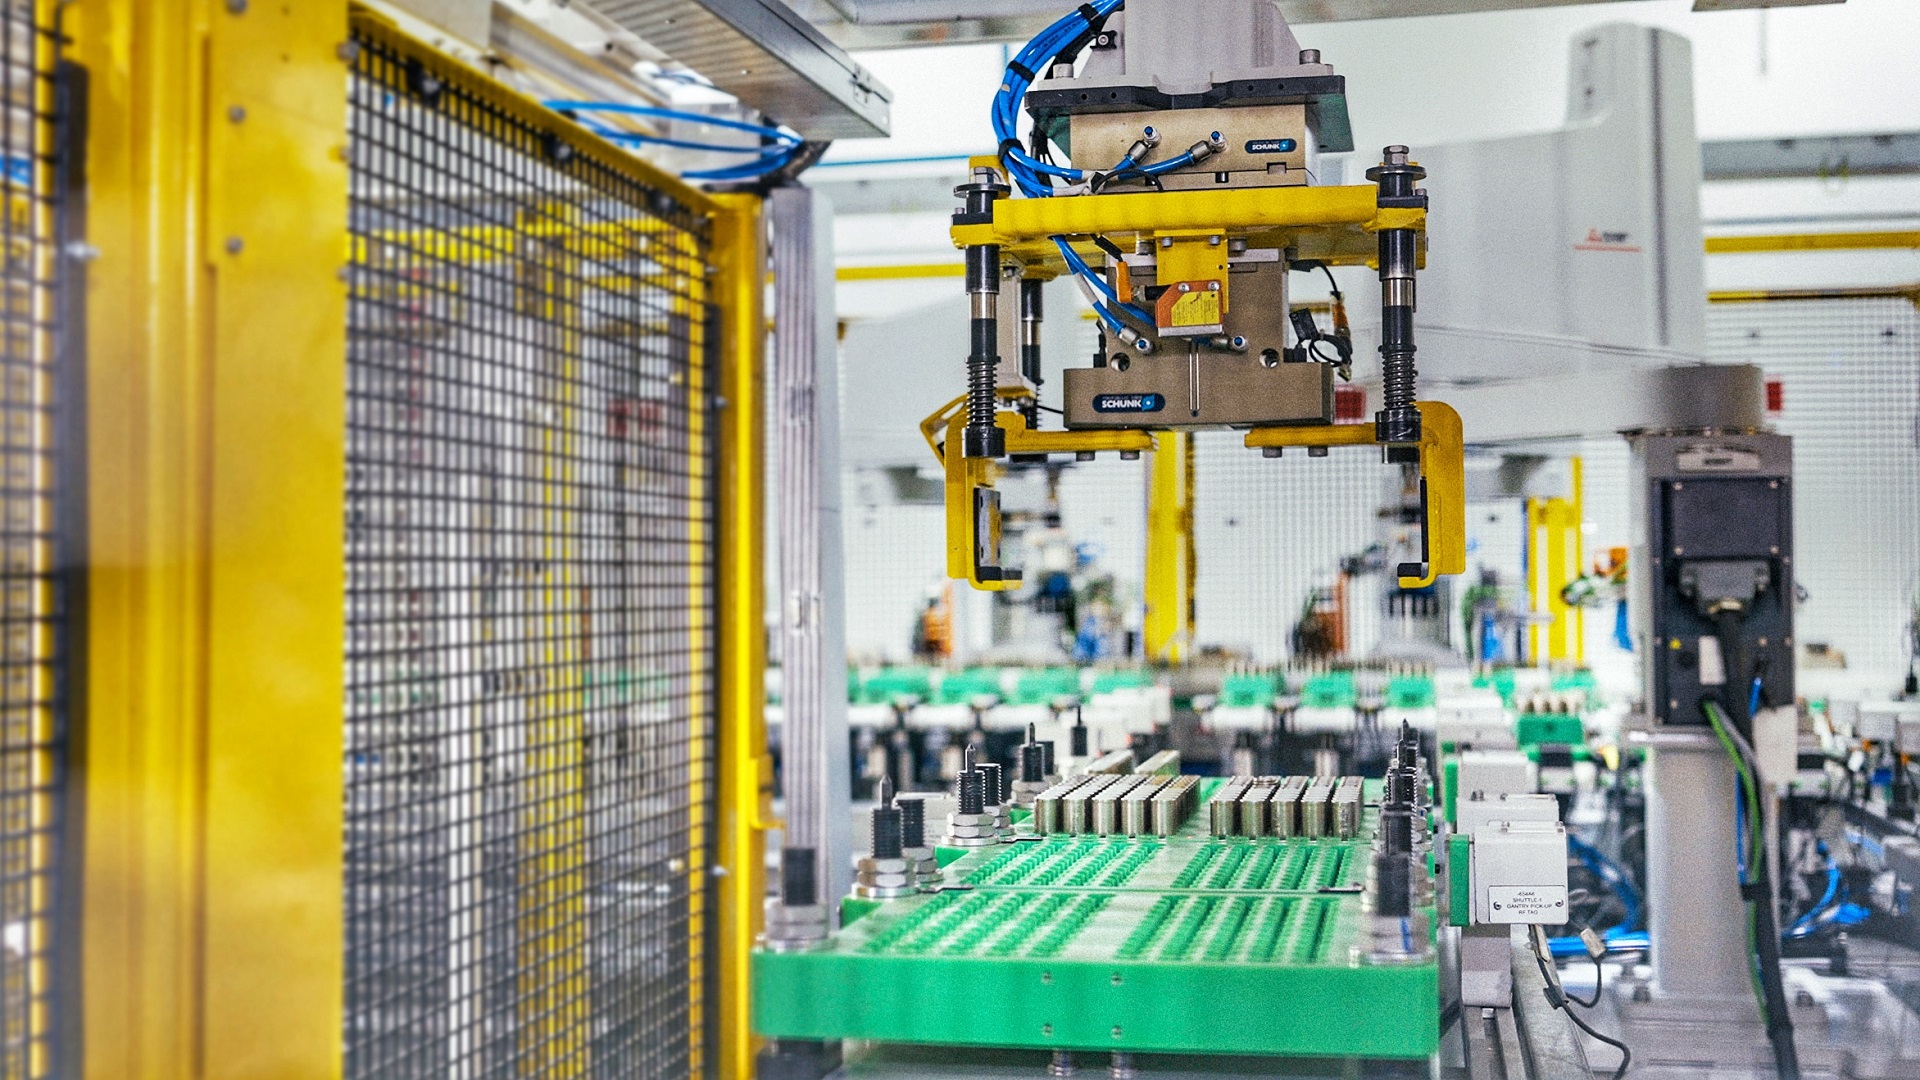
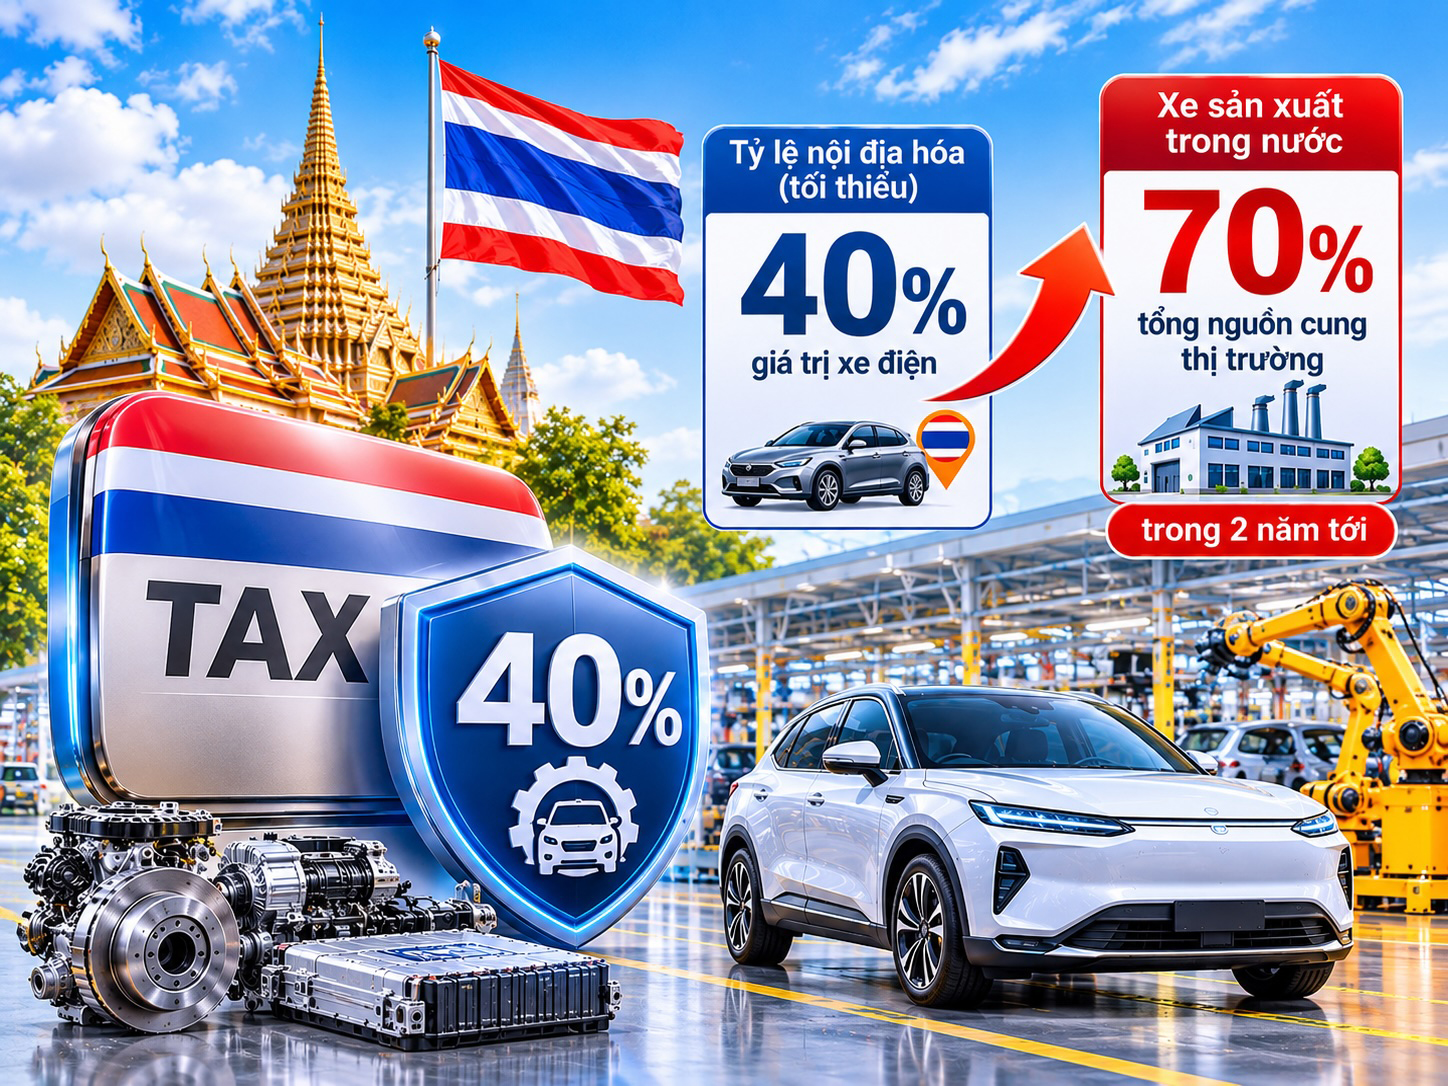
Điểm khó nhất vẫn là pin. Pin chiếm phần lớn giá trị xe điện, nhưng tại Thái Lan nhiều nhà máy hiện tập trung lắp ráp pack, còn cell pin — khâu đòi hỏi công nghệ vật liệu và vốn lớn — vẫn là khoảng trống. Khi ưu đãi tính cell nhập khẩu vào tỷ lệ nội địa hóa bị thu hẹp, hãng xe cần tìm nguồn cell sản xuất tại chỗ hoặc tự xây năng lực sâu hơn. Vì vậy, nội địa hóa xe điện không thể chỉ dừng ở thân vỏ hay lắp ráp cuối cùng: linh kiện pin và vật liệu điện cực mới quyết định mức độ làm chủ chuỗi cung ứng.
Cơ hội cho Việt Nam đi cùng sức ép cạnh tranh
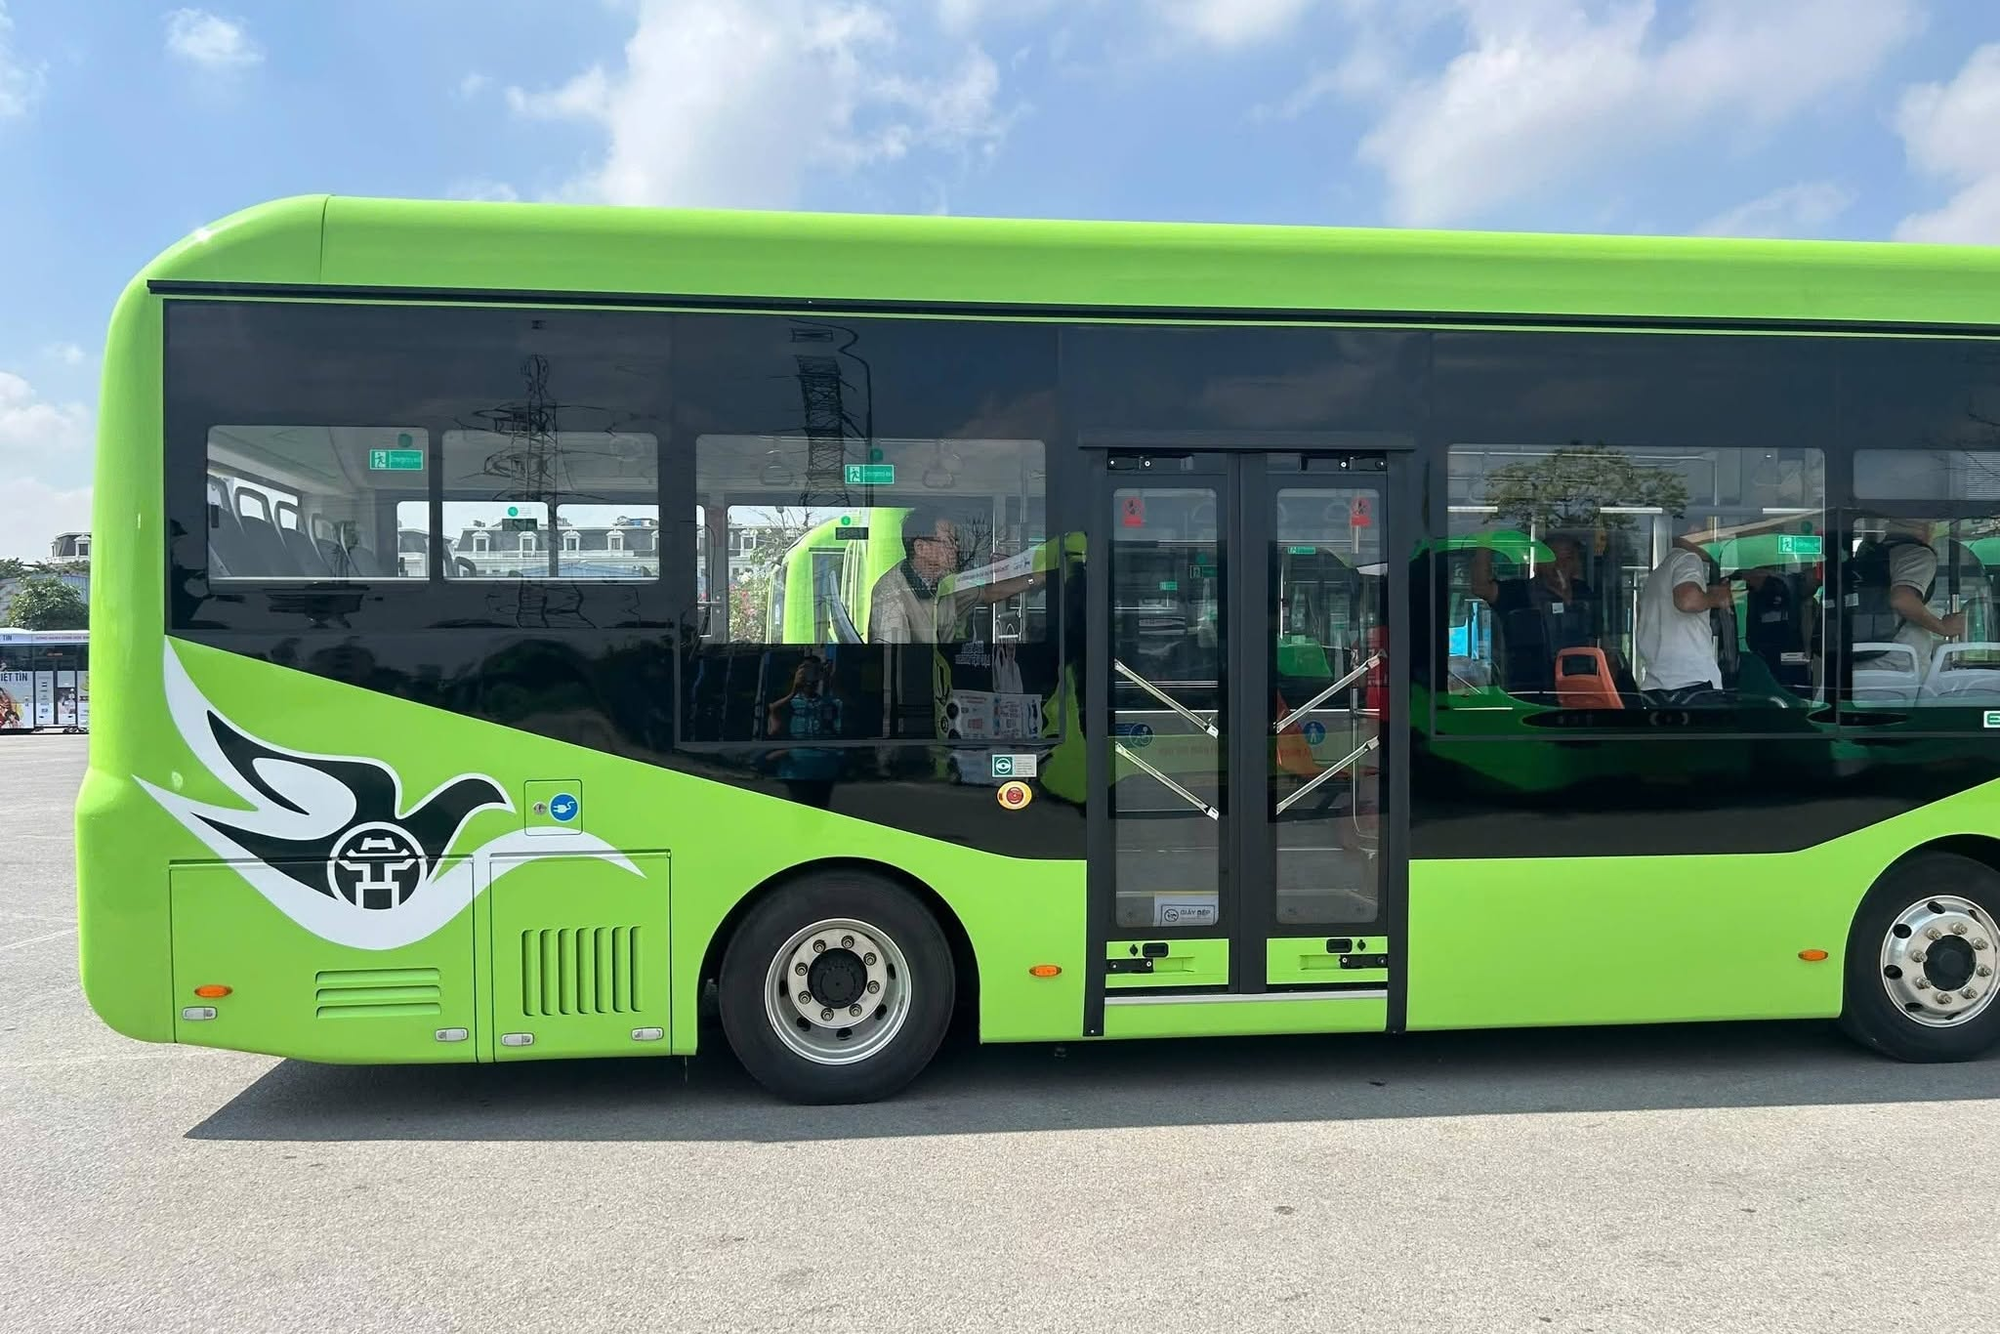
Việt Nam có nền tảng đáng kể ở một số nhà sản xuất, nhưng bức tranh toàn ngành còn mong manh. Theo báo cáo năm 2025, tỷ lệ nội địa hóa xe điện của VinFast đạt khoảng 60% và có thể tăng lên 80–84% khi nhà máy pin tại Hà Tĩnh hoàn thành. Trong khi đó, tỷ lệ nội địa hóa linh kiện ô tô nói chung ở Việt Nam mới khoảng 20%. Khoảng cách này cho thấy thành tích của một doanh nghiệp chưa đồng nghĩa với năng lực cung ứng rộng khắp: ngành cần thêm nhà cung cấp đủ sức làm linh kiện có giá trị cao, đặc biệt là cell pin, mô-tơ và hệ thống khung gầm.
Chính sách Thái Lan vì thế vừa là thách thức, vừa là phép thử cho doanh nghiệp Việt. Muốn tham gia trực tiếp chuỗi cung ứng phục vụ thị trường Thái Lan, nhiều nhà cung cấp có thể cần cơ sở sản xuất tại đó hoặc liên doanh với đối tác bản địa. Cùng lúc, các nhà đầu tư pin đang cân nhắc cả hai thị trường; chính sách, chi phí và độ sẵn sàng của chuỗi cung ứng sẽ ảnh hưởng đến nơi đặt nhà máy. Nếu năng lực trong nước không theo kịp, nhà cung cấp Việt có thể mất đơn hàng vào tay cơ sở đặt tại Thái Lan. Ngược lại, phát triển được linh kiện pin và công nghệ sản xuất thực chất sẽ giúp Việt Nam giữ giá trị trong chuỗi khu vực, thay vì chỉ cạnh tranh bằng lắp ráp.
Thuế có thể bảo vệ ngành, nhưng năng lực mới giữ lợi thế
Hàng rào thuế có thể khiến xe nhập khẩu nguyên chiếc kém cạnh tranh hơn, nhưng không tự tạo ra một ngành công nghiệp phụ trợ mạnh. Nếu nhà máy trong nước vẫn phải nhập cell pin và phần lớn linh kiện quan trọng, lợi ích của nội địa hóa sẽ bị giới hạn ở khâu lắp ráp. Thái Lan đang đặt ra một chuẩn cạnh tranh mới: ưu đãi phải đi cùng sản xuất thực chất và sự tham gia của nhà cung cấp bản địa. Với Việt Nam, phản ứng phù hợp không phải sao chép máy móc mức thuế của nước láng giềng, mà là nâng chất lượng chính sách công nghiệp: hỗ trợ năng lực làm cell và vật liệu pin, kết nối doanh nghiệp phụ trợ với hãng xe, và tạo điều kiện để nhà cung cấp đạt chuẩn khu vực. Cơ hội từ chuỗi xe điện sẽ thuộc về nơi làm chủ được linh kiện, không chỉ nơi có nhà máy lắp ráp.
Kết luận: mức thuế 35% đang buộc các hãng chuyển trọng tâm từ nhập khẩu sang sản xuất tại chỗ, còn yêu cầu nội địa hóa quyết định ai được hưởng lợi từ sự chuyển dịch đó. Việt Nam có cơ hội đón đầu đơn hàng và đầu tư, nhưng chỉ khi củng cố được chuỗi cung ứng linh kiện pin và các bộ phận có giá trị cao. Thuế có thể đổi hướng dòng xe; năng lực sản xuất mới quyết định dòng giá trị sẽ ở lại đâu.