
Từ kiểm tra dàn trải đến quản lý theo hành vi
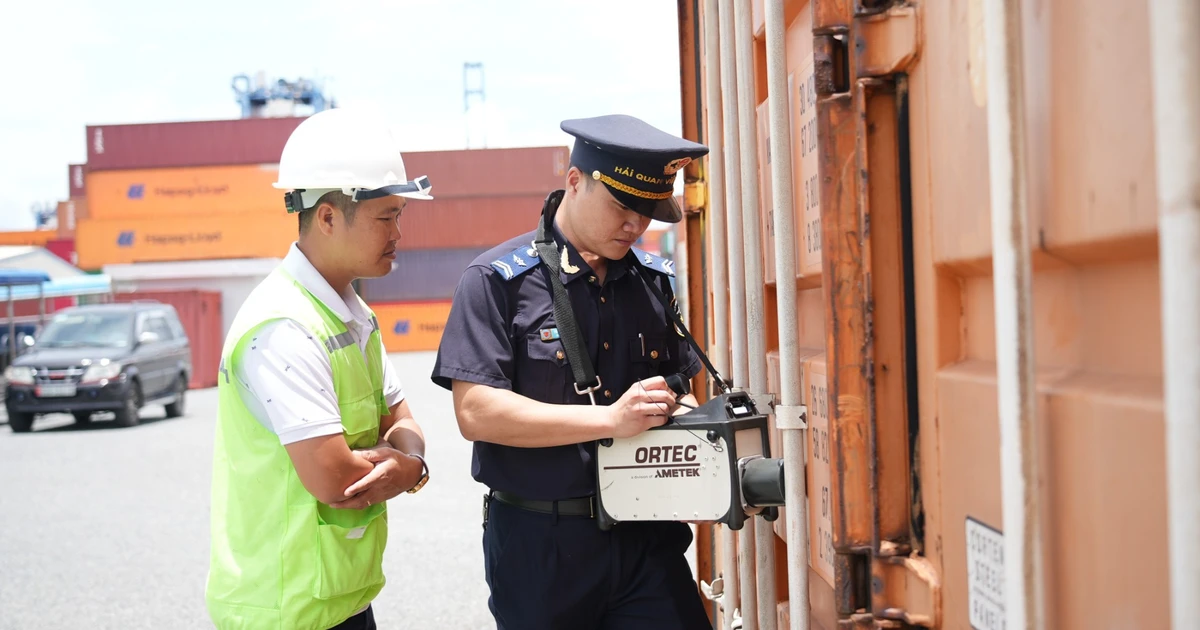
Quản lý tuân thủ hải quan là cách đánh giá quá trình chấp hành pháp luật của doanh nghiệp để quyết định mức độ kiểm tra, giám sát phù hợp, thay vì chỉ xem xét rủi ro của từng lô hàng riêng lẻ. Đây là thay đổi đáng hoan nghênh: doanh nghiệp làm đúng nên được giảm phiền hà, còn nguồn lực kiểm soát cần tập trung vào đối tượng có nguy cơ cao. Ngành Hải quan đang kết hợp quản lý tuân thủ với dữ liệu số nhằm giảm thời gian thông quan và chi phí cho doanh nghiệp xuất nhập khẩu. Trước đây, kiểm tra diện rộng và phụ thuộc nhiều vào kinh nghiệm có thể khiến đơn vị chấp hành tốt cũng phải chịu thêm thời gian, chi phí. Giờ đây, hồ sơ tuân thủ được xây dựng qua đánh giá, phân nhóm và theo dõi thay đổi hành vi; doanh nghiệp tuân thủ tốt có thể được ưu tiên thủ tục, giảm kiểm tra thực tế và kiểm tra sau thông quan theo quy định. Tuy nhiên, ưu đãi chỉ thuyết phục khi tiêu chí rõ ràng và được áp dụng nhất quán.
Dữ liệu phân luồng cho thấy hướng đi này đã có chuyển động: tỷ lệ tờ khai luồng Xanh tăng 4,97%, trong khi luồng Vàng giảm 4,27% và luồng Đỏ giảm 0,71% so với cùng kỳ năm trước. Điều chỉnh phân luồng có thể giảm thời gian thông quan, chi phí lưu kho, lưu bãi và nhân công kiểm hóa mà vẫn giữ yêu cầu kiểm soát rủi ro.
Dữ liệu số phải giảm việc giấy tờ, không tạo thêm gánh nặng
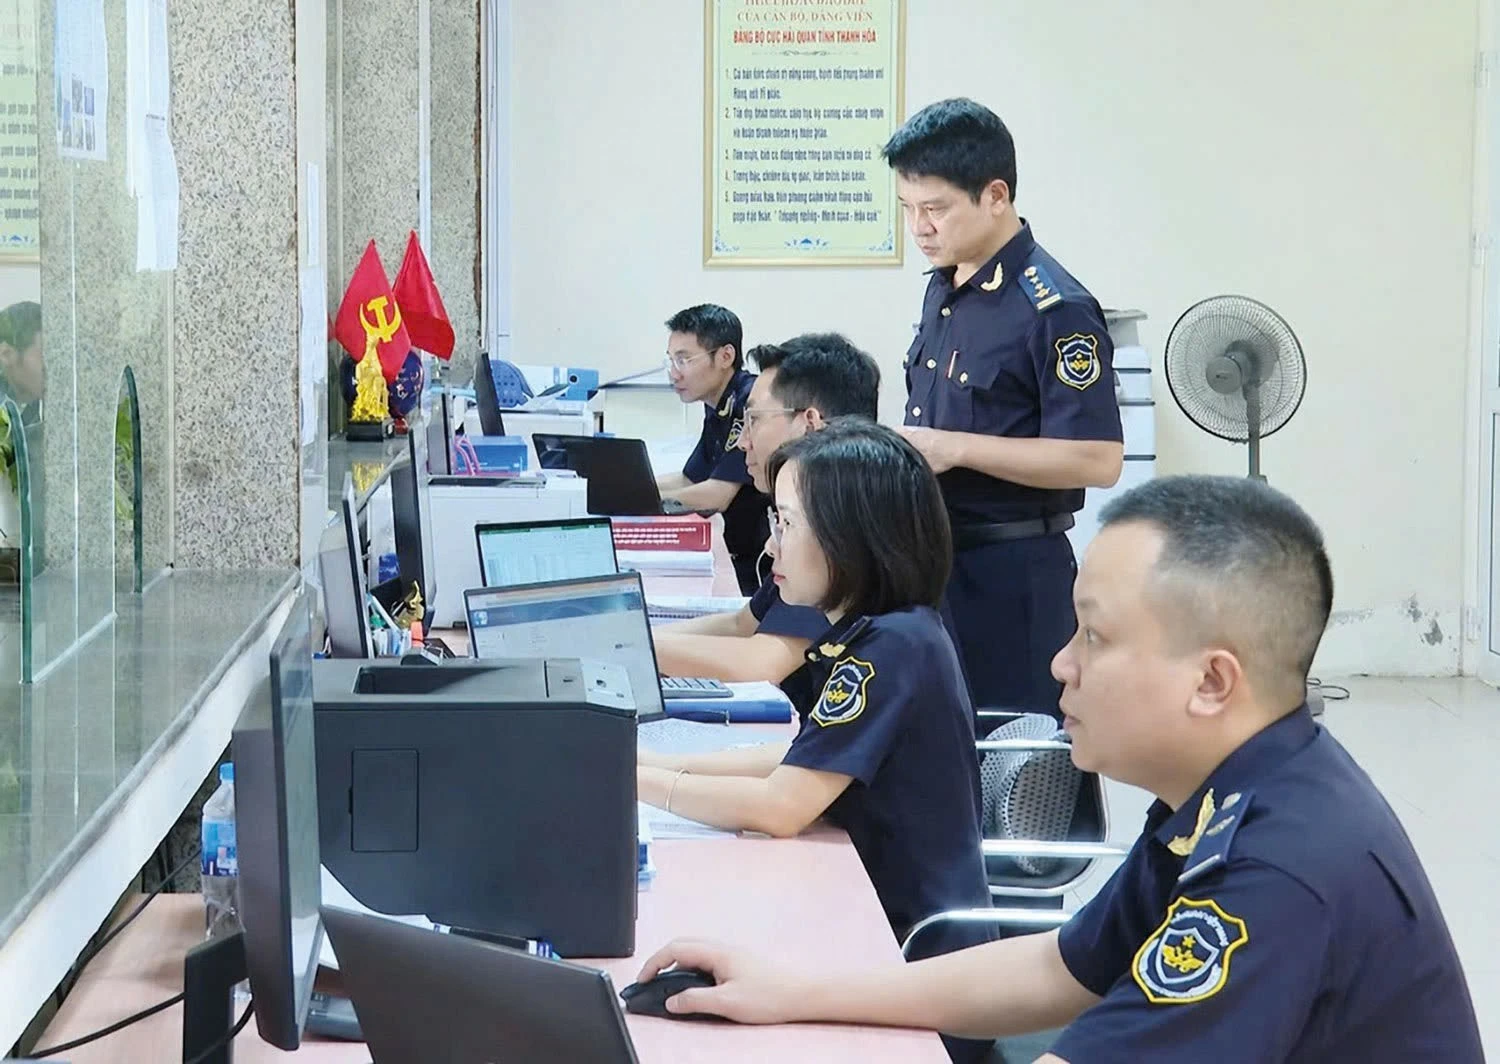
Hiện đại hóa hải quan chỉ đáng giá với doanh nghiệp nếu dữ liệu được dùng để ra quyết định nhanh hơn và tránh yêu cầu khai lại thông tin cơ quan nhà nước đã có. Ngành Hải quan định hướng chuẩn hóa, tích hợp dữ liệu, nâng năng lực phân tích và cảnh báo rủi ro, đồng thời từng bước tự động hóa quản lý hồ sơ, đánh giá tuân thủ và xác định trọng điểm. Quyết định số 3007/QĐ-BTC ngày 19/10/2026 cũng công bố tái cấu trúc bốn thủ tục hải quan dựa trên dữ liệu, trong đó có thủ tục với xăng dầu cung ứng xuất khẩu, tái xuất cho máy bay và thủ tục điện tử đối với tàu biển chuyển cảng. Chuyển từ yêu cầu nộp giấy tờ sang khai thác dữ liệu sẵn có có thể giảm khâu chuẩn bị hồ sơ và hạn chế cung cấp trùng lặp thông tin.
VCCI ủng hộ dự thảo hướng dẫn Luật Hải quan sửa đổi vì định hướng quản lý dựa trên dữ liệu, phân tích rủi ro và mức độ tuân thủ phù hợp với cải cách thủ tục. Nhưng việc kết nối dữ liệu không nên đồng nghĩa với nghĩa vụ giống nhau cho mọi doanh nghiệp. VCCI đề nghị phân tầng yêu cầu theo rủi ro và đặc điểm hoạt động; giới hạn dữ liệu ở nội dung liên quan trực tiếp đến xuất nhập khẩu, thuế và tuân thủ; đồng thời có cơ chế bảo mật và công cụ hỗ trợ trích xuất để tránh phát sinh chi phí. Đây là điều kiện cần để chuyển đổi số làm nhẹ việc cho doanh nghiệp, thay vì biến thành một lớp báo cáo mới.
Rút ngắn khâu thông quan, nhưng cần quy định dễ áp dụng
Thời gian và khả năng dự đoán quan trọng không kém việc giảm số lần kiểm tra. VCCI đồng tình với hướng chuyển một số nội dung xác minh trị giá sang sau thông quan: khi chưa đủ căn cứ kết luận, hàng hóa có thể được giải phóng nhanh hơn thay vì chờ xử lý kéo dài tại cửa khẩu. Hiệp hội cũng đề nghị rút ngắn thời gian xác định trước mã số, xuất xứ và trị giá để doanh nghiệp sớm tính chi phí, dự báo nghĩa vụ thuế và chủ động kế hoạch nhập khẩu. Với doanh nghiệp ưu tiên và đơn vị tuân thủ tốt, đề xuất dùng bảng kê, báo cáo định kỳ thay cho thủ tục tạm nhập, tái xuất riêng cho từng lần luân chuyển cũng có thể giảm thao tác lặp lại.
Chương trình hỗ trợ tự nguyện tuân thủ đã có 397 doanh nghiệp tham gia; 355 doanh nghiệp duy trì mức độ tuân thủ và 13 doanh nghiệp được nâng mức. Luật Hải quan sửa đổi có hiệu lực từ ngày 1/3/2027; Bộ Tài chính đang lấy ý kiến để hoàn thiện nghị định và thông tư hướng dẫn. Kết quả sau cùng sẽ phụ thuộc vào tiêu chí đánh giá minh bạch, cách thực hiện thống nhất giữa địa phương và việc bảo vệ dữ liệu doanh nghiệp. Nếu những điều kiện ấy được đáp ứng, quản lý tuân thủ hải quan có thể tạo lợi ích cụ thể: ít kiểm tra không cần thiết, thông quan hàng hóa nhanh hơn và giảm chi phí làm thủ tục. Đó mới là thước đo thuyết phục của cải cách.