
Lạm phát nóng làm đảo chiều kỳ vọng chính sách
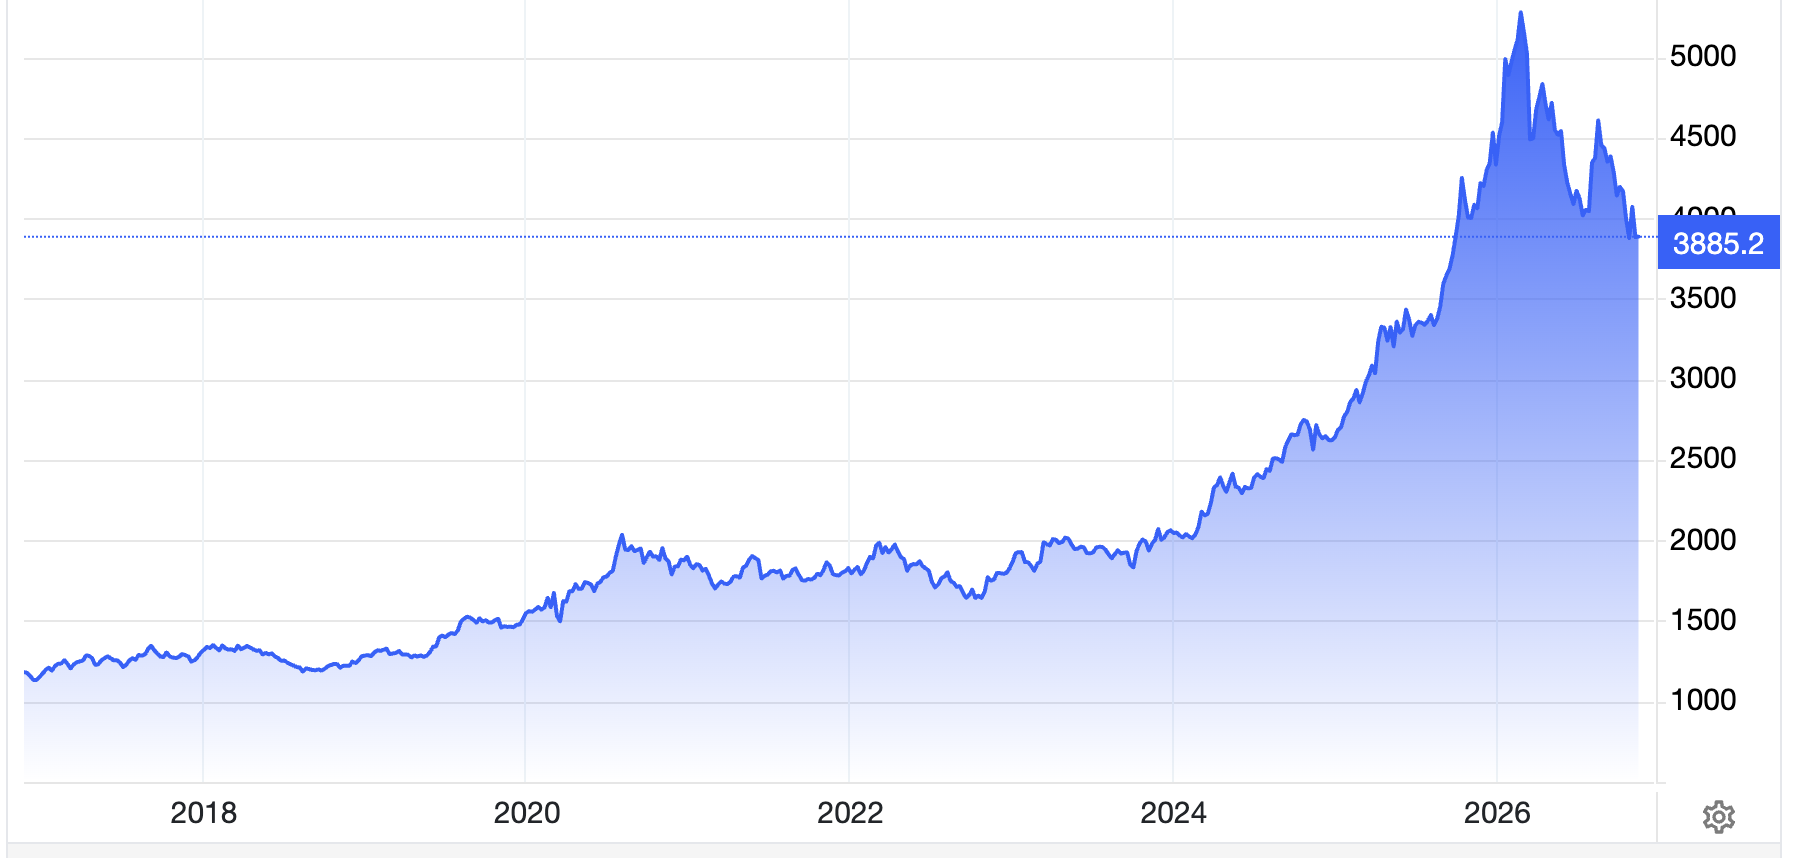
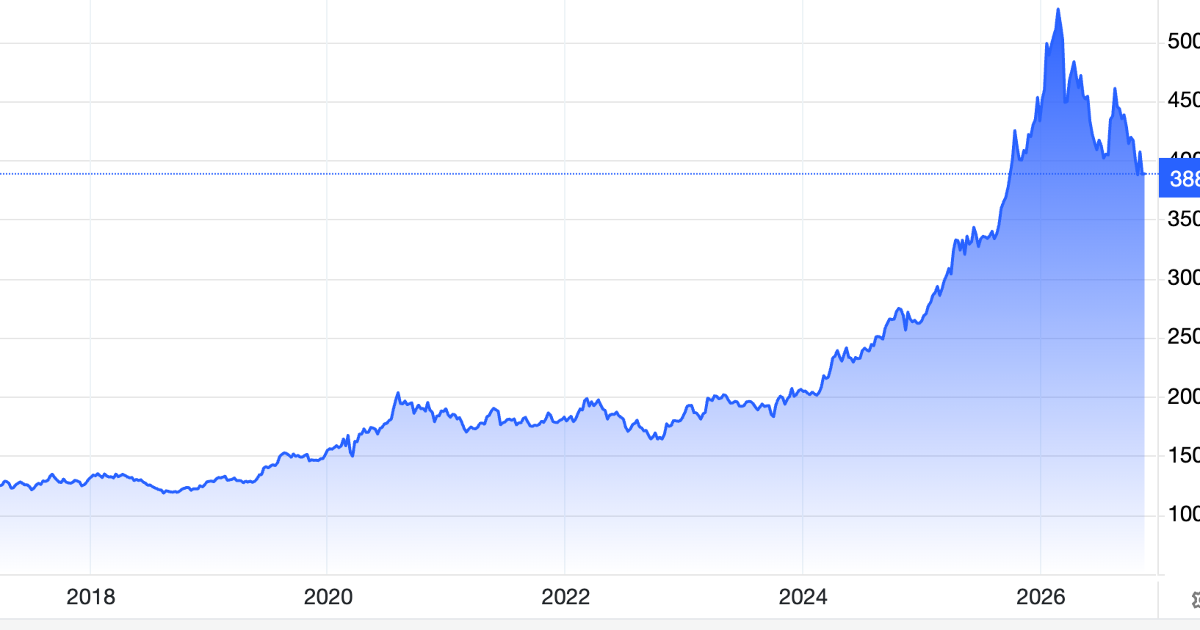
Giá vàng thế giới là giá giao dịch của kim loại quý trên thị trường quốc tế, nhạy cảm với lãi suất, sức mạnh đồng USD và nhu cầu trú ẩn; vì vậy, những thay đổi trong kỳ vọng chính sách tiền tệ có thể nhanh chóng kéo giá lên hoặc xuống. Đầu tuần giao dịch mới, vàng có lúc khởi sắc, nhưng giới phân tích vẫn lo đà giảm tiếp diễn khi áp lực lạm phát dai dẳng làm dấy lên khả năng Fed nâng lãi suất mạnh hơn trong tháng tới. Đây không phải nghịch lý: một phiên hồi phục chưa đủ đảo chiều xu hướng nếu các yếu tố chi phối chi phí cơ hội của vàng vẫn bất lợi.
Báo cáo CPI tháng 10 cho thấy lạm phát Mỹ tăng 0,4% so với tháng trước, cao hơn dự báo 0,3%; lạm phát lõi tăng 0,3% tháng thứ ba liên tiếp. Số liệu này khiến thị trường tính lại đường đi của lãi suất Fed. Kịch bản được nghiêng về nhiều nhất là tăng 0,25 điểm phần trăm trong cuộc họp tháng 12, nhưng khả năng tăng 0,5 điểm phần trăm cũng được cân nhắc; theo CME FedWatch ngày 11/11, xác suất tương ứng là 86,8% và 13,2%. Dù mức tăng mạnh chưa phải kịch bản chủ đạo, chỉ riêng nguy cơ chính sách cứng rắn hơn đã đủ khiến vàng khó thu hút lực mua mới.
Đồng USD, lợi suất và tín hiệu kỹ thuật khuếch đại rủi ro
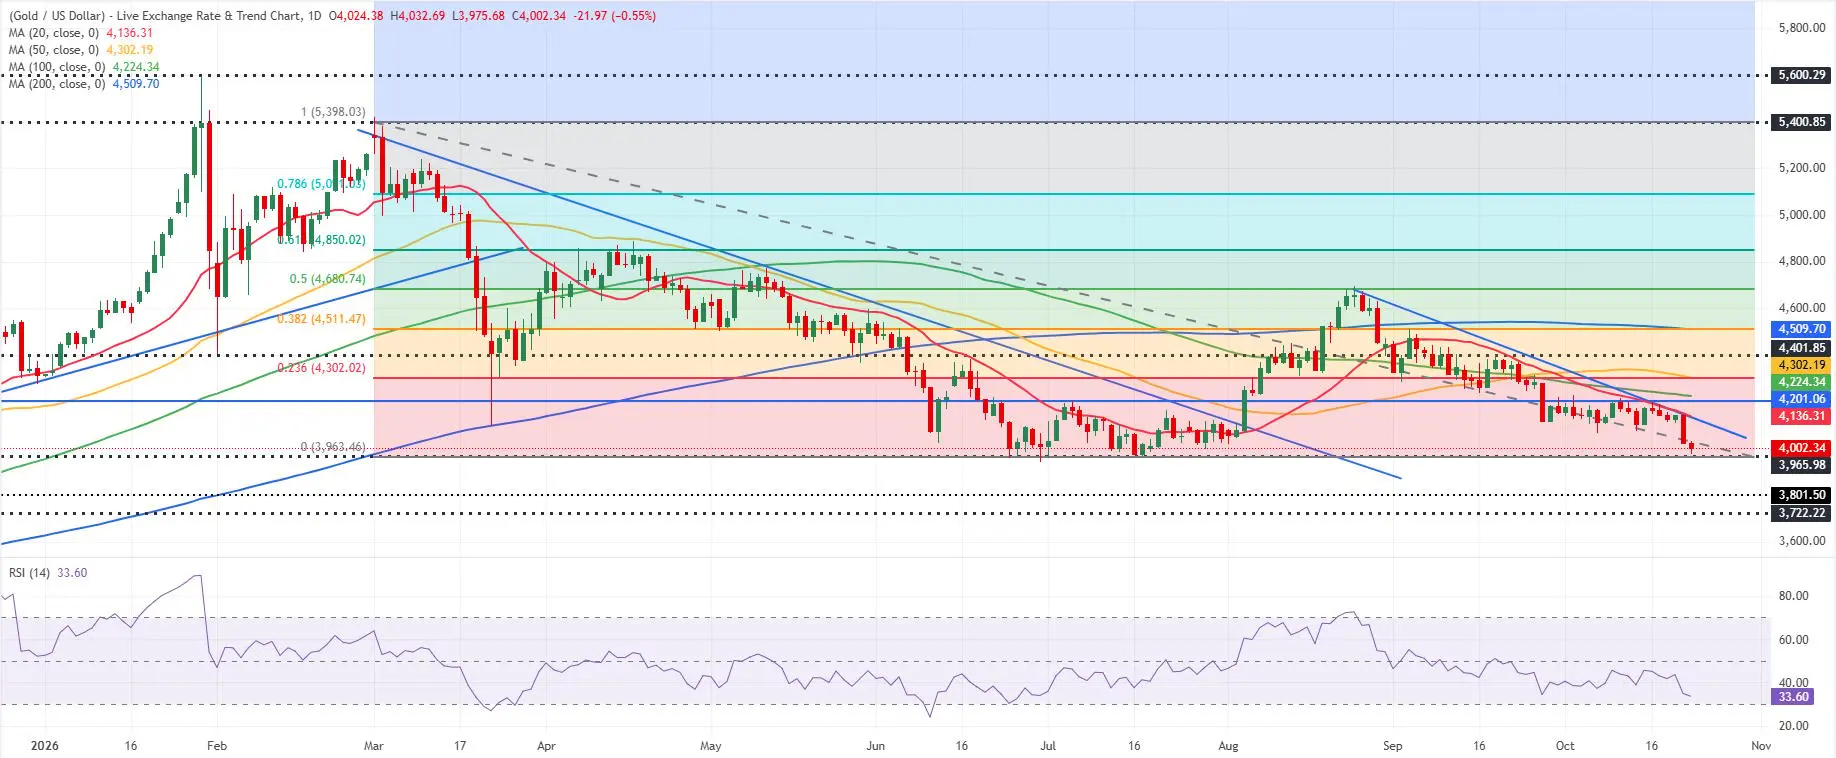
Áp lực không dừng ở kỳ vọng lãi suất. Đồng USD tăng giá và lợi suất trái phiếu kho bạc Mỹ đi lên khiến tài sản không sinh lãi như vàng trở nên kém hấp dẫn hơn. Sau khi mất các ngưỡng hỗ trợ quan trọng, thị trường còn đối mặt nguy cơ các quỹ đầu cơ và ETF bán ra nếu đà yếu kéo dài. Vì thế, nhận định vàng có thể giảm thêm trong ngắn hạn không chỉ dựa trên một biểu đồ kỹ thuật; nó phản ánh sự kết hợp giữa dòng tiền, lợi suất và cách nhà đầu tư định giá chính sách tiền tệ.
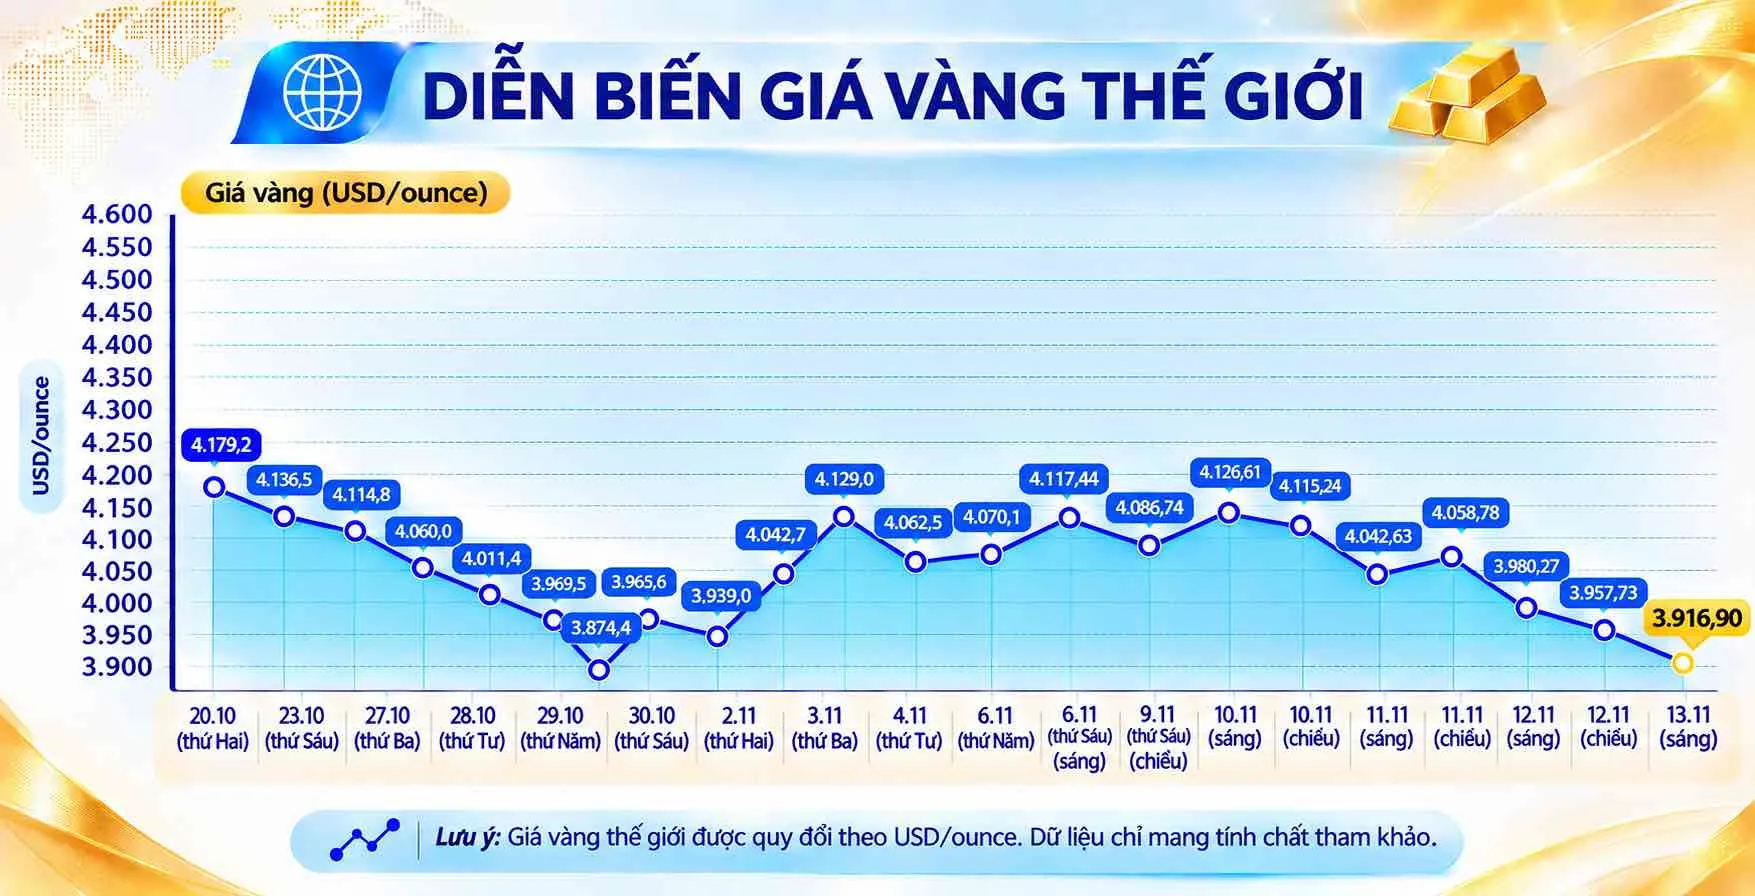
Một số phân tích kỹ thuật cảnh báo mô hình vai–đầu–vai có thể mở ra nhịp điều chỉnh sâu hơn. Trong các kịch bản được nêu, vùng hỗ trợ kế tiếp trải rộng từ quanh 3.900 USD đến các mốc thấp hơn; một đánh giá kỹ thuật thậm chí đề cập khả năng lùi về 2.890 USD nếu áp lực bán tiếp tục áp đảo. Đây là kịch bản rủi ro, không phải kết quả chắc chắn. Nhà đầu tư nên phân biệt các ngưỡng dự báo với diễn biến đã xảy ra, nhất là khi giá có thể biến động mạnh theo dữ liệu kinh tế và tín hiệu từ Fed.
Triển vọng dài hạn vẫn có điểm tựa
Rủi ro điều chỉnh trước mắt không đồng nghĩa luận điểm dài hạn về vàng đã mất hiệu lực. Các ngân hàng trung ương vẫn tích lũy vàng để đa dạng hóa dự trữ, còn các quỹ ETF được ghi nhận duy trì sự kiên định trước biến động gần đây. Những nguồn cầu này có thể hạn chế mức giảm, nhưng khó ngăn vàng suy yếu nếu đồng USD và lợi suất tiếp tục tăng. Bất ổn địa chính trị cũng có thể nâng nhu cầu trú ẩn, song tác động không một chiều: giá năng lượng tăng có thể làm lạm phát dai dẳng hơn và củng cố lập trường cứng rắn của Fed.
Diễn biến sắp tới cần được đánh giá qua dữ liệu, không chỉ qua một mốc giá. Trong tuần được đề cập, thị trường chờ biên bản cuộc họp tháng 10 của Fed vào thứ Tư, cùng các báo cáo về doanh thu bán lẻ và tâm lý người tiêu dùng Mỹ. Những thông tin này có thể làm thay đổi kỳ vọng về lãi suất và hướng đi của USD, từ đó tác động đến vàng. Dự báo giá vàng vì thế nên tách rõ hai chân trời: ngắn hạn còn mong manh trước lạm phát và lợi suất, trong khi nhu cầu dự trữ của ngân hàng trung ương tiếp tục là điểm tựa dài hạn.
Kết luận, vàng đang chịu sức ép thực chất chứ không chỉ một nhịp rung lắc kỹ thuật: lạm phát cao hơn dự báo làm tăng nỗi lo Fed duy trì chính sách thắt chặt, còn USD và lợi suất gây bất lợi cho kim loại quý. Khả năng giảm sâu hơn cần được tính đến, nhưng không nên xem một kịch bản kỹ thuật là kết cục đã định. Triển vọng dài hạn vẫn có cơ sở, song để phục hồi bền vững, vàng cần môi trường lãi suất bớt căng và đồng USD suy yếu.