
Đấu giá và thu giữ: hai bước xử lý khác nhau
Xử lý tài sản bảo đảm là việc ngân hàng áp dụng các biện pháp theo thỏa thuận và quy định pháp luật để thu hồi khoản nợ khi nghĩa vụ vay không được thực hiện. Hai vụ việc tại Hà Nội cho thấy quy trình này có thể đi theo những hướng khác nhau: đưa tài sản ra đấu giá hoặc thu giữ trước để quản lý, xử lý tiếp. Agribank tiếp tục rao đấu giá biệt thự Ciputra rộng 400,6 m² nhằm thu hồi nợ của hai doanh nghiệp; mức khởi điểm 170 tỷ đồng, thấp hơn lần rao trước 14 tỷ đồng. Trong khi đó, BIDV thông báo thu giữ biệt thự thế chấp tại Vinhomes Riverside để xử lý khoản vay của một doanh nghiệp dược liệu. Điểm đáng chú ý không chỉ là giá trị và vị trí của hai căn nhà, mà là cách ngân hàng chuyển tài sản bảo đảm thành nguồn thu hồi nợ.
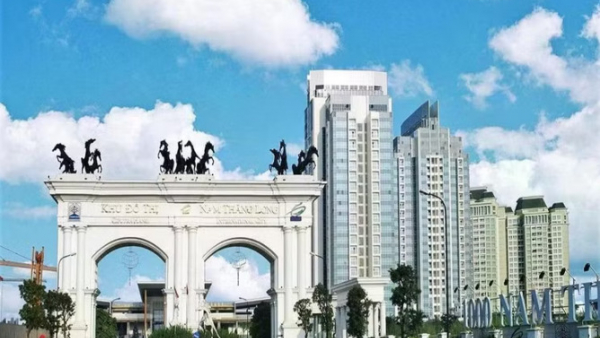
Agribank tiếp tục đưa biệt thự Ciputra ra đấu giá
Với căn biệt thự 400,6 m² tại Ciputra, Agribank chọn con đường đấu giá công khai để tìm người mua và thu hồi nợ của hai doanh nghiệp. Giá khởi điểm được nêu là 170 tỷ đồng, giảm 14 tỷ đồng so với lần rao bán trước. Việc hạ giá cho thấy lần chào bán trước chưa đưa tài sản đến giao dịch thành công, nhưng không đủ dữ liệu để kết luận nguyên nhân là mức giá hay điều kiện thị trường. Dù vậy, động thái tiếp tục đấu giá cho thấy ngân hàng vẫn ưu tiên một quy trình chuyển nhượng có mức giá khởi điểm và người mua được xác lập qua phiên bán. Với tài sản nhà ở cao cấp, cách làm này tạo cơ hội để thị trường tham gia định giá, song khả năng thu hồi nợ còn phụ thuộc vào việc có người trả giá và giao dịch hoàn tất.
BIDV thông báo thu giữ biệt thự tại Vinhomes Riverside
Ở vụ việc còn lại, Công ty TNHH MTV Quản lý nợ và Khai thác tài sản của BIDV (BAMC) thông báo thu giữ tài sản bảo đảm cho khoản vay của Công ty CP Dược liệu Việt Nam tại BIDV Chi nhánh Hà Nội. Tài sản thuộc quyền sở hữu, sử dụng của bà Đ.T.H.L, người đứng ra bảo đảm khoản vay. Biệt thự nằm tại lô AD09-76, khu đô thị sinh thái Vinhomes Riverside, phường Phúc Lợi; khu đất rộng 304 m², còn căn nhà có diện tích xây dựng 112,5 m² và tổng diện tích sàn 341,9 m². Việc thu giữ dự kiến bắt đầu lúc 8 giờ ngày 13/11/2026 tại địa chỉ căn nhà. Thông báo không nêu dư nợ khoản vay hay giá trị tài sản, vì vậy chưa thể đánh giá mức độ bảo đảm so với nghĩa vụ nợ.
BAMC cũng yêu cầu các tổ chức, cá nhân di dời tài sản riêng không thuộc tài sản bảo đảm trước thời điểm thu giữ. Nếu không di dời, tài sản sẽ được xử lý theo quy định pháp luật; rủi ro, thiệt hại và chi phí phát sinh thuộc trách nhiệm của người có tài sản. Chi tiết này nhắc rằng việc thu giữ không chỉ tác động đến bên vay và bên bảo đảm: người đang để đồ đạc tại căn nhà cũng cần lưu ý thời hạn được thông báo.
Khác biệt nằm ở trình tự và mức độ chủ động
Đấu giá và thu giữ không nên bị xem là hai lựa chọn tương đương. Đấu giá biệt thự là phương thức bán tài sản để chuyển thành tiền, với mức khởi điểm được công bố và kết quả phụ thuộc vào người tham gia. Thu giữ tài sản là bước tiếp nhận, kiểm soát tài sản bảo đảm; bản thân thông báo thu giữ chưa cho biết tài sản đã được bán hay khoản nợ đã thu hồi được bao nhiêu. Vì thế, trường hợp Agribank đã thể hiện bước đưa tài sản ra thị trường, còn thông tin từ BIDV mới xác định thời điểm và địa điểm dự kiến thu giữ. Với xử lý nợ ngân hàng, sự khác biệt này quan trọng: một bên hướng thẳng đến giao dịch bán, bên kia trước hết thực hiện quyền kiểm soát tài sản. Không có dữ liệu về kết quả cuối cùng của cả hai vụ để so sánh mức thu hồi.
Thu hồi nợ còn phụ thuộc vào bước tiếp theo
Hai vụ việc cùng cho thấy tài sản giá trị cao không tự động trở thành tiền thu nợ. Căn biệt thự Ciputra vẫn cần người mua và một phiên đấu giá thành công; với biệt thự tại Vinhomes Riverside, thông báo thu giữ mới là mốc dự kiến bắt đầu tiếp nhận tài sản, chưa phải kết quả thanh lý. Cách tiếp cận của Agribank minh bạch mức giá khởi điểm, còn thông báo của BAMC nêu rõ thời gian, địa điểm và trách nhiệm di dời tài sản riêng nhưng không công bố dư nợ hay giá trị bảo đảm. Kết luận cần giữ ở mức thận trọng: đấu giá và thu giữ là những công đoạn khác nhau trong xử lý tài sản bảo đảm, và hiệu quả cuối cùng chỉ có thể đánh giá khi có thông tin về giao dịch, giá bán và khoản nợ thực thu.