
Điều kiện nhận cọc phải là hàng rào đầu tiên
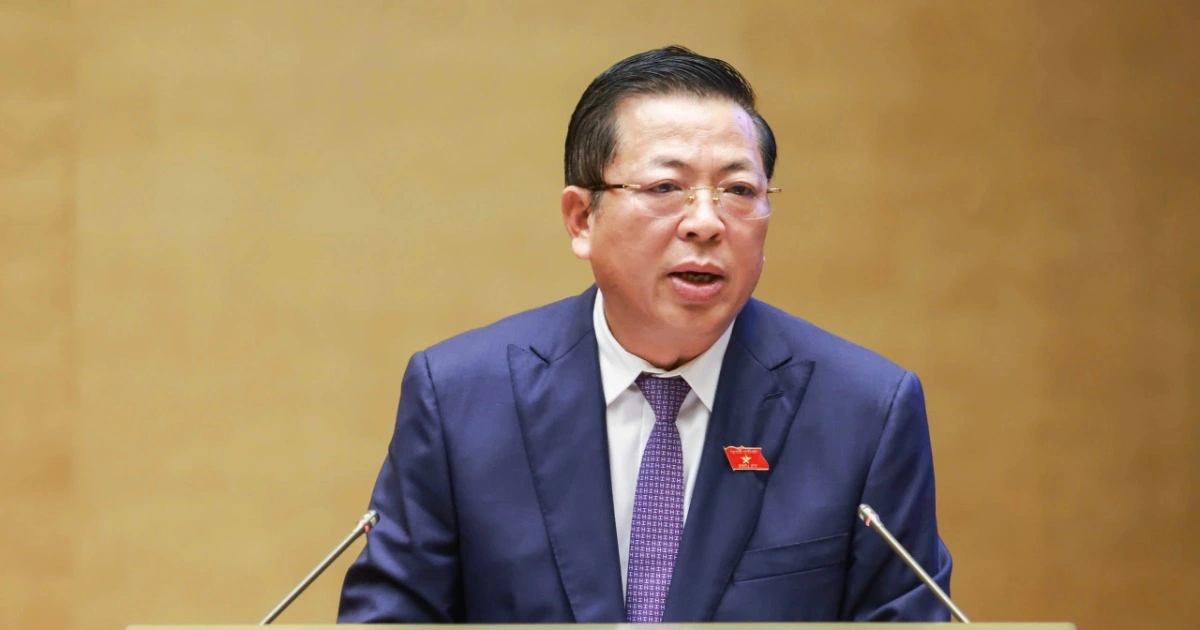
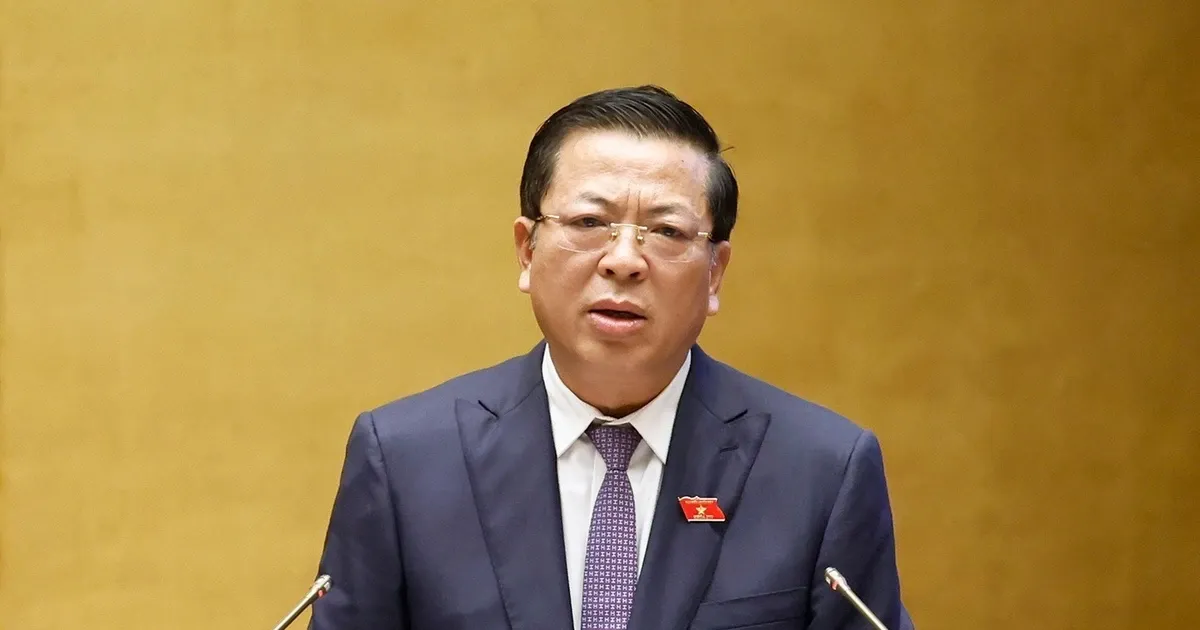
Đặt cọc mua nhà là khoản tiền người mua giao để bảo đảm việc giao kết hợp đồng, nhưng với nhà hình thành trong tương lai, chỉ được thu khi bất động sản đã đủ điều kiện đưa vào kinh doanh. Sáng 30/10, Quốc hội thảo luận dự án Luật Kinh doanh bất động sản sửa đổi; Bộ trưởng Bộ Xây dựng Trần Hồng Minh giải trình về tiền đặt cọc, khoản 5% giá trị hợp đồng và điều kiện kinh doanh bất động sản. Dự thảo quy định điều kiện để chủ đầu tư được nhận cọc và nghiêm cấm thu tiền khi dự án chưa đủ điều kiện bán. Đây là hướng đi đúng: người mua không nên phải đặt cược khoản tiền của mình vào một dự án còn thiếu những bước pháp lý thiết yếu. Tuy nhiên, hiệu quả sẽ phụ thuộc vào việc điều kiện được công bố rõ ràng, kiểm tra được và áp dụng nhất quán.
Với nhà ở hình thành trong tương lai, mức đặt cọc được đề cập là không quá 5% và chỉ thu khi bất động sản đủ điều kiện kinh doanh. Nhưng giới hạn con số thôi chưa đủ nếu chủ đầu tư có thể gọi khoản thu bằng tên khác. Đại biểu Quốc hội cảnh báo tiền có thể được thu dưới dạng “giữ chỗ”, “đăng ký nguyện vọng” hoặc “phí ưu tiên”, kể cả qua sàn phân phối. Vì vậy, cần nhìn vào bản chất giao dịch: nếu khoản tiền nhằm bảo đảm ký hợp đồng hoặc được ứng trước vào giá mua khi dự án chưa đủ điều kiện, việc đổi tên không thể biến nó thành khoản thu an toàn. Đây là điểm người mua cần lưu ý trước khi chuyển tiền.
Khoản 5% còn lại cần được giữ an toàn, không treo vô thời hạn
Khoản 5% được thảo luận ở giai đoạn khác với tiền đặt cọc: đây là phần giá trị hợp đồng còn lại gắn với việc cấp giấy chứng nhận. Bộ trưởng Trần Hồng Minh cho biết khoản này được đặt tại ngân hàng bảo lãnh; chủ đầu tư phải hoàn thành nghĩa vụ về đất đai, xây dựng, nghiệm thu và bàn giao, đồng thời sớm làm thủ tục để người mua được cấp giấy chứng nhận và nhận khoản tiền còn lại. Cách giữ tiền như vậy tạo một điểm tựa cho người mua khi hồ sơ hoặc nghĩa vụ của dự án chưa hoàn tất. Dù vậy, quy định cần nói cụ thể ai đứng tên tài khoản, khi nào nộp và giải tỏa tiền, bên nào chịu phí, cũng như cách xử lý khi việc cấp giấy chứng nhận chậm vì nguyên nhân khách quan. Nếu không, biện pháp bảo vệ có thể thành nguồn tranh chấp mới.
Một số đại biểu gợi ý trong trường hợp chậm cấp giấy chứng nhận do nguyên nhân khách quan, chủ đầu tư có thể thay khoản tiền bị phong tỏa bằng chứng thư bảo lãnh ngân hàng vô điều kiện có giá trị tương đương; đây là đề xuất cần được cân nhắc, không phải quy định đã được xác nhận trong dự thảo. Cách làm này có thể giảm sức ép dòng tiền cho doanh nghiệp, nhưng chỉ bảo vệ người mua nếu điều kiện gọi bảo lãnh, thời hạn và trách nhiệm thanh toán được viết rõ. Cần phân biệt ngân hàng chấp thuận cấp bảo lãnh cho chủ đầu tư với thư bảo lãnh phát hành cho từng khách hàng. Với người chọn bảo lãnh mua nhà, đại biểu đề nghị chủ đầu tư chỉ nhận tiền thanh toán sau khi khách hàng đã nhận thư bảo lãnh.
Quyền trên giấy chỉ có giá trị khi tiền và trách nhiệm được kiểm soát
Đề xuất kiểm soát dòng tiền đặt cọc qua tài khoản phong tỏa tại ngân hàng bảo lãnh của dự án đáng được xem xét: theo ý kiến đại biểu, chủ đầu tư chưa được rút tiền cho đến khi bất động sản đủ điều kiện kinh doanh và hai bên ký hợp đồng mua bán. Cơ chế này giúp giảm rủi ro người mua giao tiền rồi phải tự đòi lại khi dự án chưa thể mở bán. Nhưng luật cũng cần xác định trách nhiệm của chủ đầu tư và bên trung gian trực tiếp nhận tiền, cùng nghĩa vụ hoàn trả, bồi thường theo giao dịch và hành vi vi phạm cụ thể. Dự thảo đã nêu cơ chế xử lý vi phạm đặt cọc theo pháp luật dân sự. Người mua nên giữ hợp đồng, chứng từ chuyển tiền và mọi cam kết liên quan; các giấy tờ đó có thể là căn cứ quan trọng nếu phát sinh tranh chấp.
Nhu cầu hoàn thiện hàng rào pháp lý càng rõ trước lo ngại về dự án “ma”, dự án giả và thông tin bất động sản thiếu minh bạch. Một hạ tầng dữ liệu tốt có thể hỗ trợ kiểm tra, nhưng không thay thế điều kiện bán, kiểm soát tiền hay bảo lãnh cụ thể. Tính đến ngày 30/7, hệ thống thông tin nhà ở và thị trường bất động sản ghi nhận 12.200 tài khoản người dùng, 66.302 giao dịch, 816 dự án và 18.106 chứng chỉ hành nghề môi giới. Đây là quy mô đáng kể, song giá trị thực tế phụ thuộc vào dữ liệu chính xác, được cập nhật và có thể đối chiếu. Dự án luật sẽ được báo cáo Ủy ban Thường vụ Quốc hội cho ý kiến trước khi trình Quốc hội xem xét, thông qua vào cuối kỳ họp.
Kết luận: dự thảo đi đúng hướng khi đặt điều kiện bán bất động sản trước quyền nhận cọc, giới hạn khoản đặt cọc và bảo vệ phần tiền gắn với giấy chứng nhận. Nhưng người mua chỉ được bảo vệ thực chất nếu luật khóa được cách thu tiền núp tên, phân định rõ thư bảo lãnh cho từng khách hàng và quy định minh bạch việc hoàn trả, giải tỏa tiền. Siết con số là cần thiết; siết cả dòng tiền và trách nhiệm mới là điều khiến cam kết bảo vệ có sức nặng.