
Giá nội địa chạm đáy rồi tiếp tục chịu sức ép
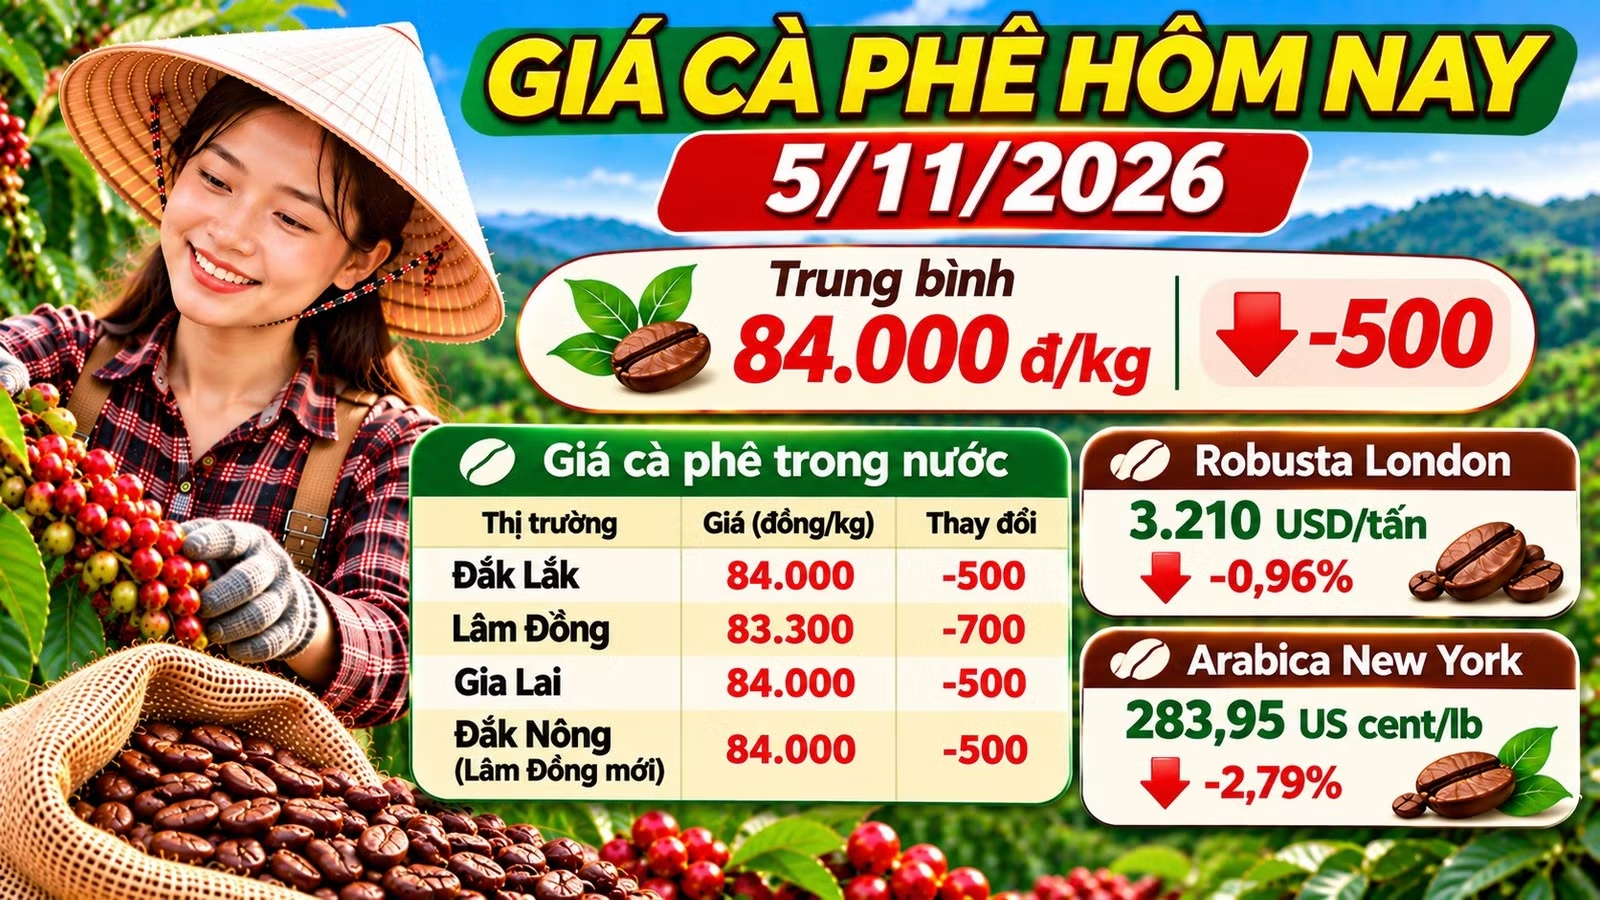
Giá cà phê Tây Nguyên là mức giá thu mua tại các vùng trồng trọng điểm, biến động theo cung cầu vụ mới và diễn biến trên thị trường kỳ hạn quốc tế. Đầu tháng 11, đà giảm đã kéo giá trong nước xuống mức thấp nhất kể từ giữa tháng 6; đến ngày 5/11, giá tiếp tục lùi, với Lâm Đồng ở 83.300 đồng/kg và các vùng khác được khảo sát quanh 84.000 đồng/kg. Mức giá này thấp hơn đáng kể so với vùng trên 94.000 đồng/kg từng ghi nhận trong tháng 10. Sự kết hợp giữa hàng vụ mới bắt đầu ra thị trường và phiên giảm mạnh ở nước ngoài khiến người mua thận trọng hơn. Đây không chỉ là nhịp điều chỉnh trên bảng giá: nông hộ phải cân nhắc thu hoạch, phơi sấy và bán ra trong lúc giá thấp hơn kỳ vọng.
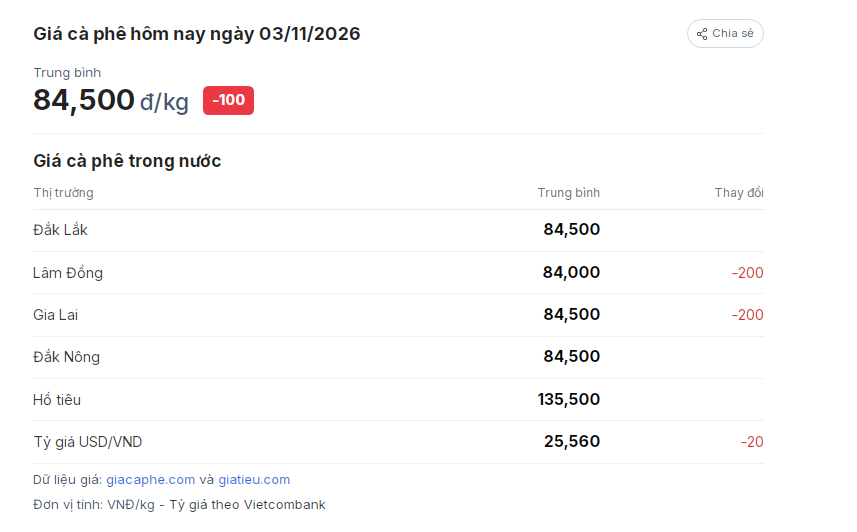
Đáng chú ý, nhịp giảm trong nước không trùng khớp hoàn toàn với thị trường thế giới ngày 3/11: Robusta và Arabica khi đó hồi phục, còn giá thu mua Tây Nguyên vẫn quanh 84.000–84.500 đồng/kg và đã ở đáy bốn tháng. Đến ngày 5/11, Arabica giảm gần 3%, còn Robusta cũng đi xuống, làm lực đỡ quốc tế yếu đi. Vì vậy, một phiên hồi phục riêng lẻ chưa đủ để xác nhận giá nội địa đã tạo đáy; tiến độ đưa hàng vụ mới ra thị trường mới là yếu tố cần theo dõi sát.
Robusta và Arabica không còn cùng một nhịp
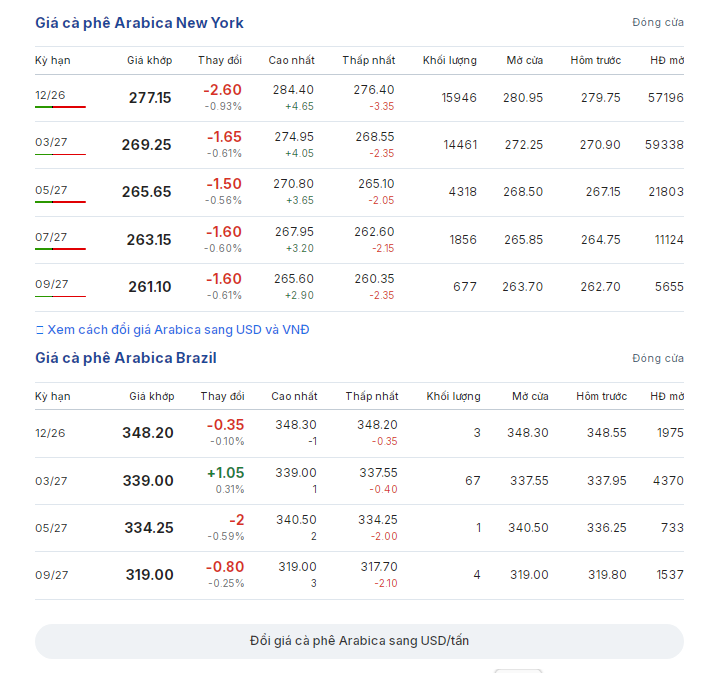
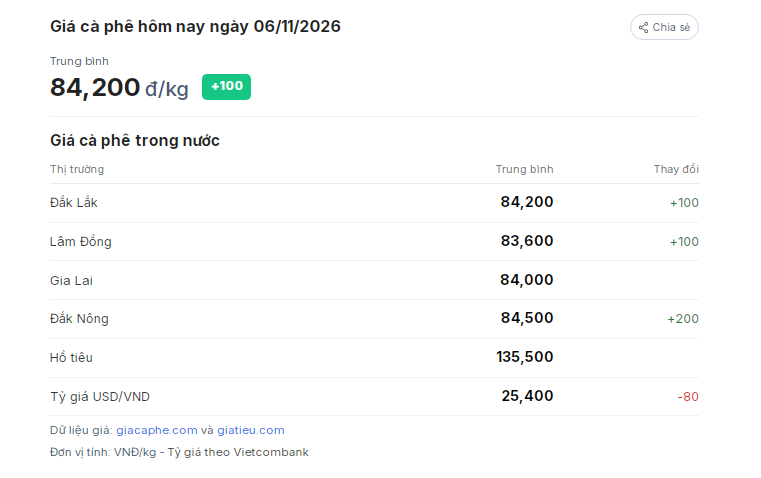
Diễn biến trái chiều giữa hai dòng cà phê cho thấy không thể đọc thị trường chỉ bằng một chỉ báo. Ngày 3/11, cả hai cùng phục hồi, trong bối cảnh lo ngại nguồn cung ngắn hạn thắt chặt; nhưng đến ngày 5/11, giá cà phê Arabica kỳ hạn tháng 12 giảm 2,79%, trong khi Robusta cũng mất điểm. Sang ngày 6/11, Robusta kỳ hạn tháng 1 tăng 0,4%, còn Arabica kỳ hạn tháng 12 giảm 0,93%. Bức tranh này nhắc người bán và doanh nghiệp rằng hai mặt hàng có thể phản ứng khác nhau trước thông tin cung cầu. Với thị trường trong nước vốn tập trung mạnh vào Robusta, biến động của Arabica vẫn đáng quan sát, nhưng không nên xem đó là tín hiệu thay thế cho diễn biến thu mua thực tế tại Tây Nguyên.
Áp lực giá còn có nền tảng rộng hơn một phiên giao dịch: sản lượng cà phê toàn cầu niên vụ 2025–2026 ước đạt 183,6 triệu bao, trong khi tiêu thụ được ước tính ở mức 180,6 triệu bao, đưa thị trường sang trạng thái thặng dư sau bốn năm thiếu hụt. Khi nguồn cung quốc tế phục hồi, kỳ vọng giá cao khó đứng vững nếu không có lực mua đủ mạnh. Bởi vậy, mức hồi của Robusta nên được nhìn nhận thận trọng; nó chưa xóa được sức ép từ nguồn cung mới lẫn cán cân cung cầu đang đổi chiều.
Cao điểm thu hoạch sẽ quyết định nhịp kế tiếp
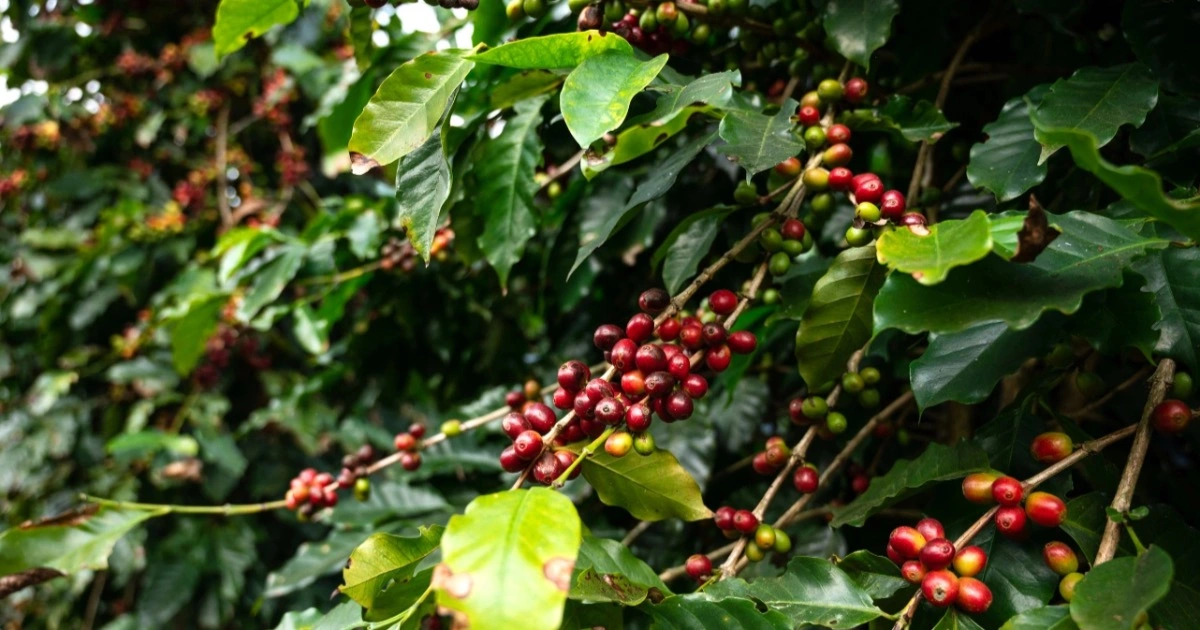
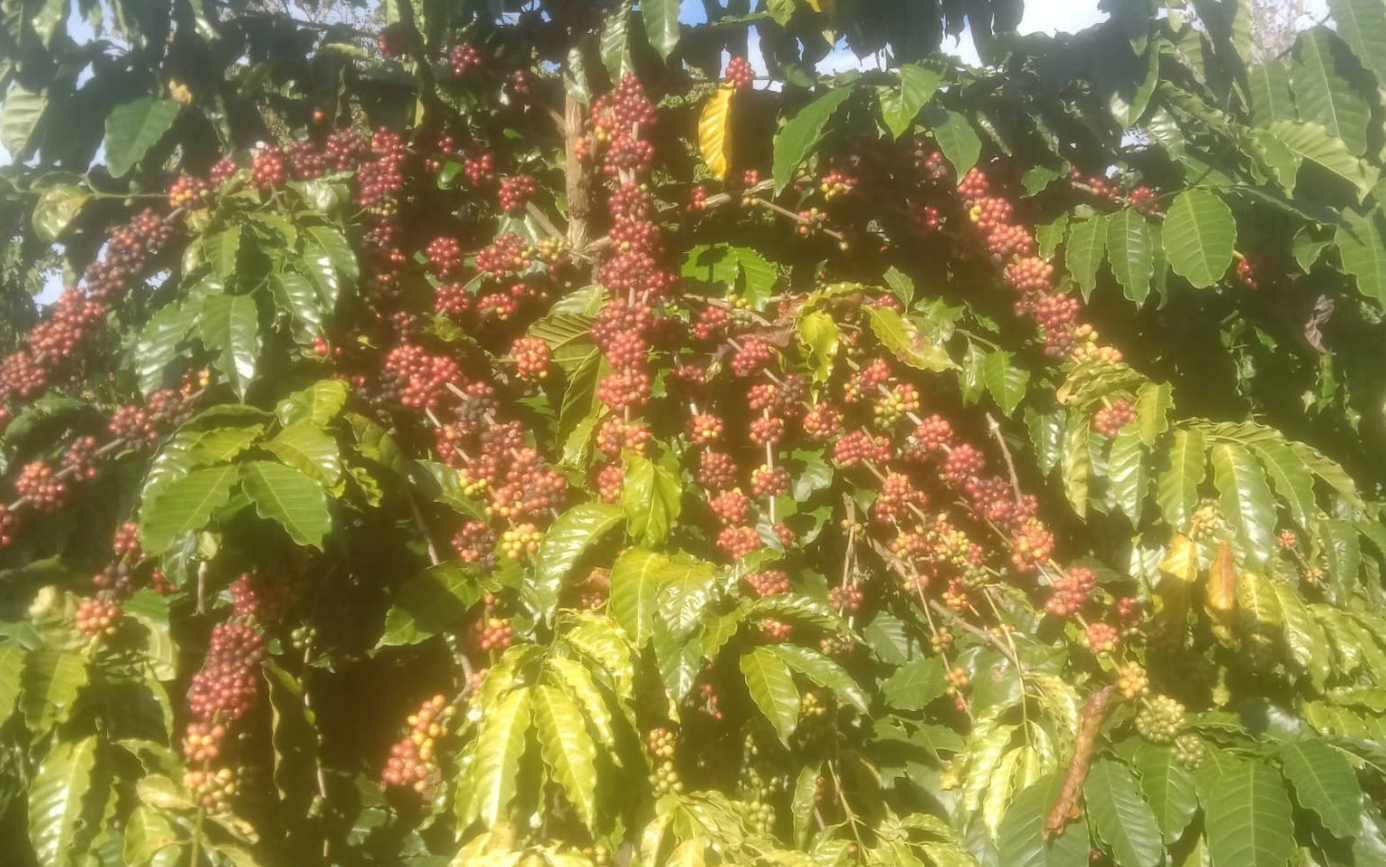
Tháng 11 là lúc hoạt động thu hoạch ở Tây Nguyên bước vào cao điểm, khiến lượng hàng mới tăng dần và doanh nghiệp thu mua có thêm lựa chọn. Tuy nhiên, giá thấp hơn kỳ vọng đang khiến một số nông hộ ngần ngại đẩy nhanh thu hái, phơi sấy và bán ra. Đây là thế giằng co có ý nghĩa thiết thực: bán ngay giúp người trồng giải phóng hàng, còn giữ lại đồng nghĩa chấp nhận chờ đợi trong lúc vụ mới tiếp tục tạo sức ép. Không nên mặc định nguồn cung tăng sẽ lập tức tạo một đợt bán tháo; lượng hàng thực tế đưa ra thị trường và quyết định của nông hộ mới cho biết áp lực cung mạnh đến đâu.
Trong ngắn hạn, giá được dự báo dao động giằng co quanh vùng hiện tại, tùy tiến độ thu hoạch và áp lực giải phóng tồn kho. Vùng 83.000–84.000 đồng/kg vì thế là khoảng giá cần theo dõi, nhưng không phải cam kết rằng thị trường sẽ giữ được mức sàn ấy. Bước sang niên vụ 2026–2027, dự báo sản lượng cà phê Việt Nam đạt 32,5 triệu bao, tăng khoảng 2,5% so với vụ trước, càng khiến triển vọng nguồn cung cần được tính đến. Với người trồng, tín hiệu đáng tin hơn một phiên tăng giảm là tốc độ thu hoạch, lượng bán ra và khả năng thị trường hấp thụ hàng mới.