
Một tuần, hai hướng đi của tỷ giá
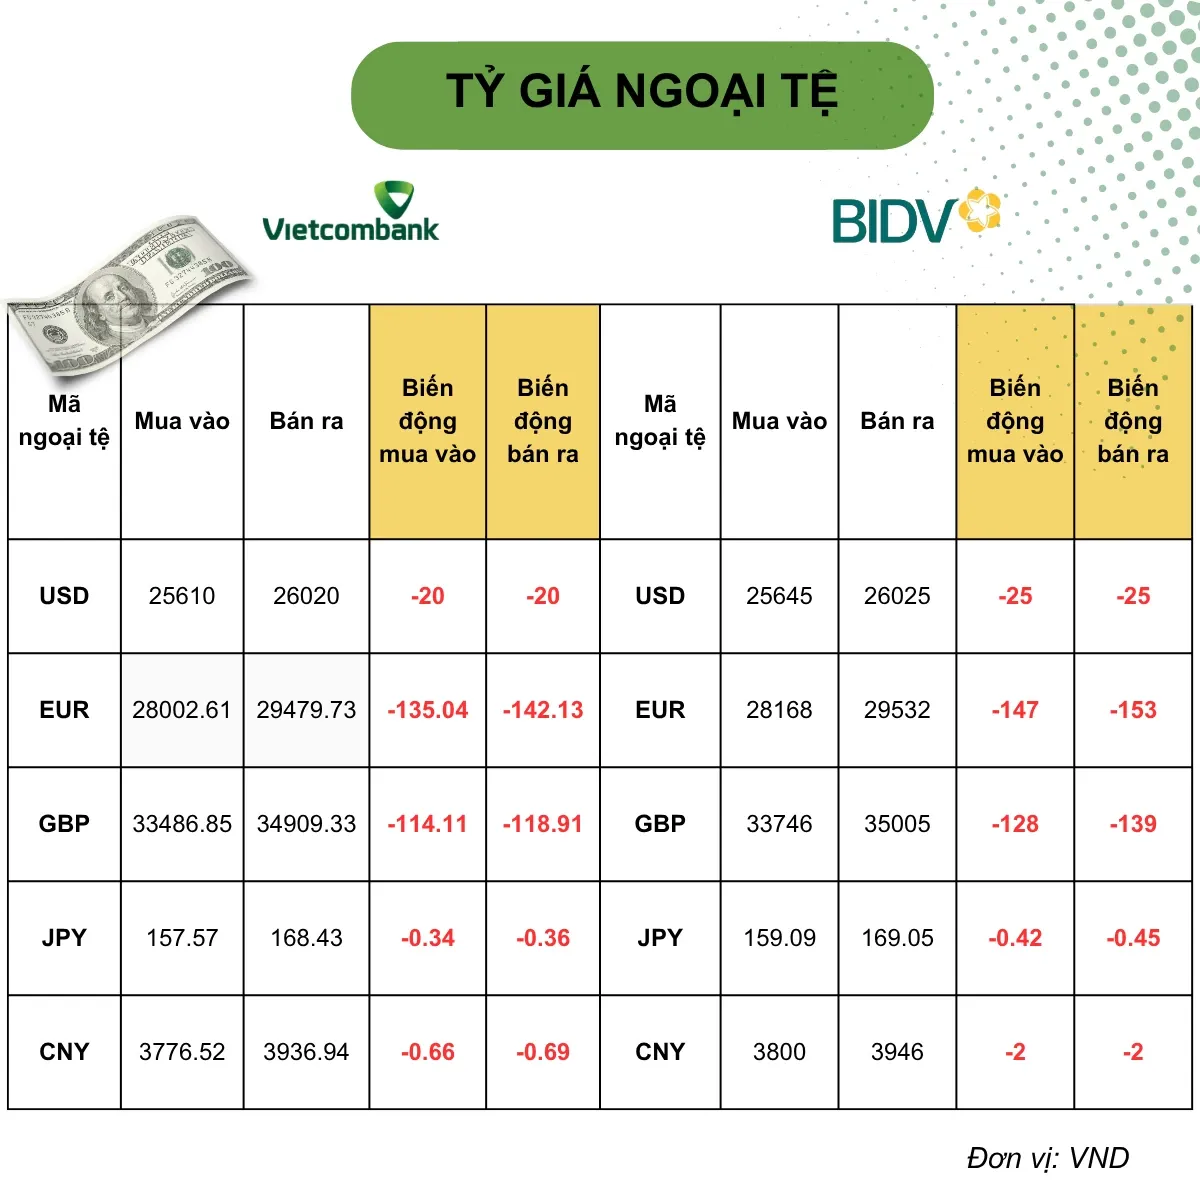
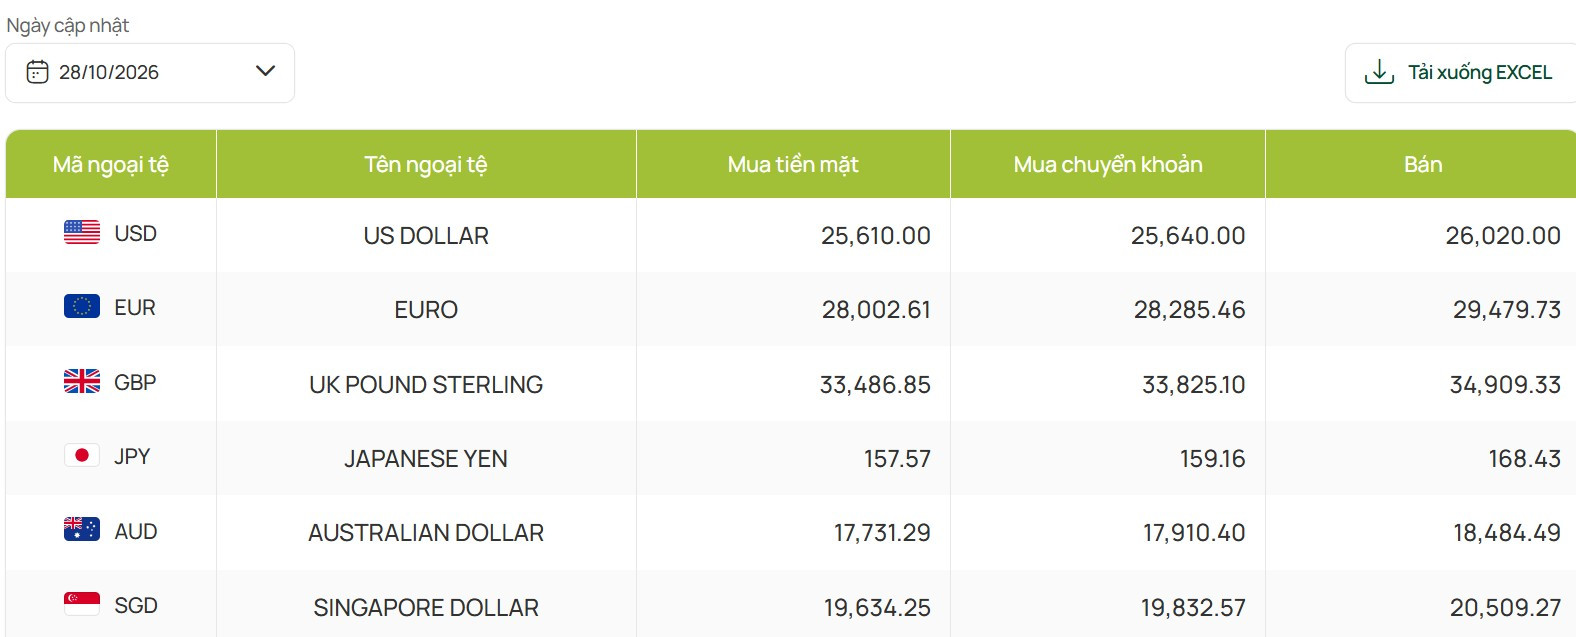
Tỷ giá USD/VND là mức quy đổi giữa đồng đô la Mỹ và đồng Việt Nam, được hình thành qua các kênh niêm yết ngân hàng, thị trường tự do và tỷ giá trung tâm do Ngân hàng Nhà nước công bố. Tuần từ ngày 26 đến 30/10 cho thấy ba kênh này không nhất thiết biến động cùng chiều: tỷ giá trung tâm nhích lên, giá USD ngân hàng giảm, còn USD tự do tăng mạnh vào cuối tuần. Diễn biến ấy đáng chú ý vì phản ánh sự khác biệt giữa xu hướng giao dịch có tổ chức và tâm lý bên ngoài hệ thống ngân hàng. Tại Vietcombank, tỷ giá mua vào – bán ra cuối tuần ở mức 25.580–25.990 đồng/USD, giảm 30 đồng mỗi chiều; BIDV giảm 5 đồng, xuống 25.635–26.015 đồng/USD. Ngược lại, giá USD tự do lên 26.140–26.210 đồng/USD, cao hơn tuần trước 140 đồng ở chiều mua và 130 đồng ở chiều bán.
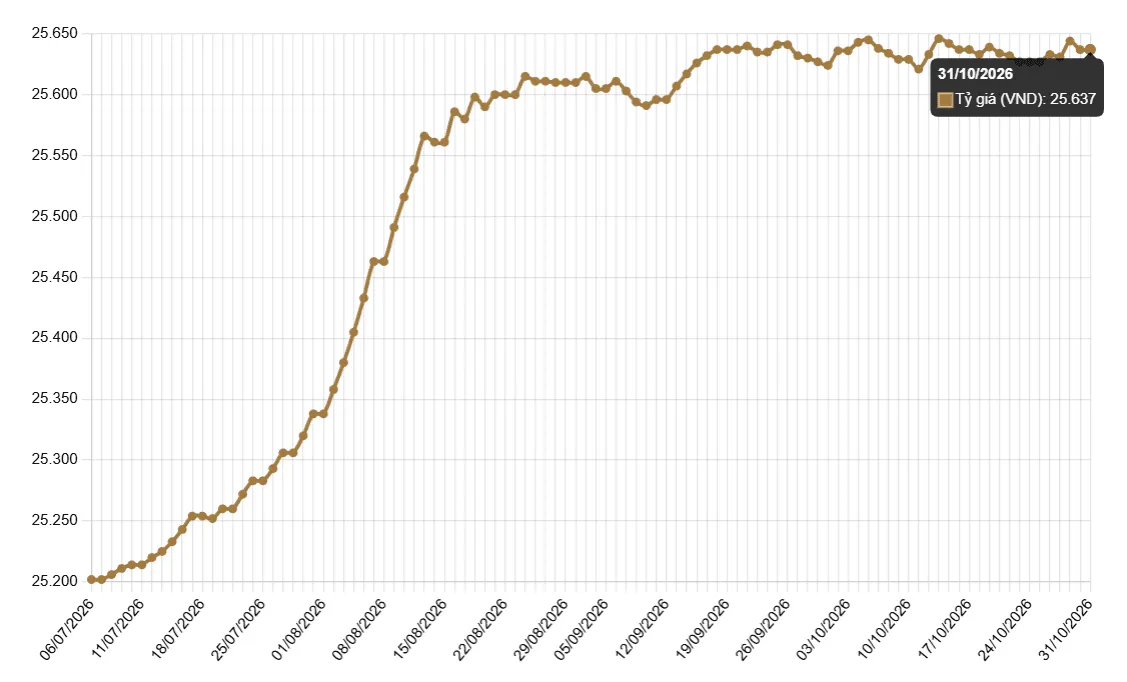
Khoảng cách giữa hai thị trường là tín hiệu không nên đọc thành một xu hướng tỷ giá duy nhất. Giá USD ngân hàng chịu ảnh hưởng của cung cầu trong hệ thống và cơ chế điều hành, trong khi thị trường tự do phản ứng nhanh hơn với kỳ vọng và tâm lý. Tỷ giá trung tâm ngày 30/10 ở mức 25.637 đồng/USD, tăng 10 đồng so với cuối tuần trước, nhưng mức tăng này không ngăn được đà giảm tại các ngân hàng. Vì vậy, diễn biến trong tuần không cho thấy đồng USD trong nước đồng loạt mạnh lên; nó cho thấy các phân khúc đang định giá rủi ro khác nhau.
Tâm lý tự do đối lập với đồng bạc xanh quốc tế
Sự trái chiều trong nước càng đáng chú ý khi USD quốc tế không có một tuần tăng mạnh. Chỉ số DXY kết thúc tuần quanh 101,9 điểm và chịu áp lực giảm vào những phiên cuối, trong bối cảnh làn sóng bán tháo cổ phiếu công nghệ toàn cầu làm xáo trộn tâm lý nhà đầu tư. Dù vậy, đồng bạc xanh vẫn ghi nhận tháng tăng thứ hai liên tiếp. Đặt cạnh diễn biến đó, mức tăng của USD tự do có vẻ phản ánh kỳ vọng và nhu cầu trong nước nhiều hơn là một đợt tăng đồng bộ của USD trên thế giới. Đây là lý do không nên lấy riêng giá ngoài thị trường tự do để kết luận xu hướng tỷ giá USD VND.
Các quyết định chính sách quốc tế cũng khiến thị trường phải cân nhắc nhiều chiều. Trong tuần, Fed, ECB, Ngân hàng Dự trữ New Zealand và Ngân hàng Trung ương Nhật Bản giữ nguyên lãi suất, còn Ngân hàng Trung ương Canada tăng lãi suất thêm 0,25 điểm phần trăm, lên 2,5%. Số liệu Mỹ tiếp tục cho thấy kinh tế có sức chống chịu và áp lực lạm phát còn hiện diện: GDP quý III tăng 3,4% theo tốc độ thường niên, còn PCE lõi tháng 9 tăng 0,3% so với tháng trước. Những dữ kiện này củng cố kỳ vọng chính sách tiền tệ Mỹ còn thắt chặt, nhưng không xóa được áp lực giảm ngắn hạn của USD khi tâm lý trên thị trường toàn cầu thay đổi.
Bầu cử Mỹ là tâm điểm, nhưng không phải lời giải duy nhất
Giới đầu tư hướng sự chú ý tới bầu cử Mỹ giữa nhiệm kỳ ngày 3/11, bởi kết quả có thể ảnh hưởng đến khả năng chính quyền thông qua chính sách trong phần còn lại của nhiệm kỳ. Theo nhận định của Khối Thị trường tài chính ACB, nếu đảng Cộng hòa của Tổng thống Donald Trump gặp kết quả bất lợi trong bầu cử Quốc hội, đồng USD có thể chịu thêm áp lực giảm do lo ngại chính quyền khó thúc đẩy chương trình của mình. Đây là một kênh tác động qua kỳ vọng chính trị, không phải bảo đảm rằng USD sẽ giảm sau bầu cử. Nhà đầu tư còn phải theo dõi dữ liệu kinh tế, lợi suất trái phiếu và các diễn biến quốc tế; vì thế, phản ứng của tỷ giá có thể đổi chiều khi những yếu tố này lấn át tâm điểm chính trị.
Với thị trường trong nước, Chứng khoán Yuanta dự báo tỷ giá USD/VND có thể ổn định trong ngắn hạn nhờ diễn biến thuận lợi trên thị trường liên ngân hàng. Tuy nhiên, biến động giá dầu, nhu cầu ngoại tệ tăng vào cuối năm và xu hướng lãi suất huy động vẫn có thể tạo áp lực lên tỷ giá. Nhận định này hợp lý hơn cách suy luận rằng USD tự do tăng là dấu hiệu chắc chắn cho một đợt tăng trên diện rộng. Tuần qua cho thấy thị trường tự do có thể đi ngược giá USD ngân hàng và cả nhịp suy yếu của USD quốc tế.
Kết luận: nhìn cả ba thước đo
Diễn biến tuần 26–30/10 nhắc rằng tỷ giá USD VND không thể được đọc qua một bảng giá riêng lẻ. Tỷ giá trung tâm tăng nhẹ, ngân hàng giảm giá USD, còn USD tự do bật lên; trong khi đó, DXY biến động và chịu sức ép vào cuối tuần. Bầu cử Mỹ là tâm điểm kỳ vọng, nhưng dữ liệu kinh tế, chính sách ngân hàng trung ương và các rủi ro quốc tế cũng góp phần định hình đồng bạc xanh. Kết luận thận trọng nhất là thị trường đang phân hóa, chứ chưa phát đi một tín hiệu thống nhất về hướng đi của USD. Muốn đánh giá xu hướng, cần đặt giá ngân hàng, thị trường tự do và bối cảnh quốc tế cạnh nhau, thay vì xem một mức giá đơn lẻ là đại diện cho toàn bộ thị trường.