
Mặt bằng giảm nhưng mức sinh lời vẫn phân hóa
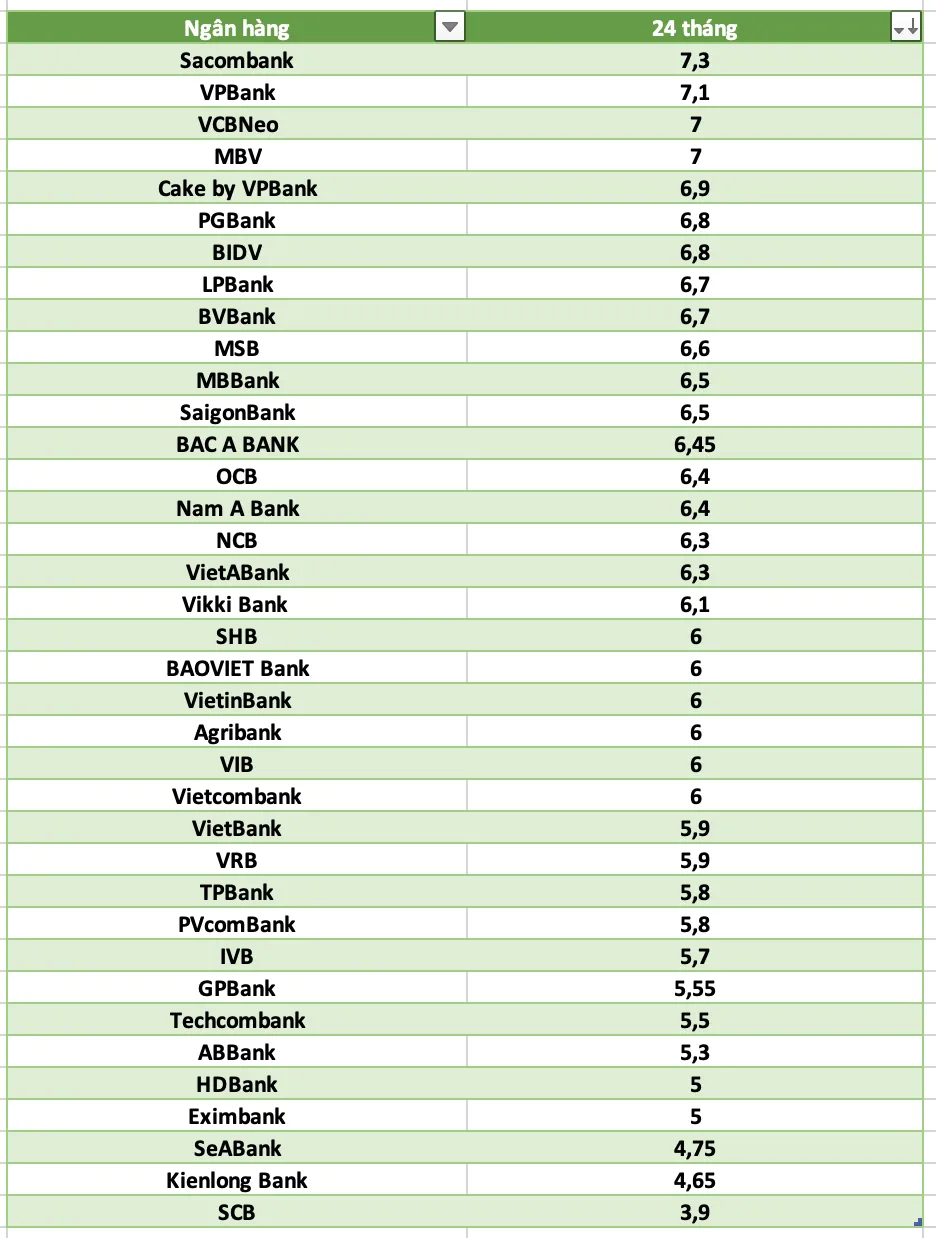
Lãi suất tiết kiệm là tỷ lệ ngân hàng trả cho khoản tiền khách hàng gửi trong một kỳ hạn, với mức thực nhận phụ thuộc vào ngân hàng, cách gửi và điều kiện sản phẩm. Đầu tháng 11, bức tranh đáng chú ý không phải là một mức lãi chung, mà là sự chênh lệch rõ giữa các ngân hàng và kỳ hạn. Biểu lãi suất trực tuyến công bố ngày 31/10 ghi nhận mức 7%/năm tại nhiều nơi, nhưng không áp dụng đồng đều cho mọi kỳ hạn. Song song, khảo sát biểu lãi suất tại quầy đầu tháng cho thấy các ngân hàng được rà soát đều đã giảm ở ít nhất một kỳ hạn hoặc hình thức gửi. Vì vậy, con số tiêu đề chưa đủ để chọn nơi gửi: người gửi cần đối chiếu đúng kỳ hạn và phương thức, thay vì xem một mức cao riêng lẻ như đại diện cho toàn bộ biểu lãi suất ngân hàng.
Kỳ hạn dài là nơi cuộc đua lãi suất rõ nhất
Ở kỳ hạn 6 tháng, VCBNeo đứng đầu biểu gửi trực tuyến với 7%/năm; PGBank ở mức 6,9%, còn BVBank và Sacombank cùng niêm yết 6,7%/năm. Tại 9 tháng, MBV và VCBNeo cùng đạt 7%/năm. Khoảng cách đáng chú ý hơn ở kỳ hạn 12 tháng: MBV, PGBank, Sacombank, VCBNeo và VIB cùng niêm yết 7%/năm, trong khi nhóm Agribank, BIDV, Vietcombank và VietinBank ở mức 6,8%/năm. VPBank lại dẫn đầu ở kỳ hạn 18 tháng với 7,4%/năm. Những con số này cho thấy gửi tiết kiệm trực tuyến có thể cạnh tranh ngay từ kỳ hạn trung hạn, nhưng không có ngân hàng nào dẫn đầu ở mọi mốc. Mức cao nhất vì thế chỉ có ý nghĩa khi người gửi chấp nhận đúng kỳ hạn và điều kiện đi kèm.
| Kỳ hạn | Mức niêm yết nổi bật | Ngân hàng |
|---|---|---|
| 6 tháng | 7%/năm | VCBNeo |
| 9 tháng | 7%/năm | MBV, VCBNeo |
| 12 tháng | 7%/năm | MBV, PGBank, Sacombank, VCBNeo, VIB |
| 18 tháng | 7,4%/năm | VPBank |
Vì sao lãi suất hạ nhiệt trên diện rộng?
Đợt giảm trong tháng 10 tập trung chủ yếu ở các kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến là 0,5 điểm phần trăm/năm, dù một số ngân hàng điều chỉnh mạnh hơn; tiền gửi dưới 6 tháng tại phần lớn ngân hàng được giữ nguyên trong bối cảnh chịu trần 4,75%/năm. Sau các lần hạ lãi, phần lớn ngân hàng đưa mức 12 tháng xuống dưới 7%/năm, dù biểu trực tuyến ngày 31/10 vẫn có một nhóm niêm yết đúng ngưỡng này. Đây không phải mâu thuẫn: số liệu khác nhau theo ngân hàng, kỳ hạn và hình thức gửi. Động lực phía sau là định hướng của Ngân hàng Nhà nước nhằm ổn định mặt bằng lãi suất và giảm chi phí vốn cho nền kinh tế; nhiều ngân hàng đồng thời triển khai giảm lãi vay để hỗ trợ doanh nghiệp và người dân.
Chứng chỉ tiền gửi cũng có điều chỉnh nhẹ vào cuối tháng 10: ngày 30/10, MB và Techcombank giảm lãi suất ở một số sản phẩm. Tuy nhiên, sản phẩm này không nên được so sánh trực tiếp với tiền gửi tiết kiệm thông thường nếu chưa kiểm tra thời hạn, mệnh giá và điều kiện nắm giữ. Với người gửi, việc thấy một mức lãi cao hơn chưa đồng nghĩa đó là lựa chọn phù hợp hoặc linh hoạt hơn.
So sánh đúng trước khi quyết định
Khách hàng nên so sánh cùng kỳ hạn và cùng phương thức gửi, bởi lãi suất niêm yết công khai có thể khác mức được giới thiệu khi liên hệ trực tiếp. Trước khi chốt, cần xác nhận lãi suất thực nhận, kỳ hạn áp dụng, số tiền gửi tối thiểu và các điều kiện liên quan. Đây là bước quan trọng hơn việc chạy theo con số cao nhất trên bảng, nhất là khi ưu đãi có thể gắn với một sản phẩm hoặc nhóm khách hàng cụ thể. Nhìn về phần còn lại của quý IV, VCBS Research dự báo lãi suất huy động có thể duy trì quanh mặt bằng hiện tại để đáp ứng nhu cầu tín dụng tăng và bảo đảm cân đối thanh khoản; KBSEC Research cũng nhận định lãi suất có khả năng ổn định trong vùng hiện tại trong quý IV/2026.
Kết luận, lãi suất tiết kiệm đầu tháng 11 vừa hạ nhiệt trên diện rộng, vừa giữ khoảng cách đáng kể giữa các ngân hàng và kỳ hạn. Mức 7%/năm ở kỳ hạn 12 tháng và 7,4%/năm của VPBank ở kỳ hạn 18 tháng là những mốc nổi bật, không phải lời bảo đảm rằng mọi khách hàng đều nhận được cùng điều kiện. Người gửi nên ưu tiên phép so sánh cùng kỳ hạn, cùng hình thức và kiểm tra kỹ điều khoản trước khi chọn nơi gửi.