
Cưỡng chế nợ thuế có thể đánh vào tài khoản hoặc thủ tục xuất nhập khẩu
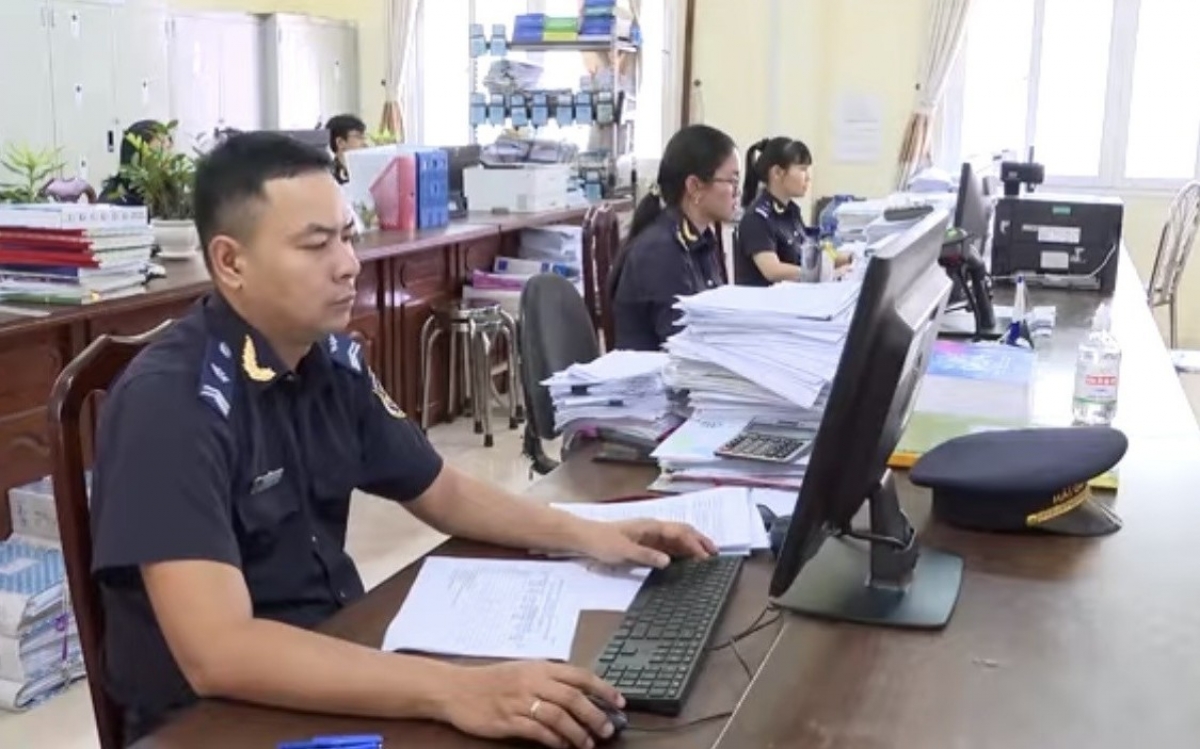
Cưỡng chế nợ thuế hải quan là việc cơ quan có thẩm quyền áp dụng biện pháp bắt buộc để thu các khoản thuế và khoản phải nộp liên quan đến hàng hóa xuất nhập khẩu mà doanh nghiệp chưa thanh toán theo thông báo. Các vụ việc gần đây cho thấy cơ quan hải quan không chỉ chọn một cách xử lý: tiền trong tài khoản có thể bị trích hoặc phong tỏa, còn quyền làm thủ tục cho hàng hóa xuất nhập khẩu có thể bị dừng. Đây là tín hiệu rõ ràng rằng nợ quá hạn không còn là nghĩa vụ có thể trì hoãn mà không kéo theo hệ quả trực tiếp. Tuy vậy, cần phân biệt ngưỡng được nêu trong từng quyết định: hai doanh nghiệp thép bị cưỡng chế do không chấp hành thông báo nộp thuế, trong khi hai vụ còn lại nêu rõ khoản nợ đã quá hạn 90 ngày.
Hai doanh nghiệp thép bị yêu cầu trích tiền từ tài khoản
Trong các quyết định ban hành ngày 12 và 13/10/2026, Hải quan Khu công nghệ cao yêu cầu Ngân hàng TMCP Á Châu (ACB) trích tiền từ tài khoản của Công ty TNHH thép công nghệ cao Sino Việt Nam và Công ty Cổ phần thép Top Pro để thực hiện nghĩa vụ thuế. Số tiền bị cưỡng chế tính đến ngày 12/10 của Sino Việt Nam là hơn 11,45 tỷ đồng; với Top Pro, con số tính đến ngày 13/10 là hơn 21,55 tỷ đồng. Tổng cộng, hai doanh nghiệp bị cưỡng chế hơn 33 tỷ đồng tiền thuế và các khoản thu khác liên quan đến hàng hóa xuất nhập khẩu. Lý do được nêu là các doanh nghiệp không chấp hành thông báo nộp thuế của cơ quan hải quan. Nếu số dư không đủ, ACB phải trích phần có thể sử dụng sau khi bảo đảm số dư tối thiểu, rồi tiếp tục theo dõi tiền phát sinh trong thời gian quyết định còn hiệu lực. Đây là biện pháp nhắm thẳng vào nguồn tiền, không phải một cảnh báo mang tính hình thức.
Quá hạn 90 ngày: có thể bị phong tỏa tài khoản hoặc dừng thủ tục
Ngưỡng quá hạn 90 ngày được nêu rõ trong hai vụ việc khác. Ngày 21/10/2026, Hải quan cửa khẩu cảng Hải Phòng khu vực 2 ban hành quyết định cưỡng chế đối với 53 doanh nghiệp có tài khoản tại ACB, bằng biện pháp phong tỏa và trích tiền từ tài khoản. Tổng số nợ thuế trong danh sách là hơn 22,67 tỷ đồng; lý do là khoản nợ đã quá 90 ngày kể từ hạn nộp. Trường hợp này cho thấy quy mô áp dụng có thể trải rộng trên nhiều doanh nghiệp, thay vì chỉ xử lý riêng lẻ từng công ty. Quyết định có hiệu lực từ ngày 21/10 cho đến khi cơ quan hải quan ban hành quyết định chấm dứt hiệu lực. ACB được yêu cầu tiếp tục theo dõi và trích tiền phát sinh nếu số dư ban đầu chưa đủ, sau khi trừ số dư tối thiểu để duy trì tài khoản.
Với Công ty TNHH Lương thực - Thực phẩm Long An, Chi cục Hải quan khu vực XVII chọn biện pháp khác: ngày 7/10/2026, cơ quan này quyết định dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, trừ trường hợp được quy định tại khoản 3 Điều 68 Nghị định số 252/2026/NĐ-CP. Doanh nghiệp còn nợ quá hạn 90 ngày, không chấp hành thông báo tiền thuế nợ và bị cưỡng chế hơn 15,2 tỷ đồng. Khác với việc trích tiền, biện pháp này tác động trực tiếp đến khả năng hoàn tất thủ tục cho hàng hóa. Quyết định duy trì hiệu lực cho đến khi cơ quan hải quan ban hành quyết định chấm dứt.
Ngưỡng nợ cần lưu ý và điều doanh nghiệp nên rút ra
Điểm đáng chú ý không phải là mọi khoản nợ đều tự động dẫn đến cùng một hình thức xử lý. Các quyết định về 53 doanh nghiệp ở Hải Phòng và Công ty Long An gắn biện pháp cưỡng chế với khoản nợ quá 90 ngày kể từ hạn nộp; còn quyết định đối với hai doanh nghiệp thép nêu căn cứ không chấp hành thông báo nộp thuế, không cung cấp cùng mô tả ngưỡng 90 ngày. Vì vậy, không nên đọc các vụ việc như một quy tắc rằng cứ nợ thuế đến mốc 90 ngày thì mọi doanh nghiệp đều bị áp dụng một chế tài giống nhau. Điều có thể kết luận từ các nguồn là cơ quan hải quan đang dùng cả biện pháp tài chính lẫn biện pháp hạn chế thủ tục, và quyết định cụ thể còn tùy căn cứ được nêu. Với doanh nghiệp có nợ thuế hải quan, việc theo dõi thông báo và xử lý nghĩa vụ kịp thời là cần thiết để tránh tình trạng tài khoản bị trích tiền hoặc hàng hóa không thể làm thủ tục.
Các quyết định được nêu đều có hiệu lực cho đến khi cơ quan hải quan ban hành văn bản chấm dứt hiệu lực. Thông điệp thực tế rất rõ: chậm xử lý nợ không chỉ làm khoản phải nộp tồn tại trên sổ sách, mà còn có thể khiến quyền kiểm soát dòng tiền hoặc tiến trình xuất nhập khẩu bị hạn chế. Do đó, doanh nghiệp nên xem thông báo thuế là việc cần giải quyết ngay, thay vì chờ đến khi biện pháp cưỡng chế được thực hiện.