
Mở rộng độ bao phủ, không chỉ tăng số người đóng
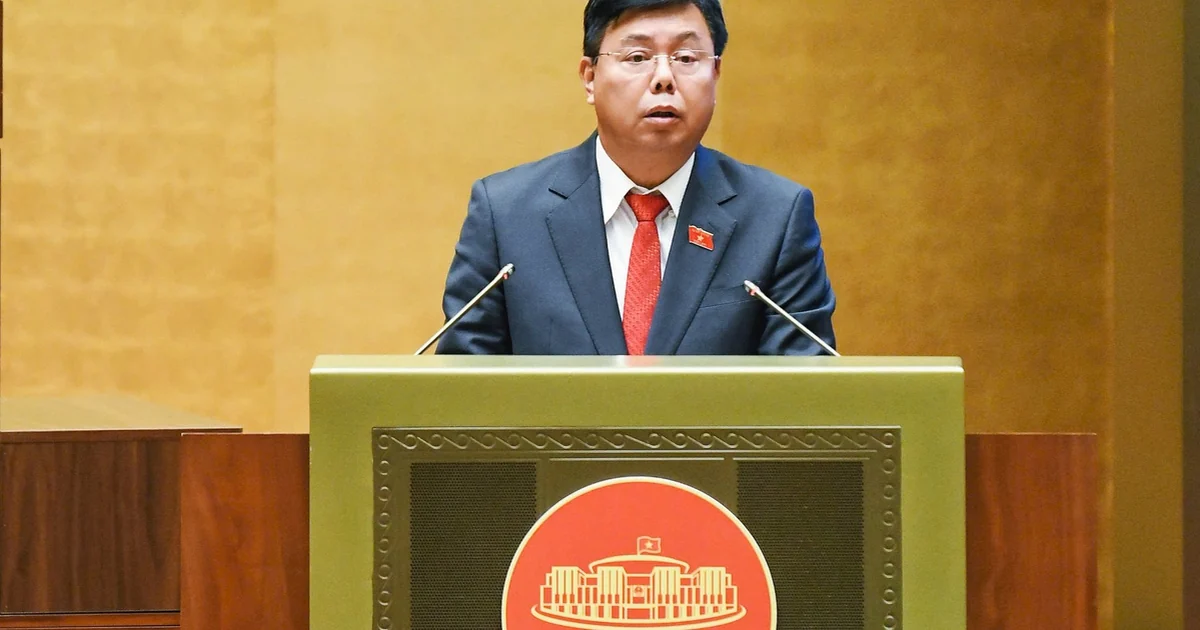
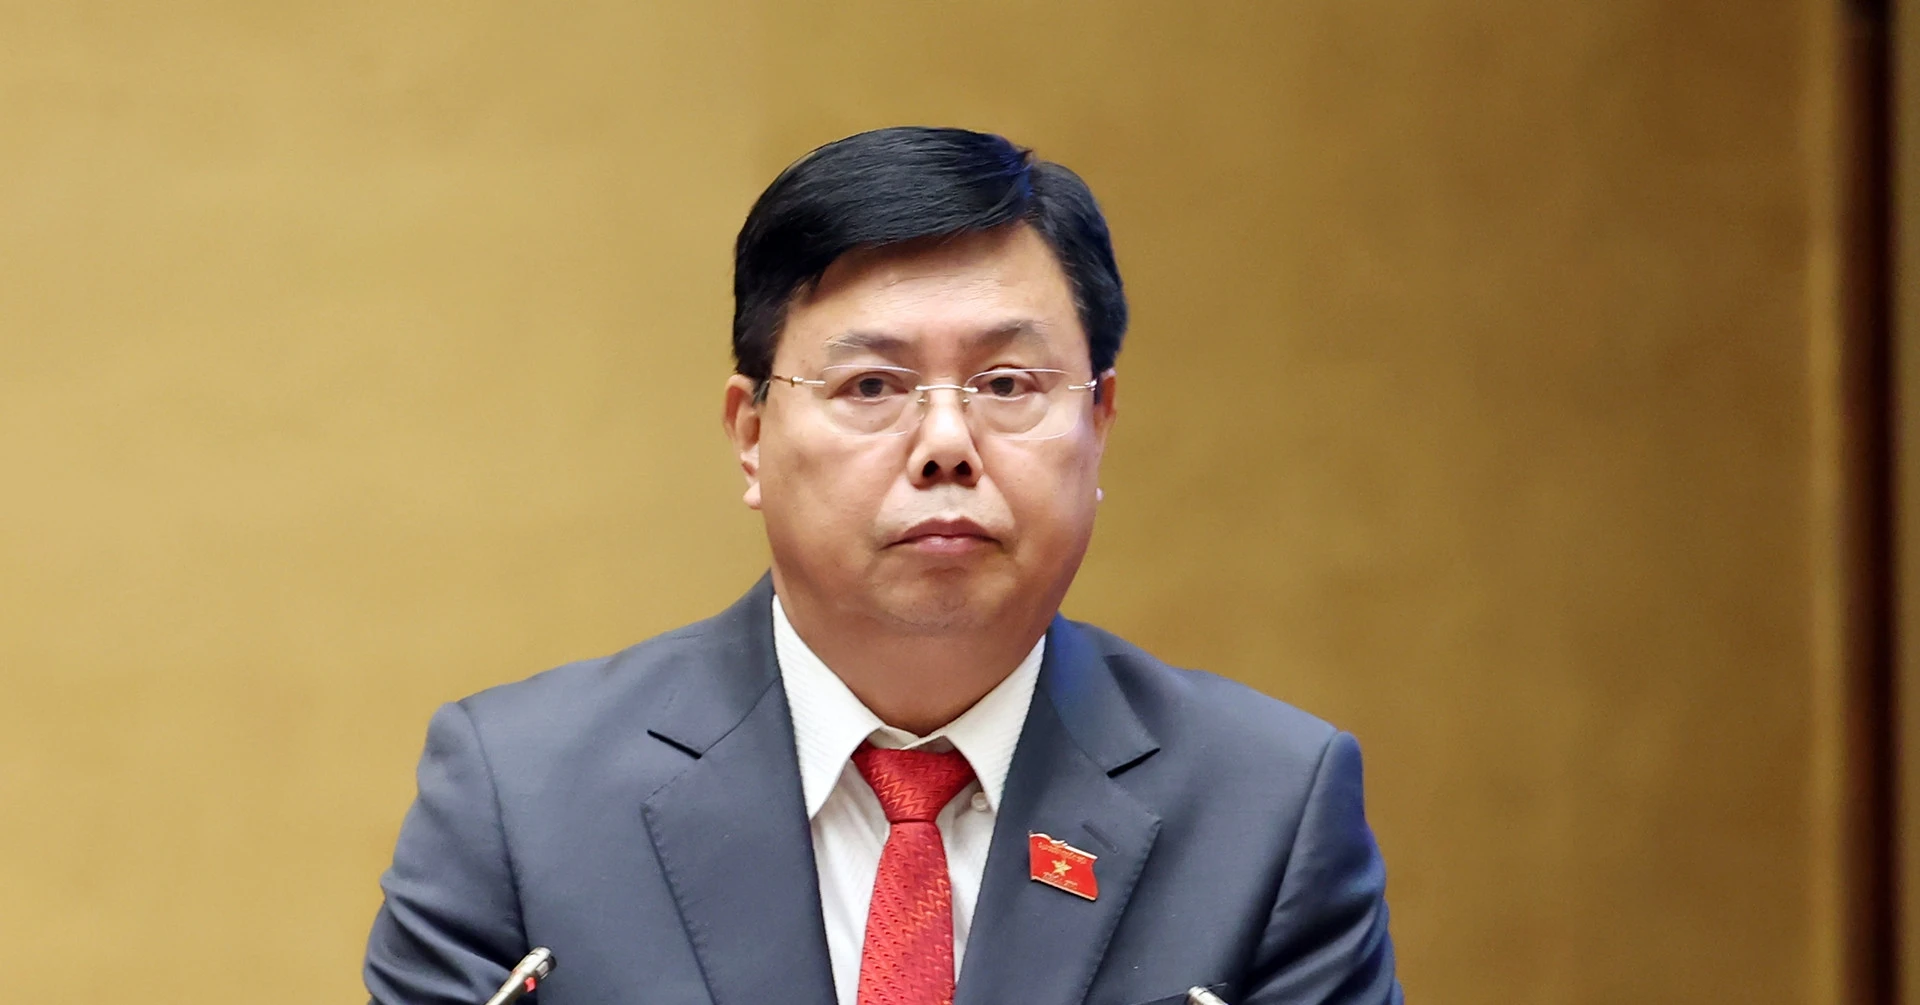
BHXH bắt buộc là cơ chế an sinh yêu cầu các nhóm lao động thuộc diện luật định cùng đóng góp để được bảo vệ trước những rủi ro và bảo đảm thu nhập khi về già. Sáng 9/11, Quốc hội thảo luận dự án sửa đổi Luật Bảo hiểm xã hội; tại phiên giải trình, Bộ trưởng Nội vụ Nguyễn Tiến Hải làm rõ hướng xem xét người làm việc không có quan hệ lao động và người làm trên nền tảng số.
Cơ quan soạn thảo dự kiến giữ quy định cho phép Chính phủ trình Ủy ban Thường vụ Quốc hội quyết định việc bổ sung nhóm có việc làm, thu nhập ổn định, thường xuyên, khi phù hợp điều kiện phát triển kinh tế - xã hội và luật chưa quy định cụ thể. Việc mở rộng đối tượng BHXH vì thế chưa đồng nghĩa mọi lao động phi chính thức sẽ lập tức phải tham gia: nhóm làm việc qua nền tảng số hoặc không có quan hệ lao động chỉ được nghiên cứu đưa vào khi đủ điều kiện.
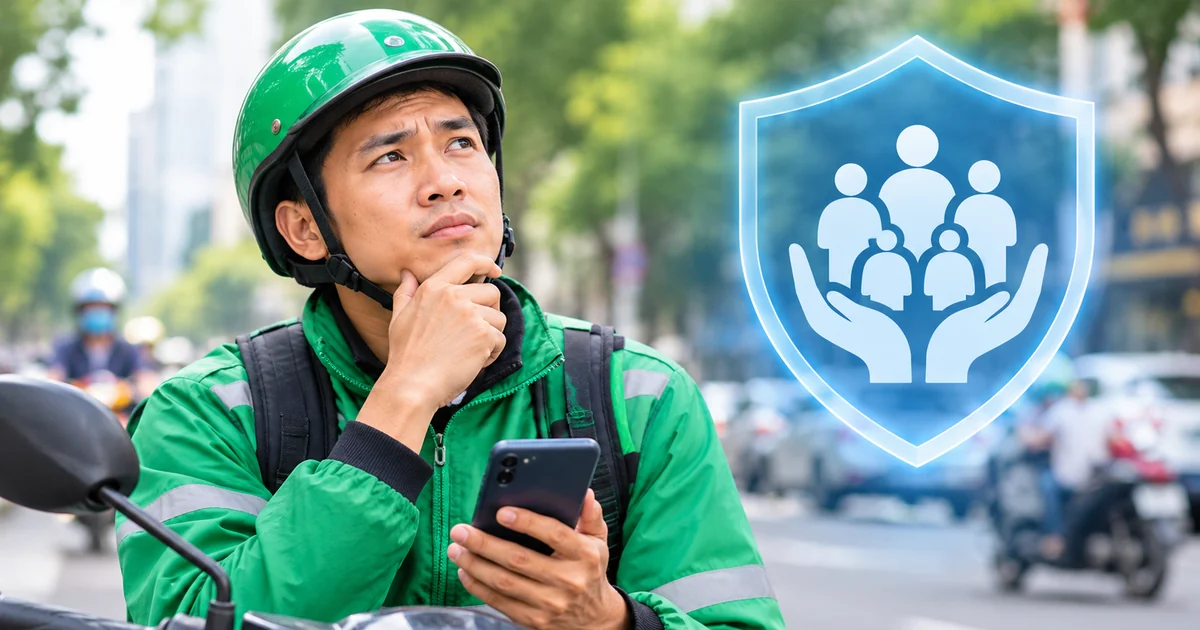
Đây là hướng đi cần thiết vì nhóm lao động phi chính thức, người giao hàng và lái xe công nghệ ngày càng đông nhưng còn khó tiếp cận an sinh. Tuy nhiên, thước đo thành công phải là số người thực sự được bảo vệ, không phải chỉ là số người có tên trong diện đóng.
Lao động tự do cần cách đóng phù hợp với thu nhập
Với lao động tự do nhận việc theo chuyến, theo đơn hàng hoặc làm đồng thời trên nhiều nền tảng, thu nhập có thể biến động và khó xác định làm căn cứ đóng. Trách nhiệm giữa người lao động, nền tảng và các bên liên quan cũng chưa dễ phân định. Nếu luật mở rộng đối tượng mà chưa trả lời rõ ai đóng, đóng theo cách nào và quyền lợi được bảo đảm ra sao, gánh nặng trước mắt có thể tăng trong khi lợi ích dài hạn vẫn mờ nhạt.
Hệ quả không chỉ là tranh chấp về nghĩa vụ. Người thu nhập thấp, không ổn định có thể tìm cách né tham gia nếu mức đóng không tương xứng với khả năng chi trả. Vì vậy, cần đánh giá tác động theo từng nhóm nghề, quy định rõ căn cứ tính đóng, thời điểm áp dụng và trách nhiệm của nền tảng số. Một đại biểu đề xuất cân nhắc lộ trình từ năm 2028 với lao động nền tảng nếu chưa đủ điều kiện triển khai ngay; khoảng thời gian này cũng có thể dành cho kết nối dữ liệu và tuyên truyền.
Bài học từ các nhóm đã được bổ sung trước đó là mở rộng trên giấy chưa bảo đảm tham gia thực chất. Chính sách chỉ bền vững khi người lao động hiểu khoản đóng của mình đổi lại quyền lợi nào, và khi cách đóng thích ứng với nhịp thu nhập thay vì buộc người có việc làm thất thường gánh một nghĩa vụ khó kham.
Rõ đối tượng, rõ phần đóng và quyền lợi
Những người hoạt động không chuyên trách ở thôn, tổ dân phố cũng cho thấy vì sao quy định cần cụ thể. Đại biểu Thạch Phước Bình đề nghị bao quát cả các chức danh tương ứng tại ấp, khóm, khu phố, thay vì để cách hiểu chỉ giới hạn ở trưởng thôn hoặc tổ trưởng dân phố. Ông cũng kiến nghị xác định rõ người được giao nhiệm vụ và hưởng phụ cấp hằng tháng từ ngân sách nhà nước, đồng thời phân định trách nhiệm đóng.
Theo đề xuất được nêu tại Quốc hội, phần đóng gồm 8% của cá nhân và 17% của người sử dụng lao động, ngân sách nhà nước. Trường hợp này khác với lao động tự do, nhưng cùng nhấn mạnh một nguyên tắc: người tham gia cần biết mình thuộc diện nào, ai đóng phần nào và khoản đóng gắn với quyền lợi gì. Minh bạch về đối tượng lẫn trách nhiệm sẽ giúp hạn chế cách hiểu không thống nhất và tạo cơ sở để người lao động tin vào chính sách.
Đó cũng là điều kiện để mở rộng BHXH bắt buộc không biến thành việc chuyển thêm rủi ro tài chính sang cá nhân. Với nhóm làm việc qua nền tảng, quy định phải tính đến vai trò của nền tảng; với nhóm làm việc ở cơ sở, phải xác định rõ chủ thể có trách nhiệm đóng. Bao phủ rộng chỉ có ý nghĩa khi đi kèm cơ chế thực hiện công bằng và dễ hiểu.
Bảo hiểm hưu trí cần tầm nhìn dài hạn
Về bảo hiểm hưu trí bổ sung, Bộ trưởng Nội vụ cho biết cơ quan soạn thảo dự kiến giữ quy định như Luật BHXH năm 2024, tức chưa quy định cá nhân người lao động tự tham gia cơ chế đóng góp để tạo lập quỹ hưu trí bổ sung. Bộ Nội vụ sẽ phối hợp với Bộ Tài chính nghiên cứu các nội dung đại biểu quan tâm để đề xuất hoàn thiện chính sách trong đợt sửa đổi toàn diện, dự kiến giai đoạn 2027-2028.
Cùng lúc, các đại biểu nêu đề xuất giảm tuổi hưởng trợ cấp hưu trí xã hội từ 75 xuống 70; với người thuộc hộ nghèo, cận nghèo, đề xuất là từ 65 tuổi. Đây là kiến nghị, không phải quy định đã được thông qua. Những người cao tuổi không có lương hưu hay tích lũy có thể phải dựa vào con cháu hoặc tiếp tục làm việc để trang trải cuộc sống, nên việc xem xét hỗ trợ sớm hơn có ý nghĩa thiết thực.
Các đề xuất về BHXH bắt buộc và bảo hiểm hưu trí đều hướng tới an sinh dài hạn, nhưng không thể tách quyền lợi khỏi năng lực đóng góp. Kết luận cần rõ ràng: mở rộng diện tham gia là đúng hướng khi chính sách xác định minh bạch đối tượng, chia sẻ nghĩa vụ hợp lý và thiết kế cách đóng phù hợp với thu nhập—đặc biệt với lao động tự do. Nếu thiếu những điều kiện ấy, độ bao phủ tăng trên văn bản nhưng sự bảo vệ thực tế vẫn bỏ ngỏ.