
Cách xác định mức đóng BHXH
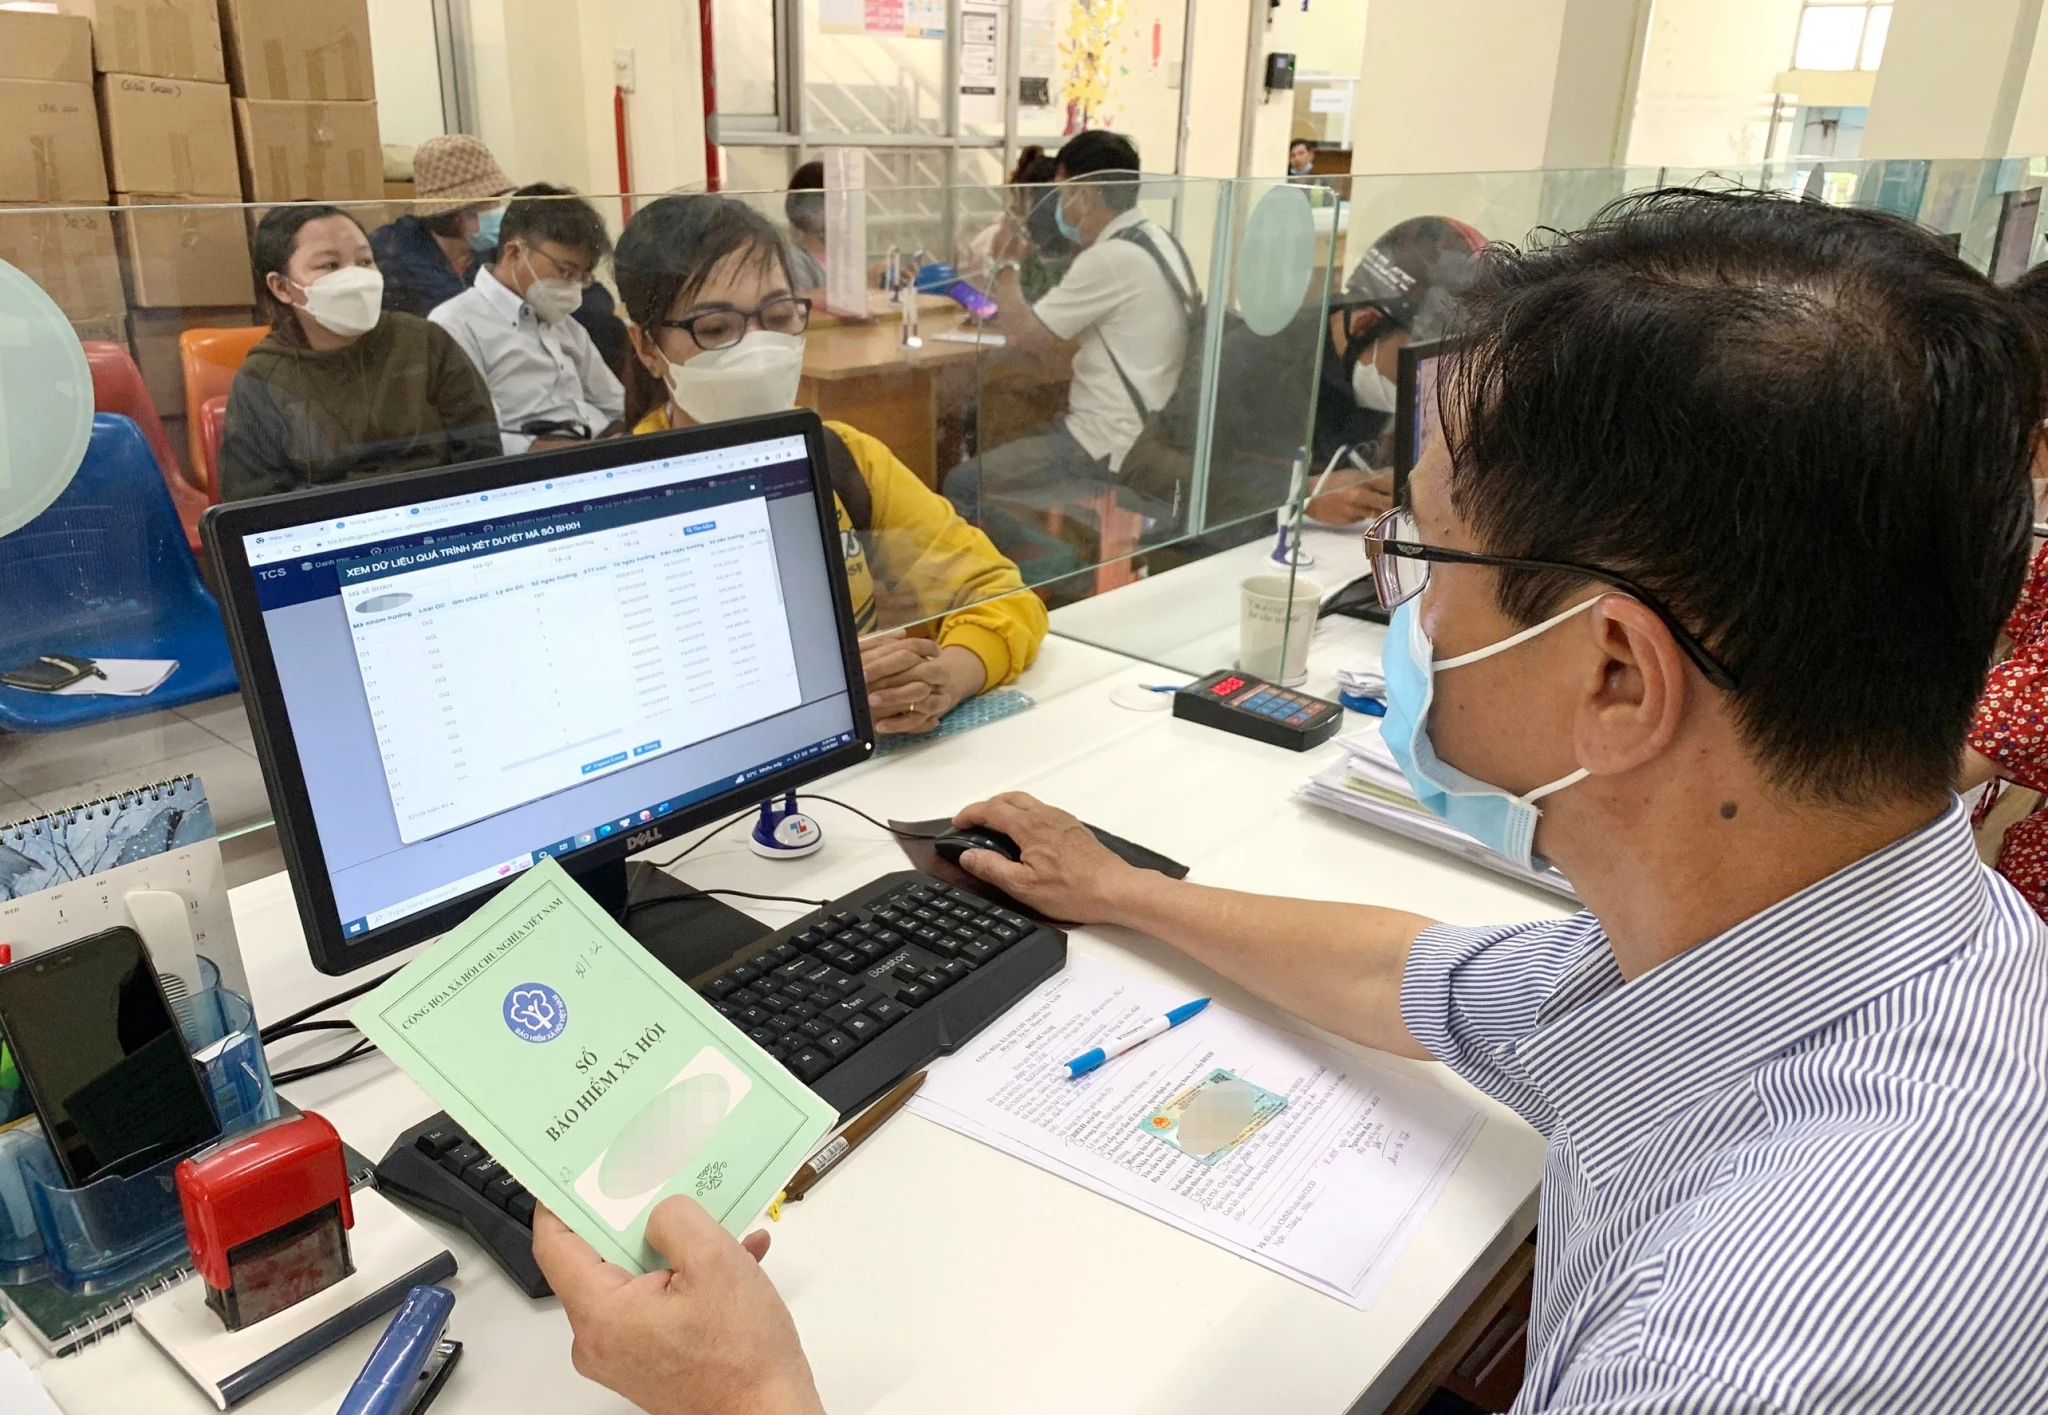
BHXH bắt buộc là khoản đóng được xác định bằng cách áp dụng tỷ lệ đóng theo luật lên tiền lương làm căn cứ của người tham gia, trong giới hạn sàn và trần do quy định hiện hành đặt ra. Đây là điểm cần nắm trước khi tính số tiền bị khấu trừ từ lương hoặc phần doanh nghiệp phải đóng: tỷ lệ phần trăm không tự tạo ra một con số cố định nếu chưa biết căn cứ tiền lương. Với đóng BHXH năm 2027, mức đóng được xác định dựa trên tiền lương làm căn cứ đóng của từng đối tượng và tỷ lệ theo Điều 33, Điều 34 Luật Bảo hiểm xã hội 2024 cùng Điều 9 Nghị định 158/2025/NĐ-CP. Vì vậy, cách đọc đúng không phải là chỉ nhìn vào một tỷ lệ, mà là xác định đúng đối tượng, tiền lương đóng BHXH được áp dụng và phần trách nhiệm của mỗi bên.
Với đa số người lao động, tỷ lệ đóng là 8% tiền lương làm căn cứ đóng, toàn bộ vào Quỹ hưu trí và tử tuất. Người sử dụng lao động nhìn chung đóng 17,5% hoặc 17,3%, tùy mức đóng vào quỹ tai nạn lao động, bệnh nghề nghiệp; trong đó có phần vào quỹ ốm đau, thai sản và quỹ hưu trí, tử tuất. Hai tỷ lệ này không nên gộp thành một khoản trừ vào lương người lao động: 8% là phần của người lao động, còn phần doanh nghiệp là nghĩa vụ riêng của bên sử dụng lao động.
Tính phần người lao động và doanh nghiệp
Công thức tính hằng tháng khá trực tiếp: lấy tiền lương làm căn cứ đóng nhân với tỷ lệ áp dụng cho từng bên. Chẳng hạn, nếu căn cứ đóng là 10.000.000 đồng/tháng, phần người lao động theo mức 8% là 800.000 đồng; phần doanh nghiệp theo mức 17,5% là 1.750.000 đồng. Đây là ví dụ minh họa phép tính, không phải mức lương hay khoản đóng áp dụng chung. Nếu doanh nghiệp thuộc trường hợp được áp dụng tỷ lệ 17,3%, cần dùng tỷ lệ đó thay cho 17,5%. Một số nhóm đối tượng đặc thù có tỷ lệ khác: người lao động đi làm việc ở nước ngoài theo hợp đồng và một số nhóm không hưởng lương đóng 22%, với cách phân bổ quỹ được quy định riêng. Do đó, không nên mặc định mức 8% và 17,5% cho mọi trường hợp.
| Bên đóng | Tỷ lệ thường gặp | Cách xác định |
|---|---|---|
| Người lao động | 8% | Tiền lương làm căn cứ đóng × 8% |
| Doanh nghiệp | 17,5% hoặc 17,3% | Tiền lương làm căn cứ đóng × tỷ lệ áp dụng |
Điểm đáng lưu ý là tiền lương làm căn cứ đóng không thể thấp hơn mức tham chiếu và không vượt quá 20 lần mức tham chiếu tại thời điểm đóng. Theo số liệu được nêu trong nguồn, mức tham chiếu hiện tại là 2.530.000 đồng/tháng, nên mức căn cứ tối đa tương ứng là 50.600.000 đồng/tháng. Khi tính khoản đóng, cần kiểm tra mức tham chiếu đang áp dụng tại kỳ đóng thay vì lấy nguyên tiền lương thỏa thuận nếu khoản này nằm ngoài giới hạn.
Không nhầm mức đóng BHXH với trợ cấp thất nghiệp
Các thay đổi liên quan đến lương tối thiểu vùng và trợ cấp thất nghiệp có thể xuất hiện cùng lúc, nhưng đó không phải là cùng một phép tính. Mức đóng BHXH bắt buộc dựa trên tiền lương làm căn cứ đóng và tỷ lệ áp dụng cho người lao động hoặc doanh nghiệp. Trong khi đó, theo Luật Việc làm 2025, trợ cấp thất nghiệp hằng tháng bằng 60% mức bình quân tiền lương đóng bảo hiểm thất nghiệp của sáu tháng gần nhất, nhưng không vượt quá năm lần mức lương tối thiểu tháng theo vùng áp dụng ở tháng cuối cùng đóng bảo hiểm thất nghiệp. Khi lương tối thiểu vùng tăng, mức trần hưởng trợ cấp thất nghiệp cũng được điều chỉnh tăng. Đây là thay đổi về quyền lợi bảo hiểm thất nghiệp, không phải căn cứ để thay đổi tỷ lệ BHXH.
Tương tự, việc mức lương tối thiểu vùng tăng có thể tác động đến căn cứ đóng tối thiểu trong một số trường hợp, nhưng không nên hiểu rằng mọi người lao động đều đóng BHXH theo đúng mức lương tối thiểu vùng. Căn cứ đóng còn phải tuân thủ quy định về tiền lương và giới hạn mức tham chiếu. Kết luận thực tế rất rõ: muốn biết số tiền mỗi bên phải đóng, hãy xác định tiền lương làm căn cứ hợp lệ trước, sau đó nhân với tỷ lệ đúng theo nhóm đối tượng. Tách riêng phép tính BHXH khỏi các quy định về trợ cấp thất nghiệp sẽ giúp tránh nhầm lẫn giữa nghĩa vụ đóng và mức hưởng.