
Nhu cầu tăng, lợi nhuận vẫn không đồng đều
Lợi nhuận doanh nghiệp điện là phần kết quả còn lại sau khi doanh thu bán điện và các hoạt động liên quan được trừ đi chi phí sản xuất, tài chính và quản lý; vì vậy, nhu cầu tiêu thụ tăng chưa đủ bảo đảm doanh nghiệp nào cũng có lãi. Đây là điểm mấu chốt của bức tranh ngành điện trong quý III: điện bán nhiều hơn nhưng hiệu quả kinh doanh phân hóa theo giá nhiên liệu, giá hợp đồng và chi phí phát sinh. Trong 10 tháng, sản lượng điện sản xuất và nhập khẩu toàn hệ thống vượt 297 tỷ kWh, tăng gần 10% so với cùng kỳ, nhưng mức tăng ấy không chuyển thành lợi nhuận đồng đều. Điện lực TKV là cảnh báo rõ nhất: doanh thu quý III tăng khoảng 9%, lên gần 2.690 tỷ đồng, nhưng lỗ sau thuế hơn 162 tỷ đồng, cao hơn nhiều mức lỗ khoảng 3 tỷ đồng cùng kỳ. Vì thế, chỉ nhìn nhu cầu điện hay doanh thu tăng để đánh giá sức khỏe doanh nghiệp là chưa đủ.
TV1 tăng lãi mạnh giữa áp lực quản trị
Trong nhóm có kết quả tích cực, Tư vấn Xây dựng Điện 1 (TV1) ghi nhận lợi nhuận sau thuế quý III/2026 gần 66,9 tỷ đồng, tăng 149,9% so với 26,8 tỷ đồng cùng kỳ năm trước; doanh thu thuần đạt 168,1 tỷ đồng, tăng 12,58%. Lũy kế chín tháng, doanh thu đạt 446,88 tỷ đồng, còn lợi nhuận sau thuế lên 124,6 tỷ đồng, tăng 44,34%. Đây là mức tăng đáng chú ý, nhưng không nên tách kết quả tài chính khỏi diễn biến quản trị: ngày 7/5, cơ quan điều tra khởi tố và tạm giam ông Nguyễn Hữu Chỉnh, cựu Chủ tịch HĐQT TV1; đến ngày 2/6, công ty thông qua việc tạm đình chỉ chức vụ này và giao Tổng Giám đốc Nguyễn Kim Cương tạm thời phụ trách HĐQT. Tăng trưởng lợi nhuận TV1 là tín hiệu tích cực về hoạt động kinh doanh, song nhà đầu tư vẫn cần phân biệt kết quả hiện tại với những rủi ro quản trị đang được xử lý.
Hủa Na có lãi, nhưng các động lực không giống nhau
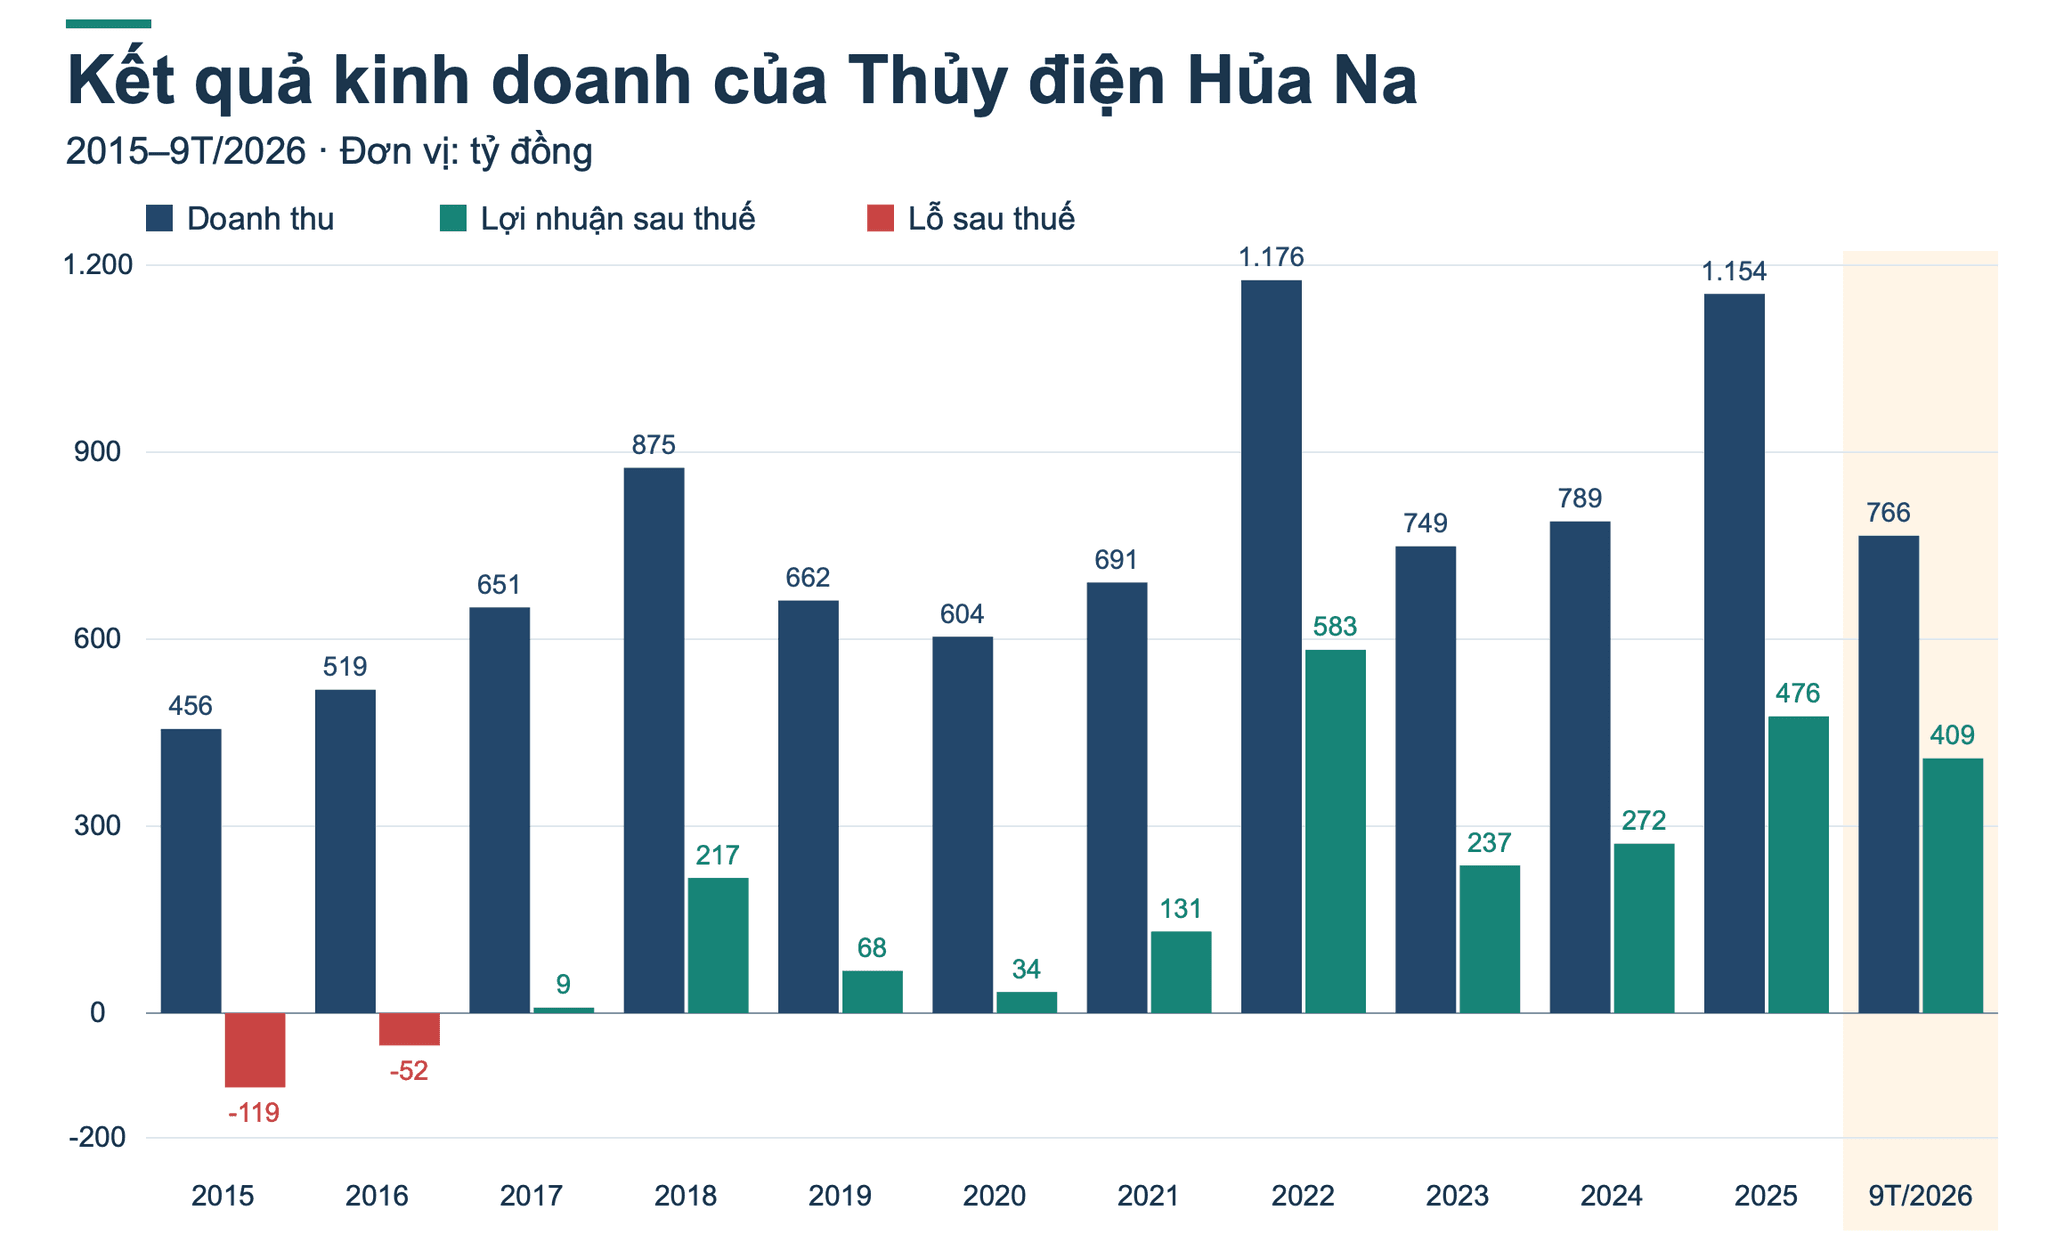
Ở mảng thủy điện, CTCP Thủy điện Hủa Na (HNA) đạt lợi nhuận sau thuế 409 tỷ đồng trong chín tháng đầu năm 2026, tăng 8% so với cùng kỳ; doanh thu thuần đạt 766 tỷ đồng, tăng 3,5%. Con số này củng cố sức hút của lãi doanh nghiệp thủy điện, nhưng không đồng nghĩa mọi đơn vị trong ngành đều được hưởng điều kiện thuận lợi như nhau. Hủa Na có hai nhà máy tại Nghệ An với tổng công suất 200 MW, còn kết quả của toàn ngành vẫn có thể chịu tác động từ điều kiện thủy văn và giá thị trường điện. Tại một doanh nghiệp năng lượng khác, REE cho biết sản lượng thủy điện giảm gần 19% trong chín tháng, nhưng lợi nhuận mảng thủy điện vẫn tăng hơn 7% nhờ giá thị trường điện bình quân cải thiện. Đối chiếu này cho thấy yếu tố quyết định không chỉ là lượng điện sản xuất, mà còn là mức giá và cơ cấu hoạt động.
Hủa Na dự kiến chốt danh sách cổ đông ngày 5/1/2027 để trả cổ tức năm 2025 bằng tiền với tỷ lệ 16%; thời gian thanh toán dự kiến là 20/1/2027. Việc dành khoảng 376 tỷ đồng cho đợt cổ tức cho thấy doanh nghiệp có kế hoạch phân phối lợi ích đáng kể, nhưng cũng cần đặt con số này bên cạnh lợi nhuận và nguồn vốn tích lũy, thay vì xem cổ tức như thước đo duy nhất về triển vọng.
Đừng đánh đồng tăng trưởng doanh thu với sức khỏe tài chính
Các kết quả kinh doanh quý III đặt ra một kết luận thực tế: nhu cầu điện tăng tạo cơ hội, chứ không tự động tạo lợi nhuận. Nhiệt điện Hải Phòng đã chuyển từ lỗ 15 tỷ đồng cùng kỳ sang lãi khoảng 35 tỷ đồng trong quý III, dù giá vốn tăng theo sản lượng phát điện và giá than; trong khi Điện lực TKV chịu tình trạng giá vốn vượt doanh thu và ghi nhận khoản lỗ quý lớn. Ở chiều tích cực, TV1 tăng gần 150% lợi nhuận trong quý, còn Hủa Na báo lãi chín tháng gần 410 tỷ đồng. Nhưng những con số này phản ánh mô hình kinh doanh, chi phí đầu vào và điều kiện vận hành khác nhau, không phải bằng chứng rằng toàn ngành đã bước vào chu kỳ tăng trưởng đồng đều. Đánh giá lợi nhuận doanh nghiệp điện vì thế cần nhìn đồng thời doanh thu, giá vốn, chi phí tài chính và khả năng duy trì kết quả qua nhiều kỳ.