
Thuế hỗ trợ doanh nghiệp bằng cách nào?
Chính sách miễn, giảm và gia hạn thuế là các biện pháp của Nhà nước nhằm hạ nghĩa vụ thuế hoặc lùi thời điểm nộp, qua đó giúp doanh nghiệp giữ lại nguồn lực cho hoạt động sản xuất, kinh doanh. Trong lúc chi phí đầu vào tăng, sức mua phục hồi chậm và cạnh tranh gay gắt, đây không còn là hỗ trợ bên lề: nó có thể quyết định doanh nghiệp duy trì được dòng tiền và việc làm hay không. Chính phủ đang triển khai các biện pháp theo hướng linh hoạt, kịp thời để giảm gánh nặng tài chính và hỗ trợ sản xuất kinh doanh. Theo Bộ Tài chính, giai đoạn 2021–2025, tổng quy mô miễn, giảm và gia hạn thuế vượt 900 nghìn tỷ đồng; riêng bốn tháng đầu năm 2026, số thuế được giảm khoảng 36.965 tỷ đồng. Quy mô ấy cho thấy chính sách thuế là công cụ kinh tế đáng kể, dù tác động thực tế còn tùy việc doanh nghiệp có đủ điều kiện và tiếp cận hỗ trợ thuận lợi hay không.
Giảm thuế tác động tới cả sức mua lẫn chi phí
Giảm thuế VAT từ 10% xuống 8% đối với nhiều nhóm hàng hóa, dịch vụ có hai tác động đáng chú ý: hỗ trợ tiêu thụ sản phẩm và góp phần duy trì dòng tiền cho doanh nghiệp. Khi sức mua còn yếu, một mức thuế thấp hơn có thể tạo thêm dư địa cho nhu cầu, giúp hàng tồn kho lưu chuyển và giảm áp lực vốn bị mắc kẹt. Đây là lý do miễn giảm thuế không nên chỉ được nhìn như khoản thu ngân sách từ bỏ, mà còn là cách hỗ trợ hoạt động kinh tế. Với doanh nghiệp nhỏ, mức thuế thu nhập doanh nghiệp 15% và 17% thay vì mức chung 20%, cùng việc nâng ngưỡng doanh thu chịu thuế lên 1 tỷ đồng cho doanh nghiệp nhỏ và hộ kinh doanh, có thể để lại thêm nguồn lực cho tích lũy, máy móc và đào tạo lao động. Tuy vậy, ưu đãi chỉ phát huy hết tác dụng nếu quy định rõ ràng và doanh nghiệp hiểu được mình thuộc diện áp dụng nào.
Gia hạn thuế mua thời gian, không thay thế cải cách
Gia hạn nộp thuế thu nhập doanh nghiệp, VAT và tiền thuê đất giúp doanh nghiệp giữ vốn lưu động trong thời điểm cần trả chi phí vận hành, duy trì sản xuất và ổn định việc làm. Giá trị lớn nhất của biện pháp này là cải thiện thanh khoản ngay khi dòng tiền căng thẳng; nhưng khoản thuế được lùi lại vẫn phải được tính vào kế hoạch tài chính. Vì thế, gia hạn là cầu nối để doanh nghiệp vượt qua giai đoạn khó, chứ không thể thay thế nhu cầu phục hồi doanh thu hoặc kiểm soát chi phí. Chính sách thuế đối với xăng dầu cũng có thể làm giảm chi phí logistics và sức ép lên giá thành khi được điều chỉnh phù hợp. Nhìn tổng thể, các biện pháp này có sức nặng vì chạm tới cả chi phí đầu vào lẫn khả năng bán hàng. Song hiệu quả sẽ không đồng đều: doanh nghiệp đang có đơn hàng và kế hoạch dòng tiền rõ ràng thường tận dụng được khoảng thời gian hỗ trợ tốt hơn.
Minh bạch pháp lý cũng là một hình thức giảm chi phí
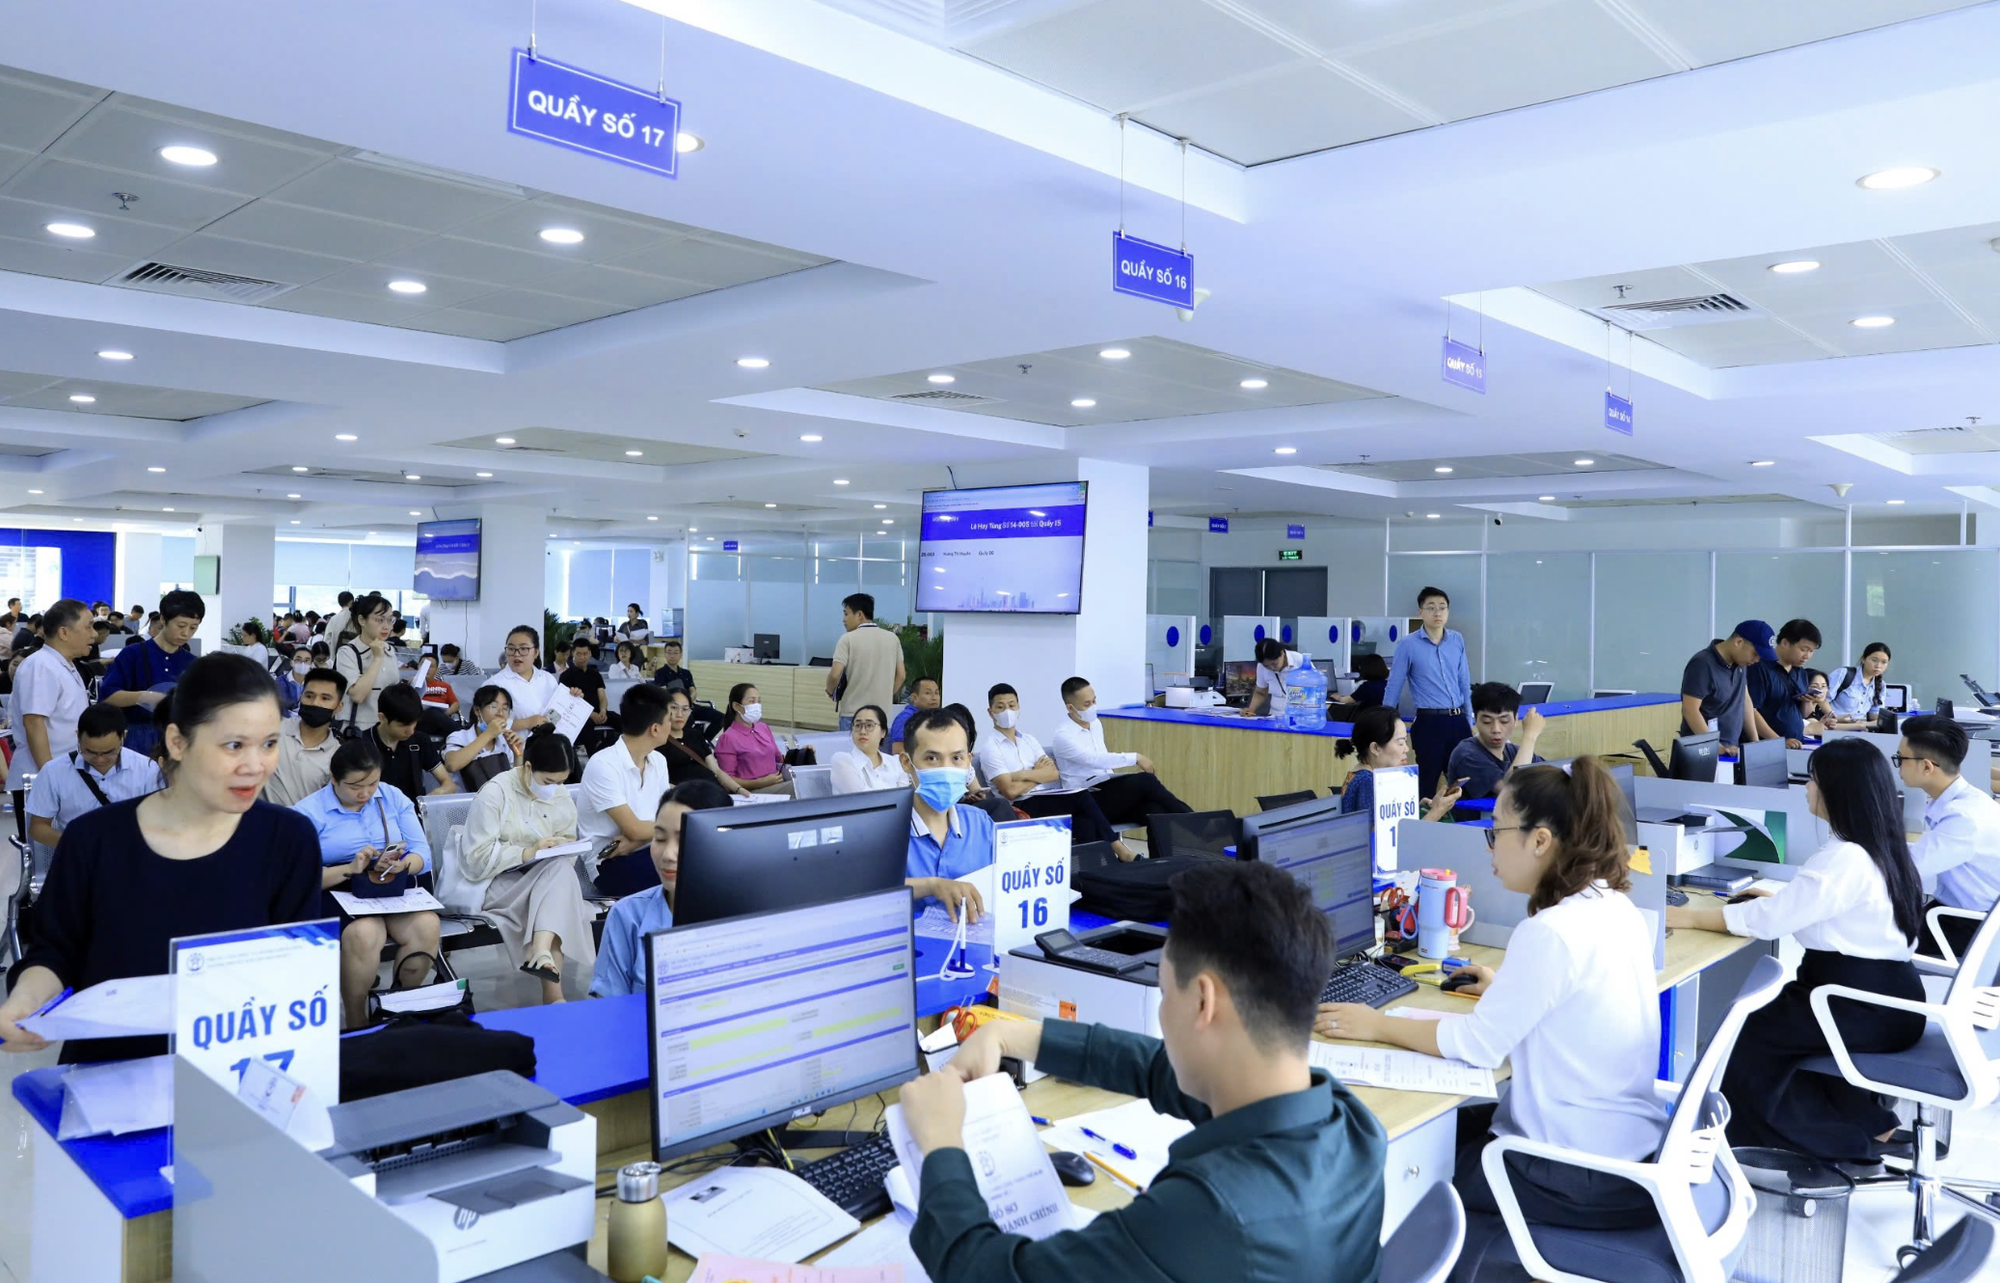
Giảm nghĩa vụ thuế chưa đủ nếu doanh nghiệp vẫn mất nhiều thời gian, công sức và nguồn lực để hoàn tất thủ tục. Khảo sát doanh nghiệp năm 2025 của VCCI cho thấy 45% doanh nghiệp vẫn phải trả các khoản chi phí không chính thức khi làm thủ tục hành chính và vận hành sản xuất. Con số này nhấn mạnh vì sao chi phí tuân thủ cần được xem là một phần của gánh nặng kinh doanh, không phải chuyện phụ. Bộ Nội vụ đã chủ trì soạn thảo Dự thảo Chiến lược quốc gia về xây dựng quốc gia liêm chính, xã hội liêm chính đến năm 2030, tầm nhìn 2045; VCCI góp ý theo hướng không đặt thêm điều kiện kinh doanh ngoài quy định và thúc đẩy quản trị số. Mục tiêu đến năm 2026 là giảm 61% chi phí tuân thủ và 51% thời gian giải quyết thủ tục so với năm 2024, đồng thời duy trì mức hài lòng của người nộp thuế trên 90%. Dịch vụ trực tuyến, quy trình công khai và dữ liệu liên thông sẽ giúp mục tiêu này gần với thực tế hơn.
Hướng đi tiếp theo cần kết hợp hỗ trợ tài chính với cải cách thực thi: thủ tục dễ tra cứu, yêu cầu hồ sơ nhất quán và cơ chế bảo vệ doanh nghiệp khi phản ánh nhũng nhiễu. VCCI kiến nghị phát triển nền tảng số hỗ trợ thực hành liêm chính doanh nghiệp, dựa trên Bộ chỉ số VBII với bảy trụ cột, từ cam kết lãnh đạo đến giám sát, xử lý vi phạm và cải tiến liên tục. Đồng thời, ngành thuế xác định tiếp tục hoàn thiện thể chế và xây dựng quản lý thuế dựa trên dữ liệu lớn, trí tuệ nhân tạo cùng quản lý rủi ro theo thời gian thực. Kết luận cần rõ ràng: miễn giảm thuế và gia hạn thuế có thể giảm sức ép trước mắt, nhưng môi trường pháp lý minh bạch, an toàn mới giúp doanh nghiệp bớt tốn kém để tuân thủ và lập kế hoạch dài hạn.